Calculadora de Préstamo Automotriz - Cuota Mensual, Canje y Tasas
Automotive Retail Finance & Loan Amortization Cockpit

Calculadora de Préstamo Automotriz - Cuota Mensual, Canje y Tasas

High-performance processing executed entirely in browser memory.

100% Client-Side Privacy
Presets:
Vehicle & Financing Inputs
$48,000
$
Trade-In Valuation
$
$
$5,000
$
$0
$

Instant factory or EV incentive

6.50%
%
$450
$

Doc fee, title & registration

60 Months (5 Years)
4.90%
Monthly Payment
$876.70
$404.63 bi-weekly
Out-the-Door Price
$51,570
Price + Tax + Doc Fees
Amount Financed
$46,570
LTV: 97%
Total Interest
$6,032
~$3.30/day
Lifetime Cost Composition StackTotal Commitment: $57,602
Vehicle Price:$48,000
Sales Tax:$3,120
Doc/Reg Fees:$450
Finance Interest:$6,032
Term Length Sensitivity Matrix (Payment vs Interest)Click a term to switch
TermMonthly PaymentTotal InterestPayment DeltaInterest Savings/CostAction
24 mos$2,041.01$2,414+$1,164.30/moSave $3,618
36 mos$1,393.65$3,602+$516.95/moSave $2,431
48 mos$1,070.37$4,808+$193.66/moSave $1,225
60 mosActive$876.70$6,032BaselineSave $0Selected
72 mos$747.85$7,275-$128.85/mo+$1,243
84 mos$656.03$8,537-$220.67/mo+$2,504

Financial Disclosure & Non-Lender Disclaimer: This auto loan calculator is engineered strictly for educational comparison and budgeting estimates. Computations are based on standard retail installment amortization formulas and the inputs you supply. Final monthly payments, Annual Percentage Rates (APR), sales tax exemptions, dealer documentation fees, and trade-in appraisals are determined by individual lending institutions, auto dealerships, and municipal tax agencies under applicable state and federal credit laws.

ToolsAA does not provide financing, broker credit agreements, or offer legal or tax counsel. Verify all final terms against the official federal Truth in Lending Act (TILA) disclosure before executing binding vehicle loan documents.

Stats card1$3.30 / dayTotal Interest: $6,032 (13.0% of loan)
Stats card2$46,570LTV Ratio: 97.0% (Healthy Equity)
Stats card3Month 10100% Private Client Calculation

Client-Side Processing

High-performance processing executed entirely in browser memory.

Zero Server Upload Privacy

All data payloads remain strictly local with zero external server communication.

Production Ready Export

Clean, optimized output formats ready for immediate deployment.
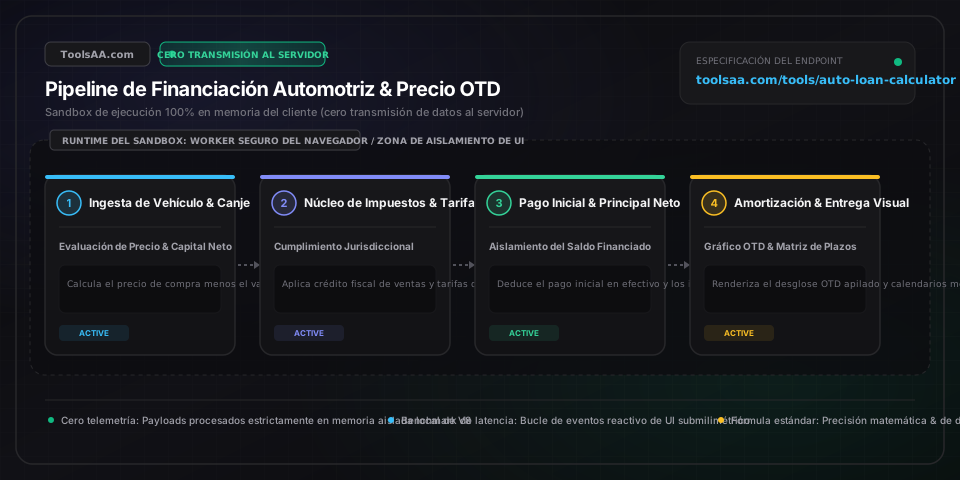
Referencia técnica y guía de arquitectura

Calculadora de Préstamo Automotriz - Cuota Mensual, Canje y Tasas — Guía de referencia

Calcule cuotas mensuales de préstamos de automóviles, intereses totales, deducción de impuestos por vehículo usado a cambio e importe neto a financiar.

Calculadora de Préstamo Automotriz - Cuota Mensual, Canje y Tasas — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Precio de compra del vehículonumber (Moneda)

Precio de venta negociado del automóvil antes de impuestos, tasas de documentación y registro.

Por defecto: 35000
Pago inicial en efectivonumber (Moneda)

Capital propio aportado por adelantado para reducir el capital del préstamo y los intereses.

Por defecto: 5000
Valor de canje (Trade-In)number (Moneda)

Valoración acordada y abonada por el concesionario por su vehículo actual entregado a cambio.

Por defecto: 0
Tasa de impuesto sobre ventasnumber (porcentaje)

Tipo impositivo acumulado (estatal, provincial o municipal) aplicable a la adquisición del automóvil.

Por defecto: 6.5
Tasa de interés anual (APR)number (porcentaje)

Tasa anual efectiva pactada con la financiera de la marca o entidad crediticia.

Por defecto: 5.9
Plazo del préstamonumber (meses)

Duración de la financiación en meses (por ejemplo: 36, 48, 60, 72 u 84 meses).

Por defecto: 60

Consejos profesionales y mejores prácticas

Negocie primero el precio final cerrado (Out-The-Door)

Los comerciales de concesionarios suelen manipular plazos a 72 u 84 meses para encajar una cuota mensual aparente. Cierre siempre el importe total neto final (OTD) antes de empezar a discutir los términos de financiación.

Cuidado con la trampa del patrimonio negativo (Negative Equity)

Si la deuda pendiente de su coche actual supera su tasación real, transferir ese saldo deficiente al nuevo préstamo dispara la relación préstamo-valor (LTV) y el riesgo de quedar en descubierto.

Aproveche la compensación fiscal por vehículo a cambio

En numerosas jurisdicciones y estados, el impuesto sobre ventas se calcula exclusivamente sobre la diferencia neta entre el nuevo vehículo y el valor de canje, ahorrando cientos de dólares en impuestos.

Problemas comunes y soluciones

⚠️La cuota mensual cotizada por el concesionario supera el cálculo

Los concesionarios suelen incluir productos financieros adicionales como seguro GAP, extensiones de garantía, grabado de VIN en lunas o coberturas de neumáticos. Exija una hoja de liquidación desglosada.

⚠️Discrepancia en el saldo de cancelación de la deuda del vehículo entregado

El saldo de liquidación bancario cambia diariamente por los intereses devengados. Solicite una declaración oficial de saldo de liquidación con validez de 10 días a su banco actual antes de tasar el coche.

Preguntas frecuentes (FAQ)

¿Cuál es la regla de oro recomendada para financiar un coche?▼

Los asesores financieros recomiendan mayoritariamente la regla 20/4/10: aportar al menos el 20% de entrada, financiar a un máximo de 48 meses (4 años) y mantener los gastos totales del vehículo (cuota, combustible, seguro) por debajo del 10% de los ingresos brutos mensuales.

¿Cómo funciona el crédito fiscal por canje de vehículo?▼

En jurisdicciones con este beneficio, si adquiere un vehículo de 30.000 $ y entrega un coche tasado en 10.000 $, los impuestos se liquidan únicamente sobre la diferencia neta de 20.000 $. Con una tasa impositiva del 7%, ahorrará de forma directa 700 $ en impuestos.

¿Es posible refinanciar el préstamo del coche más adelante para conseguir un interés menor?▼

Sí. La mayoría de bancos y cooperativas de crédito permiten la refinanciación de automóviles tras 6 a 12 meses de pagos puntuales consecutivos, siempre que el vehículo cumpla los criterios de antigüedad y kilometraje y el ratio préstamo-valor sea favorable.

¿Constituye este cálculo del préstamo de coche un compromiso de financiación vinculante?▼

Aviso legal: Esta calculadora de préstamos para automóviles se proporciona con fines exclusivamente educativos e informativos y no constituye una aprobación de préstamo garantizada, un contrato comercial ni asesoramiento financiero formal. Los gastos de gestión del concesionario, costes de matriculación, perfil crediticio y comisiones bancarias pueden variar. Verifique siempre los términos definitivos en el documento oficial de liquidación financiera antes de firmar.

Herramientas y utilidades relacionadas

Todas las herramientas →