Simulateur de Crédit Auto - Mensualités, Reprise de Véhicule & TVA
Automotive Retail Finance & Loan Amortization Cockpit

Simulateur de Crédit Auto - Mensualités, Reprise de Véhicule & TVA

High-performance processing executed entirely in browser memory.

100% Client-Side Privacy
Presets:
Vehicle & Financing Inputs
$48,000
$
Trade-In Valuation
$
$
$5,000
$
$0
$

Instant factory or EV incentive

6.50%
%
$450
$

Doc fee, title & registration

60 Months (5 Years)
4.90%
Monthly Payment
$876.70
$404.63 bi-weekly
Out-the-Door Price
$51,570
Price + Tax + Doc Fees
Amount Financed
$46,570
LTV: 97%
Total Interest
$6,032
~$3.30/day
Lifetime Cost Composition StackTotal Commitment: $57,602
Vehicle Price:$48,000
Sales Tax:$3,120
Doc/Reg Fees:$450
Finance Interest:$6,032
Term Length Sensitivity Matrix (Payment vs Interest)Click a term to switch
TermMonthly PaymentTotal InterestPayment DeltaInterest Savings/CostAction
24 mos$2,041.01$2,414+$1,164.30/moSave $3,618
36 mos$1,393.65$3,602+$516.95/moSave $2,431
48 mos$1,070.37$4,808+$193.66/moSave $1,225
60 mosActive$876.70$6,032BaselineSave $0Selected
72 mos$747.85$7,275-$128.85/mo+$1,243
84 mos$656.03$8,537-$220.67/mo+$2,504

Financial Disclosure & Non-Lender Disclaimer: This auto loan calculator is engineered strictly for educational comparison and budgeting estimates. Computations are based on standard retail installment amortization formulas and the inputs you supply. Final monthly payments, Annual Percentage Rates (APR), sales tax exemptions, dealer documentation fees, and trade-in appraisals are determined by individual lending institutions, auto dealerships, and municipal tax agencies under applicable state and federal credit laws.

ToolsAA does not provide financing, broker credit agreements, or offer legal or tax counsel. Verify all final terms against the official federal Truth in Lending Act (TILA) disclosure before executing binding vehicle loan documents.

Stats card1$3.30 / dayTotal Interest: $6,032 (13.0% of loan)
Stats card2$46,570LTV Ratio: 97.0% (Healthy Equity)
Stats card3Month 10100% Private Client Calculation

Client-Side Processing

High-performance processing executed entirely in browser memory.

Zero Server Upload Privacy

All data payloads remain strictly local with zero external server communication.

Production Ready Export

Clean, optimized output formats ready for immediate deployment.
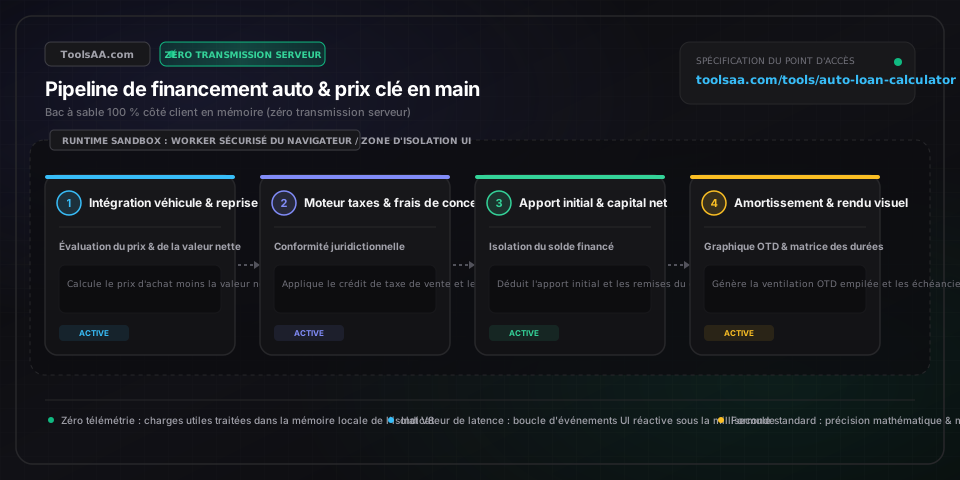
Référence technique et guide d'architecture

Simulateur de Crédit Auto - Mensualités, Reprise de Véhicule & TVA — Guide de référence

Calculez les mensualités de prêt automobile, le coût total des intérêts, la fiscalité et le solde net de financement avec reprise d'ancien véhicule et apport.

Simulateur de Crédit Auto - Mensualités, Reprise de Véhicule & TVA — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Prix d'achat du véhiculenumber (Devise)

Prix de vente négocié du véhicule avant taxes, frais de dossier et frais d'immatriculation.

Par défaut : 35000
Apport personnel initialnumber (Devise)

Fonds propres versés comptant pour réduire le capital emprunté et la charge d'intérêts.

Par défaut : 5000
Valeur de reprise du véhiculenumber (Devise)

Montant consenti par la concession pour la reprise de votre ancien véhicule en déduction du prix.

Par défaut : 0
Taux de taxe sur la vente / TVAnumber (pourcentage)

Taux cumulé de taxe sur la valeur ajoutée ou de taxe d'immatriculation régionale applicable.

Par défaut : 6.5
Taux annuel effectif (TAEG / APR)number (pourcentage)

Taux Annuel Effectif Global convenu avec l'établissement de crédit ou la banque du constructeur.

Par défaut : 5.9
Durée du prêtnumber (mois)

Durée du financement automobile exprimée en mois (ex. 36, 48, 60, 72 ou 84 mois).

Par défaut : 60

Conseils de pro et bonnes pratiques

Négociez d'abord le prix total clés en main (OTD)

Les concessionnaires étirent souvent les échéances sur 72 ou 84 mois pour masquer le coût réel sous une mensualité séduisante. Validez impérativement le prix total clés en main ferme avant d'aborder le financement.

Méfiez-vous du piège de la valeur nette négative (Negative Equity)

Si le capital restant dû sur votre véhicule actuel dépasse sa valeur de reprise, reporter ce découvert dans le nouveau prêt fait flamber votre ratio prêt-valeur (LTV) et le risque de crédit sous l'eau.

Optimisez la fiscalité grâce à la reprise de votre véhicule

Dans de nombreuses législations, les taxes à l'achat ne s'appliquent que sur le solde net entre le nouveau véhicule et la valeur de reprise de l'ancien, réduisant immédiatement votre facture fiscale.

Pièges courants et dépannage

⚠️La mensualité annoncée par la concession dépasse le montant calculé

Les distributeurs intègrent régulièrement des produits annexes comme l'assurance GAP, l'extension de garantie, le gravage VIN des vitres ou la garantie pneumatiques. Exigez un devis de financement détaillé poste par poste.

⚠️Écart sur le solde de remboursement du crédit du véhicule repris

Le décompte de remboursement anticipé varie au jour le jour avec les intérêts courus. Exigez une attestation de solde de clôture valable 10 jours directement auprès de votre organisme prêteur avant l'estimation.

Foire aux questions (FAQ)

Quelle est la règle d'or recommandée pour un crédit automobile ?▼

Les conseillers financiers préconisent largement la règle 20/4/10 : verser au moins 20 % d'apport personnel, limiter la durée de remboursement à 48 mois (4 ans) maximum et veiller à ce que l'ensemble des dépenses automobiles (mensualité, carburant, assurance) ne dépasse pas 10 % du revenu brut mensuel.

Comment fonctionne le crédit de taxe sur la reprise de véhicule ?▼

Dans les juridictions éligibles, si vous achetez un véhicule de 30 000 $ et faites reprendre votre ancien modèle à 10 000 $, vous ne réglez de taxe que sur la différence nette de 20 000 $. Avec un taux de 7 %, vous économisez instantanément 700 $ de taxes.

Puis-je faire racheter ou renégocier mon crédit auto ultérieurement pour un taux plus avantageux ?▼

Oui. La plupart des banques et organismes de crédit acceptent le rachat de prêt auto après 6 à 12 mois de mensualités honorées sans incident, sous réserve que l'âge et le kilométrage du véhicule soient conformes et que le ratio d'endettement soit favorable.

Ce calcul de prêt automobile constitue-t-il une offre préalable de crédit formelle ?▼

Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement légal : Ce simulateur de crédit auto est mis à disposition uniquement à des fins éducatives et informatives et ne constitue en aucun cas un accord de prêt garanti, un contrat de vente automobile ou un conseil financier professionnel. Les frais de dossier du concessionnaire, les coûts d'immatriculation, la notation de crédit et les frais d'intermédiation varient. Vérifiez systématiquement les conditions définitives sur l'offre préalable de crédit officielle avant toute signature.

Outils et utilitaires connexes

Tous les outils →