Loan Calc

Kreditrechner - Ratenkredit, Autokredit & Gewerbe-Tilgungsplan

Berechnen Sie monatliche Raten, Gesamtzinsen und vollständige Tilgungspläne für Privatkredite, Autokredite und Gewerbedarlehen. 100% private Berechnung direkt im Browser.

Voreinstellungen:
Loan ParametersInput Deck
Min: $100·Max: $10M
$USD
Quick Add:
9.99% / yr(0.833% / mo)
Presets:
36 Months (3.0 Years)
Standard:
Constant EMI
Repayment Strategy InsightLive Math

Switching to Equal Principal will save you $148.74 in total lifetime interest.

Equal Principal 1st Mo:$722.06(+$76.81)
Monthly Payment$645.25Fixed for term
Total Interest$3,228.9916.1% of Principal
Total Repaid$23,428.99Principal + Int + Fees
Payoff DateOct 202936 Scheduled Payments
Monthly EMI$645.259.99% APR

Principal vs Interest Capital Ratio

Loan Principal
$20,000.00(86.1%)
Finance Charge (Interest)
$3,228.99(13.9%)
Upfront Lender Fee
$200.00
Effective APR (Truth in Lending)
10.68%
Net Loan Proceeds DisbursedBorrower receives in bank account after deducting $200.00 upfront fees
$19,800.00
Authoritative Financial & Amortization Disclosure100% Private In-Browser

This loan calculator is provided exclusively for educational, illustrative, and scenario-planning purposes using standard mathematical amortization formulas. It does not constitute certified financial, legal, tax, or investment advice, nor does it guarantee loan approval, underwriting terms, or specific Annual Percentage Rates (APR) from any bank or financial institution. Actual loan terms, APR, closing fees, and repayment schedules are subject to individual creditworthiness, lender policies, and regulatory disclosures (e.g. TILA / Regulation Z). Please consult a licensed financial advisor or certified lending officer prior to executing any binding credit commitment.
Scheduled Repayments36 Payments
Finance Charge Ratio16.1% of Principal
Disbursed Net Proceeds$19,800.00
Technische Referenz & Architektur-Leitfaden

Kreditrechner - Tilgungsplan für Raten-, Auto- & Geschäftskredite — Referenzhandbuch

Berechnen Sie monatliche Raten, Gesamtzinsen und vollständige Tilgungspläne für Privat-, Autokredite oder Geschäftsdarlehen nach Annuitäten- (EMI) oder Ratentilgung.

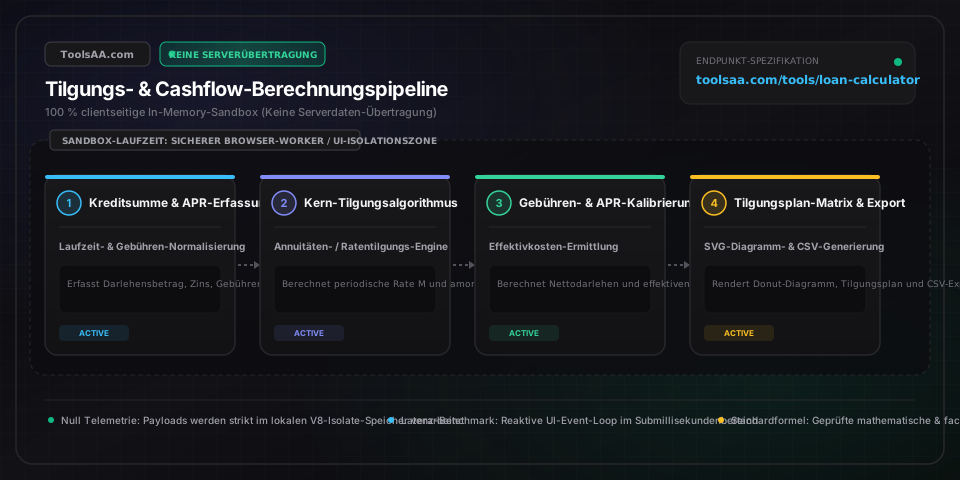
Kreditrechner - Tilgungsplan für Raten-, Auto- & Geschäftskredite — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

Darlehensbetrag (Principal)number (USD / Währung)

Beantragte Kreditsumme vor Abzug von Gebühren oder Verwaltungskosten.

Standard: 20000
Effektiver Jahreszins (APR)number (Prozent)

Angegebener effektiver Jahreszins einschließlich aller periodischen Zinskosten.

Standard: 9.99
Kreditlaufzeit (Loan Term)number (Monate)

Vertragliche Tilgungsdauer in Monaten (z. B. 12, 36, 60, 84 Monate).

Standard: 36
Bearbeitungsgebühr (Origination Fee)number (USD / Prozent)

Einmalige Abschluss- oder Bearbeitungsgebühr des Kreditgebers.

Standard: 200
Tilgungsstruktur (Amortization Structure)string (equal_installment | equal_principal)

Standard-Annuitätendarlehen (EMI, gleichbleibende Raten) vs. Ratentilgung (fallende Raten bei konstanter Tilgung).

Standard: equal_installment

Profi-Tipps & Best Practices

Effektivzins (APR) statt Sollzins vergleichen

Verbraucherkreditrichtlinien verlangen, dass der effektive Jahreszins (APR) Bearbeitungsgebühren und Nebenkosten enthält, wodurch er die tatsächlichen Gesamtkosten weitaus präziser abbildet als der reine Nominalzins.

Zinsersparnis durch Ratentilgung (Gleichbleibende Tilgung)

Bei einer Ratentilgung mit fester Tilgungsquote sind die Raten anfangs zwar höher, verringern die Restschuld jedoch schneller und senken die Zinskosten über die Gesamtlaufzeit drastisch.

Sondertilgungsrechte vertraglich prüfen

Prüfen Sie im Kreditvertrag, ob kostenfreie Sondertilgungen oder vorzeitige Gesamtrückzahlungen erlaubt sind; bereits 50–100 $ zusätzliche Tilgung pro Monat verkürzen die Restlaufzeit spürbar.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Zinsabweichungen im ersten Monat durch Stückzinsen

Erfolgt die Kreditauszahlung nicht exakt am Monatsersten, berechnen Kreditgeber taggenaue Zwischenzinsen, wodurch die erste Rate geringfügig höher ausfallen kann.

⚠️Auszahlungsbetrag geringer als Darlehensnennbetrag

Banken ziehen einmalige Bearbeitungsgebühren (Origination Fees) häufig direkt von der Auszahlungssumme ab, anstatt sie auf den Kreditbetrag aufzuschlagen.

Häufig gestellte Fragen (FAQ)

Was ist der Unterschied zwischen Annuitätendarlehen (EMI) und Ratendarlehen?▼

Beim Annuitätendarlehen (EMI) bleibt die monatliche Gesamtrate konstant (Zinsanteil sinkt, Tilgungsanteil steigt). Beim Ratendarlehen bleibt der Tilgungsbetrag konstant, wodurch die monatlichen Zinsen und die Gesamtrate kontinuierlich sinken, was Gesamtzinsen spart.

Wie beeinflusst die Bonität bzw. der Bonitätsscore den Zinssatz?▼

Kreditnehmer mit erstklassiger Bonität (Score 720+) erhalten in der Regel Bestkonditionen (ca. 6 % bis 12 %), während Antragsteller mit mäßiger Bonität Zinssätze von 18 % bis 35 % oder mehr akzeptieren müssen.

Kann ich durch Sondertilgungen den Kredit vorzeitig abbezahlen?▼

Ja. Die meisten seriösen Kreditinstitute gestatten gebührenfreie Sondertilgungen. Da Zinsen stets auf die verbleibende Restschuld berechnet werden, verringert jeder zusätzlich getilgte Betrag direkt die künftigen Zinsaufwendungen.

Stellt dieser Kreditrechner ein verbindliches Kreditangebot oder eine Finanzberatung dar?▼

Haftungsausschluss: Dieser Kreditrechner dient ausschließlich allgemeinen Informations- und Bildungszwecken und stellt weder eine verbindliche Kreditzusage noch eine professionelle Finanzberatung dar. Banken verwenden individuelle Risikomodelle und Zinsberechnungsmethoden. Konsultieren Sie vor Abschluss rechtsverbindlicher Kreditverträge stets einen qualifizierten Finanzberater.

Verwandte Tools & Hilfsprogramme

Alle Tools →