Loan Calc

Calculadora de Préstamos - Amortización Personal, Auto y Comercial

Calcule pagos mensuales, intereses totales y cuadros de amortización completos para préstamos personales, automotrices y comerciales. Motor de cálculo 100% privado en el navegador.

Preajustes:
Loan ParametersInput Deck
Min: $100·Max: $10M
$USD
Quick Add:
9.99% / yr(0.833% / mo)
Presets:
36 Months (3.0 Years)
Standard:
Constant EMI
Repayment Strategy InsightLive Math

Switching to Equal Principal will save you $148.74 in total lifetime interest.

Equal Principal 1st Mo:$722.06(+$76.81)
Monthly Payment$645.25Fixed for term
Total Interest$3,228.9916.1% of Principal
Total Repaid$23,428.99Principal + Int + Fees
Payoff DateOct 202936 Scheduled Payments
Monthly EMI$645.259.99% APR

Principal vs Interest Capital Ratio

Loan Principal
$20,000.00(86.1%)
Finance Charge (Interest)
$3,228.99(13.9%)
Upfront Lender Fee
$200.00
Effective APR (Truth in Lending)
10.68%
Net Loan Proceeds DisbursedBorrower receives in bank account after deducting $200.00 upfront fees
$19,800.00
Authoritative Financial & Amortization Disclosure100% Private In-Browser

This loan calculator is provided exclusively for educational, illustrative, and scenario-planning purposes using standard mathematical amortization formulas. It does not constitute certified financial, legal, tax, or investment advice, nor does it guarantee loan approval, underwriting terms, or specific Annual Percentage Rates (APR) from any bank or financial institution. Actual loan terms, APR, closing fees, and repayment schedules are subject to individual creditworthiness, lender policies, and regulatory disclosures (e.g. TILA / Regulation Z). Please consult a licensed financial advisor or certified lending officer prior to executing any binding credit commitment.
Scheduled Repayments36 Payments
Finance Charge Ratio16.1% of Principal
Disbursed Net Proceeds$19,800.00
Referencia técnica y guía de arquitectura

Calculadora de Préstamos - Amortización Personal, Automotriz y Comercial — Guía de referencia

Calcule pagos mensuales, costes totales de intereses y tablas de amortización completas para préstamos personales, de automóvil o comerciales con métodos de cuota fija (sistema francés/EMI) y amortización constante.

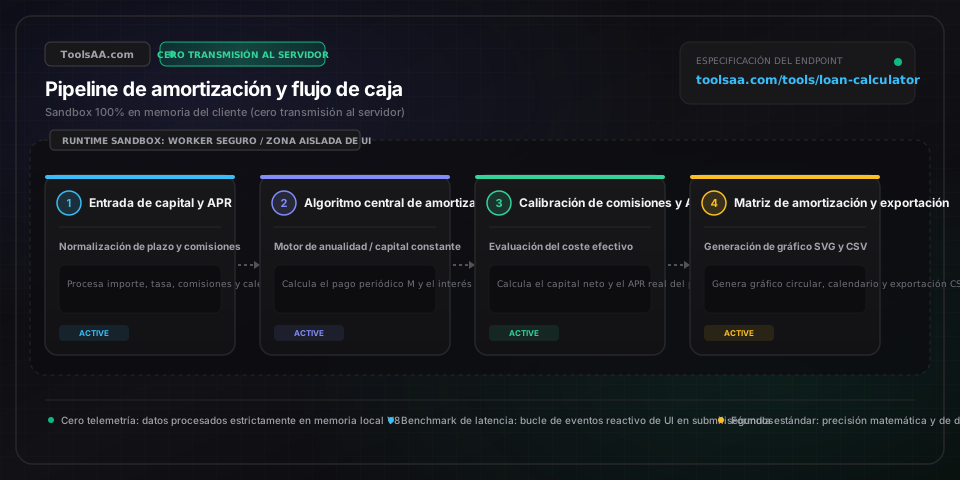
Calculadora de Préstamos - Amortización Personal, Automotriz y Comercial — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Monto del capital del préstamo (Loan Principal)number (USD / Moneda)

Importe total solicitado antes de comisiones o deducciones bancarias.

Por defecto: 20000
Tasa Anual Equivalente / Tasa Anual (APR)number (porcentaje)

Tasa de porcentaje anual declarada que incluye los costes periódicos por intereses.

Por defecto: 9.99
Plazo del préstamo (Loan Term)number (meses)

Duración contractual de amortización en meses (p. ej., 12, 36, 60, 84).

Por defecto: 36
Comisión de apertura (Origination Fee)number (USD / porcentaje)

Tarifa administrativa inicial cobrada por la entidad prestamista.

Por defecto: 200
Estructura de amortización (Amortization Structure)string (equal_installment | equal_principal)

Cuotas constantes (sistema francés / EMI) frente a amortización de capital constante con cuotas decrecientes.

Por defecto: equal_installment

Consejos profesionales y mejores prácticas

Comparar la APR / TAE frente al tipo de interés nominal

Las normativas de crédito al consumo exigen que la APR integre las comisiones de apertura y gastos de gestión, reflejando el verdadero coste financiero frente al tipo nominal.

Ahorro de intereses a largo plazo con amortización constante

Elegir amortización de capital constante eleva el desembolso en las cuotas iniciales, pero reduce el capital pendiente más rápido, generando un ahorro sustancial de intereses totales.

Verificar cláusulas de amortización anticipada

Compruebe si el contrato de crédito personal o comercial aplica penalizaciones por cancelación anticipada; amortizar 50-100 $ adicionales por ciclo reduce meses de deuda.

Problemas comunes y soluciones

⚠️Desfase por intereses de días sueltos en el primer mes

Si el desembolso del préstamo no se realiza el primer día del mes, los prestamistas cobran intereses por día (días de pico), lo que puede elevar ligeramente la primera cuota.

⚠️Importe neto depositado inferior al capital aprobado

Las entidades suelen descontar la comisión de apertura directamente del capital concedido en lugar de financiarla, reduciendo el ingreso neto en cuenta.

Preguntas frecuentes (FAQ)

¿Cuál es la diferencia entre cuota fija (EMI / sistema francés) y capital constante?▼

La cuota fija (EMI) mantiene un pago mensual constante donde el interés disminuye y el capital amortizado aumenta. El sistema de capital constante mantiene fija la porción de amortización, por lo que las cuotas mensuales van disminuyendo y se pagan menos intereses globales.

¿Cómo afecta la puntuación crediticia a la tasa de interés ofrecida?▼

Los prestatarios con excelente historial crediticio (score 720+) suelen acceder a tipos preferenciales (del 6% al 12%), mientras que perfiles subprime o de mayor riesgo reciben ofertas que oscilan entre el 18% y el 35%.

¿Es posible realizar amortizaciones anticipadas para liquidar antes la deuda?▼

Sí. La gran mayoría de entidades reguladas permite amortizaciones anticipadas sin penalización. Como los intereses se devengan sobre el saldo vivo de capital, cada pago extraordinario reduce directamente la carga futura de intereses.

¿Este simulador de préstamos constituye una oferta formal o asesoramiento financiero?▼

Descargo de responsabilidad: Esta calculadora de préstamos se ofrece únicamente con fines informativos y formativos, y no constituye una aprobación oficial de crédito, oferta vinculante ni asesoramiento financiero profesional. Los prestamistas aplican modelos de riesgo y métodos de devengo propios; consulte siempre a un asesor financiero autorizado antes de firmar un contrato vinculante.

Herramientas y utilidades relacionadas

Todas las herramientas →