Loan Calc

Calculateur de Prêt - Amortissement Personnel, Auto et Professionnel

Calculez les mensualités, les intérêts totaux et les tableaux d'amortissement complets pour les prêts personnels, auto et professionnels. Moteur de calcul 100% privé dans le navigateur.

Préréglages :
Loan ParametersInput Deck
Min: $100·Max: $10M
$USD
Quick Add:
9.99% / yr(0.833% / mo)
Presets:
36 Months (3.0 Years)
Standard:
Constant EMI
Repayment Strategy InsightLive Math

Switching to Equal Principal will save you $148.74 in total lifetime interest.

Equal Principal 1st Mo:$722.06(+$76.81)
Monthly Payment$645.25Fixed for term
Total Interest$3,228.9916.1% of Principal
Total Repaid$23,428.99Principal + Int + Fees
Payoff DateOct 202936 Scheduled Payments
Monthly EMI$645.259.99% APR

Principal vs Interest Capital Ratio

Loan Principal
$20,000.00(86.1%)
Finance Charge (Interest)
$3,228.99(13.9%)
Upfront Lender Fee
$200.00
Effective APR (Truth in Lending)
10.68%
Net Loan Proceeds DisbursedBorrower receives in bank account after deducting $200.00 upfront fees
$19,800.00
Authoritative Financial & Amortization Disclosure100% Private In-Browser

This loan calculator is provided exclusively for educational, illustrative, and scenario-planning purposes using standard mathematical amortization formulas. It does not constitute certified financial, legal, tax, or investment advice, nor does it guarantee loan approval, underwriting terms, or specific Annual Percentage Rates (APR) from any bank or financial institution. Actual loan terms, APR, closing fees, and repayment schedules are subject to individual creditworthiness, lender policies, and regulatory disclosures (e.g. TILA / Regulation Z). Please consult a licensed financial advisor or certified lending officer prior to executing any binding credit commitment.
Scheduled Repayments36 Payments
Finance Charge Ratio16.1% of Principal
Disbursed Net Proceeds$19,800.00
Référence technique et guide d'architecture

Calculateur de Prêt - Amortissement Personnel, Auto et Professionnel — Guide de référence

Calculez les mensualités, le coût total des intérêts et les tableaux d'amortissement complets pour prêts personnels, auto ou professionnels avec prise en charge des échéances constantes (EMI) et de l'amortissement constant du capital.

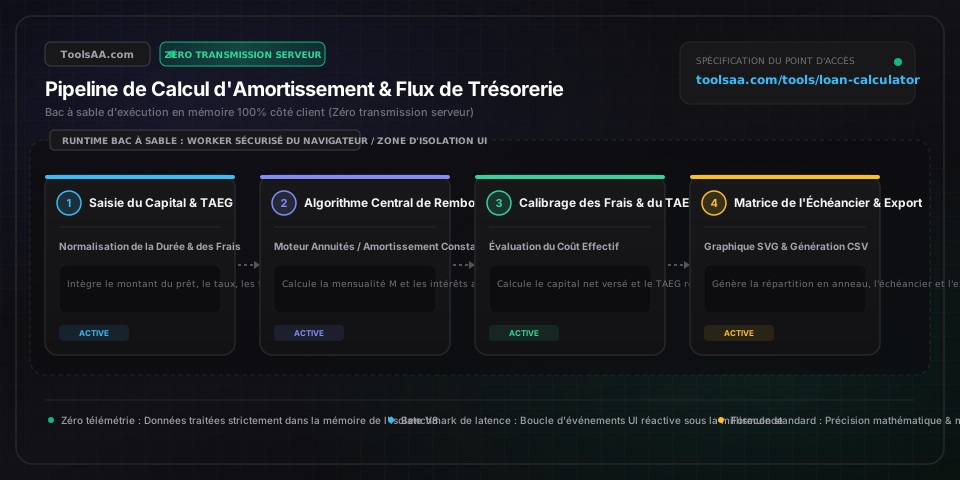
Calculateur de Prêt - Amortissement Personnel, Auto et Professionnel — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Montant principal du prêt (Loan Principal)number (USD / Devise)

Capital emprunté total demandé avant déduction des frais ou commissions.

Par défaut : 20000
Taux Annuel Effectif Global (APR / TAEG)number (pourcentage)

Taux annuel effectif englobant les intérêts périodiques et frais obligatoires.

Par défaut : 9.99
Durée du prêt (Loan Term)number (mois)

Durée totale d'amortissement planifiée en mois (ex. : 12, 36, 60, 84).

Par défaut : 36
Frais de dossier / d'émission (Origination Fee)number (USD / pourcentage)

Frais administratifs initiaux facturés par l'établissement prêteur.

Par défaut : 200
Structure d'amortissement (Amortization Structure)string (equal_installment | equal_principal)

Mensualités constantes (EMI / système standard) vs amortissement constant du capital à mensualités dégressives.

Par défaut : equal_installment

Conseils de pro et bonnes pratiques

Analyser le TAEG (APR) plutôt que le taux nominal débiteur

Les réglementations sur le crédit imposent d'intégrer les frais de dossier et frais administratifs dans le taux annuel effectif global (TAEG/APR), ce qui reflète le coût réel de l'emprunt.

Économies d'intérêts grâce à l'amortissement constant du capital

Choisir un amortissement constant augmente les mensualités initiales mais accélère le remboursement du capital restant dû, ce qui réduit fortement le total des intérêts payés.

Vérifier les conditions de remboursement anticipé

Examinez le contrat de prêt personnel ou professionnel afin de vous assurer de l'absence d'indemnités de remboursement anticipé (IRA) pénalisantes ; verser 50 à 100 $ supplémentaires par mois permet de gagner plusieurs échéances.

Pièges courants et dépannage

⚠️Écart d'intérêts intercalaires sur la première mensualité

Si le déblocage des fonds intervient en cours de mois, la banque calcule des intérêts journaliers (intérêts intercalaires), ce qui peut majorer légèrement la première mensualité.

⚠️Montant net viré inférieur au capital accordé

Les prêteurs déduisent couramment les frais de dossier (Origination Fee) directement du versement initial au lieu de les intégrer au capital financé, d'où un montant net crédité plus faible.

Foire aux questions (FAQ)

Quelle est la différence entre mensualités constantes (EMI) et amortissement constant du capital ?▼

Les mensualités constantes (EMI) garantissent une charge mensuelle identique, avec des intérêts dégressifs et une part de capital croissante. L'amortissement constant maintient fixe la part de capital remboursée, ce qui fait diminuer la mensualité globale au fil du temps et réduit le total des intérêts.

Quel est l'impact de l'évaluation de crédit (score de crédit) sur le taux d'intérêt accordé ?▼

Les emprunteurs bénéficiant d'un excellent score de crédit (720+) obtiennent en général les taux les plus compétitifs (entre 6 % et 12 %), tandis que les profils plus risqués peuvent se voir appliquer des taux allant de 18 % à 35 %.

Est-il possible d'effectuer des remboursements anticipés pour solder le prêt plus tôt ?▼

Oui. La majorité des établissements prêteurs réglementés autorisent le remboursement anticipé sans pénalité exorbitante. Comme les intérêts sont calculés sur le capital restant dû, chaque remboursement exceptionnel réduit directement les frais financiers futurs.

Cette calculatrice de prêt constitue-t-elle une offre officielle de crédit ou un conseil financier ?▼

Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement : Cette calculatrice de prêt est fournie à titre purement indicatif et éducatif, et ne constitue en aucun cas une approbation formelle de financement, une offre préalable de crédit ou un conseil financier professionnel. Les organismes financiers appliquent des modèles d'analyse des risques spécifiques ; consultez toujours un conseiller financier habilité avant de souscrire un engagement de crédit.

Outils et utilitaires connexes

Tous les outils →