Mercado laboral regional y divisa
$
%
Precios rápidos:
Modelo retributivo y jornada laboral
$
22%
40h
8h/día
Bruto nominal$31.25/h
Sueldo neto disponible$24.38/h
Base anual bruta$65,000
Energía vital y costes derivados del empleo (Vicki Robin)
El coste de oportunidad laboral real contabiliza traslados no retribuidos y gastos profesionales, revelando una erosión típica del 25% al 45%.
4.5h/sem
$
$
$
$
Salario real Vicki Robin$19.57/h
Erosión sobre salario nominal-37.4%
Energía vital
66.5h
3,989 minutos
Jornadas de trabajo
8.3días
1.66 semanas laborales
Cuota mensual
38.4%
del mes laboral
Regla de enfriamiento
Auditoría de activos de capital (30 días)
Comparativa multimétrica del coste laboral
Precio total: $1,300.92Horas brutas nominales (antes de impuestos)41.6 h
Horas netas disponibles (tras impuestos)53.4 h
Horas reales de energía vital (Modelo Vicki Robin)66.5 h
Salario real Vicki Robin
Observe la notable brecha: mientras su salario nominal sugiere únicamente 41.6 h, el impacto real de impuestos y gastos derivados del empleo le obliga a entregar 66.5 h (+60% más de energía vital efectiva).
Recomendación conductual de enfriamiento reflexivoInversión mayor de capital laboral
Auditoría de activos de capital (30 días)
Periodo de espera obligatorio de 30 días. Realice una evaluación formal de rentabilidad del capital y durabilidad.
Horas66.5
días8.3
semanas laborales1.66
Cuota mensual38.4%
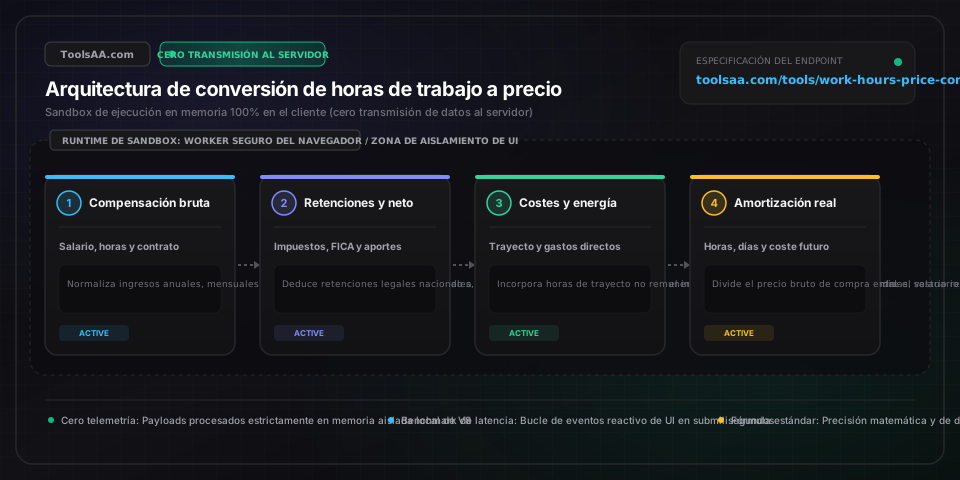
Ejecución 100% local sin telemetría. Ningún dato salarial sale de su navegador.
Aviso financiero orientativo: Modelo analítico con fines de planificación personal. No constituye asesoramiento financiero, tributario ni laboral vinculante.