Calculadora Alquiler vs Compra
Panel de control y parámetros financieros
USD ($)

US Conventional (SALT Cap & Sec 121 Exemption)

1. Compra de vivienda e hipoteca
$450,000
20%
$90,000
6.50%
3.0%7.0%12.0%
2.5%
$11,250
2. Costes de propiedad y mantenimiento
1.25%
$5,625/yr
$1,600
$150/mo
1.25%
$5,625/yr
3. Alquiler de referencia e inflación
$2,500/mo
3.5%
$22/mo
4. Supuestos macroeconómicos y fiscalidad
4%
8%
24%
6%
Comisión habitual de intermediación inmobiliaria y tributos sobre transmisiones o plusvalía municipal
10 años
1Y5Y10Y15Y20Y30Y
Ventaja de alquilarEn el año 10

Alquilar genera +$37,545 más de patrimonio neto

No se alcanza el punto de equilibrio en 30 años con los supuestos actuales de rentabilidad bursátil.

Posición del propietario (Y10)4.0% CAGR anual
$320,949Patrimonio neto tras liquidar deuda y comisiones de venta
Valor proyectado de la vivienda$666,110
Deuda hipotecaria pendiente$305,194
Desembolsos acumulados totales$552,866
Costes estimados de venta$39,967
Posición del inquilino (Y10)8.0% CAGR renta variable
$358,494Entrada inicial + ahorro mensual invertidos con interés compuesto en bolsa
Alquiler mensual en el año10$3,407/mo
Alquiler acumulado pagado$357,399
Capital inicial aportado$98,750
Rendimientos acumulados$259,744
Comparación de desembolsos mensuales (Año 1 vs Horizonte)
Gasto mensual del propietario (Año 1)$3,534/moP&I ($2,275) + Escrows
Gasto mensual del inquilino (Año 1)$2,522/moRent + Renter Insurance
Diferencia mensual en el Año 1$1,012/moFlujo de caja mensual disponible del inquilino
Dictamen estratégico CFA y análisis de horizonte

Bajo el diferencial actual entre la rentabilidad bursátil y la revalorización inmobiliaria, alquilar e invertir con disciplina en fondos indexados genera mayor liquidez ajustada al riesgo y una acumulación patrimonial superior durante todo el periodo de 30 años.

Escenarios de estrés macroeconómico
Punto de equilibrio30+ años
Ventaja neta en el horizonte-$37,545
Ratio precio-alquiler (PER inmobiliario)15.0x
Cuota hipotecaria mensual (P+I)$2,275/mes
Desembolso mensual inicial del propietario$3,496/mes
Capital inicial total necesario$101,250

Aviso de modelo financiero: Esta simulación incorpora interés compuesto, regímenes fiscales locales, límites de deducción y costes de oportunidad. Las rentabilidades históricas no garantizan rendimientos futuros. Consulta a un asesor financiero cualificado antes de tomar decisiones patrimoniales importantes.

Referencia técnica y guía de arquitectura

Calculadora Comprar vs Alquilar & Guía — Guía de referencia

Compara si te conviene comprar o alquilar vivienda con nuestra calculadora de punto de equilibrio. Evalúa el año de amortización, costes de oportunidad, patrimonio neto a 30 años y fiscalidad inmobiliaria.

Calculadora Comprar vs Alquilar & Guía — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Ratio Precio-Alquiler (Múltiplo PER Inmobiliario)Ratio de valoración inmobiliaria (Precio de compra ÷ Alquiler anual)

Indicador macroeconómico de valoración del mercado residencial. Un ratio inferior a 15 señala que comprar resulta ventajoso; entre 16 y 20 se sitúa en una zona de transición neutral; por encima de 21 indica que alquilar e invertir el excedente de liquidez ofrece una eficiencia de capital muy superior.

Por defecto: 16,8
Costes irrecuperables de la propiedad (Regla del 5 %)Porcentaje de coste anual (% sobre el valor del inmueble)

Cuantifica el gasto estructural no recuperable de ser propietario: aproximadamente un 1 % de impuestos sobre la propiedad (IBI y tributos locales) + 1 % de mantenimiento y reparaciones + 3 % de coste de capital (intereses de la hipoteca o coste de oportunidad del capital propio). Si el alquiler anual equivalente es inferior al 5 % del precio del inmueble, alquilar es matemáticamente más eficiente.

Por defecto: 5,0 %
Tasa de coste de oportunidad del capitalTasa de crecimiento anual compuesto (TCAC / CAGR %)

Rendimiento anual que se deja de percibir al inmovilizar capital en la entrada inicial, gastos de escrituración y diferencias mensuales de tesorería, en lugar de destinarlo a fondos indexados globales diversificados (con retornos históricos reales del 7 % al 10 %).

Por defecto: 7,5 %
Exención de plusvalías en vivienda habitual (IRPF / Ganancias patrimoniales)Límite legal de exención fiscal (€ / $)

Bajo normativas fiscales y deducciones en el IRPF o marcos tributarios equiparables, los propietarios que residen en el inmueble durante el período legal mínimo exigido (generalmente 2 o 3 años) disfrutan de exenciones sobre las plusvalías netas (como la exención por reinversión en vivienda habitual o límites exentos de 250.000 € / 500.000 € según tributación individual o conjunta) al liquidar la propiedad.

Por defecto: 250.000 € / 500.000 €
Ritmo de amortización de capital frente a interesesProporción mensual de amortización vs. intereses

En las hipotecas habituales (sistema de amortización francés), las primeras cuotas se componen casi en su totalidad de intereses bancarios no recuperables. El punto de inflexión del umbral de rentabilidad se acelera a medida que las mensualidades amortizan mayoritariamente capital neto, consolidando patrimonio inmobiliario real.

Por defecto: Punto de inflexión en años 7-10

Consejos profesionales y mejores prácticas

Considera los costes de fricción de entrada y salida en plazos cortos

Los gastos de formalización de hipoteca, notaría, registro e impuestos (ITP o IVA, entre el 6 % y el 10 %) sumados a las comisiones de intermediación inmobiliaria y plusvalía municipal al vender (del 3 % al 6 %) generan un lastre transaccional inmediato. Si tu horizonte de permanencia es inferior a 4 o 5 años, estos costes de fricción hacen que comprar resulte casi siempre desfavorable frente al alquiler.

Modela el coste de oportunidad del diferencial de flujo de caja

Un error habitual es comparar únicamente la cuota hipotecaria con el alquiler mensual. Si ser propietario supone un desembolso total de 1.500 €/mes (hipoteca, IBI, seguros, comunidad y mantenimiento) frente a un alquiler de 1.000 €/mes, el ahorro mensual de 500 € DEBE invertirse en renta variable para realizar una comparativa matemáticamente justa frente a la plusvalía inmobiliaria.

Evalúa el impacto de las deducciones fiscales y reducciones de IRPF

En la mayoría de legislaciones fiscales modernas (como las reformas del IRPF tras 2013 o los límites de deducción en normativas internacionales), las desgravaciones por compra de vivienda habitual han desaparecido o exigen límites muy restrictivos. No des por sentado un ahorro fiscal por intereses hipotecarios a menos que tu régimen específico contemple deducciones autonómicas o incentivos directos vigentes.

Crea una provisión para gastos extraordinarios y derramas (CapEx)

A diferencia del alquiler, donde las averías estructurales son responsabilidad del arrendador, en propiedad surgen desembolsos periódicos e imprevistos por derramas comunitarias, climatización o fontanería. Reserva anualmente entre el 1,0 % y el 1,5 % del valor del inmueble en un fondo de emergencia líquido destinado exclusivamente a mantenimiento.

Problemas comunes y soluciones

⚠️La calculadora indica que nunca se alcanza el umbral de rentabilidad en 30 años

Esto sucede cuando la rentabilidad esperada de la inversión financiera (p. ej. 8 % o más) supera de forma holgada la revalorización del inmueble (p. ej. 2 %), sumado a gastos recurrentes elevados de comunidad e IBI. Modera la rentabilidad bursátil a medias históricas ajustadas por inflación o ajusta la revalorización de la vivienda para comprobar si existe punto de cruce.

⚠️El año de amortización varía de forma abrupta según el estado fiscal o la titularidad compartida

La tributación conjunta o doble titularidad modifica los tramos de base imponible y mínimos exentos, lo que puede diluir ventajas fiscales en los primeros años de la hipoteca, retrasando ligeramente el momento en que comprar supera financieramente al alquiler.

⚠️El desembolso mensual total de la vivienda en propiedad es mucho mayor que la cuota hipotecaria

Comprueba que el IBI anual, el seguro multirriesgo de hogar y los gastos de comunidad no estén fijados en cero. En una vivienda media, los costes de mantenimiento e impuestos no hipotecarios representan entre el 30 % y el 45 % del compromiso financiero mensual total.

Preguntas frecuentes (FAQ)

¿Cómo se calcula el año de amortización o umbral de rentabilidad entre alquilar y comprar?▼

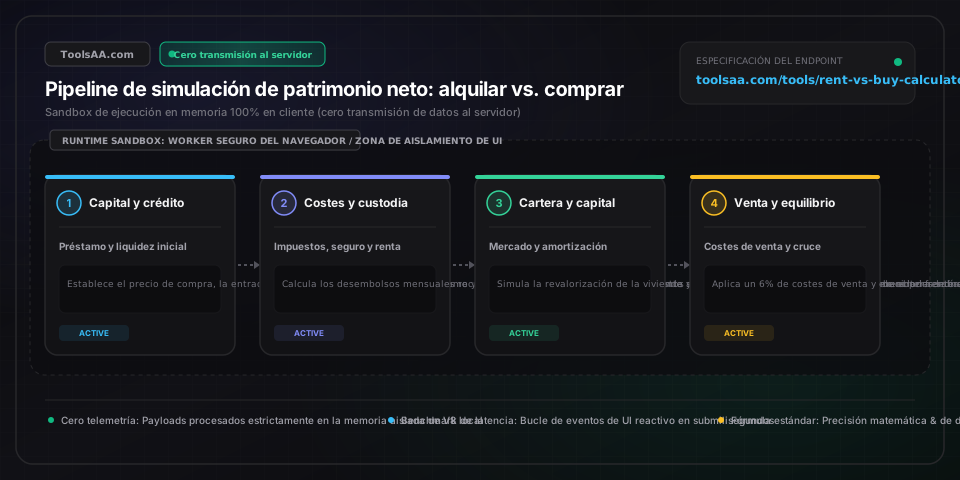
El umbral de rentabilidad se calcula comparando año a año dos trayectorias de patrimonio neto acumulado: por un lado, el valor neto liquidable del comprador (precio de mercado de la vivienda menos el capital hipotecario pendiente y un 6 % de gastos de venta e impuestos); por otro, la cartera financiera del inquilino (la entrada no desembolsada más el ahorro mensual invertidos a la tasa de rentabilidad bursátil compuesta). El punto de equilibrio se alcanza en el mes exacto en que el patrimonio del comprador supera al del inquilino.

¿Cómo ayuda el ratio precio-alquiler (PER inmobiliario) a decidir si comprar o alquilar?▼

El ratio precio-alquiler se obtiene dividiendo el precio de compraventa del inmueble entre el coste del alquiler anual de una vivienda similar. Un valor inferior a 15 suele indicar que la compra es más favorable. Un ratio de entre 16 y 20 refleja un mercado equilibrado donde influye decisivamente el tiempo de residencia previsto. Un ratio de 21 o superior favorece con claridad alquilar y colocar el capital inicial en fondos de inversión indexados.

¿Cómo influye el tratamiento fiscal de los intereses hipotecarios en la decisión de compra?▼

En los sistemas tributarios que permiten deducir intereses hipotecarios o tributar por inversión en vivienda habitual (o esquemas de desgravación con tramos de hasta 450.000 € / 750.000 €), el ahorro impositivo en los primeros ejercicios reduce el coste efectivo de la propiedad. No obstante, si se aplican tributaciones estándar o no se alcanzan los umbrales mínimos deducibles, la ventaja fiscal se neutraliza, extendiendo el plazo necesario para alcanzar la rentabilidad frente al arrendamiento.

¿Por qué alquilar suele ser financieramente superior en horizontes temporales cortos?▼

El alquiler evita los cuantiosos costes irrecuperables de una operación inmobiliaria: entre el 6 % y el 10 % en gastos iniciales de compraventa (tasación, notaría, registro e Impuesto de Transmisiones Patrimoniales/IVA) más un 3 % a 6 % en intermediación y tributos al vender. En períodos inferiores a cinco años, la revalorización habitual del mercado no suele compensar este lastre del 8 % al 12 % en costes de ida y vuelta, por lo que el alquiler resulta una alternativa financiera más segura y rentable.

¿Cómo deben contemplarse los gastos de mantenimiento y cuotas de comunidad al comprar?▼

Aviso legal: Esta herramienta se ofrece con fines meramente divulgativos e informativos y no constituye asesoramiento financiero profesional ni una oferta vinculante de crédito. Consulta con un asesor financiero acreditado antes de tomar decisiones de inversión. Los expertos recomiendan presupuestar entre el 1 % y el 2 % del valor total del inmueble al año para reparaciones ordinarias y reposiciones estructurales (caldera, tejado, fontanería). En regímenes de propiedad horizontal, las cuotas de comunidad y derramas deben sumarse al flujo de caja mensual, ya que son costes operativos no recuperables que no generan patrimonio neto.

Herramientas y utilidades relacionadas

Todas las herramientas →