Simulateur Louer ou Acheter
Tableau de bord financier & Paramètres
USD ($)

US Conventional (SALT Cap & Sec 121 Exemption)

1. Achat immobilier & Financement du prêt
$450,000
20%
$90,000
6.50%
3.0%7.0%12.0%
2.5%
$11,250
2. Charges de propriété & Entretien
1.25%
$5,625/yr
$1,600
$150/mo
1.25%
$5,625/yr
3. Données de location & Revalorisation
$2,500/mo
3.5%
$22/mo
4. Hypothèses macroéconomiques & Fiscalité
4%
8%
24%
6%
Honoraires d'agence immobilière habituels (4 à 6 %) et taxes de cession
10 ans
1Y5Y10Y15Y20Y30Y
Avantage à la locationÀ l'année 10

La location génère +$37,545 de patrimoine net supplémentaire

Aucun seuil de rentabilité atteint en 30 ans selon ces hypothèses de marché.

Patrimoine propriétaire (Y10)4.0% hausse annuelle
$320,949Capital net après remboursement du crédit restant et frais de vente
Valeur estimée du bien$666,110
Capital restant dû$305,194
Total cumulé des dépenses$552,866
Frais estimés de revente$39,967
Patrimoine locataire investisseur (Y10)8.0% rendement actions/an
$358,494Apport initial conservé + épargne mensuelle valorisés sur les marchés financiers
Loyer mensuel à l'année 10$3,407/mo
Total des loyers versés$357,399
Capital de départ investi$98,750
Plus-values et intérêts composés$259,744
Comparatif des flux de trésorerie mensuels (Année 1 vs Horizon)
Dépense propriétaire (Année 1)$3,534/moP&I ($2,275) + Escrows
Dépense locataire (Année 1)$2,522/moRent + Renter Insurance
Écart mensuel (Année 1)$1,012/moSurplus mensuel disponible pour investissement côté locataire
Analyse financière stratégique & Bilan patrimonial

Compte tenu de l'écart actuel entre le rendement des marchés financiers et la valorisation immobilière, rester locataire tout en investissant méthodiquement l'apport et l'épargne mensuelle sur des indices boursiers génère une liquidité supérieure et un patrimoine net plus élevé sur l'ensemble de l'horizon de 30 ans.

Scénarios macroéconomiques de simulation (Stress Test)
Seuil de rentabilité30+ ans
Gain patrimonial net à terme-$37,545
Ratio Prix / Loyer (P/R)15.0x
Mensualité de crédit (Capital + Intérêts)$2,275/mois
Dépense mensuelle initiale (propriétaire)$3,496/mois
Apport initial total requis$101,250

Avertissement de modélisation financière : Cette simulation prend en compte les intérêts composés, les régimes fiscaux d'exonération de la résidence principale, les frais de notaire et le coût d'opportunité des capitaux investis. Les performances passées ne préjugent pas des rendements futurs. Consultez un conseiller en gestion de patrimoine (CGP/CFA) avant tout engagement patrimonial majeur.

Référence technique et guide d'architecture

Acheter ou Louer & Seuil de Rentabilité — Guide de référence

Comparez l'achat et la location immobilière avec notre simulateur. Calculez l'année de rentabilité, le coût d'opportunité, la valeur nette et votre patrimoine sur 30 ans.

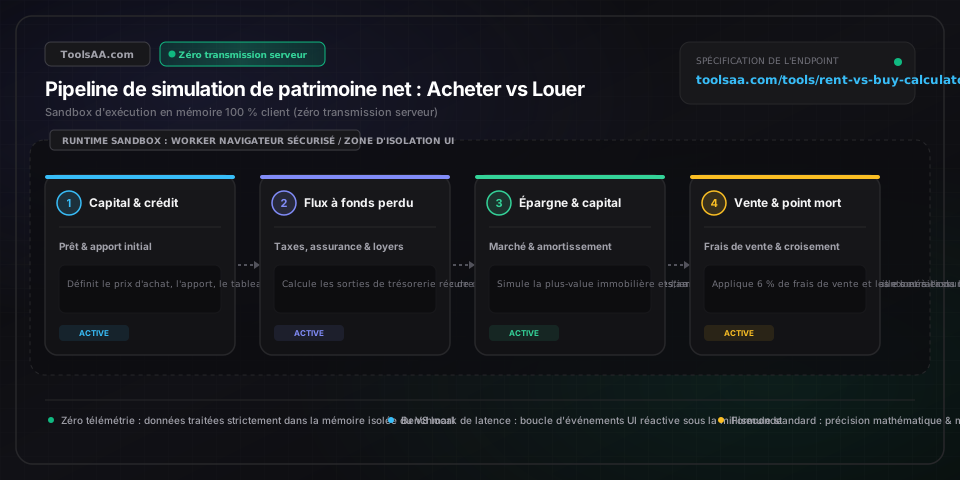
Acheter ou Louer & Seuil de Rentabilité — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Ratio Prix / Loyer (Multiple d'achat)Indicateur de valorisation (Prix du bien ÷ Loyer annuel)

Indicateur macroéconomique évaluant la surévaluation ou sous-évaluation du marché immobilier. Un ratio inférieur à 15 indique qu'acheter est financièrement avantageux ; entre 16 et 20 correspond à une zone d'équilibre neutre ; au-delà de 21, louer et placer son excédent de trésorerie sur les marchés financiers offre une efficacité patrimoniale supérieure.

Par défaut : 16,8
Coût irrécupérable du logement (Règle des 5 %)Pourcentage annuel du coût (% de la valeur du bien)

Mesure les dépenses à fonds perdus inhérentes à la propriété : environ 1 % de taxe foncière + 1 % de travaux et gros entretien + 3 % de coût du capital (intérêts d'emprunt ou coût d'opportunité de l'apport). Si le loyer annuel équivalent est inférieur à 5 % du prix d'achat, la location s'avère mathématiquement plus avantageuse.

Par défaut : 5,0 %
Coût d'opportunité du capital investiTaux de croissance annuel composé (TCAC %)

Rendement annuel auquel renonce l'acquéreur en immobilisant son apport personnel, ses frais de notaire et son différentiel d'effort d'épargne dans la pierre plutôt qu'en bourse sur un indice mondial diversifié (ex. MSCI World ou S&P 500 avec un rendement historique réel de 7 % à 10 %).

Par défaut : 7,5 %
Exonération de plus-value sur résidence principale (CGI art. 150 U)Plafond d'exonération fiscale (€)

En droit fiscal français (article 150 U du Code général des impôts), la plus-value réalisée lors de la vente de la résidence principale occupée au jour de la cession bénéficie d'une exonération totale et illimitée d'impôt sur le revenu et de prélèvements sociaux (17,2 %), constituant un levier patrimonial majeur sans équivalent.

Par défaut : Exonération totale (100 %)
Rythme d'amortissement du capital empruntéRatio mensuel capital amorti vs intérêts

Dans un prêt immobilier amortissable à taux fixe, les premières mensualités sont très majoritairement composées d'intérêts d'emprunt à fonds perdus et d'assurance emprunteur. Le seuil de rentabilité de l'achat s'accélère dès que la mensualité bascule principalement vers le remboursement du capital net, créant du véritable patrimoine net.

Par défaut : Inflexion vers l'année 7 à 10

Conseils de pro et bonnes pratiques

Intégrez les frais de friction à l'achat et à la revente

Les droits de mutation et frais de notaire (7 % à 8 % dans l'ancien, 2 % à 3 % dans le neuf) ajoutés aux honoraires d'agence à la revente (4 % à 6 %) créent une friction transactionnelle immédiate de 10 % à 14 %. Pour un horizon d'occupation inférieur à 5 ou 6 ans, cette friction initiale rend l'achat presque systématiquement défavorable par rapport à la location.

Simulez le coût d'opportunité du différentiel d'effort mensuel

Une erreur classique consiste à comparer uniquement la mensualité de crédit au loyer. Si être propriétaire coûte 2 500 €/mois (crédit, taxe foncière, assurance emprunteur, charges de copropriété, entretien) alors que la location équivalente coûte 1 700 €/mois, l'économie de 800 € par mois DOIT impérativement être placée (ex. sur un PEA ou une assurance-vie en ETF actions) pour comparer fidèlement la création de patrimoine net.

Prenez en compte la fiscalité locale et l'absence de déduction d'intérêts

Contrairement à l'investissement locatif, les intérêts d'emprunt d'une résidence principale ne sont plus déductibles du revenu imposable en France. En contrepartie, la plus-value à la revente est exonérée à 100 % (CGI art. 150 U). Veillez toutefois à intégrer la flambée de la taxe foncière locale, qui alourdit considérablement le coût de détention sans créer le moindre patrimoine.

Provisionnez les gros travaux et charges exceptionnelles (CapEx)

Contrairement au locataire dont les frais d'entretien lourd incombent au bailleur, le propriétaire doit faire face à des cycles de dépenses imprévues (ravalement de façade, toiture, remplacement de chaudière ou pompe à chaleur, ascenseur). Prévoyez systématiquement une réserve liquide dédiée représentant 1 % à 1,5 % de la valeur du logement chaque année.

Pièges courants et dépannage

⚠️Le simulateur indique « Aucun seuil de rentabilité atteint » sur l'ensemble des 30 ans

Cette situation survient lorsque le rendement anticipé des placements financiers (ex. 8 % ou 9 %) surpasse largement la revalorisation immobilière (ex. 2 %), en y ajoutant des charges de copropriété et une taxe foncière élevées. Ajustez le taux de rendement de l'épargne vers une moyenne historique réelle nette ou rehaussez l'appréciation immobilière pour vérifier l'existence d'un point d'inflexion.

⚠️L'année de rentabilité varie sensiblement selon la situation maritale (Célibataire ou Couple pacsé/marié)

La mutualisation des revenus et l'imposition commune (quotient familial) modifient le taux marginal d'imposition et la capacité d'emprunt, tout comme la répartition de l'apport en indivision. Si les deux conjoints épargnent individuellement sur des enveloppes défiscalisées (PEA, assurance-vie), le différentiel d'effort d'épargne cumulé peut légèrement décaler le seuil de bascule entre location et achat.

⚠️L'effort financier mensuel global du propriétaire est nettement plus élevé que le simple remboursement du crédit

Vérifiez que la taxe foncière annuelle, l'assurance emprunteur, l'assurance habitation et les charges de copropriété ne sont pas paramétrées à zéro. Pour un bien standard, ces dépenses annexes hors crédit représentent couramment 25 % à 40 % de la sortie de trésorerie mensuelle globale du propriétaire.

Foire aux questions (FAQ)

Comment calculer l'année de rentabilité entre achat et location ?▼

L'année de rentabilité (ou seuil de bascule) se calcule en comparant année après année l'évolution de deux patrimoines nets distincts : d'une part, la valeur nette liquidable du propriétaire (valeur vénale du bien revalorisée, déduction faite du capital restant dû et des frais de vente/agence d'environ 5 %) ; d'autre part, le portefeuille d'actifs du locataire (apport initial non versé et économies mensuelles de loyer placés et capitalisés au taux de rendement des marchés financiers). Le seuil de rentabilité correspond au mois exact où le patrimoine net de l'acquéreur dépasse celui du locataire.

Comment le ratio prix/loyer permet-il d'arbitrer entre acheter ou louer ?▼

Le ratio prix/loyer (ou multiple d'achat) s'obtient en divisant le prix d'achat tous frais compris par le loyer annuel d'un logement équivalent (équivalent au nombre d'années de loyer nécessaires pour payer le bien). Un ratio inférieur à 15 indique généralement que l'achat est très attractif. Entre 16 et 20, le marché est neutre et l'horizon de détention devient le facteur déterminant. Un ratio supérieur à 21 favorise nettement la location, incitant à placer son apport personnel sur des supports financiers diversifiés.

Quel est l'impact de la fiscalité sur le comparatif entre achat et location ?▼

En France, les intérêts d'emprunt pour une résidence principale ne sont plus déductibles des revenus imposables, et la taxe d'habitation sur la résidence principale a été supprimée, tandis que la taxe foncière reste exclusivement due par le propriétaire. L'avantage fiscal majeur de l'achat réside dans l'exonération totale de plus-value immobilière à la revente (CGI art. 150 U). Pour le locataire, l'arbitrage dépend de l'optimisation fiscale de son épargne financière grâce à des enveloppes fiscalement avantageuses comme le PEA (exonération d'impôt sur le revenu après 5 ans) ou l'assurance-vie, qui maximisent le rendement net de ses liquidités non immobilisées.

Pourquoi la location est-elle souvent plus avantageuse sur une courte durée ?▼

La location épargne les lourds frais de transaction irrécupérables liés à l'achat : 7 % à 8 % de frais d'acquisition et droits de mutation (« frais de notaire ») dans l'ancien, frais de dossier et de garantie bancaire (Crédit Logement ou hypothèque), complétés par 4 % à 6 % de commission d'agence immobilière lors de la revente. Sur une période d'occupation inférieure à 5 ou 7 ans, la plus-value naturelle du bien compense rarement ces 11 % à 14 % de frais aller-retour, faisant de la location une option financièrement plus sûre et plus rentable.

Comment intégrer l'entretien et les charges de copropriété dans l'achat ?▼

Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement : Cet outil est fourni exclusivement à des fins éducatives et informatives et ne constitue ni un conseil financier certifié, ni une offre de prêt contractuelle. Consultez un conseiller en gestion de patrimoine qualifié avant toute décision. Les experts financiers recommandent de provisionner chaque année entre 1 % et 2 % de la valeur du bien pour l'entretien courant et le renouvellement des équipements lourds (toiture, ravalement, chaudière). En copropriété, les charges courantes (syndic, ascenseur, entretien des parties communes) s'ajoutent intégralement à l'effort financier mensuel, car il s'agit de dépenses d'exploitation à fonds perdus qui ne valorisent pas votre patrimoine net.

Outils et utilitaires connexes

Tous les outils →