Comprar ou Alugar Imóvel & Breakeven
Painel de Controle Financeiro & Parâmetros
USD ($)

US Conventional (SALT Cap & Sec 121 Exemption)

1. Compra do Imóvel e Financiamento
$450,000
20%
$90,000
6.50%
3.0%7.0%12.0%
2.5%
$11,250
2. Custos Recorrentes e Manutenção
1.25%
$5,625/yr
$1,600
$150/mo
1.25%
$5,625/yr
3. Parâmetros de Aluguel e Inflação
$2,500/mo
3.5%
$22/mo
4. Premissas Macroeconômicas e Tributação
4%
8%
24%
6%
Comissão padrão de corretagem de 5% a 6% somada aos tributos de transferência
10 anos
1Y5Y10Y15Y20Y30Y
Vantagem de AlugarNo Ano 10

Alugar gera +$37,545 a mais em patrimônio líquido

Sem ponto de equilíbrio em 30 anos sob as premissas atuais de rentabilidade dos investimentos.

Posição do Proprietário (Compra) (Y10)4.0% CAGR de Valorização
$320,949Patrimônio líquido após quitar dívida e deduzir corretagem na venda
Valor Projetado do Imóvel$666,110
Saldo Devedor Restante$305,194
Desembolsos Acumulados$552,866
Custos Estimados de Venda$39,967
Posição do Locatário (Aluguel + Investimentos) (Y10)8.0% CAGR de Ações & Investimentos
$358,494Entrada + economia mensal aportadas com juros compostos em investimentos
Aluguel Mensal no Ano 10$3,407/mo
Aluguel Total Acumulado$357,399
Capital Inicial Disponível$98,750
Rendimento dos Juros Compostos$259,744
Dinâmica do Fluxo de Caixa Mensal (Ano 1 vs Fim do Período)
Custo Mensal do Proprietário (Ano 1)$3,534/moP&I ($2,275) + Escrows
Custo Mensal do Locatário (Ano 1)$2,522/moRent + Renter Insurance
Diferença Mensal no Ano 1$1,012/moEconomia mensal do locatário para investir
Avaliação Estratégica CFA & Análise de Horizonte

Com o diferencial atual entre a rentabilidade do mercado de ações e a valorização imobiliária, alugar combinado com aportes disciplinados em investimentos líquidos proporciona maior liquidez ajustada ao risco e maior acúmulo de patrimônio líquido ao longo de todo o período de 30 anos.

Cenários de Teste de Estresse Macroeconômico
Horizonte de Ponto de Equilíbrio30+ anos
Vantagem Patrimonial no Horizonte-$37,545
Razão Preço/Aluguel (Price-to-Rent)15.0x
Parcela do Financiamento (Principal + Juros)$2,275/mês
Desembolso Mensal Inicial (Proprietário)$3,496/mês
Desembolso Inicial Total (Entrada + Custos)$101,250

Aviso Legal e Financeiro: Esta simulação incorpora juros compostos, regimes tributários locais (como IRPF e isenções imobiliárias), custos de oportunidade e taxas inflacionárias. Rentabilidade passada não é garantia de retornos futuros. Consulte um planejador financeiro certificado (CFP/CFA) antes de tomar decisões relevantes de alocação de capital.

Referência técnica e guia de arquitetura

Simulador Comprar ou Alugar Imóvel — Guia de referência

Compare alugar versus comprar imóvel com nosso simulador financeiro. Calcule o ponto de equilíbrio (breakeven), custos de oportunidade, patrimônio líquido e riqueza em 30 anos.

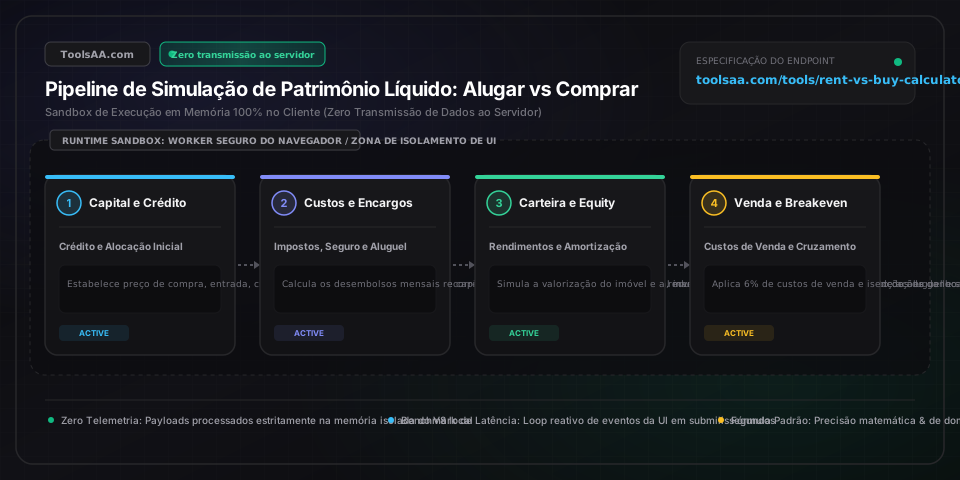
Simulador Comprar ou Alugar Imóvel — Guia de referência — Arquitetura em memória do lado do cliente e fluxo de dados

Parâmetros-chave e controles

Relação Preço/Aluguel (Múltiplo P/R)Múltiplo de Avaliação (Preço do Imóvel ÷ Aluguel Anual)

Métrica macroeconômica que avalia o valuation imobiliário. Um índice abaixo de 15 indica vantagem na compra; entre 16 e 20 representa uma zona neutra de transição; acima de 21 sinaliza que morar de aluguel e investir o excedente de capital oferece maior eficiência financeira.

Padrão: 16,8
Custo Irrecuperável da Moradia (Regra dos 5%)Percentual de Custo Anual (% do Valor do Imóvel)

Calcula o custo irrecuperável ("dinheiro a fundo perdido") de possuir um imóvel: aproximadamente 1% de IPTU/impostos patrimoniais + 1% de manutenção e reparos + 3% de custo de oportunidade do capital (juros do financiamento ou rendimento perdido do patrimônio líquido). Se o aluguel anual for inferior a 5% do valor do imóvel, morar de aluguel é matematicamente mais barato.

Padrão: 5,0%
Custo de Oportunidade do Capital PróprioTaxa de Retorno Anual Composta (CAGR %)

Taxa anual de rentabilidade a que se renuncia ao imobilizar recursos na entrada, custos cartorários/ITBI e parcelas do financiamento, em vez de investir em fundos de índice diversificados e renda fixa atrelada ao CDI/Selic ou índices globais (com retorno real histórico de 7% a 10% ao ano).

Padrão: 7,5%
Isenção de Ganho de Capital Imobiliário (Receita Federal / IRS §121)Teto de Isenção Fiscal sobre Lucro Imobiliário (R$ / $)

Pela legislação tributária brasileira (Receita Federal / Lei 11.196/2005) e normas internacionais (como a Seção 121 do IRS nos EUA), proprietários contam com isenção total de IRPF sobre ganho de capital na alienação de imóvel residencial se utilizarem os recursos na compra de outro em até 180 dias ou alienação de bem único até R$ 440.000 (ou até US$ 250.000 para solteiros e US$ 500.000 para casados no modelo norte-americano).

Padrão: R$ 440.000 / 180 dias ($250k / $500k)
Velocidade de Amortização do Principal (Curva Price/SAC)Proporção Mensal Amortização vs. Juros

Nos financiamentos habitacionais tradicionais com taxa fixa, as parcelas iniciais consistem quase inteiramente em juros irrecuperáveis e encargos. O ponto de virada (breakeven) acelera à medida que as parcelas mensais passam a amortizar majoritariamente o saldo devedor principal, acumulando patrimônio imobiliário líquido real.

Padrão: Inflexão no Ano 7-10

Dicas profissionais e melhores práticas

Contabilize os Custos de Entrada e Saída em Prazos Curtos

Custos de aquisição (ITBI, escritura e registro cartorário somando 3% a 5%) e corretagem imobiliária na revenda (5% a 6% padrão) criam uma fricção imediata de 8% a 11% sobre o valor da transação. Se o seu horizonte de permanência for inferior a 4 ou 5 anos, essa perda transacional quase sempre torna a compra financeiramente inferior ao aluguel.

Simule o Custo de Oportunidade do Diferencial de Fluxo de Caixa

Um erro frequente é comparar apenas a parcela do financiamento com o aluguel. Se o custo total de possuir o imóvel é de R$ 3.500/mês (financiamento, IPTU, condomínio, seguro e manutenção) e o aluguel equivalente custa R$ 2.400/mês, a economia mensal de R$ 1.100 DEVE ser religiosamente investida em ativos financeiros para viabilizar uma comparação justa contra a valorização do patrimônio imobiliário.

Avalie o Impacto Fiscal Real e a Falta de Dedução Marginal

Enquanto leis tributárias como o TCJA norte-americano elevaram a dedução padrão exigindo dívidas vultosas para viabilizar benefícios fiscais, no Brasil os juros de financiamento habitacional não são dedutíveis da base do IRPF. Logo, os juros bancários são pagos integralmente com capital líquido pós-impostos, reforçando a importância de analisar o Custo Efetivo Total (CET).

Crie uma Reserva para Despesas de Capital Extraordinárias (CapEx)

Diferentemente do inquilino, cujas despesas estruturais são absorvidas pelo locador, o proprietário assume ciclos concentrados de substituição de infraestrutura (telhado, instalações elétricas, encanamento e impermeabilização). Aloque anualmente de 1,0% a 1,5% do valor do imóvel em uma reserva líquida dedicada a emergências prediais.

Armadilhas comuns e solução de problemas

⚠️O simulador exibe Nunca Atinge o Ponto de Equilíbrio ao longo dos 30 anos

Isso ocorre quando a rentabilidade real líquida dos investimentos financeiros (ex: 9%+ a.a.) supera expressivamente a valorização do imóvel (ex: 2% a.a.), combinada com custos recorrentes elevados de taxa condominial e IPTU. Reduza a rentabilidade projetada dos investimentos para médias históricas ajustadas pela inflação ou calibre a valorização do imóvel para verificar se existe ponto de cruzamento.

⚠️O ano de equilíbrio muda bruscamente ao alterar o estado civil de Solteiro para Casado

A transição de estado civil altera regimes de declaração conjunta, tabelas de dedução padrão e faixas tributárias patrimoniais, o que dilui eventuais vantagens fiscais nos primeiros 5 anos de contrato e estende ligeiramente o prazo necessário para a compra empatar com a locação.

⚠️O desembolso financeiro mensal do comprador é muito superior ao valor esperado da parcela

Verifique se IPTU anual, seguro habitacional obrigatório (MIP e DFI) e taxas de condomínio mensais não foram configurados como zero. Em um imóvel residencial típico, despesas operacionais além da prestação bancária pura respondem por 30% a 45% do desembolso mensal total de moradia.

Perguntas frequentes (FAQ)

Como calcular o ano de ponto de equilíbrio (breakeven) entre alugar e comprar?▼

O ano de ponto de equilíbrio é calculado acompanhando duas trajetórias paralelas de evolução patrimonial ano a ano: o patrimônio líquido liquidável do comprador (valor de mercado projetado do imóvel menos o saldo devedor restante do financiamento e 6% de custos de comissão e desinvestimento) contra a carteira de investimentos acumulada do inquilino (valor da entrada somado à economia mensal de fluxo de caixa, rentabilizados à taxa composta de mercado). O ponto de equilíbrio exato ocorre no mês em que o patrimônio do comprador supera a carteira do inquilino.

Como a relação preço sobre aluguel (P/R) define se vale mais a pena comprar ou alugar?▼

A relação preço sobre aluguel é calculada dividindo o valor de compra do imóvel pelo custo anual de alugar uma residência equivalente. Um indicador abaixo de 15 sinaliza que a aquisição é geralmente mais vantajosa. Um índice entre 16 e 20 representa um mercado equilibrado, em que o tempo planejado de moradia define o melhor caminho. Já uma relação de 21 ou superior favorece fortemente morar de aluguel e aplicar o valor da entrada em fundos de índice e renda fixa de alta liquidez.

Como as deduções fiscais e juros de financiamento impactam o cálculo de alugar vs. comprar?▼

O impacto tributário varia de acordo com o país: em regimes tributários que permitem dedução de juros hipotecários, o benefício só é efetivo se as deduções detalhadas superarem a dedução padrão. No Brasil, embora os juros de financiamento habitacional não sejam dedutíveis na declaração de ajuste anual do IRPF, o proprietário usufrui de desonerações estratégicas na alienação, como a isenção de ganho de capital na venda residencial condicionada à aquisição de outro imóvel em até 180 dias (Lei 11.196/2005) ou venda de imóvel único de até R$ 440.000, protegendo o ganho patrimonial no momento do desinvestimento.

Por que morar de aluguel costuma ser financeiramente mais vantajoso em prazos curtos?▼

O aluguel evita os pesados custos transacionais e irrecuperáveis da aquisição: entre 3% e 5% na entrada (ITBI, escritura pública e registros em cartório de imóveis), além de 5% a 6% em taxa de corretagem e certidões na revenda. Em horizontes inferiores a 5 anos, a valorização histórica regular dos imóveis raramente é suficiente para compensar esse atrito transacional conjunto de 8% a 11%, fazendo do aluguel a opção de menor risco financeiro e maior liquidez.

Como custos de manutenção e taxas de condomínio devem ser considerados na compra de um imóvel?▼

Aviso Legal: Esta ferramenta é fornecida estritamente para fins educacionais e informativos e não constitui recomendação financeira profissional nem oferta de financiamento. Consulte um consultor financeiro certificado antes de assumir compromissos patrimoniais. Especialistas em finanças pessoais recomendam provisionar entre 1% e 2% do valor total do imóvel anualmente para manutenção preventiva e reposição de infraestrutura depreciada (telhados, climatização, encanamento e acabamentos). Em condomínios, a taxa condominial deve ser somada diretamente aos custos mensais de moradia, visto que corresponde a uma despesa operacional irrecuperável que não contribui para a formação de patrimônio líquido.

Ferramentas e utilitários relacionados

Todas as ferramentas →