Mieten oder Kaufen Rechner & Break-Even
Finanz-Leitstand & Modellparameter
USD ($)

US Conventional (SALT Cap & Sec 121 Exemption)

1. Immobilienkauf & Baufinanzierung
$450,000
20%
$90,000
6.50%
3.0%7.0%12.0%
2.5%
$11,250
2. Laufende Nebenkosten & Instandhaltung
1.25%
$5,625/yr
$1,600
$150/mo
1.25%
$5,625/yr
3. Miet-Ausgangslage & Mietsteigerung
$2,500/mo
3.5%
$22/mo
4. Makroökonomie, Renditen & Steuern
4%
8%
24%
6%
Übliche Maklerprovision, Notargebühren und Abgaben beim Verkauf
10 Jahre
1Y5Y10Y15Y20Y30Y
MietvorteilNach Jahr 10

Mieten bringt +$37,545 mehr Nettovermögen

Keine Break-Even-Schwelle innerhalb von 30 Jahren unter den gewählten Renditeannahmen.

Käuferposition (Y10)4.0% Wertsteigerung p.a.
$320,949Netto-Liquidationserlös nach Maklergebühren und Kredittilgung
Prognostizierter Immobilienwert$666,110
Verbleibende Restschuld$305,194
Kumulierte Gesamtausgaben$552,866
Geschätzte Verkaufskosten$39,967
Mieterposition (Y10)8.0% Aktienrendite p.a.
$358,494Eigenkapital + monatliche Barersparnis am Kapitalmarkt investiert
Monatsmiete in Jahr 10$3,407/mo
Gezahlte Gesamtmiete$357,399
Eingesetztes Startkapital$98,750
Zinseszinseffekt & Wertzuwachs$259,744
Monatlicher Cashflow-Vergleich (Jahr 1 vs. Haltedauer)
Käuferausgaben (1. Jahr)$3,534/moP&I ($2,275) + Escrows
Mieterausgaben (1. Jahr)$2,522/moRent + Renter Insurance
Monatliche Differenz im 1. Jahr$1,012/moMonatlicher Investitionsüberschuss des Mieters
Strategische CFA-Bewertung & Zeithorizont-Analyse

Unter der aktuellen Spanne zwischen Aktienmarktrenditen und Immobilienwertsteigerung bietet Mieten in Verbindung mit diszipliniertem ETF-Investieren über den gesamten 30-Jahres-Horizont eine überlegene risikobereinigte Liquidität und Vermögensbildung.

Makroökonomische A/B-Stresstests
Break-Even-Horizont30+ Jahre
Nettovorteil am Zeithorizont-$37,545
Kaufpreis-Miete-Verhältnis (Vervielfältiger)15.0x
Monatliche Annuitätenrate (Zins + Tilgung)$2,275/Monat
Monatliche Ausgaben Käufer (Jahr 1)$3,496/Monat
Gesamter Eigenkapitalbedarf beim Kauf$101,250

Hinweis zur Finanzmodellierung: Diese Simulation berücksichtigt Zinseszinsen, steuerliche Regelungen, Nebenkosten und Opportunitätskosten. Vergangene Marktrenditen garantieren keine zukünftigen Ergebnisse. Konsultieren Sie vor wesentlichen Kapitalentscheidungen einen lizenzierten Finanz- oder Anlageberater (CFP/CFA).

Technische Referenz & Architektur-Leitfaden

Mieten oder Kaufen Rechner & Guide

Vergleichen Sie Mieten und Kaufen mit unserem Mieten-oder-Kaufen-Rechner. Berechnen Sie Breakeven-Jahr, Opportunitätskosten, Eigenkapitalaufbau und den 30-Jahre-Vermögensvergleich.

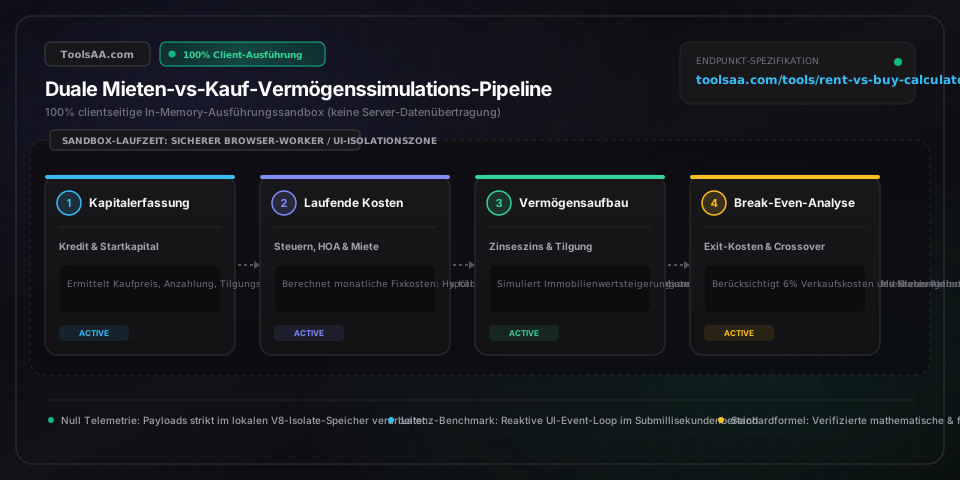
Mieten oder Kaufen Rechner & Guide — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

Kaufpreisfaktor (Mietmultiplikator)Marktbewertungskennzahl (Kaufpreis ÷ Jahreskaltmiete)

Ein makroökonomischer Maßstab zur Bewertung des Immobilienmarkts. Ein Kaufpreisfaktor unter 20 deutet auf ein attraktives Kaufpreisniveau hin; 20 bis 25 kennzeichnet ein neutrales Übergangsumfeld; Werte ab 26 signalisieren, dass Mieten und das Investieren des freien Kapitals in renditestarke Anlagen eine überlegene Kapitaleffizienz bieten.

Standard: 20,5
Laufende ungedeckte Wohnkosten (5%-Regel)Jährliche Kostenquote (% des Immobilienwerts)

Beziffert die unwiederbringlichen Wohnkosten des Eigentümers nach der finanzmathematischen 5%-Regel: ca. 1 % Grundsteuer und Abgaben + 1 % bis 1,5 % laufende Instandhaltung & Reparaturen + ca. 3 % Kapitalkosten (Darlehenszins oder Eigenkapital-Opportunitätskosten). Liegt die Jahreskaltmiete unter 5 % des Kaufpreises, ist Mieten mathematisch günstiger.

Standard: 5,0 %
Opportunitätskosten des EigenkapitalsJährliche Wachstumsrate (CAGR %)

Die entgangene jährliche Rendite, wenn Eigenkapital für Anzahlung, Kaufnebenkosten (Grunderwerbsteuer, Notar, Makler) und monatliche Ratenaufschläge gebunden wird, statt es in breit diversifizierte Welt-Aktienindizes (z. B. MSCI World mit historischer Realrendite von 7 % bis 9 %) zu investieren.

Standard: 7,5 %
Steuerfreier Verkaufsgewinn bei Eigennutzung (§ 23 EStG)Steuerliche Freistellungsgrenze (€)

Nach deutschem Steuerrecht (§ 23 Abs. 1 EStG) sind Veräußerungsgewinne bei Eigennutzung im Verkaufsjahr und den beiden Vorjahren zu 100 % einkommensteuerfrei. Im US-Recht (IRS §121) sind Gewinne bis zu 250.000 $ (Alleinstehende) bzw. 500.000 $ (Verheiratete) nach 2 von 5 Jahren Eigennutzung steuerbefreit.

Standard: 100 % steuerfrei (§ 23 EStG) / 500.000 €
Tilgungsdynamik & Zins-Tilgungs-KipppunktMonatliches Zins-Tilgungs-Verhältnis

Bei klassischen Annuitätendarlehen besteht die Monatsrate in den Anfangsjahren fast ausschließlich aus verlorenen Zinszahlungen. Der Breakeven-Wendepunkt beschleunigt sich spürbar, sobald mit sinkender Restschuld die Tilgungsquote dominiert und substanzielles Eigenkapital aufgebaut wird.

Standard: Wendepunkt nach 7–10 Jahren

Profi-Tipps & Best Practices

Erwerbsnebenkosten und Transaktionsverluste bei kurzen Zeithorizonten einpreisen

Kaufnebenkosten (Grunderwerbsteuer 3,5 % bis 6,5 %, Notar- und Grundbuchkosten ca. 1,5 % bis 2,0 % sowie Maklerprovision bis 3,57 %) erzeugen sofort einen unwiederbringlichen Transaktionsverlust von 8 % bis 12 % des Kaufpreises. Beträgt der geplante Wohnhorizont unter 5 bis 7 Jahre, kann die normale Wertsteigerung diese Reibungsverluste fast nie kompensieren, was Mieten wirtschaftlich überlegen macht.

Opportunitätskosten der monatlichen Liquiditätsdifferenz konsequent anlegen

Ein fataler Rechenfehler ist der alleinige Vergleich von Kaltmiete und Kreditrate. Wenn Eigentum monatlich 2.800 € kostet (Darlehenstilgung, Zins, Grundsteuer, Versicherung, nicht umlegbares Hausgeld, Instandhaltung) und die Mietwohnung 1.800 €, muss die monatliche Ersparnis von 1.000 € verbindlich in den Kapitalmarkt (z. B. ETF-Sparplan) fließen, um einen mathematisch fairen Vermögensvergleich zu ermöglichen.

Steuerliche Abzugsfähigkeit von Hypothekenzinsen realistisch bewerten

Im deutschen Steuerrecht können Zinsen für selbstgenutztes Wohneigentum (§ 10e EStG historisch ausgelaufen) nicht als Werbungskosten oder Sonderausgaben abgesetzt werden – anders als bei vermieteten Anlageimmobilien. US-Vergleiche, bei denen Hypothekenzinsen bis 750.000 $ Kredithöhe das zu versteuernde Einkommen mindern, lassen sich daher nicht auf deutsche Selbstnutzer übertragen.

Rücklagenpuffer für unvorhersehbare Großinstandhaltungen (CapEx) vorhalten

Anders als Mieter tragen Eigentümer das volle finanzielle Risiko für zyklische Großsanierungen wie Heizungsanlagen, Dacheindeckungen oder Rohrleitungen. Bilden Sie hierfür jährlich eine liquide Instandhaltungsrücklage von 1,0 % bis 1,5 % des Immobilienwerts (bzw. 10 bis 15 € pro Quadratmeter Wohnfläche), um Sonderumlagen ohne Notkredite bewältigen zu können.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Der Rechner zeigt über den gesamten 30-Jahre-Horizont keinen Breakeven-Zeitpunkt an

Dies tritt auf, wenn die angenommene ETF- oder Aktienrendite (z. B. 8 % p.a.) die Immobilienwertsteigerung (z. B. 2 % p.a.) bei gleichzeitig hohen Kaufnebenkosten und Instandhaltungsquoten massiv übertrifft. Senken Sie die angenommene Kapitalmarktrendite auf ein inflationsbereinigtes Niveau oder passen Sie die Wertsteigerung der Immobilie an, um einen Schnittpunkt zu ermitteln.

⚠️Der Breakeven-Zeitpunkt verschiebt sich bei Änderung des Steuer- oder Familienstatus drastisch

In Steuersystemen mit Grundfreibetragsverdopplung oder Zusammenveranlagung (wie dem deutschen Ehegattensplitting oder US-Standardabzügen) verändern veränderte Grenzsteuersätze die relative Vorteilhaftigkeit von Abzügen und Liquiditätsrückflüssen in den ersten fünf Finanzierungsjahren.

⚠️Der monatliche Gesamtaufwand für Wohneigentum liegt deutlich über der reinen Kreditrate

Prüfen Sie, ob Grundsteuer, Gebäudeversicherungen, nicht umlegbare Hausgeldanteile sowie private Instandhaltungsrücklagen korrekt erfasst wurden. Bei einer typischen Immobilie machen diese nicht-kreditbezogenen Nebenkosten 25 % bis 40 % der gesamten monatlichen Wohnkosten aus.

Häufig gestellte Fragen (FAQ)

Wie wird das Breakeven-Jahr zwischen Mieten und Kaufen berechnet?▼

Das Breakeven-Jahr wird durch die jährliche Gegenüberstellung zweier paralleler Nettovermögenspfade berechnet: dem liquidierbaren Nettovermögen des Käufers (geschätzter Immobilienmarktwert abzüglich verbleibender Restschuld und ca. 3 % bis 5 % Verkaufskosten) gegenüber dem akkumulierten Anlageportfolio des Mieters (ursprüngliche Eigenkapitalsumme plus monatliche Kostenersparnis, verzinst mit der Rendite des Kapitalmarkts). Der Breakeven-Punkt ist der exakte Monat, ab dem das Vermögen des Eigentümers das Mieter-Portfolio dauerhaft übersteigt.

Welche Rolle spielt der Kaufpreisfaktor bei der Entscheidung zwischen Miete und Kauf?▼

Der Kaufpreisfaktor (Mietmultiplikator) berechnet sich als Kaufpreis geteilt durch die jährliche Kaltmiete einer vergleichbaren Immobilie. Ein Faktor unter 20 deutet meist auf ein günstiges Kaufumfeld hin. Ein Verhältnis zwischen 20 und 25 markiert einen Übergangsbereich, in dem Finanzierungszins und Haltedauer ausschlaggebend sind. Bei einem Faktor von 26 oder höher ist das Mieten und konsequente Investieren des Eigenkapitals in breit gestreute Indexfonds rein finanzmathematisch im Vorteil.

Wie beeinflussen Hypothekenzinsen und Steuern den Mieten-oder-Kaufen-Vergleich?▼

In Deutschland sind Finanzierungszinsen für selbstgenutzte Wohnimmobilien steuerlich nicht absetzbar, dafür ist der spätere Veräußerungsgewinn nach § 23 EStG bei Eigennutzung steuerfrei. Im US-Recht können Zinsen auf die ersten 750.000 $ Darlehenssumme geltend gemacht werden, sofern sie die Pauschalbeträge übersteigen. Ein hohes Zinsniveau verteuert die monatliche Annuität drastisch und verzögert den Breakeven-Zeitpunkt für Käufer um mehrere Jahre.

Warum ist Mieten bei kurzen Haltedauern finanziell fast immer überlegen?▼

Mieten vermeidet die hohen, unumkehrbaren Transaktionskosten des Immobilienerwerbs: Grunderwerbsteuer (3,5 % bis 6,5 %), Notar- und Grundbuchkosten (ca. 1,5 % bis 2 %) sowie Maklerprovisionen (bis 3,57 %) beim Kauf plus spätere Veräußerungsspesen. Bei einer Wohndauer von unter 5 bis 7 Jahren reicht die marktübliche Immobilienwertsteigerung so gut wie nie aus, um diese 8 % bis 12 % Erwerbsnebenkosten auszugleichen, sodass Mieter mit flexibler Kapitalanlage deutlich besser dastehen.

Wie sollten Instandhaltungskosten und Hausgeld beim Immobilienkauf einkalkuliert werden?▼

Hinweis: Dieses Berechnungstool dient ausschließlich Bildungs- und Informationszwecken und stellt keine formelle Finanz-, Steuer- oder Anlageberatung dar. Bitte konsultieren Sie vor finanziellen Entscheidungen einen qualifizierten Finanz- oder Honorarberater. Finanzexperten empfehlen, jährlich 1,0 % bis 1,5 % des Immobilienwerts (oder 10 bis 15 €/m²) für laufende Reparaturen und langfristige Sanierungen (Dach, Heizung, Fassade) einzuplanen. Bei Eigentumswohnungen muss das monatliche Hausgeld – insbesondere die WEG-Instandhaltungsrücklage und Verwaltungskosten – vollständig als ungedeckte Betriebskosten verbucht werden, da es kein liquidierbares Eigenkapital aufbaut.

Verwandte Tools & Hilfsprogramme

Alle Tools →