Ciclo de Conversão de Caixa (CCC)
Finanças Corporativas

Ciclo de Conversão de Caixa (CCC)

Calcule o Ciclo de Conversão de Caixa (CCC), Prazo Médio de Estoque (DIO), Prazo Médio de Recebimento (DSO) e Prazo Médio de Pagamento (DPO). Libere capital de giro retido com modelagem interativa de cenários.

Custo de Capital (WACC)
8.50%(Taxa Efetiva Anualizada (APY) 8.84%)
1.0%8.5% (Benchmark Setorial)15.0%25.0%
Parâmetros dos Indicadores Diretos
Giro de Estoques 14.0x/Base Anual (Dias)

Fórmula: (Estoque Médio / CPV) × 365 dias

Giro de Contas a Receber 104.3x/Base Anual (Dias)

Fórmula: (Contas a Receber Médias / Receita a Prazo) × 365 dias

Giro de Contas a Pagar 6.3x/Base Anual (Dias)

Fórmula: (Contas a Pagar Médias / CPV) × 365 dias

Ciclo de Conversão de Caixa
-28.5dias
Float Negativo
Ciclo Operacional
29.5dias
DIO 26.0 + DSO 3.5
Capital de Giro Retido
-$1,155,288
Float de Fornecedores
Custo de Financiamento
-$102,117
-$280/dia

Linha do Tempo do Ciclo Operacional

Linha do tempo do ciclo operacional e financeiro, ilustrando a defasagem temporal entre o pagamento a fornecedores e a liquidação das vendas.

DIO (26.0d) DSO (3.5d) DPO (58.0d)
Prazo Médio de Estoque (PME / DIO)DIO 26.0dDSO 3.5dPrazo Médio de Recebimento (PMR / DSO)DPO 58.0dFinanciamento por Fornecedores (PMP / DPO)Float = -28.5d ($1,155,288 dias de float)Dia Zero
Análise Financeira e Parecer CFA

Excelente liquidez: a empresa opera com ciclo de caixa negativo, financiando suas atividades com o crédito dos fornecedores.

Cálculo Seguro e Privado
Ciclo Operacional$60,603$5,357 PME + PMR (Tempo decorrido da estocagem até o recebimento da receita)
Ciclo de Conversão de Caixa (CCC)-$280/diaNecessidade líquida de financiamento da operação (CO - PMP)
Custo de Oportunidade do Giro8.84%8.50% monthly Volume de capital imobilizado corrigido pelo CDI / taxa Selic

Processamento Local

Cálculo de alta performance executado exclusivamente na memória do navegador.

Zero Envio a Servidores

Seus dados financeiros permanecem 100% locais, sem qualquer transmissão externa.

Exportação Pronta para Uso

Formatos estruturados e otimizados para integração direta em relatórios e planilhas.

Referência técnica e guia de arquitetura

Ciclo de Conversão de Caixa (CCC) — Guia de referência

Calcule o Ciclo de Conversão de Caixa (CCC), o Prazo Médio de Estoque (DIO), o Prazo de Recebimento (DSO) e o Prazo de Pagamento (DPO). Libere capital de giro retido com simulações interativas de cenários.

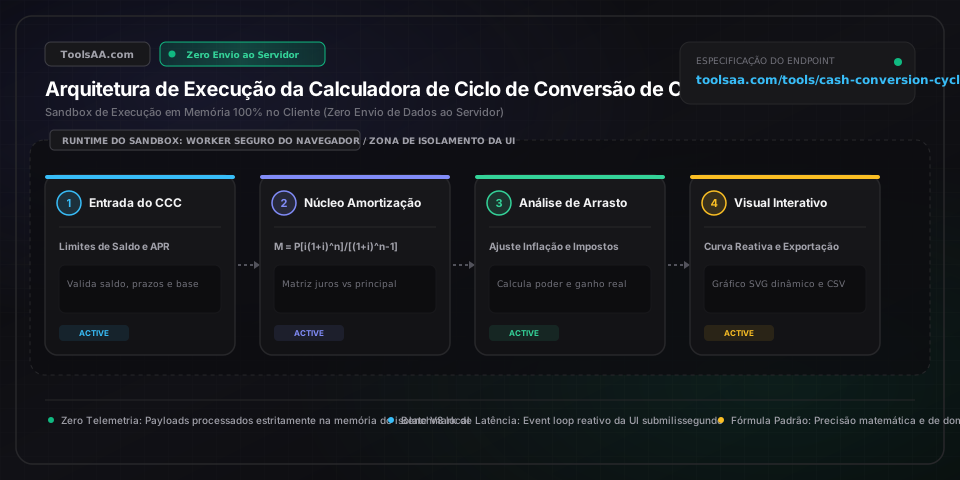
Ciclo de Conversão de Caixa (CCC) — Guia de referência — Arquitetura em memória do lado do cliente e fluxo de dados

Parâmetros-chave e controles

Média de Contas a Receber (R$)Saldo Contábil (Valor Contábil Líquido - IFRS / CPC / US GAAP)

Contas a receber brutas deduzidas das perdas estimadas com créditos de liquidação duvidosa (PECLD) sob o CPC 48 / IFRS 9 ou ASC 326 (CECL). Calculado pela média aritmética dos saldos inicial e final do período, ou idealmente pela média móvel ponderada de 13 meses para eliminar maquiagens de sazonalidade (window-dressing). As metas operacionais situam-se tipicamente entre 30 e 45 dias de faturamento; saldos superiores a 60 dias alertam para lentidão de cobrança e risco acentuado de inadimplência.

Padrão: R$ 1.250.000
Receita Operacional Líquida a Prazo (R$)Métrica da DRE (Acumulado dos Últimos Doze Meses - UDM / TTM)

Faturamento bruto total reconhecido estritamente em vendas a prazo ao longo do horizonte de apuração (período-base padrão de 365 dias). Vendas à vista no caixa (PDV), transferências instantâneas (como Pix) e liquidações imediatas por cartão de débito devem ser excluídas deste denominador para não reduzir artificialmente o Prazo Médio de Recebimento (DSO/PMRV).

Padrão: R$ 12.000.000
Estoque Médio de Mercadorias (R$)Ativo Circulante (Menor entre o Custo e o Valor Realizável Líquido - CPC 16 / IAS 2)

Valor contábil acumulado de matérias-primas, produtos em elaboração (WIP) e produtos acabados. No caso de entidades sob US GAAP que adotem o método UEPS (LIFO), os analistas devem ajustar o saldo adicionando a Reserva LIFO divulgada em notas explicativas para converter a avaliação ao custo de reposição corrente (equivalente ao PEPS / FIFO), garantindo a comparabilidade internacional.

Padrão: R$ 2.000.000
Custo das Mercadorias Vendidas Anual (CMV/CPV) (R$)Fluxo Periódico da DRE (Normas IFRS / CPC / US GAAP)

Custos diretos de aquisição, mão de obra fabril direta e gastos gerais de fabricação (CIF) incorridos no exercício, excluindo expressamente despesas operacionais administrativas e com vendas (SG&A). O CMV/CPV atua como denominador padronizado para os Dias de Estoque (DIO) e Dias de Fornecedores (DPO), assegurando perfeita correspondência contábil com os ativos do balanço.

Padrão: R$ 8.000.000
Média de Fornecedores a Pagar (R$)Passivo Operacional Circulante (Apenas Obrigações Comerciais)

Obrigações comerciais devidas a fornecedores por insumos, matérias-primas e serviços diretos sob condições de faturamento diferido. Provisões tributárias, encargos trabalhistas, dívidas bancárias de curto prazo e receitas antecipadas devem ser expurgadas para isolar exclusivamente o crédito mercantil operacional sem juros oferecido pela cadeia produtiva.

Padrão: R$ 1.000.000
Duração do Período Contábil (Dias)Horizonte de Exercício / Calendário

Número exato de dias do intervalo contábil sob análise: 365 dias para anos civis convencionais, 366 dias para anos bissextos, 90 ou 91,25 dias para fechamentos trimestrais, ou 30 dias para balancetes mensais. Em avaliações trimestrais, deixar de ajustar as variáveis de fluxo pelo fator proporcional de dias gera distorções de cálculo em torno de 400%.

Padrão: 365

Dicas profissionais e melhores práticas

O Custo Oculto do Desconto Financeiro: Avalie a Taxa Efetiva do Prazo Fornecedor

Abrir mão de descontos por pagamento antecipado para alongar artificialmente o DPO destrói valor econômico. Sob condições comerciais clássicas de '2/10 líquido 30' (2% de abatimento para quitação em 10 dias ou valor integral em 30 dias), pagar no 30º dia acarreta um custo de captação anualizado de 44,59% ao ano: ((1 + 2/98)^(365/20)) - 1 = 44,59%. A menos que o custo de capital da sua empresa (WACC) ou a rentabilidade de aplicações de liquidez imediata supere 44,6% a.a., reter o pagamento para expandir o DPO gera destruição líquida de caixa. Negocie prazos mais amplos mediante repactuação estrutural de contratos (ex.: 60 dias líquidos ou risco sacado / forfaiting), em vez de abrir mão de bonificações de pronto pagamento.

Neutralize Distorções de Fim de Exercício com Médias Móveis de 13 Meses

Calcular o CCC a partir de balanços patrimoniais anuais estáticos produz distorções severas. Departamentos financeiros costumam restringir pedidos de compra, queimar estoques de segurança e antecipar recebíveis às vésperas do fechamento contábil para comprimir temporariamente o CCC e inflar o fluxo de caixa operacional auditado. Para apurar a cadência operacional autêntica, calcule DIO, DSO e DPO com base em médias móveis de 13 meses ou saldos trimestrais ponderados: Saldo Médio = (Inicial + 2*T1 + 2*T2 + 2*T3 + Final) / 8. Análises pontuais subestimam as necessidades de capital de giro (NCG) nos picos sazonais em 25% a 45%.

Monetize a Liquidez Desbloqueada para Liquidar Dívidas e Ampliar o FCF

Encurtar o CCC em 15 dias sobre uma receita anual de R$ 50 milhões desbloqueia exatamente R$ 2.054.795 em liquidez líquida permanente (15 * (R$ 50 mi / 365)). Direcionar esses recursos liberados para amortizar linhas de crédito rotativo indexadas a CDI + 3,5% ao ano (ex.: custo financeiro total em torno de 14% a 16% a.a.) produz uma economia imediata e recorrente de despesas com juros antes dos impostos. Esse aporte de liquidez não dilutivo impulsiona diretamente a taxa de conversão de EBITDA em Fluxo de Caixa Livre (FCF), sem impor covenants contratuais restritivos ou tributação sobre ganho de capital.

Monitore o Equilíbrio entre CCC Negativo e Risco de Quebra na Cadeia de Suprimentos

Embora operar com Ciclo de Conversão de Caixa negativo permita que referências de mercado financiem sua expansão utilizando o capital de giro de fornecedores, esticar unilateralmente o DPO além de 90 dias fragiliza parceiros comerciais críticos. Fornecedores descapitalizados frequentemente reagem embutindo sobretaxas implícitas de liquidez de 3% a 5% em cotações futuras, rebaixando a prioridade de atendimento durante gargalos logísticos ou exigindo garantias bancárias onerosas. Um CCC negativo de excelência deve decorrer primordialmente do giro veloz dos estoques (DIO reduzido) e de cobranças ágeis (DSO curto), e não do atraso predatório de duplicatas a pagar.

Armadilhas comuns e solução de problemas

⚠️Divergências Contábeis Internacionais: UEPS (LIFO) vs. PEPS (FIFO) Distorcem o Giro de Estoque

Companhias que divulgam demonstrações financeiras sob US GAAP frequentemente utilizam o método UEPS (LIFO), o qual subavalia estoques no balanço e inflaciona o CMV em cenários inflacionários, reduzindo artificialmente o DIO apurado em 15 a 35 dias na comparação com empresas sob IFRS/CPC, onde o UEPS é terminantemente vedado. Para padronizar a métrica: extraia a 'Reserva LIFO' das notas explicativas, apure o Estoque Ajustado = Estoque Reportado (LIFO) + Reserva LIFO Final, e recalcule o CMV Ajustado = CMV Reportado - Variação Líquida da Reserva LIFO antes de processar o DIO.

⚠️Subavaliação do DSO por Contaminação entre Vendas à Vista e a Prazo

Quando varejistas multicanal ou distribuidoras B2B consolidam receitas em dinheiro, Pix, cartões e faturamento a prazo em uma rubrica agregada de 'Receita Líquida Total', o DSO parece ficticiamente baixo, encobrindo a deterioração do aging list e o risco de crédito da base de clientes faturados. Corrija essa distorção isolando as Vendas a Prazo como denominador mandatório: DSO Real = (Média de Contas a Receber / Vendas Brutas a Prazo) * Dias do Período. Caso as vendas a prazo não venham segregadas nas notas, audite a composição etária dos títulos, acompanhando a fatia da carteira vencida há mais de 60 e 90 dias.

⚠️Algoritmos Financeiros Apontando CCC Negativo como Falha Contábil ou Insolvência

Modelos tradicionais de triagem financeira por vezes acusam inconsistência matemática quando o CCC resulta negativo, pois o DPO supera a soma do Ciclo Operacional (DIO + DSO). Contudo, em segmentos de alto giro (como redes supermercadistas, bens de consumo de giro rápido e grandes plataformas de e-commerce), o CCC negativo é um atestado de alta performance de tesouraria, evidenciando que a entrada de recursos de clientes ocorre bem antes da exigibilidade dos pagamentos a fornecedores. Certifique-se apenas de que a companhia apresente um Índice de Liquidez Seca equilibrado ((Disponibilidades + Aplicações + Recebíveis) / Passivo Circulante > 0,8) para salvaguardar a solvência caso limites de crédito comercial sofram restrições súbitas.

Perguntas frequentes (FAQ)

Como calcular o ciclo de conversão de caixa (CCC)?▼

Para calcular o Ciclo de Conversão de Caixa, soma-se o Prazo Médio de Estoque (DIO) ao Prazo Médio de Recebimento (DSO) e deduz-se o Prazo Médio de Pagamento a Fornecedores (DPO): CCC = DIO + DSO - DPO. Primeiramente, apura-se o DIO = (Estoque Médio / CMV) * 365, indicando o tempo que os produtos permanecem armazenados antes de serem faturados. Em segundo lugar, calcula-se o DSO = (Contas a Receber Médio / Vendas a Prazo) * 365, que mensura a quantidade média de dias para a liquidação financeira dos recebíveis. Por fim, calcula-se o DPO = (Fornecedores a Pagar Médio / CMV) * 365, apontando o prazo médio usufruído junto aos fornecedores. O resultado final indica exatamente por quantos dias o caixa da empresa permanece imobilizado nas operações.

Qual é o ciclo de conversão de caixa ideal por setor?▼

O referencial de Ciclo de Conversão de Caixa varia de acordo com as características estruturais de cada cadeia produtiva: empresas líderes no varejo alimentar (FMCG) e plataformas de e-commerce frequentemente operam com CCC entre -10 e -30 dias, enquanto indústrias de bens de capital pesados, infraestrutura e montadoras aeroespaciais demandam entre +60 e +120 dias em decorrência de ciclos fabris extensos. Redes de hipermercados, por exemplo, recebem vendas de consumidores em 1 a 3 dias (DSO) e giram seus estoques em 25 dias (DIO), operando com prazos de fornecedores de 45 dias (DPO), o que consolida um CCC altamente eficiente de -17 dias. O objetivo almejado é uma trajetória de encurtamento contínuo em relação aos pares de mercado sem comprometer os níveis de serviço ou o relacionamento com a cadeia de suprimentos.

O ciclo de conversão de caixa pode ser negativo e o que isso significa?▼

Sim, o Ciclo de Conversão de Caixa torna-se negativo quando o Prazo Médio de Pagamento (DPO) excede a totalidade do Ciclo Operacional (DIO + DSO), o que significa que o negócio converte suas vendas em dinheiro antes de quitar as faturas de fornecedores relativas aos mesmos produtos. Por exemplo, se uma organização atua com DIO de 15 dias, DSO de 5 dias e negocia prazos com fornecedores de 50 dias (DPO), seu CCC resultará em 15 + 5 - 50 = -30 dias. Essa defasagem de 30 dias gera uma alavancagem de capital de giro sem incidência de juros bancários financiada inteiramente pelos créditos comerciais, viabilizando expansões orgânicas robustas sem contrair endividamento bancário ou emitir ações dilutivas.

Qual é a diferença entre Ciclo Operacional e Ciclo de Conversão de Caixa?▼

O Ciclo Operacional quantifica o tempo total necessário para receber insumos, produzir bens e converter vendas a prazo em dinheiro na conta (Ciclo Operacional = DIO + DSO). Já o Ciclo de Conversão de Caixa isola estritamente a janela líquida em que os recursos monetários próprios do negócio ficam imobilizados após deduzir o fôlego financeiro propiciado pelos fornecedores (CCC = Ciclo Operacional - DPO). Em suma: enquanto o Ciclo Operacional mensura a eficiência produtiva e comercial da firma, o CCC traduz a eficiência de liquidez do capital de giro e o poder de barganha financeiro da tesouraria.

Como uma empresa pode encurtar seu ciclo de conversão de caixa para liberar liquidez?▼

Uma organização otimiza e encurta seu CCC mobilizando três alavancas operacionais coordenadas: 1) Reduzir o DIO mediante processos just-in-time (JIT), reposição orientada por dados de demanda e liquidação ativa de lotes obsoletos; 2) Acelerar o DSO por meio de faturamento eletrônico integrado, concessão de pequenos descontos financeiros para liquidação pontual (ex.: 1% a 2% para pagamento em até 10 dias) e monitoramento rigoroso de limites de crédito através de birôs em tempo real; e 3) Dilatar o DPO alinhando a execução de pagamentos exatamente às datas-limite de vencimento contratual (ex.: transitando de 30 para 60 dias) ou estruturando operações de risco sacado (confirming/reverse factoring) para resguardar a saúde financeira dos fornecedores.

Como o alongamento do prazo de fornecedores afeta o capital de giro e o CCC?▼

Aviso Legal: Esta ferramenta destina-se exclusivamente a propósitos informativos e educacionais, não representando consultoria financeira profissional ou proposta vinculante de operação de crédito. Recomendamos a consulta a um especialista credenciado antes da tomada de decisões empresariais. A dilação de contas a pagar amplia diretamente o DPO, encurtando o Ciclo de Conversão de Caixa dia por dia e recompondo a liquidez no balanço patrimonial. Para uma empresa com Custo das Mercadorias Vendidas anual de R$ 36,5 milhões (CMV diário de R$ 100.000), estender prazos médios de 30 para 60 dias expande o DPO em 30 dias e reduz o CCC em 30 dias, liberando instantaneamente R$ 3.000.000 em caixa represado (R$ 100.000 * 30 dias). Essa liquidez permanente reduz a dependência de cheque especial corporativo e linhas rotativas onerosas, proporcionando alívio imediato nas despesas financeiras com juros.

Ferramentas e utilitários relacionados

Todas as ferramentas →
Taxa Segura de Retirada (FIRE & SWR)finance

Calcule a taxa segura de retirada (SWR), patrimônio para aposentadoria, guardrails de Guyton-Klink, benchmarks do Estudo Trinity, arraste de taxas e risco da sequência de retornos.

Abrir ferramenta→
Calculadora Regra dos 40 (SaaS)finance

Calcule a pontuação da Regra dos 40 do seu SaaS com taxa de crescimento e margem de lucro. Compare com múltiplos de mercado, projete metas e modele o FCF.

Abrir ferramenta→
Calculadora de NRR & Retenção Líquidafinance

Calculadora de inteligência em Retenção Líquida de Receita (NRR/NDR) e Retenção Bruta (GRR) para SaaS. Modela a dinâmica de ARR e MRR de coortes com expansão (upsell), contração (downgrade) e cancelamento (churn). Inclui ponte waterfall de receita, indicador de eficiência SaaS Quick Ratio, projeção composta de decaimento de coorte a 5 anos, cálculo reverso de meta de expansão e matriz de sensibilidade com benchmarks do primeiro decil da BVP e OpenView.

Abrir ferramenta→
Calculadora de Canaleta de DrenagemUtilidade

Dimensione canaletas de drenagem pluvial, vazão de pico (Q=CIA), capacidade de vazão por Manning e diâmetro de saída com precisão técnica métrica e imperial.

Abrir ferramenta→
Calculadora de Inclinação de Telhadoconstruction

Calculadora interativa de fator de inclinação e caimento de telhado com análise e visualização em tempo real no navegador.

Abrir ferramenta→
Calculadora de Mourões & ConcretoUtilidade

Calcule a profundidade do mourão, diâmetro da escavação e sacos de concreto para cercas, decks e pergolados. Inclui drenagem com brita e regra de 1/3.

Abrir ferramenta→