Ciclo de Conversión de Efectivo (CCC)
Finanzas corporativas

Ciclo de Conversión de Efectivo (CCC)

Calcule el Ciclo de Conversión de Efectivo (CCC), Días de Inventario (DIO), Días de Cobro (DSO) y Días de Pago (DPO). Libere capital de trabajo inmovilizado mediante simulación interactiva de escenarios.

Coste de capital
8.50%(TAE equivalente 8.84%)
1.0%8.5% (Referencia sectorial)15.0%25.0%
Parámetros de Ratios Directos (CCC)
Rotación de inventario 14.0x/Años

Fórmula: (Inventario promedio / Coste de ventas) × 365 días

Rotación de cuentas por cobrar 104.3x/Años

Fórmula: (Cuentas por cobrar promedio / Ventas a crédito) × 365 días

Rotación de cuentas por pagar 6.3x/Años

Fórmula: (Cuentas por pagar promedio / Coste de ventas) × 365 días

Ciclo de Conversión de Efectivo (CCC)
-28.5días
Flotación negativa
Ciclo operativo (CO)
29.5días
DIO 26.0 + DSO 3.5
Capital de trabajo inmovilizado
-$1,155,288
Financiación de proveedores
Costo financiero del capital
-$102,117
-$280/día

Cronograma del Ciclo Operativo & CCC

Representación cronológica del ciclo operativo y del ciclo de conversión de efectivo (CCC).

DIO (26.0d) DSO (3.5d) DPO (58.0d)
Ciclo operativo (DIO + DSO)DIO 26.0dDSO 3.5dCrédito comercial de proveedores (DPO)DPO 58.0dExcedente de liquidez (Flotante neto)Flotante = -28.5d ($1,155,288 días de flotante)Día 0
Interpretación financiera (CFA)

Evaluación CFA: Ciclo de caja negativo. La empresa financia sus operaciones con crédito comercial de proveedores antes de pagarles, operando sin coste de capital circulante.

Cálculo local y confidencial en el navegador
Ciclo de Conversión de Efectivo (CCE)$60,603$5,357 Días netos para recuperar la inversión operativa
Ciclo operativo (CO)-$280/díaPeriodo medio de existencias y cobro (DIO + DSO)
Capital de trabajo inmovilizado8.84%8.50% monthly Financiación requerida para sostener la operativa

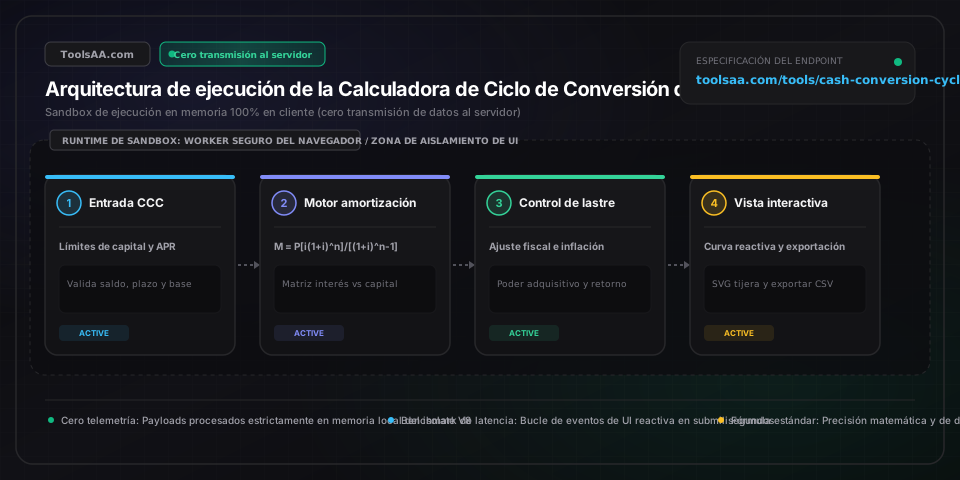
Procesamiento en el cliente

Cálculo de alto rendimiento ejecutado íntegramente en la memoria del navegador.

Cero transferencias al servidor

Todos los datos permanecen estrictamente locales sin comunicación con servidores externos.

Exportación lista para producción

Formatos de salida limpios y optimizados listos para su integración inmediata.

Referencia técnica y guía de arquitectura

Ciclo de Conversión de Efectivo (CCC) — Guía de referencia

Calcula el ciclo de conversión de efectivo (CCC), los días de inventario pendiente (DIO), los días de ventas pendientes de cobro (DSO) y los días de cuentas por pagar (DPO). Libera capital circulante atrapado mediante modelización interactiva de escenarios.

Ciclo de Conversión de Efectivo (CCC) — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Saldo medio de cuentas por cobrar (€)Saldo monetario (Valor neto contable según NIIF / US GAAP)

Cuentas por cobrar comerciales brutas menos las correcciones valorativas por pérdidas crediticias esperadas bajo NIIF 9 (o ASC 326 / CECL). Se calcula como la media aritmética de los saldos inicial y final del ejercicio, o preferiblemente como una media móvil ponderada de 13 meses para neutralizar el maquillaje contable estacional («window dressing»). Los objetivos operativos suelen oscilar entre 30 y 45 días de ventas; saldos superiores a 60 días denotan deterioro en la gestión de cobros y un elevado riesgo de morosidad.

Por defecto: 1.250.000 €
Ventas brutas a crédito / Ingresos anuales netos (€)Métrica de cuenta de resultados (Últimos doce meses)

Total de ingresos reconocidos procedentes exclusivamente de ventas en condiciones de crédito comercial durante el periodo analizado (ejercicio estándar de 365 días). Los cobros al contado en el punto de venta, transferencias bancarias anticipadas y liquidaciones inmediatas con tarjeta deben excluirse de este denominador para evitar subestimar artificialmente los días de ventas pendientes de cobro (DSO).

Por defecto: 12.000.000 €
Inventario medio de existencias (€)Saldo de activo corriente (Menor entre coste o valor neto realizable)

Valor contable acumulado de las existencias de materias primas, productos en curso (WIP) y productos terminados. Para empresas que aplican el método LIFO bajo US GAAP, los analistas deben ajustar este saldo sumando la reserva LIFO revelada en la memoria para normalizar la valoración de existencias a costes de reposición corrientes (equivalente a FIFO) y permitir la comparabilidad entre compañías.

Por defecto: 2.000.000 €
Coste de ventas anual (COGS) (€)Flujo periódico de cuenta de resultados (NIIF / US GAAP)

Costes directos de aprovisionamiento, mano de obra directa y costes indirectos de fabricación imputados durante el ejercicio contable, excluyendo estrictamente los gastos de administración y ventas (SG&A). El coste de ventas actúa como denominador estandarizado tanto para los días de inventario pendiente (DIO) como para los días de cuentas por pagar (DPO), garantizando la adecuada correlación con los saldos del balance de situación.

Por defecto: 8.000.000 €
Saldo medio de cuentas comerciales a pagar (€)Pasivo corriente operativo (Deudas comerciales únicamente)

Obligaciones comerciales contraídas con proveedores por materias primas, suministros y servicios directos de producción en condiciones de pago aplazado. Deben excluirse los gastos devengados pendientes de liquidación, deudas con la seguridad social y hacienda pública, tramos de deuda financiera a corto plazo e ingresos diferidos, con el fin de aislar con exactitud el crédito comercial operativo sin coste financiero concedido por proveedores.

Por defecto: 1.000.000 €
Duración del periodo contable (Días)Horizonte temporal fiscal / de calendario

Cómputo exacto de días del ejercicio contable evaluado: 365 días para ejercicios anuales estándar, 366 días para años bisiestos, 90 o 91,25 días para ciclos trimestrales, o 30 días para revisiones mensuales. En análisis trimestrales, omitir la proporcionalidad de las variables de flujo según la fracción de días correspondiente distorsiona los cálculos del ciclo en aproximadamente un 400 %.

Por defecto: 365

Consejos profesionales y mejores prácticas

El rendimiento ficticio de «2/10 neto 30»: compara la TAE de pronto pago con tu coste de capital

Renunciar a los descuentos por pronto pago ofrecidos por proveedores para dilatar artificialmente el DPO destruye valor económico. En condiciones comerciales estándar de «2/10 neto 30», pagar en el día 30 en lugar de deducir el 2 % en el día 10 implica un coste implícito de financiación del 44,59 % TAE: ((1 + 2/98)^(365/20)) - 1 = 44,59 %. Salvo que el coste medio ponderado de capital (WACC) de tu empresa o el rendimiento alternativo de la tesorería superen el 44,6 % TAE, retrasar el pago para elevar el DPO constituye una decisión destructiva de asignación de capital. Amplía plazos de pago únicamente mediante negociación contractual (ej. neto a 60 días o confirming / reverse factoring) y nunca sacrificando incentivos de pronto pago.

Neutraliza el maquillaje de cierre de ejercicio mediante medias de saldo de 13 meses

Calcular el CCC tomando balances anuales en una fecha estática genera sesgos contables materiales. Las direcciones financieras suelen paralizar compras, agotar existencias de seguridad y anticipar cobros vía factoring justo antes de la auditoría de cierre para reducir artificialmente el CCC reportado e inflar el flujo de caja operativo. Para evaluar la velocidad operativa real, calcula el DIO, el DSO y el DPO empleando una media móvil de 13 meses o saldos trimestrales ponderados: Saldo Medio = (Apertura + 2*T1 + 2*T2 + 2*T3 + Cierre) / 8. Los análisis basados en un único corte temporal subestiman habitualmente los requerimientos pico de capital circulante intrayual entre un 25 % y un 45 %.

Monetiza la liquidez atrapada para amortizar deuda variable y potenciar el flujo de caja libre

Reducir el CCC en 15 días sobre un volumen de facturación anual de 50 millones de euros libera exactamente 2.054.795 € de liquidez estructural permanente (15 * (50 M€ / 365)). Destinar este capital liberado a amortizar una línea de crédito revolving referenciada a euríbor/SOFR + 350 pb (ej. 8,5 % TAE variable) genera un ahorro financiero recurrente antes de impuestos de 174.658 €. Esta inyección de liquidez no dilutiva incrementa de forma directa la ratio de conversión de EBITDA a flujo de caja libre (FCF), sin asumir covenants bancarios restrictivos ni desencadenar hechos imponibles.

Supervisa el equilibrio entre la liquidez del CCC negativo y el riesgo de insolvencia de proveedores

Aunque sostener un ciclo de conversión de efectivo negativo permite a corporaciones como Amazon o Apple financiar su expansión con el capital circulante de sus proveedores, estirar unilateralmente el DPO por encima de los 90 días traslada tensiones críticas a la cadena de suministro. Los proveedores sobreexigidos suelen responder encareciendo las ofertas futuras con recargos financieros encubiertos del 3 % al 5 %, relegando la prioridad de entrega en roturas de stock o exigiendo cartas de crédito irrevocables. Un CCC negativo sólido debe lograrse acelerando la rotación de existencias (menor DIO) y optimizando el cobro a clientes (menor DSO), en lugar de incurrir en retrasos abusivos de pago.

Problemas comunes y soluciones

⚠️Distorsiones contables internacionales: LIFO bajo US GAAP frente a FIFO en NIIF distorsiona el DIO

Las compañías que reportan bajo US GAAP emplean con frecuencia el método contable LIFO (última entrada, primera salida), el cual deprime sistemáticamente el valor del inventario en balance e infla el coste de ventas en periodos inflacionistas, reduciendo de forma artificial el DIO calculado entre 15 y 35 días en relación con competidores bajo NIIF (donde la NIC 2 prohíbe taxativamente el uso de LIFO). Para conciliar ambos marcos: extrae la «reserva LIFO» revelada en las notas a los estados financieros, calcula el inventario ajustado = inventario LIFO declarado + reserva LIFO al cierre, y ajusta el coste de ventas = COGS declarado - variación neta de la reserva LIFO antes de calcular el DIO.

⚠️Subestimación del DSO por consolidar ingresos al contado y a crédito en el denominador

Cuando empresas omnicanal o modelos híbridos B2B/B2C agregan cobros al contado en caja, tarjetas de débito y ventas a crédito comercial en una única cifra agregada de «ingresos totales», el DSO resultante queda distorsionado a la baja, camuflando un envejecimiento estructural de la deuda y un riesgo latente de insolvencia en la cartera con crédito aplazado. Corrige este error aislando las ventas brutas a crédito como denominador exclusivo: DSO Real = (Saldo Medio de Cuentas por Cobrar / Ventas Brutas a Crédito) * Días del Periodo. Si las ventas a crédito no figuran desglosadas, contrasta el DSO con la matriz de antigüedad de saldos (aging schedule), monitorizando el porcentaje de deuda vencida a más de 60 y 90 días.

⚠️CCC negativo interpretado erróneamente como inconsistencia contable o alerta de insolvencia

Los algoritmos automatizados de scoring financiero catalogan en ocasiones un CCC negativo como un desajuste porque el DPO supera la duración total del ciclo operativo (DIO + DSO). En modelos de negocio de rotación intensiva (como distribución minorista, bienes de gran consumo / FMCG o fabricación bajo demanda), un CCC negativo constituye un indicador de excelencia en tesorería, evidenciando que los cobros a clientes financian las compras antes de que venzan las facturas de proveedores. Comprueba siempre que la compañía mantenga una ratio de test ácido adecuada ((Efectivo + Inversiones Financieras a Corto Plazo + Deudores Comerciales) / Pasivo Corriente > 0,8) para salvaguardar la solvencia inmediata si surgen disrupciones en las condiciones de crédito con proveedores.

Preguntas frecuentes (FAQ)

¿Cómo se calcula el ciclo de conversión de efectivo (CCC)?▼

Para calcular el ciclo de conversión de efectivo, suma los días de inventario pendiente (DIO) y los días de ventas pendientes de cobro (DSO), y resta los días de cuentas por pagar (DPO): CCC = DIO + DSO - DPO. En primer lugar, calcula el DIO = (Inventario Medio / COGS) * 365, que refleja el promedio de días que las existencias permanecen almacenadas antes de su venta. En segundo lugar, calcula el DSO = (Saldo Medio de Cuentas por Cobrar / Ventas Totales a Crédito) * 365, que mide el plazo medio requerido para cobrar las ventas a clientes. En tercer lugar, calcula el DPO = (Saldo Medio de Cuentas por Pagar / COGS) * 365, que cuantifica los días que tarda la empresa en liquidar sus deudas con proveedores. El resultado neto expresa el número exacto de días durante los cuales la liquidez operativa de la empresa permanece inmovilizada.

¿Qué se considera un buen ciclo de conversión de efectivo según el sector?▼

Un ciclo de conversión de efectivo competitivo difiere sustancialmente según la estructura del modelo de negocio: los referentes en bienes de consumo masivo (FMCG) y comercio electrónico operan habitualmente en rangos de -10 a -30 días, mientras que las industrias de bienes de equipo pesado, sector aeroespacial y manufactura especializada presentan ciclos habituales de +60 a +120 días debido a sus extensos procesos de fabricación. Por ejemplo, los distribuidores de descuento cobran a sus clientes en 1 a 3 días (DSO) y rotan existencias en 25 días (DIO), al tiempo que obtienen plazos de pago a proveedores a 45 días (DPO), generando un CCC altamente eficiente de -17 días. La referencia óptima radica en evidenciar una tendencia decreciente constante respecto a su grupo de empresas comparables sin incurrir en roturas de stock ni deteriorar la relación con los proveedores.

¿Puede ser negativo el ciclo de conversión de efectivo y qué implicaciones tiene?▼

Sí, un ciclo de conversión de efectivo negativo ocurre cuando los días de cuentas por pagar (DPO) superan al ciclo operativo agregado (DIO + DSO), lo que implica que la empresa cobra las ventas a sus clientes antes de estar obligada a abonar las facturas a los proveedores de esas existencias. Por ejemplo, si una empresa mantiene un DIO de 15 días, un DSO de 5 días y negocia plazos de pago a proveedores de 50 días (DPO), su CCC se sitúa en 15 + 5 - 50 = -30 días. Este margen estructural de 30 días genera un fondo de maniobra con coste financiero nulo financiado enteramente por los acreedores comerciales, lo que posibilita una rápida autofinanciación del crecimiento sin emitir pagarés, utilizar pólizas de crédito o afrontar rondas de ampliación de capital dilutivas.

¿Cuál es la diferencia entre el ciclo operativo y el ciclo de conversión de efectivo?▼

El ciclo operativo cuantifica el horizonte temporal bruto requerido para adquirir materias primas, procesar los productos y transformar las ventas en liquidez efectiva (Ciclo Operativo = DIO + DSO), mientras que el ciclo de conversión de efectivo computa exclusivamente el intervalo neto durante el cual los fondos líquidos propios de la compañía permanecen inmovilizados tras descontar la financiación comercial otorgada por proveedores (CCC = Ciclo Operativo - DPO). Mientras que el ciclo operativo refleja la velocidad productiva y comercial, el CCC evalúa la liquidez del capital de trabajo y la eficiencia en la gestión de tesorería corporativa.

¿Cómo puede una empresa acortar su ciclo de conversión de efectivo para liberar tesorería?▼

Una empresa reduce su CCC accionando tres palancas operativas clave: 1) Recortar el DIO mediante manufactura «just-in-time» (JIT), parámetros de reaprovisionamiento automatizados y desinversión activa de existencias obsoletas; 2) Acelerar el DSO implementando facturación electrónica, introduciendo descuentos comerciales escalonados por liquidación anticipada (ej. 1/10 neto 30) y asignando límites de crédito según análisis de solvencia crediticia en tiempo real; y 3) Ampliar el DPO alineando las órdenes de pago con los vencimientos contractuales máximos (ej. transitando de neto a 30 días a neto a 60 días) o articulando esquemas de confirming / factoring inverso para preservar la liquidez de los proveedores.

¿Cómo repercute la ampliación del plazo a proveedores en el capital circulante y el CCC?▼

Aviso legal: Esta herramienta se pone a disposición con fines estrictamente formativos e informativos y no representa asesoramiento financiero vinculante ni un compromiso de concesión crediticia. Consulte a un asesor financiero cualificado antes de adoptar resoluciones corporativas. Ampliar el plazo de cuentas por pagar eleva directamente el DPO, acortando el ciclo de conversión de efectivo día por día e inyectando liquidez inmediata al balance. Para una empresa con un coste de ventas anual de 36,5 millones de euros (100.000 € de COGS diario), extender las condiciones pactadas de 30 a 60 días incrementa el DPO en 30 días y recorta el CCC en otros 30 días, liberando de inmediato 3.000.000 € de liquidez inmovilizada (100.000 € * 30 días). Esta liquidez estructural suprime de forma permanente la necesidad de recurrir a endeudamiento bancario a corto plazo, aminorando de forma directa la carga financiera por intereses.

Herramientas y utilidades relacionadas

Todas las herramientas →
Calculadora Retiro Seguro (FIRE & SWR)finance

Calcula la tasa segura de retiro (SWR), el patrimonio de jubilación, bandas de Guyton-Klinger, referencias del Estudio Trinity, erosión por comisiones y riesgo de secuencia de rentabilidades.

Abrir herramienta→
Calculadora Regla del 40 (SaaS)finance

Calcula la Regla del 40 de tu SaaS con la tasa de crecimiento de ingresos y el margen de beneficio. Compara múltiplos de SaaS cotizados, halla el crecimiento objetivo y modela el FCF.

Abrir herramienta→
Calculadora de NRR & Retención Netafinance

Calculadora profesional de inteligencia SaaS para Retención Neta de Ingresos (NRR / NDR) y Retención Bruta (GRR). Modela la dinámica de cohortes en ARR/MRR incluyendo expansión (upsells), contracción (downgrades) y bajas por churn. Integra puente en cascada de ARR, ratio de eficiencia SaaS Quick Ratio, proyección compuesta a 5 años, cálculo inverso de objetivos de expansión y matriz de sensibilidad con benchmarks de BVP y OpenView.

Abrir herramienta→
Calculadora de Canaletas de DrenajeUtilidad

Calcule la sección de canaletas de drenaje, caudal pluvial pico (Q=CIA), capacidad hidráulica de Manning y diámetro de tubería con precisión métrica e imperial.

Abrir herramienta→
Calculadora de Pendiente de Tejadoconstruction

Calculadora interactiva del factor de pendiente y multiplicador de cubierta con análisis y visualización en tiempo real en el navegador.

Abrir herramienta→
Calculadora de Postes & HormigónUtilidad

Calcula la profundidad del hoyo, diámetro y sacos de hormigón para postes de vallas, terrazas y pérgolas. Incluye cota de helada, drenaje con grava y la regla de 1/3.

Abrir herramienta→