Calculadora Regla del 40 (SaaS)

Métricas SaaSFórmula: Crecimiento YoY (%) + Margen de rentabilidad (%) ≥ 40%

Calculadora Regla del 40 (SaaS)

Calcula la Regla del 40 de tu SaaS con la tasa de crecimiento de ingresos y el margen de beneficio. Compara múltiplos de SaaS cotizados, halla el crecimiento objetivo y modela el FCF.

Escenarios predefinidos

Parámetros del modelo

US-GAAP
+32.0%
%
+14.0%
%
40%
Notas sobre regímenes de desempeño

US-GAAP baseline: ASC 606 revenue recognition, ASC 230 cash flow classification, and SEC CapEx capitalization treatment.

Puntuación combinada (Regla del 40)
46.0%
Nivel saludable32G + 14M
Múltiplo EV/Ingresos
11.4x
Rango9.7x - 13.5x
Valor de empresa (EV)
$377,520,000
$33,000,000 ARR al cierre
Orientación estratégica
Prioridad crecimiento
Brecha respecto al objetivo+6.0%

Visualización del modelo

Cuadrante estratégico: visualiza la fase de madurez del SaaS según su equilibrio entre crecimiento y flujo de caja.

Frontera estándar del 40%Frontera élite del 50%
-10%10%30%50%70%90%-40%-20%0%20%40%Eje de margen de rentabilidadEje de crecimiento de ingresosZona óptima VCZona óptima PE32%G / 14%M
Desglose analítico de métricas
Margen bruto (%)75%
Retención neta de ingresos (NRR %)110%
FCF calculado$4,620,000
Análisis de valoración

Múltiplo de valoración saludable: asignado a compañías que cumplen sólidamente con la Regla del 40.

Métrica 1$33,000,000
Métrica 246.0% (Nivel saludable)
Métrica 311.4x Ingresos proyectados a 12 meses (NTM)
Procesamiento en el cliente

Cálculo de alto rendimiento ejecutado íntegramente en la memoria del navegador.

Sin envío de datos al servidor

Todos los datos permanecen estrictamente locales, sin comunicación con servidores externos.

Exportación lista para informes

Formatos limpios y optimizados, listos para presentaciones e informes ejecutivos.

Aviso de responsabilidad financiera

Esta herramienta se proporciona con fines exclusivamente analíticos y educativos. Los cálculos, múltiplos y proyecciones de la Regla del 40 no constituyen asesoramiento financiero ni recomendaciones de inversión.
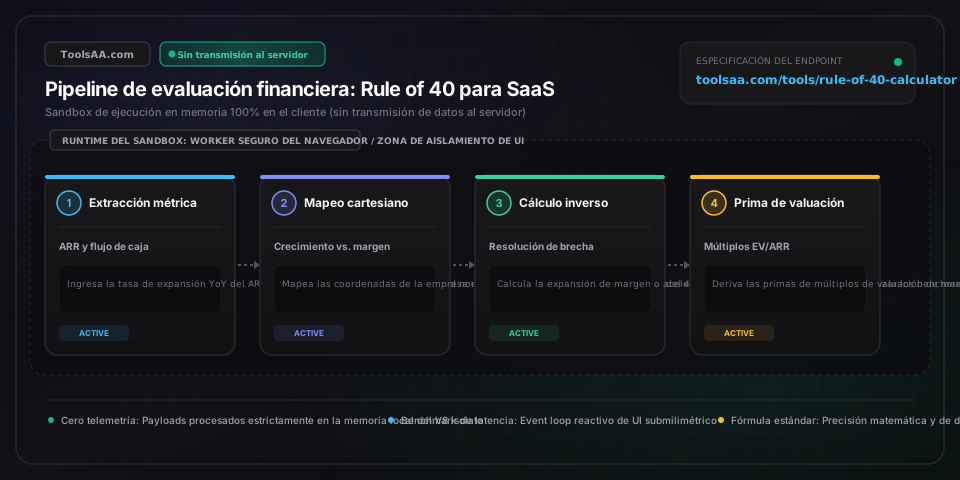
Referencia técnica y guía de arquitectura

Calculadora Regla del 40 (SaaS) — Guía de referencia

Calcula la puntuación de la Regla del 40 para SaaS con la tasa de crecimiento de ingresos y el margen de beneficio. Compara múltiplos de valoración de mercado, proyecta el crecimiento objetivo y modela el flujo de caja libre (FCF).

Calculadora Regla del 40 (SaaS) — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Tasa de crecimiento interanual de ingresos (YoY)Porcentaje (%)

Variación porcentual de los ingresos recurrentes anuales (ARR) o ingresos contables respecto a los doce meses anteriores. En empresas en fase inicial, la persistencia del crecimiento suele decaer entre un 15 % y un 20 % anual.

Por defecto: 32,0%
Margen de flujo de caja libre (FCF)Porcentaje (%)

Flujo de caja operativo menos gastos de capital (CapEx) dividido entre los ingresos totales. Métrica preferida por fondos de capital privado (private equity) e inversores institucionales sobre el EBITDA al reflejar el arrastre del capital circulante y la quema real de efectivo.

Por defecto: 14,0%
Margen EBITDA ajustadoPorcentaje (%)

Resultado operativo antes de intereses, impuestos, depreciaciones y amortizaciones, ajustado por compensaciones en acciones sin salida de caja (SBC). Conviene vigilar la inflación artificial del indicador derivada de la dilución por opciones sobre acciones.

Por defecto: 18,5%
Puntuación compuesta de la Regla del 40Índice de referencia (%)

Suma de la tasa de crecimiento interanual de ingresos y el margen de beneficio. Umbrales institucionales: ≥50 % (decil superior / múltiplos prémium), 40 %-49 % (referencia objetivo), 20 %-39 % (múltiplos con descuento), <20 % (situación crítica o distressed).

Por defecto: 46,0%
Múltiplo de valoración implícito EV/ARRMúltiplo (x ARR)

Múltiplo estimado del valor de empresa (EV) sobre ingresos anualizados obtenido mediante curvas de regresión de mercado. Las empresas que superan la Regla del 40 suelen cotizar históricamente con una prima de 1,5x a 2,5x respecto a sus comparables.

Por defecto: 8,8x

Consejos profesionales y mejores prácticas

Cuidado con la trampa del EBITDA y las compensaciones en acciones (SBC)

Muchos directivos de software calculan la Regla del 40 aplicando un EBITDA ajustado que reintegra compensaciones masivas basadas en acciones (SBC), las cuales suelen suponer entre el 15 % y el 25 % de los ingresos. Los inversores institucionales de capital de crecimiento y adquirentes corrigen esta distorsión recurriendo al margen de flujo de caja libre (FCF). Una compañía con un 45 % según EBITDA podría situarse en realidad en un deficiente 25 % en FCF tras descontar la dilución de capital y los gastos en CapEx.

Incorpora la curva de desaceleración del crecimiento

Los datos financieros de empresas SaaS cotizadas demuestran que las tasas de crecimiento de ingresos se desaceleran entre un 15 % y un 20 % anual a medida que la base de ingresos se expande (por ejemplo, una empresa que crece al 60 % este año suele hacerlo a un ~48 % el año siguiente y a un ~38 % el posterior). Si el margen de beneficio no se amplía al menos entre 10 y 12 puntos porcentuales al año para compensar este declive, la puntuación de la Regla del 40 caerá progresivamente por debajo del umbral del 40 %.

La tasa de retención neta (NRR) constituye el suelo estructural definitivo

Una puntuación en la Regla del 40 impulsada principalmente por un alto coste de adquisición de clientes (CAC) y una elevada quema de caja resulta frágil. En cambio, una empresa con una tasa de retención de ingresos netos (NRR) superior al 120 % cuenta con un crecimiento orgánico basal del 20 % procedente de su cartera existente antes de invertir un solo euro en captación, lo que convierte una puntuación superior al 40 % en un valor estructuralmente sostenible.

El punto de inflexión de la Regla del 40 se sitúa entre 15 y 20 M€ de ARR

Para startups en fases semilla y Serie A inicial (<10 M€ de ARR), el ajuste producto-mercado y el hipercrecimiento (>100 % interanual) restan relevancia a la Regla del 40, ya que las intensas inversiones iniciales en desarrollo y comercialización (GTM) provocan márgenes fuertemente negativos (-80 % a -150 %). La métrica se transforma en un filtro institucional indispensable una vez que el negocio supera entre 15 y 20 M€ de ARR rumbo a rondas de capital privado o salida a bolsa (IPO).

Problemas comunes y soluciones

⚠️La tasa trimestral anualizada (QoQ x 4) distorsiona las cifras de crecimiento

Anualizar un único trimestre atípicamente alto o bajo (por ejemplo, multiplicando el crecimiento intertrimestral QoQ por 4) magnifica la estacionalidad, los ciclos de renovación contractual y los picos de cierre de ventas. Calcule siempre el crecimiento de ingresos utilizando los últimos doce meses (TTM) o comparativas interanuales (YoY) de ARR para neutralizar la volatilidad estacional.

⚠️Confundir el margen operativo contable con el flujo de caja libre operativo

El margen operativo contable incluye gastos no monetarios por depreciación y amortización, pero omite los cobros anticipados en contratos plurianuales (ingresos diferidos). Las empresas de software con facturación anual recurrente suelen generar un FCF sustancialmente superior al beneficio operativo. Para evaluar la solvencia y la autonomía de caja (cash runway), asegúrese de seleccionar el margen de flujo de caja libre (fcf_margin).

⚠️El cálculo inverso exige objetivos de margen matemáticamente inalcanzables

Si el crecimiento de ingresos ha caído a un dígito bajo (por ejemplo, el 5 %), alcanzar una puntuación del 40 % exigiría un margen de beneficio neto del 35 %, cota lograda por menos del 5 % de las empresas del sector software. En este escenario, la mera reducción de costes operativos no restablece valoraciones de primer nivel: el equipo directivo debe reactivar el crecimiento mediante expansión de producto o revisión de precios.

Preguntas frecuentes (FAQ)

¿Cómo se calcula la fórmula de la Regla del 40 en SaaS?▼

La fórmula de la Regla del 40 se calcula sumando el porcentaje de la tasa de crecimiento interanual de ingresos (YoY) al porcentaje de margen de beneficio: Puntuación de la Regla del 40 = Tasa de crecimiento (%) + Margen de beneficio (%). Por ejemplo, si una empresa SaaS incrementa sus ingresos un 30 % interanual y genera un margen operativo de flujo de caja libre (FCF) del 15 %, su puntuación compuesta es del 45 % (30 % + 15 %), superando con éxito el umbral del 40 %.

¿Qué se considera una buena puntuación en la Regla del 40 para empresas de software?▼

Una puntuación del 40 % representa el estándar institucional de rendimiento óptimo en la industria del software, si bien las compañías SaaS del decil superior suelen registrar un 50 % o más. Según Bessemer Venture Partners e índices bursátiles del sector cloud, las empresas con puntuaciones superiores al 40 % cotizan con una prima media de valoración de 2x sobre ingresos respecto a aquellas con menos del 30 %, las cuales sufren acusados descuentos de valoración y mayores fricciones al captar capital.

¿Conviene utilizar el margen EBITDA o el margen de flujo de caja libre (FCF) en la Regla del 40?▼

El margen de flujo de caja libre (FCF) es el criterio de referencia preferido en el ámbito institucional porque refleja la caja líquida real generada tras deducir gastos de capital (CapEx), software capitalizado y variaciones en el capital circulante. El EBITDA ajustado es habitual en presentaciones comerciales, pero a menudo infla los resultados al excluir la dilución por compensaciones en acciones y los costes del servicio de la deuda. El FCF constituye el termómetro más fiable de autosuficiencia financiera.

¿Aplica la Regla del 40 a startups en fases iniciales con menos de 10 M€ de ARR?▼

Aviso legal: Esta herramienta se ofrece con fines estrictamente pedagógicos e informativos y no constituye asesoramiento financiero formal ni un compromiso de financiación vinculante. Consulte con un asesor financiero cualificado antes de tomar decisiones. No, la Regla del 40 no es un indicador fiable para empresas de software en etapas tempranas con menos de 10 M€ de ARR. Las startups en fases semilla y Serie A suelen consumir cantidades sustanciales de capital para desarrollar el producto y validar los canales comerciales, lo que provoca márgenes negativos (-80 % a -150 %) que eclipsan el crecimiento. Los fondos de capital riesgo institucionales priorizan un crecimiento de triple dígito (>100 % interanual), un margen bruto elevado (>75 %) y plazos reducidos de recuperación del coste de captación (CAC payback) hasta que la compañía supera los 15 o 20 M€ de ARR.

Herramientas y utilidades relacionadas

Todas las herramientas →
Calculadora de NRR & Retención Netafinance

Calculadora profesional de inteligencia SaaS para Retención Neta de Ingresos (NRR / NDR) y Retención Bruta (GRR). Modela la dinámica de cohortes en ARR/MRR incluyendo expansión (upsells), contracción (downgrades) y bajas por churn. Integra puente en cascada de ARR, ratio de eficiencia SaaS Quick Ratio, proyección compuesta a 5 años, cálculo inverso de objetivos de expansión y matriz de sensibilidad con benchmarks de BVP y OpenView.

Abrir herramienta→
Calculadora de Canaletas de DrenajeUtilidad

Calcule la sección de canaletas de drenaje, caudal pluvial pico (Q=CIA), capacidad hidráulica de Manning y diámetro de tubería con precisión métrica e imperial.

Abrir herramienta→
Calculadora de Pendiente de Tejadoconstruction

Calculadora interactiva del factor de pendiente y multiplicador de cubierta con análisis y visualización en tiempo real en el navegador.

Abrir herramienta→
Calculadora de Postes & HormigónUtilidad

Calcula la profundidad del hoyo, diámetro y sacos de hormigón para postes de vallas, terrazas y pérgolas. Incluye cota de helada, drenaje con grava y la regla de 1/3.

Abrir herramienta→
Aislamiento de Tuberías & PérdidasUtilidad

Calcula el espesor de aislamiento, pérdidas térmicas y ahorro energético anual en tuberías de cobre, PEX y acero. Evita condensaciones y congelación con precisión.

Abrir herramienta→
Leasing vs Compra & VAN (NPV)finance

Motor de evaluación financiera corporativa para decisiones de leasing vs. compra de equipamiento. Modela el Coste Actual Neto (CAN / NPC) después de impuestos, amortización acelerada (Section 179 y MACRS), cuadros de amortización de deuda, recuperación fiscal de valor residual y umbrales de indiferencia con matrices dinámicas de sensibilidad.

Abrir herramienta→