/
Leasing vs Compra & VAN (NPV)
Motor institucionalConforme a ASC 842Cálculo de alta precisión

Leasing vs Compra & VAN (NPV)

Motor de evaluación financiera corporativa para decisiones de leasing vs. compra de equipamiento. Modela el Coste Actual Neto (CAN / NPC) después de impuestos, amortización acelerada (Section 179 y MACRS), cuadros de amortización de deuda, recuperación fiscal de valor residual y umbrales de indiferencia con matrices dinámicas de sensibilidad.

Escenarios rápidos
Dictamen de Decisión FinancieraCompra más económica
$19,111

La opción de compra maximiza el ahorro económico al presentar un menor coste neto actualizado (NPC), rentabilizando el valor residual del activo.

Diferencial de ahorro (%):10.6%
Coste Neto Actualizado Compra (NPC)Escudo fiscal de la deuda
$180,325

Entrada o desembolso inicial: $56,000 (20%)

Cuota mensual del préstamo:$4,489/mes
Coste Neto Actualizado Leasing (NPC)Deducciones de OpEx
$199,436

Cuota mensual de leasing: $4,850/mes

Coste inicial neto de leasing:$7,178
Punto de Indiferencia FinancieraPunto de indiferencia
Valor residual de equilibrio:$37,053
Cuota de leasing de equilibrio:$4,311/mes
Valor residual proyectado:$75,000

Panel de control

US (régimen fiscal)
$280,000
$
20% ($56,000)
$6,500/año

Coste Actual Neto acumulado (CAN)

Evolución del coste total descontado a valor presente a lo largo de la vida del activo.

CompraLeasing
$56K$62K$104K$145K$184K$180K$7.2K$52K$93K$131K$166K$199KAño 0Año 1Año 2Año 3Año 4Año 5
Dictamen del análisisLa compra resulta financieramente superior al maximizar el escudo fiscal por amortizaciones y el valor residual neto.

Avisos regulatorios y legales

Norma Contable ASC 842 & NIIF 16

Bajo las normativas ASC 842 y NIIF 16, los contratos de arrendamiento operativo deben incorporarse al balance general como activos por derecho de uso y pasivos financieros correspondientes.

Amortización Fiscal Acelerada (Sec 179)

La deducción fiscal por inversión de capital (Section 179) permite imputar hasta el 100 % del coste de adquisición como gasto deducible en el ejercicio, optimizando la liquidez inicial.

Riesgo de Obsolescencia Tecnológica

El leasing mitiga el riesgo de depreciación técnica imprevista al permitir renovar periódicamente la flota de maquinaria o equipamiento sin asumir pérdidas patrimoniales por desinversión.
Cálculos realizadosPrecisión decimal exacta
Ventaja CPN$19,111
Base fiscal terminal$24,987
Referencia técnica y guía de arquitectura

Calculadora Leasing vs Compra & VAN — Guía de referencia

Motor de evaluación financiera de nivel corporativo para comparar leasing vs. compra de maquinaria y equipos. Calcula el Coste Actual Neto (CAN / NPC) después de impuestos, amortizaciones aceleradas y deducciones fiscales, cuadros de amortización de deuda, recuperación de valor residual y umbrales de rentabilidad con matrices dinámicas de sensibilidad.

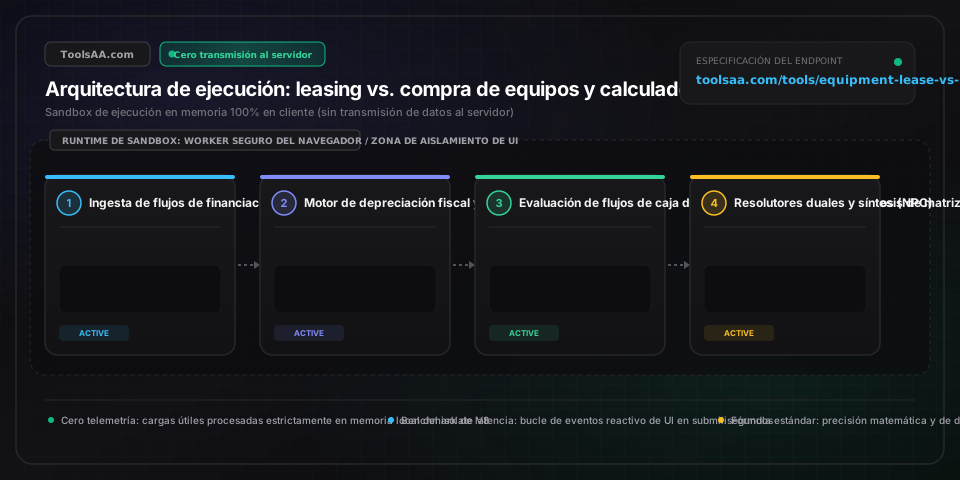
Calculadora Leasing vs Compra & VAN — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Coste de Adquisición de Equipo e Inversión Inicial (CAPEX)Gasto de Capital (€ / $ / £ / ¥)

Coste total del activo puesto en planta, incluyendo flete, montaje, adecuación de instalaciones y calibración inicial antes de ajustes tributarios indirectos (IVA). Referencia fiscal: bajo normativas de amortización acelerada (como la Sección 179 o deducciones por reinversión), la desgravación íntegra se reduce progresivamente a partir de umbrales legales (entre 3.050.000 € y 4.270.000 € según límites de referencia), delimitando el techo de deducción fiscal inmediata.

Por defecto: 100.000 €
Coste Actual Neto Después de Impuestos (CAN / NPC)Métrica de Flujos Descontados DCF (€ / $ / £ / ¥)

Valor actual acumulado de los flujos de caja por servicio de deuda, desembolso inicial, cuotas de leasing y costes de mantenimiento, compensado por los escudos fiscales de intereses y amortización, menos el valor residual recuperado: CAN = Desembolso_0 + Σ(FC_t / (1 + WACC)^t) - Residual_N / (1 + WACC)^N. Un CAN menor indica mayor eficiencia y preservación de capital; un diferencial del 3% al 5% suele dictar la decisión final de adquisición.

Por defecto: Diferencial Comparativo
Tasa de Descuento / Coste Medio Ponderado del Capital (WACC)Tasa de Corte / Coste de Oportunidad (%)

Tasa marginal de corte empresarial que combina el coste de la deuda tras impuestos Kd*(1 - t) y el coste del capital propio Ke ponderados por la estructura de capital. El estándar institucional oscila entre el 6,5% para empresas industriales de grado de inversión y el 12,0%-15,0% para compañías del segmento mediano (middle-market) apalancadas. Tasas más elevadas descuentan con mayor fuerza los desembolsos futuros de leasing, favoreciendo esquemas de arrendamiento.

Por defecto: 8,50%
Valor Residual de Equilibrio (S_be)Límite de Liquidación del Activo (€ / $ / £ / ¥)

Valoración neta de reventa del activo al final del horizonte temporal N en la que el CAN de compra iguala exactamente al CAN de leasing: S_be = [CAN_compra(S=0) - CAN_leasing] / [(1 - t) * (1 + WACC)^(-N)]. Si el valor de liquidación en el mercado secundario supera este S_be, la compra financiada mediante deuda resulta matemáticamente superior a un contrato de arrendamiento operativo.

Por defecto: 18.450 €
Escudo Fiscal por Amortización Acelerada y EspecialDeducción Fiscal de Primer Año (€ / $)

Provisión o incentivo fiscal para deducir de forma inmediata la inversión en activos en el ejercicio de puesta en marcha (hasta 1.220.000 € y esquemas de 'bonus depreciation' del 60%). Genera un escudo fiscal de caja en el Año 1 equivalente a: Amortización Deducible × Tipo Marginal del Impuesto sobre Sociedades, monetizando en liquidez inmediata hasta el 25% (tipo societario estándar) del coste de adquisición en los primeros 12 meses.

Por defecto: 100.000 €

Consejos profesionales y mejores prácticas

Arbitraje por Asimetría Fiscal y Monopolización del Escudo por el Arrendador

Si su entidad societaria opera con bases imponibles negativas (BINs a compensar / pérdidas fiscales) o tributa a un tipo efectivo reducido inferior al 15%, no podrá rentabilizar el valor temporal de la amortización acelerada. Los arrendadores institucionales que tributan a tipos plenos pueden monetizar el 100% de estas deducciones fiscales; esto le permite negociar tipos de interés implícitos más reducidos (factores de coste financiero) en el leasing, trasladando parte de su ventaja fiscal a cuotas mensuales sensiblemente más bajas.

Trampa del Convenio Trimestral en la Amortización Fiscal

En normativas fiscales con reglas de imputación temporal (como la regla 'Mid-Quarter' bajo IRS 946 o equivalentes internacionales), si más del 40% del inmovilizado material amortizable se pone en funcionamiento en el último trimestre del ejercicio fiscal, el régimen estándar de medio año se revoca obligatoriamente. Esto reduce con efecto retroactivo el coeficiente de amortización del equipo del primer trimestre de un 20% a apenas un 8,75% en bienes a 5 años, mermando sustancialmente el escudo fiscal de caja previsto para el primer año.

Penalizaciones por Devolución de Equipos Tecnológicos a Valor Razonable

Los contratos de renting o leasing tecnológico a Valor Razonable de Mercado (FMV) transfieren el riesgo de obsolescencia al arrendador, pero los contratos marco suelen incorporar cláusulas rigurosas de devolución en estado impecable, auditorías obligatorias de recertificación del fabricante y costes de desinstalación. En entornos operativos severos, los recargos por reacondicionamiento pueden devorar entre un 12% y un 18% del valor original del equipo, anulando cualquier ahorro financiero inicial del leasing.

Cobertura frente a la Inflación mediante Deuda a Tipo Fijo

Contratar deuda corporativa a largo plazo con un tipo de interés nominal fijo en periodos inflacionarios le permite amortizar el principal con moneda depreciada, reteniendo al mismo tiempo el 100% de la plusvalía o valor de liquidación del activo en el mercado secundario. Por el contrario, los contratos de leasing operativo con cláusulas de actualización vinculadas al IPC trasladan íntegramente los costes inflacionarios de reposición al arrendatario.

Problemas comunes y soluciones

⚠️El Valor Residual de Equilibrio se Muestra como un Número Negativo

Un valor residual de equilibrio negativo (S_be < 0 €) indica que la estructura de compra apalancada es tan ventajosa económicamente —gracias a deducciones fiscales inmediatas, bajos tipos de interés bancario o márgenes excesivos de la arrendadora— que la compra sigue siendo la opción óptima incluso si tuviera que pagar una tasa de desguace y retirada para deshacerse de la máquina al final del Año N.

⚠️Deducción por Amortización Acelerada Limitada por Debajo de la Factura

El modelo topa automáticamente la deducción del primer ejercicio si el coste del activo supera el límite legal máximo permitido (por ejemplo, 1.220.000 €) o entra en el tramo de reducción progresiva (a partir de 3.050.000 €). Verifique si el saldo remanente es susceptible de acogerse a incentivos de amortización extraordinaria antes de aplicar las tablas estándar de amortización lineal o degresiva a 5 o 7 años.

⚠️Plazo del Préstamo Más Corto que el Horizonte de Evaluación

Cuando el vencimiento del préstamo comercial (p. ej., 36 meses) es menor que la vida útil del activo (p. ej., 60 meses), las salidas de caja por servicio de deuda descienden a cero en los Años 4 y 5, mientras que los costes de mantenimiento e ingresos operativos se mantienen. Iguale el horizonte de evaluación a la vida útil económica completa del activo para no infravalorar el valor residual final derivado de la propiedad.

⚠️El Desembolso Nominal No Descontado Contradice el Veredicto del CAN

La adquisición directa a menudo requiere mayores desembolsos nominales acumulados de caja que el leasing, debido a los intereses financieros totales y a la aportación inicial de fondos propios. Sin embargo, el Coste Actual Neto (CAN) descuenta agresivamente los pagos futuros de deuda y valora íntegramente las deducciones fiscales del primer año a su valor facial, demostrando por qué el análisis de flujos de caja descontados prevalece sobre las cifras contables nominales.

Preguntas frecuentes (FAQ)

¿Cómo se calcula el VAN o Coste Actual Neto de leasing vs. compra de equipos?▼

Para calcular el Valor Actual Neto (VAN) o Coste Actual Neto (CAN / NPC) en la decisión de leasing frente a compra, se descuentan todos los flujos de caja proyectados después de impuestos a lo largo de la vida económica del activo utilizando el Coste Medio Ponderado del Capital (WACC). En la opción de compra, se calcula: Desembolso inicial + Valor Actual (VA) del servicio de deuda después de impuestos (Principal + Intereses × (1 - Tipo impositivo)) + VA del mantenimiento neto - VA del escudo fiscal por amortización (Amortización × Tipo impositivo) - VA del valor residual de reventa neto. En el leasing, se calcula: Gastos iniciales de formalización + VA de las cuotas de arrendamiento netas (Cuota × (1 - Tipo impositivo)) + VA de los costes operativos asumidos. La modalidad que genere el menor Coste Actual Neto minimiza la destrucción de capital de la empresa.

¿Cuándo resulta financieramente más ventajoso alquilar o hacer leasing frente a comprar?▼

El leasing es matemáticamente superior bajo cuatro condiciones financieras específicas: (1) Ciclos acelerados de obsolescencia tecnológica (de 36 a 48 meses en infraestructura de TI, telecomunicaciones o diagnóstico robótico), donde el riesgo de valor residual se traslada a la arrendadora; (2) La empresa adquirente cuenta con bases imponibles negativas o pérdidas a compensar (BINs), lo que inutiliza los escudos fiscales por amortización acelerada; (3) La entidad enfrenta restricciones crediticias severas, covenants bancarios estrictos o un coste de capital superior al 12%-15%; o (4) El contrato es un arrendamiento operativo full-service donde la arrendadora asume mantenimiento preventivo y seguros a un coste inferior al operativo interno.

¿Cómo influye la amortización fiscal acelerada en la decisión de compra o leasing?▼

La amortización fiscal actúa como un escudo tributario de caja que reduce el coste efectivo de adquisición. Mediante esquemas de amortización acelerada o libertad de amortización (como la Sección 179 o amortización extraordinaria), las empresas elegibles pueden deducir íntegramente hasta 1.220.000 € de la inversión en el Año 1, en lugar de prorratearlo a lo largo de 5 a 7 ejercicios. Para una sociedad sujeta a un tipo del 25% en el Impuesto sobre Sociedades, amortizar un equipo de 300.000 € en el primer ejercicio genera un ahorro fiscal inmediato de 75.000 € en caja. Debido al valor temporal del dinero, recibir ese ahorro fiscal en el Año 1 en lugar de diferido reduce drásticamente el Coste Actual Neto de la compra, inclinando decisivamente la balanza económica hacia la adquisición financiada.

¿Qué es el valor residual de equilibrio en un análisis de compra vs. leasing?▼

El valor residual de equilibrio es el precio neto de reventa exacto necesario al término del periodo de evaluación para que el Coste Actual Neto de comprar iguale al Coste Actual Neto del leasing: S_be = [CAN_compra(Residual=0) - CAN_leasing] / [(1 - Tipo Impositivo Marginal) * (1 + WACC)^(-N)]. Si los índices y datos del mercado secundario de maquinaria usada indican que el activo retendrá un valor de mercado superior a este S_be, la compra es la decisión óptima de asignación de capital. Si el valor de reventa estimado es inferior a S_be, el leasing blinda a la empresa frente a la depreciación y pérdida de valor del activo.

¿Cómo afectan las normas contables NIIF 16 y ASC 842 a la decisión de leasing frente a compra?▼

Bajo las normas internacionales NIIF 16 (IFRS 16) y US GAAP (ASC 842), los arrendamientos operativos ya no pueden mantenerse fuera de balance como financiación off-balance sheet. Los arrendatarios deben contabilizar todo arrendamiento superior a 12 meses reconociendo un activo por derecho de uso (ROU) y el correspondiente pasivo financiero por arrendamiento. Aunque esto eleva los ratios de endeudamiento en el balance y altera el EBITDA (el gasto de alquiler se reclasifica como amortización y gasto financiero bajo NIIF 16), no modifica los impuestos en caja ni los flujos de efectivo descontados. La decisión financiera fundamental sigue rigiéndose por el Coste Actual Neto (CAN) después de impuestos y no por la presentación estética del balance contable.

¿Cómo influye la tasa de descuento o WACC en la elección entre leasing y compra?▼

Aviso legal: Esta herramienta se proporciona exclusivamente con fines educativos e informativos y no constituye asesoramiento financiero formal ni un compromiso de préstamo vinculante. Consulte a un asesor financiero cualificado antes de tomar decisiones. La tasa de descuento representa el coste de oportunidad de destinar capital a proyectos operativos estratégicos frente a financiar maquinaria. Tasas de descuento elevadas (del 10% al 16%) penalizan fuertemente los desembolsos de capital inmediatos (pagos iniciales y servicio temprano de deuda), mientras descuentan de manera agresiva las cuotas de leasing de los Años 3 a 5, haciendo que el leasing resulte matemáticamente atractivo. Por el contrario, tasas de descuento bajas (del 3% al 6%) preservan el valor actual de la propiedad del equipo y de su recuperación residual, reforzando la ventaja económica de la compra.

Herramientas y utilidades relacionadas

Todas las herramientas →