/
Leasing vs. Kauf Rechner (NPV)
Enterprise-EngineASC 842 / IFRS 16 konformPräzisionsberechnung

Leasing vs. Kauf Rechner (NPV)

Professionelle Finanzanalyse für Leasing vs. Kauf von Anlagegütern. Berechnet Barwertkosten nach Steuern (NPC), steuerliche Sofortabschreibungen, AfA- und MACRS-Abschreibungspläne, Darlehenstilgung, Restwertauflösung und duale Break-Even-Schwellen mit dynamischer Sensitivitätsmatrix.

Schnell-Szenarien
WirtschaftlichkeitsempfehlungKauf günstiger
$19,111

Der Barwert der Gesamtkosten (NPC) beim Kauf ist niedriger als beim Leasing unter Berücksichtigung von Steuervorteilen und Veräußerungserlös.

Kostenvorteil (%):10.6%
Barwert Gesamtkosten Kauf (NPC)Zinssteuerschild
$180,325

Anzahlung: $56,000 (20%)

Monatliche Kreditrate:$4,489/Mon.
Barwert Gesamtkosten Leasing (NPC)OpEx-Steuerabzug
$199,436

Mtl. Leasingrate: $4,850/Mon.

Einmalkosten nach Steuern:$7,178
Finanzielle IndifferenzIndifferenzformel
Break-Even-Restwert:$37,053
Break-Even-Leasingrate:$4,311/Mon.
Angenommener Restwert:$75,000

Zentrales Steuerungs-Cockpit

US Steuerregime
$280,000
$
20% ($56,000)
$6,500/J.

Kumulierte Barwertkosten (NPC)

Verlauf des kumulierten Barwerts aller Auszahlungen nach Steuern über die Nutzungsdauer

Kauf (Kreditfinanzierung)Leasingvertrag
$56K$62K$104K$145K$184K$180K$7.2K$52K$93K$131K$166K$199KJahr 0Jahr 1Jahr 2Jahr 3Jahr 4Jahr 5
EntscheidungsempfehlungDer Kauf bietet niedrigere Barwertkosten (NPC) durch steuerliche Abschreibungsvorteile und den verbleibenden Restwert.

Rechtliche Hinweise & Pflichtangaben

Bilanzielle Erfassung (IFRS 16 / ASC 842)

Nach IFRS 16 und ASC 842 müssen bilanzierungspflichtige Leasingverträge als Nutzungsrecht (Right-of-Use Asset) und Leasingverbindlichkeit aktiviert werden. Dies beeinflusst Bilanzsumme, Verschuldungsgrad und Kennzahlen wie das EBITDA.

Sonderabschreibung (Section 179 / § 7g)

Steuerliche Sofortabschreibungen wie Section 179 oder der deutsche Investitionsabzugsbetrag (§ 7g EStG / Sonder-AfA) mindern die Steuerlast unmittelbar im Investitionsjahr und verbessern den Barwert des Kaufs erheblich.

Technologisches Obsoleszenzrisiko

Beim Kauf trägt das Unternehmen das volle Risiko des technischen Veralterns und eines geminderten Wiederverkaufswerts. Leasingverträge bieten Flexibilität für planmäßige Technologie-Upgrades nach Laufzeitende.
Berechnungen durchgeführtArbiträre Rechengenauigkeit
Barwertvorteil$19,111
Restbuchwert$24,987
Technische Referenz & Architektur-Leitfaden

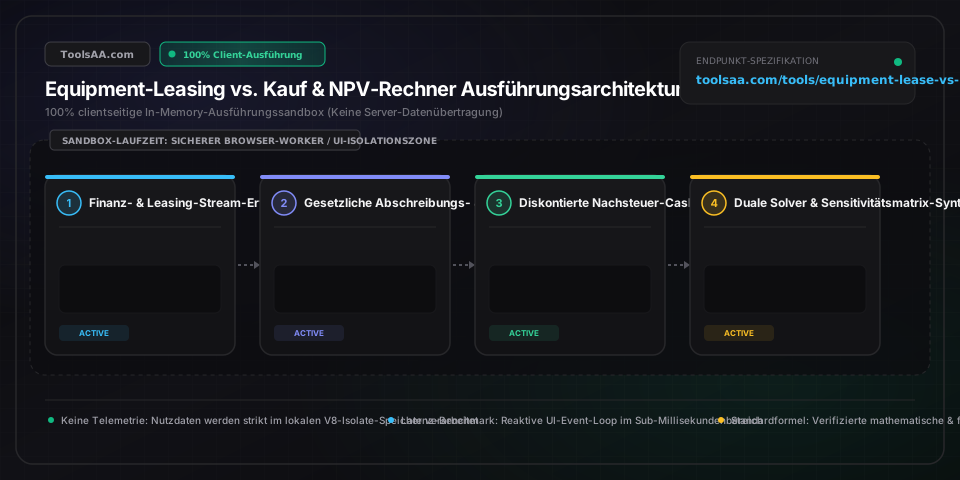
Leasing vs. Kauf Rechner & Barwert — Referenzhandbuch

Professionelle Bewertungsplattform für die Entscheidung Leasing vs. Kauf von Anlagegütern. Berechnet die Nettobarwertkosten nach Steuern (Net Present Cost, NPC), Sofortabschreibungen (§ 7g EStG / Section 179), AfA- und MACRS-Abschreibungspläne, Tilgungspläne, Restwert-Recapture sowie duale Break-even-Analysen mit dynamischer Sensitivitätsmatrix.

Leasing vs. Kauf Rechner & Barwert — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

Anschaffungskosten & Gesamtkapitalaufwand (frei Haus)Investitionsausgaben (€ / CHF / $ / £)

Vollständige Anschaffungskosten des Anlageguts einschließlich Fracht, Montage, Standortanpassung und Erstinbetriebnahme vor Vorsteuerabzug. Gesetzlicher Schwellenwert: Im Rahmen von Sofortabschreibungen und Investitionsabzugsbeträgen (wie § 7g EStG oder US IRC §179) existieren strikte Obergrenzen für den Vollabzug, ab denen degressive Phasen oder Standard-AfA-Zeiträume greifen.

Standard: 100.000 €
Nettobarwertkosten nach Steuern (NPC)DCF-Kennzahl (€ / CHF / $ / £)

Kumulierter diskontierter Barwert aller Auszahlungen für Schuldendienst, Eigenkapitalanzahlung, Leasingraten und Instandhaltung, bereinigt um Zins- und AfA-Steuervorteile (Tax Shields) abzüglich des diskontierten Restwerts nach Steuern: NPC = Auszahlung_0 + Σ(CF_t / (1 + WACC)^t) - Restwert_N / (1 + WACC)^N. Ein niedrigerer NPC signalisiert Kapitaleffizienz; ein Delta von 3 % bis 5 % entscheidet in der Praxis über die Beschaffungsfreigabe.

Standard: Relatives Delta
Diskontierungssatz (WACC)Mindestrendite / Kapitalkosten (%)

Gewichteter durchschnittlicher Kapitalkostensatz des Unternehmens, zusammengesetzt aus Fremdkapitalkosten nach Steuern Rd*(1 - s) und Eigenkapitalkosten Re. Institutionelle Richtwerte liegen bei 6,5 % für erstklassige Industrieunternehmen und 12,0 % bis 15,0 % für fremdfinanzierte Mittelständler. Höhere Sätze diskontieren spätere Leasingraten stärker und begünstigen rechnerisch das Leasing.

Standard: 8,50 %
Kritischer Restwert (Break-Even Salvage Value, S_be)Liquidationsgrenzwert (€ / CHF / $ / £)

Der Netto-Veräußerungserlös des Wirtschaftsguts am Ende des Betrachtungshorizonts N, bei dem NPC(Kauf) exakt gleich NPC(Leasing) ist: S_be = [NPC_Kauf(S=0) - NPC_Leasing] / [(1 - s) * (1 + WACC)^(-N)]. Erzielt der Sekundärmarkt einen Preis über S_be, ist der kreditfinanzierte Kauf ökonomisch überlegen.

Standard: 18.450 €
Steuerschild durch Sonderabschreibung & SofortabzugErtragssteuerlicher Erstjahresabzug (€)

Unmittelbare Sofortabschreibung im Anschaffungsjahr (z. B. nach US IRC §179 / Bonus Depreciation oder deutschem § 7g EStG Investitionsabzugsbetrag). Erzeugt im 1. Jahr einen Barwertvorteil in Höhe von Abschreibung × Grenzsteuersatz, wodurch bis zu 30 % (Körperschaft- und Gewerbesteuer) bzw. bis zu 31 % (US Federal + State) des Anschaffungspreises direkt als Liquiditätszufluss im ersten Geschäftsjahr wirksam werden.

Standard: 100.000 €

Profi-Tipps & Best Practices

Steuerarbitrage durch Nutzung des Leasinggeber-Steuerschilds

Befindet sich Ihr Unternehmen in einer steuerlichen Verlustvortragsphase (EBIT < 0) oder unterliegt einem effektiven Steuersatz von unter 15 %, verpufft der wirtschaftliche Nutzen beschleunigter Abschreibungen (AfA / MACRS). Voll steuerpflichtige Leasinggesellschaften mit Spitzensteuersätzen können den Steuervorteil zu 100 % monetarisieren. Verhandeln Sie in diesem Szenario niedrigere Leasingfaktoren, um deren Steuerersparnis in Form reduzierter monatlicher Raten auf Ihr Unternehmen zu übertragen.

Die Stichtagsfalle unterjähriger Abschreibungsregeln

Nach US-Steuerrecht (IRS Pub. 946) wird die reguläre Halbjahreskonvention (Half-Year Convention) widerrufen, wenn über 40 % der abnutzbaren Wirtschaftsgüter im 4. Quartal in Dienst gestellt werden – es greift die Mid-Quarter-Regel. Dies reduziert die Erstjahresabschreibung für 5-jährige Güter drastisch von 20,0 % auf 8,75 %. Auch nach deutschem Steuerrecht gilt: Wirtschaftsgüter, die im Jahresverlauf angeschafft werden, dürfen zeitanteilig pro rata temporis (§ 7 Abs. 1 EStG) nur monatsgenau abgeschrieben werden, was den geplanten Liquiditätsvorteil im Anschaffungsjahr schmälern kann.

Kostenfallen bei der Rückgabe von Restwert-Leasinggütern

Fair-Market-Value-Leasingverträge (FMV) wälzen zwar das technologische Veralterungsrisiko auf den Leasinggeber ab, enthalten aber häufig drakonische Klauseln zur Rückgabe im 'neuwertigen Betriebszustand', verpflichtende OEM-Zertifizierungen und Demontagegebühren. Bei intensivem mechanischem oder thermischem Verschleiß können Nachzahlungen bei Vertragsende 12 % bis 18 % des ursprünglichen Anschaffungswerts erreichen und den anfänglichen Zinsvorteil des Leasings komplett aufzehren.

Inflationsschutz durch zinsfeste Fremdfinanzierung

Die Aufnahme eines klassischen Bankdarlehens mit festem Nominalzins fungiert in Hochinflationsphasen als Entschuldungsinstrument, da Sie den Tilgungsdienst mit entwerteter Währung leisten, während das Eigentum am Substanzwert des Anlageguts vollständig bei Ihnen verbleibt. Operating-Leasingverträge mit inflationsgebundenen Wertsicherungsklauseln (VPI-Kopplung) wälzen hingegen Preissteigerungen unmittelbar auf den Leasingnehmer ab.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Kritischer Restwert wird als negativer Betrag ausgewiesen

Ein negativer kritischer Restwert (S_be < 0 €) zeigt an, dass der kreditfinanzierte Kauf dem Leasing ökonomisch so weit überlegen ist – sei es durch massive steuerliche Vorabzüge, niedrige Darlehenszinsen oder hohe Leasingmargen –, dass der Kauf selbst dann vorteilhaft bliebe, wenn Sie am Ende der Laufzeit N eine Entsorgungsgebühr für die Verschrottung der Maschine zahlen müssten.

⚠️Steuerlicher Sofortabzug liegt unter dem Rechnungsbetrag

Das Modell kappt den Erstjahresabzug automatisch, sobald die Anschaffungskosten gesetzliche Höchstgrenzen (z. B. IRC § 179 mit 1.220.000 $ bzw. § 7g EStG mit 200.000 € IAB) überschreiten oder in die Abschmelzungszone geraten. Prüfen Sie, ob das verbleibende Restvolumen für degressive Sonderabschreibungen qualifiziert ist, bevor der Restbuchwert über die reguläre betriebsgewöhnliche Nutzungsdauer (AfA-Tabelle / MACRS) verteilt wird.

⚠️Kredittilgungslaufzeit kürzer als der Betrachtungshorizont

Ist die Darlehenslaufzeit (z. B. 36 Monate) kürzer als die wirtschaftliche Nutzungsdauer des Anlageguts (z. B. 60 Monate), sinken die Auszahlungen für den Schuldendienst in den Jahren 4 und 5 auf null, während Wartungskosten und operative Erträge weiterlaufen. Stimmen Sie den Cashflow-Horizont stets auf die volle betriebliche Nutzungsdauer ab, um den Restwert des Eigentums am Ende nicht zu unterschätzen.

⚠️Nominale Gesamtausgaben widersprechen dem Barwert-Ergebnis (NPC)

Ein Kauf verursacht wegen Zinszahlungen und Eigenkapitalanzahlung nominal oft höhere Gesamtauszahlungen als ein Leasingvertrag. Die Barwertmethode (Net Present Cost) diskontiert jedoch weit in der Zukunft liegende Kreditzahlungen erheblich, während Steuerentlastungen im ersten Jahr mit vollem Nominalwert eingehen. Dies erklärt, warum dynamische DCF-Rechnungen Vorrang vor rein statischen buchhalterischen Summen haben.

Häufig gestellte Fragen (FAQ)

Wie berechnet man den Kapitalwert (NPV / NPC) für Leasing vs. Kauf?▼

Zur Berechnung der Nettobarwertkosten (Net Present Cost, NPC) werden alle prognostizierten Zahlungsströme nach Steuern über die wirtschaftliche Nutzungsdauer mit dem gewichteten Kapitalkostensatz (WACC) diskontiert. Beim Kauf gilt: Anfängliche Anzahlung + Barwert des Schuldendienstes nach Steuern (Tilgung + Zinsen × (1 - Steuersatz)) + Barwert der Instandhaltung nach Steuern - Barwert des AfA-Steuerschilds (Abschreibung × Steuersatz) - Barwert des Netto-Veräußerungserlöses. Beim Leasing gilt: Abschlussgebühren + Barwert der Leasingraten nach Steuern (Rate × (1 - Steuersatz)) + Barwert der nicht umlagefähigen Betriebskosten. Die Option mit den geringeren Nettobarwertkosten (NPC) bindet weniger Unternehmenskapital.

Wann ist Leasing betriebswirtschaftlich vorteilhafter als der Kauf?▼

Leasing ist unter vier Bedingungen mathematisch und strategisch überlegen: (1) Bei kurzen Innovationszyklen (36 bis 48 Monate in IT, Robotik oder Medizintechnik), bei denen das Restwert- und Veralterungsrisiko auf den Leasinggeber übergeht; (2) wenn das Unternehmen keine positiven steuerlichen Erträge ausweist (Verlustvorträge) und Steuerschilder aus Abschreibungen nicht nutzen kann; (3) bei restriktiven Kreditauflagen (Debt Covenants) oder Liquiditätsengpässen mit internen Kapitalkosten über 12–15 %; oder (4) wenn es sich um einen Full-Service-Leasingvertrag handelt, bei dem der Leasinggeber Wartung und Versicherung günstiger bereitstellt, als es intern darstellbar wäre.

Wie beeinflussen Abschreibungsmethoden (AfA / Sonderabschreibungen) die Entscheidung?▼

Abschreibungen wirken als ertragsmindernder Aufwand wie ein steuerliches Schutzschild (Tax Shield), das die effektiven Anschaffungskosten senkt. Kann ein Unternehmen Investitionen sofort oder beschleunigt abschreiben (wie nach US IRC § 179 bis 1.220.000 $ oder im DACH-Raum über degressive AfA / § 7g EStG), führt dies im Anschaffungsjahr zu einem massiven Liquiditätszufluss in Höhe von Abschreibung × Grenzsteuersatz. Bei einem Gesamtsteuersatz von 30 % spart eine Sofortabschreibung von 300.000 € unmittelbar 90.000 € Steuern im ersten Geschäftsjahr. Durch den Barwertvorteil frühzeitiger Steuerersparnisse sinken die Gesamtkosten des Kaufs dramatisch, was die Vorteilhaftigkeit der Eigentumsvariante signifikant verstärkt.

Was bedeutet der kritische Restwert (Break-Even Salvage Value)?▼

Der kritische Restwert ist der genaue Netto-Veräußerungserlös am Ende der Vertragslaufzeit N, bei dem die Nettobarwertkosten von Kauf und Leasing identisch sind: S_be = [NPC_Kauf(Restwert=0) - NPC_Leasing] / [(1 - Grenzsteuersatz) * (1 + WACC)^(-N)]. Zeigen Marktanalysen oder Gebrauchtmaschinenindizes, dass das Anlagegut voraussichtlich über S_be veräußert werden kann, ist der Kauf ökonomisch vorzuziehen. Liegt der Marktwert voraussichtlich darunter, schützt Leasing das Unternehmen vor dem Restwertverfall.

Welchen Einfluss haben IFRS 16 und ASC 842 auf die Leasing-Entscheidung?▼

Unter IFRS 16 und US-GAAP (ASC 842) können Operating-Leasingverträge nicht mehr als bilanzunwirksame Off-Balance-Sheet-Finanzierung verbucht werden. Leasingnehmer müssen für Verträge ab 12 Monaten ein Nutzungsrecht (Right-of-Use Asset) und eine korrespondierende Leasingverbindlichkeit bilanzieren. Dies erhöht die Verschuldungskennzahlen (Verschuldungsgrad) und verändert das EBITDA (Leasingaufwand wird in Abschreibung und Zinsaufwand aufgespalten). Allerdings berührt dies weder die steuerlichen Cashflows noch die tatsächlichen Zahlungsströme. Die fundamentale Entscheidung wird weiterhin durch den Barwert der Nettokosten (NPC) nach Steuern bestimmt, nicht durch bilanzkosmetische Effekte.

Wie beeinflusst der Diskontierungssatz (WACC) das Ergebnis?▼

Hinweis: Dieses Tool dient ausschließlich Bildungs- und Informationszwecken und stellt keine Rechts-, Steuer- oder Anlageberatung dar. Bitte konsultieren Sie einen qualifizierten Wirtschaftsprüfer oder Steuerberater. Der Diskontierungssatz spiegelt die Opportunitätskosten des Kapitals wider. Hohe Diskontierungssätze (10 % bis 16 %) bestrafen sofortige Kapitalabflüsse (Anzahlung, frühe Tilgungen) und bewerten späte Leasingraten in den Jahren 3 bis 5 rechnerisch mit geringerem Barwert, was Leasing attraktiv macht. Niedrige Diskontierungssätze (3 % bis 6 %) erhalten den Barwert des späteren Eigentums und Restwerts, was die Vorteilhaftigkeit des Kaufs untermauert.

Verwandte Tools & Hilfsprogramme

Alle Tools →