DSO-Rechner & Forderungslaufzeit

DSO-Rechner & Forderungslaufzeit

Berechnen Sie Days Sales Outstanding (DSO), Countback-DSO, überfällige Forderungslaufzeiten und gebundenes Working Capital. Benchmarken Sie das Forderungsinkasso und modellieren Sie Zinsersparnisse.

Beispieldaten laden
DSO-Steuerungsdeck & Parameter
Forward Analysis (Inputs → Results)
Ziel-DSO30 Days
10d (Ultra-Fast)30d (Net 30)60d (Net 60)120d (Extended)
Entscheidungscockpit & Liquidität
DSO
36.5days
Solide
Bestmöglicher DSO
29.4days
Lag: 7.1d
Gebundenes Kapital
$128,219.18
Run-Rate: $19,726.03/d
Zinsersparnis
$10,642.13
After-Tax: $8,407.28
Forderungs-Altersstruktur$ $720,000.00
80.56%In-Terms
Im Zahlungsziel
$580,000.00
Überfällig
$140,000.00
CEI Efficiency:98.08%
Wasserfall-DiagrammDays Scale (0 - 90d)
0d23d45d68d90dZahlungsziel30dBestmögliche DSO29.4dIst-DSO36.5dZiel-DSO30d
KennzahlBerechnetBewertung
DSO36.5 daysSolide
Bestmöglicher DSO29.4 daysTheoretical In-Terms Ceiling
Überfälliger DSO7.1 daysExcessive Collection Drag
Inkasso-Effizienz98.08%High Velocity Collections
Forderungsumschlag10.29xRapid Working Capital Cycle
Gebundenes Kapital$128,219.18Unlockable Liquid Cash
Zinsersparnis$10,642.13/yrDirect P&L Interest Reduction
Nettoersparnis nach Steuern$8,407.28/yrNet Free Cash Flow Impact
Forderungsausfallrisiko$2,100.00P&L Write-Off Reserve Requirement

Financial Modeling & Regulatory Disclosure: This enterprise treasury model provides analytical decision support based on generally accepted accounting principles (GAAP/IFRS). Calculations of Days Sales Outstanding (DSO), Collection Effectiveness Index (CEI), and implied cost of capital assume static business cycles and should not be construed as binding tax or formal audit advice. Consult with a certified treasury professional or auditor for statutory financial reporting.
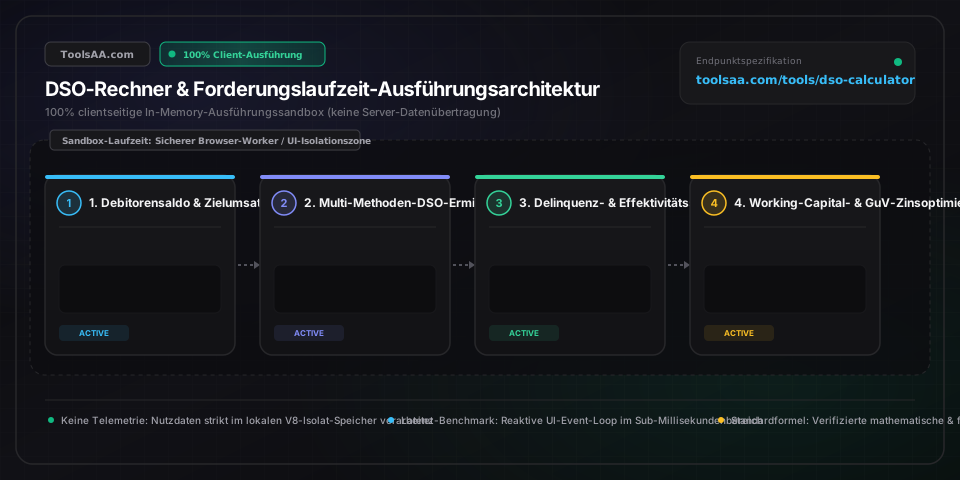
Technische Referenz & Architektur-Leitfaden

DSO-Rechner & Forderungslaufzeit — Referenzhandbuch

Berechnen Sie Days Sales Outstanding (DSO), die exakte Countback-DSO, überfällige Forderungslaufzeiten (DDSO) und gebundenes Working Capital. Vergleichen Sie Ihr Debitorenmanagement mit Branchen-Benchmarks und simulieren Sie Zinseinsparungen.

DSO-Rechner & Forderungslaufzeit — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

Brutto-Forderungen aus LuL zum Stichtag (Gross AR)Bilanzaktiva (Bruttobuchwert)

Gesamtsumme aller offenen Forderungen aus Lieferungen und Leistungen (LuL) zum Periodenstichtag vor Abzug von Wertberichtigungen (EWB/PWB nach HGB, IFRS 9 oder ASC 326 CECL). Schließt Sicherheitseinbehalte, unfertige Erzeugnisse (WIP) und erhaltene Anzahlungen aus, um Verzerrungen der tatsächlichen Debitorenlaufzeit zu verhindern.

Standard: 1.250.000 €
Brutto-Zielumsatz der Periode (Credit Sales)GuV-Fakturierter Umsatzerlös

Kumulierter Nettoumsatz, der im Betrachtungszeitraum rein auf Zahlungsziel (z. B. 30 oder 60 Tage netto) fakturiert wurde. Schließt Vorkasse, POS-Kartenzahlungen sowie Nachnahmezahlungen strikt aus, da Barerlöse den Nenner künstlich aufblähen und eine irreführend niedrige DSO ausweisen würden.

Standard: 10.000.000 €
Betrachtungszeitraum (Tage)Gesetzliche Kalendertage (T)

Auswertungsintervall: 30 Tage für Monatsabschlüsse, 90 bis 91,25 Tage für Quartalsabschlüsse oder 365 Tage für den Jahresabschluss. Verwenden Sie niemals 250 Handels- oder Bankarbeitstage; Kontokorrentkredite und revolvierende Kreditfazilitäten berechnen Zinsen stets auf Basis von 365 Tagen (act/365 bzw. act/360).

Standard: 365 Tage
Nicht fällige Forderungen aus LuL (BPDSO-Basis)OPOS-Fälligkeitsstruktur (Nicht überfällig)

Teilbetrag der offenen Brutto-Forderungen, dessen vertragliches Zahlungsziel noch nicht überschritten ist. Dient als Zähler für die bestmögliche Forderungslaufzeit (Best Possible DSO, BPDSO). Die Differenz zwischen Standard-DSO und BPDSO isoliert die überfällige Debitorenlaufzeit (Delinquent DSO, DDSO) und trennt operative Mahnverzögerungen präzise von gewährten Zahlungszielen.

Standard: 850.000 €
Ziel-DSO & Grenzkapitalkostensatz (Kontokorrent-Zinssatz)Treasury-Benchmark & Sollzinssatz (% p. a.)

Internes Working-Capital-Ziel basierend auf Top-Quartil-Branchen-Benchmarks (z. B. Credit Research Foundation / BDI), kombiniert mit dem marginalen Sollzinssatz revolvierender Kreditlinien (Kontokorrent). Dient der Berechnung freigesetzter Liquidität (ΔWC = ΔDSO × täglicher Zielumsatz) und der jährlichen Zinsersparnis.

Standard: 35 Tage @ 8,50 % p. a.

Profi-Tipps & Best Practices

Benchmarking gegen die BPDSO-Basis statt nomineller Zahlungsziele

Die isolierte Beurteilung der Standard-DSO anhand eines nominellen Zahlungsziels von 30 Tagen führt häufig zu falschen Alarmen. Enthalten Kundenverträge vertragliche Sondervereinbarungen von 45 oder 60 Tagen netto, kann die rechnerische Untergrenze (Best Possible DSO, BPDSO) bereits bei 41,5 Tagen liegen. Eine gemessene DSO von 48 Tagen bedeutet dann lediglich 6,5 Tage operativen Verzug (Delinquent DSO, DDSO) und nicht 18 Tage. Zerlegen Sie die DSO stets in vertragliche Basis und Mahnlauf-Verzögerungen, bevor Sie Prozesse im Debitorenmanagement restrukturieren.

Saisonalitäten und Q4-Umsatzspitzen mit der Countback-Methode neutralisieren

Die standardmäßige periodendurchschnittliche DSO verliert bei saisonalen Umsatzspitzen ihre Aussagekraft. Entfallen beispielsweise 40 % des Jahresumsatzes auf das vierte Quartal, führt die Division des stark erhöhten Forderungsbestands zum 31. Dezember durch den geglätteten 365-Tage-Tagesumsatz zu einem künstlichen DSO-Anstieg – selbst wenn alle Debitoren pünktlich zahlen. Treasury-Controller in zyklischen Branchen nutzen daher die Countback-Erschöpfungsmethode (True DSO), bei der vorangegangene Monatsumsätze rückwirkend abgezogen werden, um den tatsächlichen Realisierungszyklus zu ermitteln.

Skontovereinbarungen (2/10 Netto 30) gegen Grenzkapitalkosten abwägen

Ein Skontoangebot von 2 % bei Zahlung innerhalb von 10 Tagen (Zahlungsziel 30 Tage netto) entspricht einem annualisierten effektiven Zinssatz von 36,73 % [((1 + 2/98)^(365/20)) - 1]. Wenn Unternehmenskredite oder Kontokorrentlinien bei 8,5 % Sollzins p. a. liegen, vernichtet die undifferenzierte Skontogewährung über alle Kunden hinweg operative Marge. Beschränken Sie Skonti oder dynamische Rabatte gezielt auf chronische Spätzahler oder bonitätsschwache Debitoren.

Automatisierte Mahnläufe vor der kritischen 60-Tage-Schwelle etablieren

Ausfallkurven im Firmenkundengeschäft zeigen: Überschreiten Forderungen 60 Tage Verzug, sinkt die ungestützte Beitreibungsquote schlagartig um 30 %; ab 90 Tagen droht eine Ausfallwahrscheinlichkeit von über 50 %. Richten Sie im ERP-System gestaffelte Workflows ein: eine freundliche Zahlungserinnerung bei Tag -3 vor Fälligkeit, eine Fälligkeitsmitteilung bei Tag 0, eine automatisierte Verzugszinsanzeige bei Tag +1 und eine Liefersperre (Credit Hold) bei Tag +15.

Streitige Forderungen in ein separates Klärungs-Subledger ausgliedern

Falsche Rechnungen, Mengendifferenzen bei Lieferungen und nicht zugeordnete Gutschriften in der aktiven OPOS-Liste verzerren die operativen Kennzahlen. Übertragen Sie reklamierte Posten auf ein separates Klärungskonto (Dispute Subledger). So stellen Sie sicher, dass Ihr Collection Effectiveness Index (CEI) und die Delinquent DSO die tatsächliche Leistung des Forderungsmanagements messen, ohne dass Fehler aus Logistik oder Vertrieb das Treasury belasten.

Häufige Fehlerquellen & Fehlerbehebung

⚠️DSO ist rechnerisch kürzer als das vertragliche Zahlungsziel (Negative Delinquent DSO / DDSO < 0)

Eine negative Delinquent DSO deutet darauf hin, dass die nicht fälligen Forderungen höher sind als der Brutto-Gesamtforderungsbestand, oder dass nicht zugewiesene Zahlungseingänge, Gutschriften und erhaltene Anzahlungen das Debitoren-Sammelkonto fehlerhaft saldieren. Bereinigen Sie die OPOS-Liste (Subledger Scrub): Ordnen Sie offene Zahlungseingänge den Rechnungen zu, buchen Sie Anzahlungen getrennt aus und stellen Sie sicher, dass der Brutto-Forderungsbestand ausschließlich echte, abgerechnete Forderungen abbildet.

⚠️Countback-Methode (True DSO) kann den Forderungsbestand über historische Quartale nicht abbauen

Der Forderungsbestand übersteigt die kumulierten Umsätze mehrerer Monate. Dies weist auf erhebliche Altforderungen (> 180 Tage überfällig) oder einen drastischen Umsatzrückgang hin. Erweitern Sie die historische Monatshistorie von 4 auf 12 Monate und führen Sie eine Werthaltigkeitsprüfung nach HGB (§ 253 Abs. 4) bzw. IFRS 9 / ASC 326 durch, um uneinbringliche Forderungen über Einzelwertberichtigungen (EWB) abzuschreiben.

⚠️Drastischer DSO-Anstieg im Dezember trotz einer Pünktlichkeitsquote von 98 %

Die Standard-DSO teilt den stichtagsbezogenen Jahresschlussbestand an Forderungen durch den geglätteten 365-Tage-Durchschnittsumsatz. Bei saisonalen Jahresendrallyes entsteht so eine künstliche Nenner-Diskrepanz. Stellen Sie die Berechnungsmethode auf die Countback-Erschöpfungsmethode um oder berechnen Sie eine rollierende 90-Tage-Quartals-DSO: (Forderungsbestand zum Periodenende ÷ Q4-Zielumsatz) × 91,25.

⚠️Summe der Altersstruktur-Fälligkeiten (Aging Buckets) weicht vom Brutto-Forderungsbestand ab

Abweichungen entstehen, wenn nicht verbuchte Rechnungsläufe, manuelle Hauptbuch-Buchungsbelege oder gesperrte Posten im Hauptbuch ohne Zuordnung im Nebenbuch existieren. Führen Sie eine Nebenbuch-zu-Hauptbuch-Abstimmung durch: Prüfen Sie, ob die Summe aus nicht fällig + 1–30 + 31–60 + 61–90 + 90+ Tage überfällig exakt mit dem Sachkonto für Forderungen aus LuL (z. B. SKR 03: 1400 / SKR 04: 1200 / Konto 1100) übereinstimmt.

Häufig gestellte Fragen (FAQ)

Wie berechnet man die DSO mit der Standardformel im Vergleich zur Countback-Methode?▼

Die Standard-DSO berechnet sich nach der Formel: (Forderungsbestand zum Stichtag ÷ Zielumsatz) × Betrachtungstage (30, 90 oder 365) und liefert die durchschnittliche Debitorenlaufzeit. Die Countback-Methode (True DSO) eliminiert saisonale Verzerrungen, indem sie rückwärts durch die monatlichen Umsatzerlöse rechnet: Von den offenen Forderungen werden sukzessive die Zielumsätze der Vormonate abgezogen und die jeweiligen Kalendertage aufsummiert. Verbleibt ein Restbetrag, der geringer als der Monatsumsatz ist, wird dieser anteilig addiert: (Restforderung ÷ Monatsumsatz) × Tage des Monats.

Was ist ein guter DSO-Benchmark nach Branchen?▼

Ein gesunder DSO-Wert liegt typischerweise 33 % bis 45 % über den vereinbarten Zahlungszielen; bei standardmäßigen 30 Tagen netto entspricht eine DSO von 30 bis 42 Tagen einer Top-Quartil-Performance. Branchen-Benchmarks (u. a. Credit Research Foundation / BDI) zeigen: Enterprise-SaaS liegt bei 35 bis 45 Tagen; Großhandel und Distribution bei durchschnittlich 40 bis 55 Tagen; Maschinen- und Anlagenbau bei 55 bis 70 Tagen; und das gewerbliche Baugewerbe bei 75 bis über 95 Tagen infolge mehrstufiger Zahlungsfreigaben, VOB-Prüfungen und Sicherheitseinbehalten.

Was ist der Unterschied zwischen Standard-DSO und Best Possible DSO (BPDSO)?▼

Die Standard-DSO erfasst alle offenen Forderungen (sowohl fällige als auch noch nicht fällige), während die Best Possible DSO (BPDSO) ausschließlich noch nicht fällige Rechnungen berücksichtigt: (Nicht fällige Forderungen ÷ Zielumsatz) × Periodentage. Die Differenz beider Kennzahlen bildet die überfällige Forderungslaufzeit (Delinquent DSO: DDSO = Standard-DSO - BPDSO). Beträgt die Standard-DSO 54 Tage und die BPDSO 33 Tage, sind die vertraglichen Konditionen solide, doch das operative Mahnwesen verliert 21 Tage an bilanzieller Liquidität.

Wie steigert eine Reduzierung der DSO den Cashflow und setzt gebundenes Working Capital frei?▼

Eine Verkürzung der DSO setzt bilanzielle Liquidität nach folgender Formel frei: Freigesetztes Working Capital = (Bisherige DSO - Ziel-DSO) × (Jahres-Zielumsatz ÷ 365). Bei einem Unternehmen mit 25.000.000 € jährlichem Zielumsatz setzt eine Reduzierung der DSO um 6 Tage sofort 410.959 € an operativem Cashflow frei. Wird dieser Betrag zur Tilgung einer Kreditlinie mit 8,5 % Sollzins genutzt, ergibt sich eine direkte Vorsteuer-Zinsersparnis von 34.931 € pro Jahr.

Warum steigt die Standard-DSO bei saisonalen Umsatzspitzen im vierten Quartal an?▼

Die Standard-DSO steigt bei Q4-Umsatzspitzen an, weil der Stichtags-Forderungsbestand das saisonale Rechnungsmaximum abbildet, während der Nenner den niedrigeren Tagesdurchschnitt des gesamten Geschäftsjahres heranzieht. Erwirtschaftet ein Unternehmen beispielsweise 45 % seines Jahresumsatzes im November und Dezember, klettert die 365-Tage-Standard-DSO rechnerisch auf über 60 Tage – selbst wenn ausnahmslos alle Kunden pünktlich nach 30 Tagen zahlen. Hier ist eine rollierende 90-Tage-DSO oder die Countback-Methode zwingend erforderlich.

Wie berechnet man Delinquent DSO (DDSO) und den Collection Effectiveness Index (CEI)?▼

Hinweis: Dieses Tool dient ausschließlich Bildungs- und Informationszwecken und stellt keine formelle Finanzberatung oder verbindliche Kreditzusage dar. Bitte konsultieren Sie einen qualifizierten Finanzberater, bevor Sie finanzielle Entscheidungen treffen. Die Delinquent DSO berechnet sich als DDSO = Standard-DSO - Best Possible DSO oder als (Überfällige Forderungen ÷ Zielumsatz) × Periodentage und isoliert Zahlungsverzüge. Der Collection Effectiveness Index (CEI) misst hingegen die operative Effizienz der Beitreibung unabhängig von Umsatzschwankungen nach der Formel: CEI = [((Anfangsbestand LuL + Zielumsatz) - Endbestand LuL) ÷ ((Anfangsbestand LuL + Zielumsatz) - Nicht fällige Forderungen)] × 100, wobei Werte über 85 % für ein exzellentes Debitorenmanagement stehen.

Verwandte Tools & Hilfsprogramme

Alle Tools →