Calculateur DSO & Délai de paiement

Calculateur DSO & Délai de paiement

Calculez le délai moyen de paiement (DSO), le DSO par épuisement (Countback), le DSO d'impayés et la trésorerie immobilisée. Évaluez le recouvrement et simulez vos gains d'intérêts.

Charger un exemple
Console de pilotage du DSO & BFR
Forward Analysis (Inputs → Results)
DSO cible30 Days
10d (Ultra-Fast)30d (Net 30)60d (Net 60)120d (Extended)
Cockpit décisionnel & arbitrage BFR
Délai moyen de paiement (DSO)
36.5days
Sain
DSO théorique minimal (BPDSO)
29.4days
Lag: 7.1d
Trésorerie immobilisée (BFR)
$128,219.18
Run-Rate: $19,726.03/d
Économies d'intérêts brutes
$10,642.13
After-Tax: $8,407.28
Ventilation des créances clients$ $720,000.00
80.56%In-Terms
Créances non échues
$580,000.00
Créances échues
$140,000.00
CEI Efficiency:98.08%
Décomposition en cascade du DSODays Scale (0 - 90d)
0d23d45d68d90dDélai contractuel30dDSO optimal29.4dDSO réel36.5dDSO cible30d
IndicateurValeur calculéeDiagnostic
Délai moyen de paiement (DSO)36.5 daysSain
DSO théorique minimal (BPDSO)29.4 daysTheoretical In-Terms Ceiling
DSO des créances en retard7.1 daysExcessive Collection Drag
Efficacité de recouvrement (CEI)98.08%High Velocity Collections
Rotation des créances clients10.29xRapid Working Capital Cycle
Trésorerie immobilisée (BFR)$128,219.18Unlockable Liquid Cash
Économies d'intérêts brutes$10,642.13/yrDirect P&L Interest Reduction
Gain net après impôt$8,407.28/yrNet Free Cash Flow Impact
Exposition aux créances douteuses$2,100.00P&L Write-Off Reserve Requirement

Financial Modeling & Regulatory Disclosure: This enterprise treasury model provides analytical decision support based on generally accepted accounting principles (GAAP/IFRS). Calculations of Days Sales Outstanding (DSO), Collection Effectiveness Index (CEI), and implied cost of capital assume static business cycles and should not be construed as binding tax or formal audit advice. Consult with a certified treasury professional or auditor for statutory financial reporting.
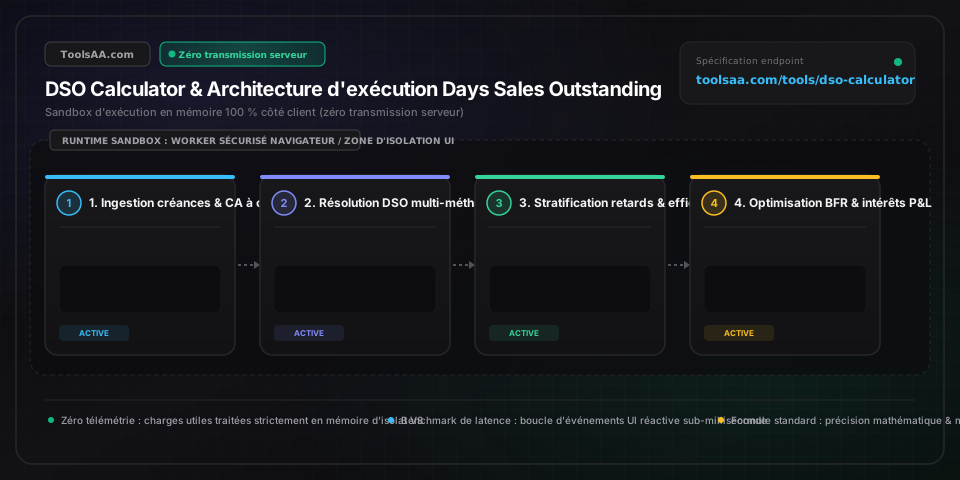
Référence technique et guide d'architecture

Calculateur DSO & Délai de Paiement — Guide de référence

Calculez le délai moyen de paiement client (DSO), le True DSO par épuisement (Countback), le DSO de retard (DDSO) et le BFR immobilisé. Analysez la performance de recouvrement et modélisez les économies d'intérêts financiers.

Calculateur DSO & Délai de Paiement — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Créances clients de clôture (créances brutes)Actif du bilan (valeur comptable brute)

Total des factures commerciales non recouvrées à la clôture de l'exercice avant déduction des provisions pour dépréciation IFRS 9 ou ASC 326 (CECL). Exclut les retenues de garantie, les en-cours de production non facturés (FAE) et les acomptes clients afin d'éviter toute distorsion artificielle de la vitesse de rotation des créances.

Par défaut : 1 250 000 €
Total du chiffre d'affaires à crédit (CA de la période)Compte de résultat (chiffre d'affaires facturé)

Chiffre d'affaires net cumulé comptabilisé exclusivement sur des modalités de paiement à terme (30 jours nets, 60 jours nets, etc.) sur la période de calcul. Exclut les règlements au comptant, les paiements immédiats par carte bancaire et les contre-remboursements, qui diluent artificiellement le dénominateur et sous-évaluent le DSO réel.

Par défaut : 10 000 000 €
Horizon de la période de calculJours calendaires légaux (T)

Intervalle de référence : 30 jours pour une clôture mensuelle, 90 à 91,25 jours pour un arrêté trimestriel, ou 365 jours pour les comptes annuels. Ne jamais substituer par 250 jours ouvrés : les lignes de trésorerie bancaires et facilités de crédit revolving calculent les agios et intérêts débiteurs sur une base calendaire de 365 jours.

Par défaut : 365 jours
Créances clients saines non échues (plancher BPDSO)Balance âgée auxiliaire (créances non échues)

Fraction des créances brutes dont la date d'exigibilité contractuelle n'est pas dépassée. Constitue le numérateur du Best Possible DSO (BPDSO ou DSO théorique optimal). La soustraction du BPDSO au DSO standard isole le DSO de retard (Delinquent DSO / DDSO), révélant la dérive réelle de paiement distincte des conditions commerciales accordées.

Par défaut : 850 000 €
DSO cible et coût marginal du capital (TAEG bancaire)Benchmark de trésorerie & taux d'intérêt (%)

Objectif interne d'optimisation du BFR adossé aux quartiles supérieurs du secteur (benchmarks AFDCC / CRF), combiné au taux annuel effectif global (TAEG) des lignes de crédit renouvelables pour valoriser la trésorerie libérée (ΔBFR = ΔDSO × Ventes quotidiennes à crédit) et les économies de frais financiers.

Par défaut : 35 jours à 8,50 % TAEG

Conseils de pro et bonnes pratiques

Se benchmarker par rapport au plancher BPDSO plutôt qu'aux délais contractuels nominaux

Analyser le DSO standard uniquement par rapport à un délai nominal à 30 jours nets génère de fausses alertes opérationnelles. Si les contrats de vente autorisent des dérogations à 45 ou 60 jours nets, votre plancher mathématique de Best Possible DSO (BPDSO) peut s'établir à 41,5 jours. Un DSO constaté de 48 jours ne représente alors que 6,5 jours de dérive de recouvrement (DDSO), et non 18 jours. Décomposez systématiquement le DSO entre base contractuelle et retard de relance avant de modifier l'organisation du crédit client.

Neutraliser la saisonnalité du T4 grâce à la méthode d'épuisement (Countback ou True DSO)

Le calcul classique du DSO moyen échoue lors des pics saisonniers d'activité. Lorsque le quatrième trimestre concentre 40 % du chiffre d'affaires annuel, diviser les créances de clôture au 31 décembre par un CA lissé sur 365 jours fait bondir artificiellement le DSO, même si chaque débiteur règle rigoureusement à l'échéance. Les trésoriers et contrôleurs financiers auditent les modèles cycliques par la méthode d'épuisement (Countback), en défalquant le CA mensuel à rebours pour calculer la durée exacte du cycle d'encaissement.

Comparer l'escompte de règlement (2/10 net 30) au coût marginal des tirages de trésorerie

Proposer un escompte commercial pour paiement anticipé de type 2/10 net 30 (2 % à 10 jours, net à 30 jours) induit un coût de financement annuel effectif de 36,73 % [((1 + 2/98)^(365/20)) - 1]. Si les lignes de crédit renouvelables ou les programmes d'affacturage de l'entreprise affichent un taux d'emprunt de 8,50 % TAEG, généraliser l'escompte dégrade inutilement la marge d'exploitation. Réservez l'escompte dynamique exclusivement aux comptes débiteurs à risque d'insolvabilité élevé.

Automatiser les scénarios de relance avant le cap critique des 60 jours d'arriéré

Les courbes de recouvrabilité du crédit interentreprises prouvent qu'une facture dépassant 60 jours de retard subit une dégradation immédiate de 30 % de ses chances d'encaissement amiable, atteignant plus de 50 % de perte probable après 90 jours. Configurez votre ERP pour déclencher des relances automatisées et graduées : un relevé préventif de compte à J-3, un avis d'échéance à J0, une notification de pénalités de retard et indemnité forfaitaire à J+1, puis un blocage commercial des commandes à J+15.

Isoler les factures contestées et litiges dans un compte d'attente dédié

Erreurs de facturation, réclamations sur livraisons et avoirs non lettrés faussent les tranches de la balance âgée et biaisent le pilotage du recouvrement. Transférez les créances litigieuses vers un compte d'attente auxiliaire d'ajustement administratif. Vous garantissez ainsi que l'indice d'efficacité du recouvrement (CEI) et le DSO de retard (DDSO) mesurent fidèlement la performance des chargés de relance sans sanctionner la trésorerie pour des anomalies logistiques.

Pièges courants et dépannage

⚠️Le DSO est mathématiquement inférieur aux délais de paiement contractuels (DDSO négatif / DDSO < 0)

Un Delinquent DSO négatif indique que les créances non échues dépassent les créances brutes de clôture, ou que des acomptes clients, règlements non lettrés et avoirs en attente viennent minorer indûment le compte collectif clients (compte 411). Réalisez un apurement des comptes auxiliaires pour lettrer les encaissements en suspens, reclassez les avances reçues (compte 4191) et vérifiez que les créances brutes correspondent strictement aux factures clients en circulation.

⚠️La méthode d'épuisement (Countback True DSO) ne parvient pas à apurer le solde clients sur les trimestres passés

Le solde des créances de clôture excède le chiffre d'affaires cumulé sur plusieurs mois, révélant des impayés très anciens (> 180 jours) ou une violente décélération structurelle du chiffre d'affaires. Élargissez l'historique des ventes mensuelles de 4 à 12 mois et procédez à un audit de dépréciation (IFRS 9 / PCG / ASC 326) afin de passer les créances irrécouvrables en pertes et doter les provisions nécessaires.

⚠️Forte inflation artificielle du DSO en décembre malgré un taux de règlement à l'échéance de 98 %

Le DSO standard confronte un solde de créances de fin d'exercice très élevé à une moyenne quotidienne de ventes lissée sur 365 jours, provoquant une distorsion mathématique lors des clôtures de fin d'année. Basculez sur la méthode d'épuisement (Countback) ou appliquez une formule de DSO trimestriel glissant sur 90 jours : (Créances clients de clôture ÷ CA à crédit du T4) × 91,25.

⚠️Le total des tranches de la balance âgée ne concorde pas avec les créances brutes du grand livre

Ces écarts de réconciliation résultent de facturations non validées, d'écritures de journal manuelles sans imputation auxiliaire ou de litiges non synchronisés. Lancez un rapprochement entre le grand livre et la balance âgée auxiliaire : assurez-vous que la somme des créances non échues + 1-30 jours + 31-60 jours + 61-90 jours + >90 jours concorde au centime près avec le solde débiteur du compte 411000.

Foire aux questions (FAQ)

Comment calculer le DSO avec la formule classique par rapport à la méthode d'épuisement (Countback) ?▼

Le DSO classique se calcule selon la formule : (Créances clients de clôture ÷ Chiffre d'affaires à crédit) × Jours de la période (30, 90 ou 365), indiquant le délai moyen d'encaissement global. La méthode d'épuisement (True DSO ou Countback) élimine les biais de saisonnalité en remontant les mois de ventes antérieurs : elle déduit successivement le chiffre d'affaires de chaque mois précédent du solde des créances jusqu'à ce que le reliquat soit inférieur au CA du mois suivant, puis ajoute : (Créances résiduelles ÷ CA à crédit du mois) × Jours de ce mois.

Quel est le bon niveau de DSO (délai moyen de paiement) selon les secteurs d'activité ?▼

Un ratio DSO sain se situe généralement entre 33 % et 45 % au-dessus des délais contractuels accordés ; pour des contrats standard à 30 jours nets, un DSO compris entre 30 et 42 jours correspond au premier quartile de performance. Les benchmarks intersectoriels de référence (AFDCC / Credit Research Foundation) indiquent : l'édition logicielle et SaaS tourne entre 35 et 45 jours ; le commerce de gros et négoce se situe entre 40 et 55 jours ; les biens d'équipement industriel oscillent entre 55 et 70 jours ; et le BTP / construction s'étend de 75 à plus de 95 jours du fait des retenues de garantie et des validations de situations de travaux.

Quelle est la différence entre le DSO standard et le Best Possible DSO (BPDSO) ?▼

Le DSO standard mesure l'ensemble des créances clients ouvertes (échues et non échues), tandis que le Best Possible DSO (BPDSO ou DSO théorique optimal) n'intègre que les factures saines non échues selon la formule : (Créances saines non échues ÷ Chiffre d'affaires à crédit) × Jours de la période. L'écart entre les deux correspond au Delinquent DSO (DDSO = DSO standard - BPDSO) ; ainsi, pour un DSO de 54 jours et un BPDSO de 33 jours, vos délais contractuels sont parfaitement cohérents, mais les retards de paiement et défaillances de relance immobilisent 21 jours de trésorerie au bilan.

Comment la réduction du DSO augmente-t-elle la trésorerie et libère-t-elle le BFR immobilisé ?▼

La réduction du DSO accélère directement les flux de trésorerie d'exploitation selon la formule : BFR libéré = (DSO initial - DSO cible) × (Chiffre d'affaires annuel à crédit ÷ 365). Pour une entreprise générant 25 000 000 € de chiffre d'affaires à crédit, réduire le DSO de 6 jours libère immédiatement 410 959 € de liquidités disponibles ; allouée au désendettement d'une ligne de trésorerie à 8,50 %, cette somme permet d'économiser 34 931 € d'agios et de frais financiers par an avant impôt.

Pourquoi le DSO standard augmente-t-il artificiellement lors des pics de vente du 4e trimestre ?▼

Le DSO standard augmente lors des pics d'activité du 4e trimestre car l'encours de créances de fin d'exercice reflète le pic saisonnier de facturation, tandis que le dénominateur divise ces créances par la moyenne quotidienne des ventes de l'année complète, sensiblement plus faible. Par exemple, si une société réalise 45 % de son activité annuelle en novembre et décembre, son DSO standard à 365 jours affichera plus de 60 jours même si tous les clients règlent scrupuleusement à 30 jours nets, rendant indispensable l'usage d'un DSO glissant sur 90 jours ou de la méthode Countback.

Comment calculer le DSO de retard (DDSO) et l'indice d'efficacité du recouvrement (CEI) ?▼

Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement : Cet outil est fourni exclusivement à des fins pédagogiques et informatives et ne constitue en aucun cas un conseil financier formel ou un engagement contractuel de financement. Veuillez consulter un conseiller financier qualifié avant toute décision de gestion. Le DSO de retard se calcule ainsi : DDSO = DSO standard - Best Possible DSO, soit (Créances échues en souffrance ÷ Chiffre d'affaires à crédit) × Jours de la période, ce qui isole la friction des arriérés de paiement. Parallèlement, l'indice d'efficacité du recouvrement (CEI) mesure la performance opérationnelle indépendamment des variations de volume de ventes via la formule : CEI = [((Créances initiales + Ventes à crédit) - Créances finales) ÷ ((Créances initiales + Ventes à crédit) - Créances saines non échues)] × 100, où un résultat supérieur à 85 % atteste d'une excellente maîtrise des encaissements.

Outils et utilitaires connexes

Tous les outils →