Calculadora DSO & Período de Cobro

Calculadora DSO & Período de Cobro

Calcule el período medio de cobro (DSO), DSO real regresivo (Countback), DSO vencido y capital circulante inmovilizado. Optimice la gestión de cobros y simule el ahorro financiero.

Cargar ejemplo
Panel de control y parámetros
Forward Analysis (Inputs → Results)
DSO objetivo30 Days
10d (Ultra-Fast)30d (Net 30)60d (Net 60)120d (Extended)
Panel de decisiones estratégicas
Período medio de cobro (DSO)
36.5days
Saludable
Mejor DSO posible
29.4days
Lag: 7.1d
Capital circulante inmovilizado
$128,219.18
Run-Rate: $19,726.03/d
Ahorro en intereses
$10,642.13
After-Tax: $8,407.28
Desglose de cuentas por cobrar$ $720,000.00
80.56%In-Terms
Dentro de plazo
$580,000.00
Cartera vencida
$140,000.00
CEI Efficiency:98.08%
Análisis en cascada del DSODays Scale (0 - 90d)
0d23d45d68d90dPlazo pactado30dDSO óptimo29.4dDSO real36.5dDSO objetivo30d
MétricaCalculadoDiagnóstico
Período medio de cobro (DSO)36.5 daysSaludable
Mejor DSO posible29.4 daysTheoretical In-Terms Ceiling
DSO vencido7.1 daysExcessive Collection Drag
Índice de efectividad de cobro (CEI)98.08%High Velocity Collections
Rotación de cuentas por cobrar10.29xRapid Working Capital Cycle
Capital circulante inmovilizado$128,219.18Unlockable Liquid Cash
Ahorro en intereses$10,642.13/yrDirect P&L Interest Reduction
Ahorro neto tras impuestos$8,407.28/yrNet Free Cash Flow Impact
Exposición a insolvencias$2,100.00P&L Write-Off Reserve Requirement

Financial Modeling & Regulatory Disclosure: This enterprise treasury model provides analytical decision support based on generally accepted accounting principles (GAAP/IFRS). Calculations of Days Sales Outstanding (DSO), Collection Effectiveness Index (CEI), and implied cost of capital assume static business cycles and should not be construed as binding tax or formal audit advice. Consult with a certified treasury professional or auditor for statutory financial reporting.
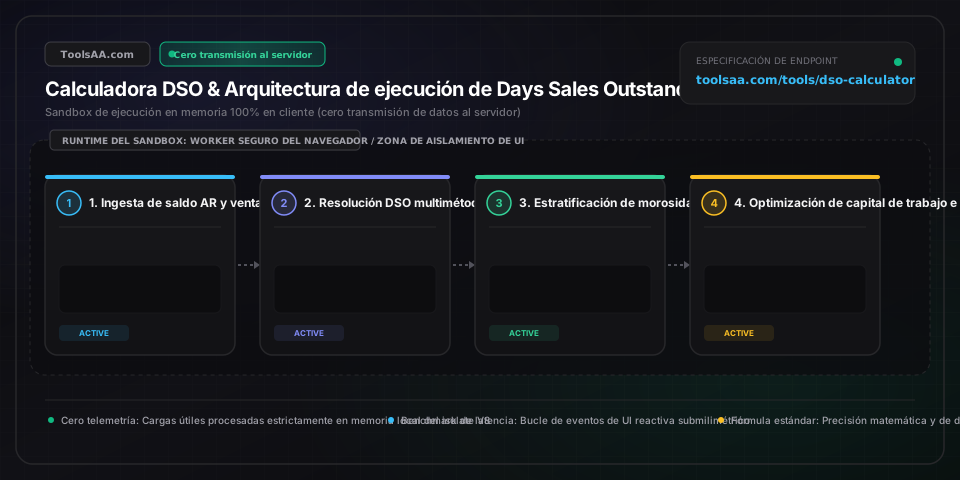
Referencia técnica y guía de arquitectura

Calculadora DSO & Plazo Medio de Cobro — Guía de referencia

Calcule el Plazo Medio de Cobro (DSO), el DSO Real por Agotamiento (Countback), el DSO Moroso y el fondo de maniobra atrapado. Compare la eficiencia de cobro y modele el ahorro financiero.

Calculadora DSO & Plazo Medio de Cobro — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Saldo Final de Clientes (Cuentas a Cobrar Brutas)Activo del Balance (Valor Contable Bruto)

Total de facturas comerciales pendientes de cobro al cierre del ejercicio antes de deducir el deterioro de valor por pérdidas crediticias esperadas (NIIF 9 / ASC 326 CECL). Excluye retenciones de garantía técnica, obras en curso (WIP) no facturadas y anticipos de clientes para no distorsionar la velocidad real de rotación de cobros.

Por defecto: 1.250.000 €
Ventas Totales a Crédito (Ingresos del Período)Ingresos Facturados en Cuenta de Resultados

Cifra neta de negocios acumulada reconocida estrictamente en condiciones de crédito comercial aplazado (a 30, 60 días, etc.) durante el horizonte evaluado. Excluye pagos anticipados, cobros por TPV o tarjeta y operaciones contra reembolso, los cuales diluyen artificialmente el denominador y generan una lectura de DSO engañosamente baja.

Por defecto: 10.000.000 €
Horizonte Temporal de MediciónDías Naturales Contables (T)

Intervalo de evaluación: 30 días para cierres mensuales, 90 a 91,25 días para informes trimestrales o 365 días para cuentas anuales oficiales. Nunca sustituya por 250 días hábiles o laborables; las pólizas de crédito revolving y la financiación de capital circulante devengan intereses compuestos sobre una base anual de 365 días.

Por defecto: 365 días
Cuentas a Cobrar Corrientes no Vencidas (Suelo BPDSO)Saldo del Libro Mayor Auxiliar (Sin Vencer)

Fracción de los saldos vivos a cobrar cuya fecha de vencimiento contractual aún no ha expirado. Actúa como numerador del Mejor DSO Posible (BPDSO); restar el BPDSO al DSO Estándar aísla el DSO Moroso o Vencido (DDSO), revelando si la ineficiencia radica en la morosidad real o en condiciones comerciales excesivamente laxas.

Por defecto: 850.000 €
DSO Objetivo y Coste Marginal de Financiación (TAE Póliza)Referencia de Tesorería y Tipo de Interés (%)

Meta interna de optimización de capital circulante comparada con los cuartiles superiores del sector (benchmarks CRF), combinada con la TAE marginal de la línea de crédito o póliza para cuantificar la liquidez liberada (ΔWC = ΔDSO × Ventas diarias a crédito) y el ahorro en el servicio de la deuda anual.

Por defecto: 35 días al 8,50 % TAE

Consejos profesionales y mejores prácticas

Tome como referencia el suelo BPDSO y no las condiciones nominales pactadas

Evaluar el DSO estándar únicamente frente a plazos teóricos a 30 días genera falsas alarmas operativas. Si los acuerdos comerciales autorizan prórrogas heterogéneas a 45 o 60 días, su suelo matemático de Mejor DSO Posible (BPDSO) podría situarse en 41,5 días. En tal escenario, un DSO de 48 días refleja solo 6,5 días de demora operativa en recobro (DDSO), y no 18 días. Desglose siempre el DSO entre su base contractual y las fugas de gestión de cobro antes de reestructurar los flujos del departamento de créditos.

Neutralice la estacionalidad del cuarto trimestre mediante el método Countback (DSO Real)

El DSO estándar pierde rigor matemático ante picos de facturación estacional. Si el cuarto trimestre concentra el 40 % de los ingresos anuales, dividir la abultada cartera de clientes al 31 de diciembre entre el promedio diario de 365 días provocará un repunte ficticio del DSO, aun cuando todos los clientes paguen con puntualidad rigurosa. Los directores de tesorería auditan negocios cíclicos mediante el método de agotamiento regresivo (Countback), deduciendo retrospectivamente las ventas mensuales anteriores hasta aislar el ciclo exacto de maduración de los cobros.

Compare los descuentos por pronto pago (2/10 neto 30) con la TAE marginal de la deuda

Ofrecer un descuento comercial habitual del 2 % por pronto pago a 10 días (2/10 neto 30) supone un coste de capital efectivo anualizado del 36,73 % [((1 + 2/98)^(365/20)) - 1]. Si sus líneas de crédito bancarias o pólizas tienen una TAE del 8,5 %, conceder descuentos por pronto pago de forma indiscriminada pulveriza el margen operativo neto. Limite los descuentos dinámicos exclusivamente a deudores crónicos o cuentas con alto perfil de riesgo de impago.

Active alertas automáticas de recobro antes del umbral crítico de impago a 60 días

Las curvas de morosidad comercial revelan que las facturas que superan los 60 días de vencimiento sufren una caída inmediata del 30 % en su cobrabilidad espontánea, desplomándose a más del 50 % de pérdida esperada pasados los 90 días. Configure flujos automáticos en su ERP con notificaciones escalonadas: recordatorio preventivo al día -3, aviso formal de vencimiento al día 0, requerimiento de intereses moratorios al día +1 y bloqueo cautelar de crédito comercial al día +15.

Aísle las facturas en litigio en cuentas auxiliares de discrepancia administrativa

Los errores de facturación, discrepancias en cantidades entregadas y abonos pendientes de conciliar distorsionan la antigüedad de la deuda. Traslade las partidas controvertidas a una cuenta auxiliar segregada de incidencias administrativas. De este modo, su Índice de Eficacia de Cobro (CEI) y su DSO Moroso evaluarán con exactitud la gestión de los gestores de recobro sin penalizar al equipo financiero por fallos de logística o suministro.

Problemas comunes y soluciones

⚠️El DSO es inferior a los plazos contractuales pactados (DSO Moroso o DDSO negativo)

Un DSO Moroso negativo revela que las cuentas por cobrar corrientes superan el saldo final bruto total, o bien que existen cobros anticipados no aplicados, notas de abono o partidas pendientes de conciliar que están compensando indebidamente la cuenta de control de clientes. Depure el libro mayor auxiliar para conciliar los ingresos bancarios no asignados con las facturas vivas, reclasifique los anticipos a pasivo corriente y verifique que la cartera bruta refleje con fidelidad los saldos deudores exigibles pendientes.

⚠️El DSO Real por Countback no agota el saldo final de clientes en los trimestres analizados

El saldo final de clientes sobrepasa los ingresos acumulados de los meses analizados, lo que evidencia morosidad estructural crónica (>180 días de vencimiento) o una severa contracción en ventas. Amplíe el histórico de facturación mensual de 4 a 12 meses y realice una evaluación de deterioro bajo la NIIF 9 o la provisión por pérdidas crediticias esperadas (CECL) para dar de baja contable los créditos fallidos e incobrables.

⚠️Abultada inflación del DSO en diciembre pese a registrar un 98 % de cobros en fecha

El DSO estándar divide el saldo puntual de clientes a fin de año entre el promedio de ventas anual suavizado a 365 días, lo que genera una descompensación en el denominador ante repuntes de facturación de fin de ejercicio. Cambie la metodología de cálculo al método de agotamiento regresivo (Countback) o determine un DSO trimestral móvil de 90 días: (Saldo Final de Clientes ÷ Ventas a Crédito del T4) × 91,25.

⚠️El balance de sumas por antigüedad de deudas no cuadra con el Saldo Bruto de Clientes

Las discrepancias surgen cuando existen remesas de facturación sin contabilizar, asientos manuales huérfanos o retenciones por disputas registrados en el libro diario sin desglose en el libro auxiliar de clientes. Ejecute una conciliación entre el mayor auxiliar de cuentas a cobrar y el balance de comprobación: compruebe que la suma de corriente + 1-30 + 31-60 + 61-90 + más de 90 días coincida con exactitud con la cuenta de clientes (Grupo 43 del PGC o cuenta 1100 en PCGA).

Preguntas frecuentes (FAQ)

¿Cómo se calcula el DSO mediante la fórmula estándar frente al método Countback?▼

El DSO estándar se calcula como (Saldo Final de Clientes ÷ Ventas Totales a Crédito) × Días del Período (30, 90 o 365), lo que mide el plazo medio macroeconómico de cobro. El método Countback (DSO Real) elimina las distorsiones estacionales retrocediendo mes a mes sobre la facturación histórica: deduce las ventas íntegras a crédito de cada mes precedente del saldo final de clientes y acumula días naturales hasta que el saldo remanente sea inferior a las ventas de dicho mes, sumando finalmente: (Saldo no agotado ÷ Ventas a crédito del mes) × Días naturales de ese mes.

¿Cuál es un buen umbral o benchmark de DSO según el sector empresarial?▼

Un DSO saludable suele situarse entre un 33 % y un 45 % por encima de las condiciones contractuales pactadas; para acuerdos a 30 días netos, un DSO de entre 30 y 42 días sitúa a la empresa en el cuartil superior de eficiencia. Los estudios sectoriales de referencia (Credit Research Foundation) señalan: software B2B y SaaS corporativo opera entre 35 y 45 días; distribución mayorista promedia de 40 a 55 días; bienes de equipo y manufactura industrial oscila entre 55 y 70 días; y la construcción comercial alcanza entre 75 y más de 95 días debido a cláusulas de cobro encadenadas y retenciones de garantía técnica.

¿Cuál es la diferencia entre el DSO Estándar y el Mejor DSO Posible (BPDSO)?▼

El DSO estándar evalúa la totalidad de los créditos pendientes (tanto al corriente como vencidos), mientras que el Mejor DSO Posible (BPDSO) mide únicamente las facturas vigentes no vencidas mediante la fórmula: (Cuentas a Cobrar Vigentes ÷ Ventas Totales a Crédito) × Días del Período. La diferencia entre ambos arroja el DSO Moroso (DDSO = DSO Estándar - BPDSO); si su DSO estándar es de 54 días y el BPDSO es de 33 días, las condiciones comerciales pactadas son adecuadas, pero la ineficiencia operativa en la gestión de cobro drena 21 días de liquidez del balance.

¿Cómo incrementa el flujo de caja y libera fondo de maniobra la reducción del DSO?▼

Reducir el DSO acelera la liquidez del balance según la fórmula: Fondo de Maniobra Liberado = (DSO Anterior - DSO Objetivo) × (Ventas Anuales a Crédito ÷ 365). Para una empresa con 25.000.000 € de facturación anual a crédito, reducir 6 días de DSO libera 410.959 € de flujo de caja operativo inmediato; destinado a amortizar una línea de crédito al 8,50 %, genera un ahorro financiero directo antes de impuestos de 34.931 € anuales en servicio de la deuda.

¿Por qué se dispara el DSO estándar durante los repuntes estacionales de ventas del T4?▼

El DSO estándar se dispara durante las ventas pico del cuarto trimestre porque el saldo puntual de clientes a fin de año recoge el apogeo estacional de facturación, mientras que el denominador lo divide entre el promedio diario de ventas de todo el año, mucho más bajo. Si una entidad factura el 45 % de su volumen anual en noviembre y diciembre, el DSO estándar anual reflejará artificialmente más de 60 días aun cuando todos los clientes abonen rigurosamente a 30 días, lo que exige aplicar un DSO móvil a 90 días o el método Countback.

¿Cómo se calculan el DSO Moroso (DDSO) y el Índice de Eficacia de Cobro (CEI)?▼

Aviso: Esta herramienta se proporciona estrictamente con fines educativos e informativos y no constituye asesoramiento financiero formal ni un compromiso vinculante de financiación. Consulte a un asesor financiero cualificado antes de tomar decisiones. El DSO Moroso se calcula como DDSO = DSO Estándar - Mejor DSO Posible, o (Saldos Vencidos Impagados ÷ Ventas Totales a Crédito) × Días del Período, aislando el impacto de la morosidad. Por su parte, el Índice de Eficacia de Cobro (CEI) mide la calidad operativa del recobro con independencia de las fluctuaciones en ventas mediante la fórmula: CEI = [((Saldo Inicial de Clientes + Ventas a Crédito) - Saldo Final de Clientes) ÷ ((Saldo Inicial de Clientes + Ventas a Crédito) - Cuentas Vigentes no Vencidas)] × 100, donde un resultado superior al 85 % evidencia un riguroso desempeño en la gestión de cobro.

Herramientas y utilidades relacionadas

Todas las herramientas →