/
Crédit-bail vs Achat & VAN (NPV)
Moteur institutionnelConforme IFRS 16Haute précision

Crédit-bail vs Achat & VAN (NPV)

Moteur d'évaluation financière d'équipements pour l'arbitrage crédit-bail vs achat. Calcule le Coût Net Actualisé (NPC) après impôt, l'amortissement fiscal dégressif ou linéaire, l'échéancier d'emprunt, la fiscalité sur la valeur résiduelle et le loyer d'indifférence avec matrices de sensibilité dynamiques.

Scénarios prédéfinis
Arbitrage d'investissement optimalAchat plus économique
$19,111

L'achat génère un coût net actualisé (NPC) inférieur et maximise la valeur patrimoniale nette de l'entreprise.

Avantage net (%):10.6%
Coût net actualisé Achat (NPC)Bouclier fiscal de la dette
$180,325

Apport initial: $56,000 (20%)

Mensualité d'emprunt:$4,489/mois
Coût net actualisé Location (NPC)Déductions d'exploitation (OpEx)
$199,436

Loyer mensuel: $4,850/mois

Frais initiaux nets d'impôt:$7,178
Seuil d'indifférence financièreLoyer d'indifférence
Valeur résiduelle d'équilibre:$37,053
Loyer d'équilibre:$4,311/mois
Valeur résiduelle actuelle:$75,000

Tableau de bord de simulation

US régime d'amortissement
$280,000
$
20% ($56,000)
$6,500/an

Coût net actualisé cumulé (CNA)

Trajectoire du coût net actualisé cumulé sur la durée de l'actif

AchatLocation
$56K$62K$104K$145K$184K$180K$7.2K$52K$93K$131K$166K$199KAnnée 0Année 1Année 2Année 3Année 4Année 5
Recommandation d'arbitrageL'acquisition maximise la valeur patrimoniale et minimise le coût net actualisé.

Mentions légales & conformité réglementaire

Impact comptable IFRS 16 & ASC 842

Conformément aux normes IFRS 16 et ASC 842, les contrats de location et crédit-bail doivent figurer à l'actif sous forme de droit d'utilisation (ROU) avec une dette locative correspondante au passif. Consultez votre expert-comptable pour valider le traitement bilanciel.

Amortissement fiscal (Section 179)

Les dispositifs de suramortissement et de déduction fiscale accélérée (Section 179) permettent de déduire immédiatement l'intégralité ou une part significative de l'investissement de l'assiette imposable dès la première année.

Risque d'obsolescence technologique

La formule locative permet de renouveler régulièrement le parc matériel et d'imputer le risque de dépréciation ou de désuétude technologique au bailleur, tandis que l'achat direct expose l'entreprise aux aléas de la valeur de revente.
Simulations finaliséesCalcul haute précision
Économie nette actualisée$19,111
Base fiscale résiduelle$24,987
Référence technique et guide d'architecture

Guide Crédit-Bail vs Achat & VAN — Guide de référence

Moteur d'évaluation financière d'entreprise pour l'arbitrage crédit-bail versus achat d'équipements. Calcule le Coût Net Actualisé (CNA / NPC) après impôt, les déductions pour amortissement exceptionnel, l'amortissement dégressif et international, les tableaux d'amortissement d'emprunt, la fiscalité de la valeur résiduelle et les seuils d'équilibre avec matrices de sensibilité dynamiques.

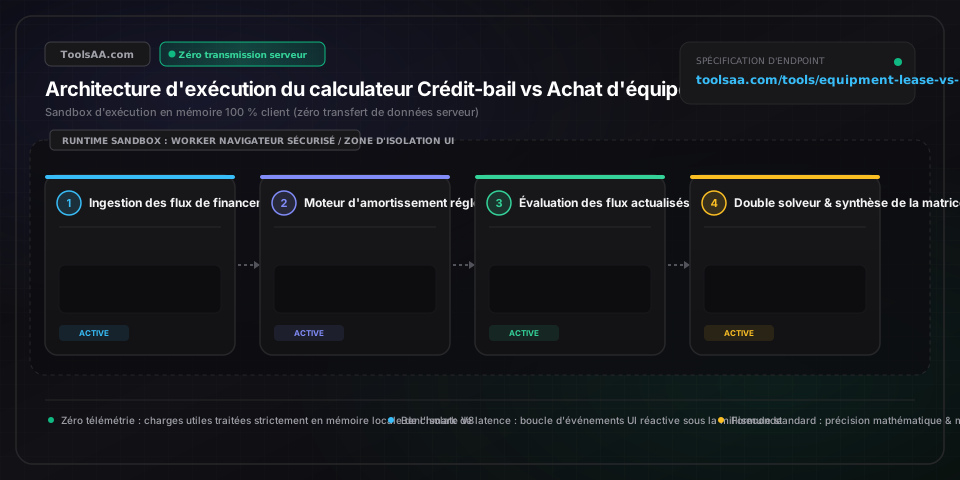
Guide Crédit-Bail vs Achat & VAN — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Prix d'achat livré et investissement initialDépense d'investissement (€ / $ / £ / CHF)

Coût global de l'actif livré sur site incluant transport, manutention, aménagements préalables et mise en service avant ajustements de taxe sur la valeur ajoutée. Référence réglementaire : sous l'article 179 du CGI américain ou les régimes d'amortissement exceptionnel d'entreprise, la déduction intégrale décroît dollar pour dollar au-delà des plafonds légaux, définissant la frontière stricte d'amortissement fiscal immédiat.

Par défaut : 100 000 €
Coût Net Actualisé après impôt (CNA / NPC)Métrique de flux actualisés (€ / $ / £ / CHF)

Valeur actuelle cumulée des flux décaissés pour le service de la dette, l'apport initial, les loyers de crédit-bail et la maintenance, minorée des économies d'impôt sur intérêts et amortissements, et de la valeur résiduelle nette : CNA = Investissement_0 + Σ(CF_t / (1 + CMPC)^t) - ValeurRésiduelle_N / (1 + CMPC)^N. Un CNA inférieur traduit une meilleure préservation du capital ; un écart de 3 % à 5 % justifie généralement la décision d'investissement.

Par défaut : Écart comparatif
Taux d'actualisation CMPC (WACC)Taux de rentabilité minimal exigé / Coût d'opportunité (%)

Taux marginal d'actualisation de l'entreprise combinant le coût de la dette après impôt Rd*(1 - Is) et le coût des capitaux propres Re, pondérés selon la structure financière. Les repères institutionnels s'échelonnent de 6,5 % pour les grands groupes industriels à 12,0 %-15,0 % pour les ETI endettées ; un taux plus élevé actualise plus lourdement les loyers éloignés, favorisant le crédit-bail.

Par défaut : 8,50 %
Valeur résiduelle terminale d'équilibre (S_be)Seuil de liquidation d'actif (€ / $ / £ / CHF)

Prix net de revente de l'actif à l'horizon N pour lequel le CNA(Achat) est strictement équivalent au CNA(Crédit-bail) : S_be = [CNA_achat(S=0) - CNA_bail] / [(1 - Is) * (1 + CMPC)^(-N)]. Toute valorisation de cession supérieure à S_be consacre la supériorité financière de l'acquisition financée par dette sur la location opérationnelle.

Par défaut : 18 450 €
Bouclier fiscal et amortissement exceptionnel (Section 179 / Suramortissement)Déduction fiscale de première année (€)

Allocation pour déduction fiscale immédiate plafonnée selon les règles applicables (Section 179 américaine à 1 220 000 $ ou dispositifs de suramortissement fiscal européen). Génère une économie d'impôt en année 1 égale à Déduction * Taux marginal d'IS, convertissant immédiatement 25 % à 30 % du prix d'achat de l'actif en trésorerie disponible dès la première clôture fiscale.

Par défaut : 100 000 €

Conseils de pro et bonnes pratiques

Arbitrage de l'asymétrie fiscale via le bailleur

Si votre entreprise se situe dans une fenêtre de report de déficits fiscaux (NOL) ou supporte un taux effectif d'imposition inférieur à 15 %, vous perdez le bénéfice économique des amortissements accélérés en début de vie. Les bailleurs institutionnels soumis au taux plein d'impôt sur les sociétés peuvent monétiser 100 % du bouclier fiscal d'amortissement, ce qui vous permet de négocier des loyers implicites plus faibles et de capter indirectement leur avantage fiscal.

Piège de la convention d'amortissement trimestrielle

Selon les règles fiscales d'amortissement (telles que la convention Mid-Quarter de l'IRS ou les prorata temporis stricts d'acquisition tardive), si plus de 40 % de vos immobilisations amortissables sont mises en service lors du dernier trimestre (Q4), l'amortissement semestriel forfaitaire est révoqué au profit d'un calcul trimestriel strict. Cela réduit drastiquement la déduction de première année (par exemple de 20,0 % à 8,75 % sur un bien amortissable sur 5 ans), amputant fortement le bouclier fiscal prévu en année 1.

Pénalités de restitution en fin de contrat de location

Les contrats de location financière à la juste valeur de marché (FMV) transfèrent le risque d'obsolescence au bailleur, mais intègrent souvent des clauses punitives d'état de restitution, des audits de recertification constructeur obligatoires et des frais de désinstallation. En environnement industriel exigeant, ces pénalités de remise en état peuvent engloutir 12 % à 18 % du coût initial de l'équipement, anéantissant les économies initiales de la location.

Couverture contre l'inflation par endettement à taux fixe

Souscrire un emprunt bancaire à taux nominal fixe en période d'inflation vous permet de rembourser le capital avec une monnaie dépréciée, tout en conservant 100 % de la valeur patrimoniale de revente de l'actif sur le marché secondaire. À l'inverse, les contrats de location prévoyant des clauses d'indexation sur l'inflation répercutent directement la hausse des coûts sur le preneur.

Pièges courants et dépannage

⚠️La valeur résiduelle d'équilibre affiche un montant négatif

Une valeur résiduelle d'équilibre négative (S_be < 0 €) signifie que la formule d'achat financée par emprunt est tellement avantageuse économiquement — grâce à des amortissements fiscaux massifs, un taux d'intérêt de prêt très bas ou des marges de bailleur excessives — que l'acquisition reste financièrement optimale même si vous deviez payer des frais de mise au rebut pour évacuer la machine à l'année N.

⚠️Plafonnement de la déduction fiscale en deçà de la valeur de facture

Le modèle plafonne automatiquement la déduction de première année dès lors que le coût de l'équipement excède le plafond réglementaire en vigueur (comme le seuil de l'article 179 à 1 220 000 $) ou entre dans la zone de dégressivité progressive. Vérifiez l'éligibilité du solde restant aux amortissements dégressifs ou exceptionnels avant d'appliquer les barèmes d'amortissement linéaire ou dégressif standard.

⚠️Durée d'amortissement de l'emprunt inférieure à l'horizon d'analyse

Lorsque la maturité de l'emprunt bancaire (ex. 36 mois) est plus courte que la durée de vie économique de l'équipement (ex. 60 mois), les décaissements liés au service de la dette tombent à zéro pour les années 4 et 5, tandis que les coûts de maintenance et les flux d'exploitation se poursuivent. Veillez à caler l'horizon de trésorerie sur la durée totale d'utilisation économique pour ne pas sous-estimer la valeur patrimoniale résiduelle de la propriété.

⚠️Les décaissements nominaux bruts contredisent le verdict du Coût Net Actualisé

L'achat exige fréquemment des sorties de trésorerie cumulées brutes non actualisées supérieures à la location, en raison des intérêts financiers nominaux et de l'apport initial. Cependant, le Coût Net Actualisé (CNA) pondère fortement les échéances de prêt futures par le taux d'actualisation tout en valorisant les économies d'impôt de première année à 100 %, démontrant la supériorité de la méthode des flux de trésorerie actualisés sur la comptabilité nominale.

Foire aux questions (FAQ)

Comment calculer la VAN ou le Coût Net Actualisé d'un arbitrage achat vs crédit-bail ?▼

Pour calculer la Valeur Actuelle Nette (VAN) ou le Coût Net Actualisé (CNA) entre l'achat et le crédit-bail d'un équipement, actualisez l'ensemble des flux de trésorerie prévisionnels après impôt sur la durée d'utilisation économique au Coût Moyen Pondéré du Capital (CMPC / WACC). Pour l'achat : Apport initial + Valeur actuelle (VA) du service de la dette après impôt (Principal + Intérêts*(1 - Taux d'IS)) + VA de la maintenance après impôt - VA des boucliers fiscaux d'amortissement (Dotation aux amortissements * Taux d'IS) - VA de la valeur résiduelle nette de revente. Pour le crédit-bail : Frais de dossier initiaux + VA des loyers après impôt (Loyer*(1 - Taux d'IS)) + VA des charges d'exploitation après impôt. L'option affichant le Coût Net Actualisé le plus faible minimise la consommation de capital de l'entreprise.

Quand est-il financièrement préférable de louer un équipement plutôt que de l'acheter ?▼

La location ou le crédit-bail devient mathématiquement supérieur dans quatre conditions financières précises : (1) Des cycles d'obsolescence technologique rapides (36 à 48 mois pour les serveurs informatiques, télécoms ou robotique médicale) où le risque de valeur résiduelle est transféré au loueur ; (2) L'entreprise dispose d'un résultat fiscal nul ou de reports déficitaires importants (NOL), rendant les amortissements accélérés inopérants ; (3) L'entreprise est soumise à des covenants bancaires stricts ou des tensions de trésorerie avec un coût des capitaux supérieur à 12-15 % ; ou (4) Le contrat est un bail tout compris (full-service) où le bailleur assure la maintenance préventive et l'assurance pour un coût inférieur aux charges d'exploitation internes.

Quel est l'impact des amortissements accélérés et fiscaux sur la décision achat vs crédit-bail ?▼

L'amortissement agit comme un bouclier fiscal qui réduit le coût effectif de l'acquisition. Les mécanismes fiscaux incitatifs (Section 179, amortissement dégressif ou suramortissement industriel) permettent de déduire immédiatement une fraction substantielle de l'investissement dès la première année au lieu de l'étaler sur 5 à 7 ans. Pour une société soumise à un taux d'impôt sur les sociétés (IS) de 25 %, déduire immédiatement une machine de 300 000 € génère une économie d'impôt immédiate de 75 000 € dès l'année 1. Grâce à la valeur temps de l'argent, encaisser cette économie d'impôt dès le départ plutôt qu'en fin de période réduit considérablement le Coût Net Actualisé de l'achat, inclinant fortement l'arbitrage vers la propriété financée par dette.

Qu'est-ce que la valeur résiduelle d'équilibre dans l'évaluation crédit-bail vs achat ?▼

La valeur résiduelle d'équilibre est le prix de revente net exact à obtenir au terme de la période d'analyse pour que le Coût Net Actualisé de l'achat soit rigoureusement égal à celui du crédit-bail : S_be = [CNA_achat(ValeurRésiduelle=0) - CNA_bail] / [(1 - Taux marginal d'IS) * (1 + CMPC)^(-N)]. Si les données du marché secondaire (cotations professionnelles, ventes aux enchères industrielles) indiquent que l'équipement conservera une valeur marchande supérieure à S_be, l'achat constitue la décision optimale. Si la valeur de revente estimée est inférieure à S_be, la location préserve l'entreprise de la dépréciation du marché secondaire.

Quel est l'impact des normes IFRS 16 et ASC 842 sur l'arbitrage location vs achat ?▼

Sous les normes IFRS 16 et ASC 842 (US GAAP), les contrats de location simple ne peuvent plus être traités en engagements hors bilan : les entreprises preneuses doivent inscrire au bilan tout contrat de location supérieur à 12 mois sous forme d'un actif au titre des droits d'utilisation (ROU) assorti d'une dette de loyer équivalente. Bien que cela augmente mécaniquement le ratio d'endettement affiché et modifie l'EBITDA (les loyers étant requalifiés en amortissement et charges financières sous IFRS 16), ces normes ne modifient en rien les flux de trésorerie réels ni l'impôt payé. La décision financière fondamentale demeure donc guidée par le Coût Net Actualisé après impôt et non par la présentation comptable du bilan.

Comment le taux d'actualisation ou le CMPC influence-t-il le choix entre crédit-bail et achat ?▼

Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement : Cet outil est fourni exclusivement à des fins pédagogiques et informatives et ne constitue en aucun cas un conseil financier formel ni un engagement de financement contractuel. Veuillez consulter un conseiller financier ou un expert-comptable qualifié avant toute décision d'investissement. Le taux d'actualisation représente le coût d'opportunité d'affectation des capitaux aux projets stratégiques de l'entreprise par rapport au financement d'équipement. Un taux d'actualisation élevé (10 % à 16 %) pénalise lourdement les décaissements immédiats (apport initial et premières mensualités de prêt) tout en actualisant fortement les loyers dus lors des années 3 à 5, rendant le crédit-bail particulièrement séduisant. Un taux d'actualisation faible (3 % à 6 %) valorise la pleine propriété future de l'actif et la récupération de la valeur de revente, renforçant la supériorité économique de l'achat.

Outils et utilitaires connexes

Tous les outils →