Calculateur Règle des 40 (SaaS & Marge)

Indicateurs SaaSFormule : Croissance (%) + Marge FCF (%) ≥ 40 %

Règle des 40 % (Rule of 40 SaaS)

Calculez votre score Rule of 40 (Règle des 40 %) SaaS selon la croissance de votre chiffre d'affaires et votre marge. Comparez vos multiples boursiers et modélisez votre FCF.

Scénarios prédéfinis

Données du modèle

US-GAAP
+32.0%
%
+14.0%
%
40%
Méthodologie des régimes de performance

US-GAAP baseline: ASC 606 revenue recognition, ASC 230 cash flow classification, and SEC CapEx capitalization treatment.

Score combiné (Règle des 40)
46.0%
Sain32G + 14M
Multiple de valeur d'entreprise (VE/CA)
11.4x
Fourchette9.7x - 13.5x
Valeur d'entreprise (VE)
$377,520,000
$33,000,000 ARR de fin de période
Orientation stratégique
Priorité croissance
Écart à l'objectif+6.0%

Visualisation graphique

Matrice stratégique : positionnement visuel de votre SaaS (hypercroissance, profil équilibré, vache à lait ou redressement nécessaire).

Frontière des 40 % (Seuil de référence)Frontière des 50 % (Classe Élite)
-10%10%30%50%70%90%-40%-20%0%20%40%Axe marge bénéficiaire (%)Axe croissance du CA (%)Zone cible Venture CapitalZone cible Private Equity32%G / 14%M
Décomposition détaillée des métriques financières
Taux de marge brute (%)75%
Rétention nette (NRR %)110%
Flux de trésorerie disponible calculé (FCF)$4,620,000
Perspectives de valorisation

Multiple de référence : valorisation médiane conforme aux standards du marché pour les sociétés validant la règle des 40 %.

Score Règle des 40$33,000,000
Taux de croissance46.0% (Sain)
Marge bénéficiaire11.4x Chiffre d'affaires prévisionnel à 12 mois (NTM)
Traitement 100 % local

Calculs haute performance exécutés exclusivement dans la mémoire de votre navigateur.

Zéro transfert serveur

Vos données financières restent strictement locales, sans aucune transmission vers des serveurs externes.

Export prêt à l'emploi

Données et synthèses financières structurées, directement exploitables pour vos comités et investisseurs.

Avertissement légal & financier

Cet outil de modélisation est fourni à titre informatif et d'analyse financière préliminaire uniquement. Les calculs, scores et multiples de valorisation ne constituent pas un conseil financier, juridique ou d'investissement au sens de la réglementation applicable.
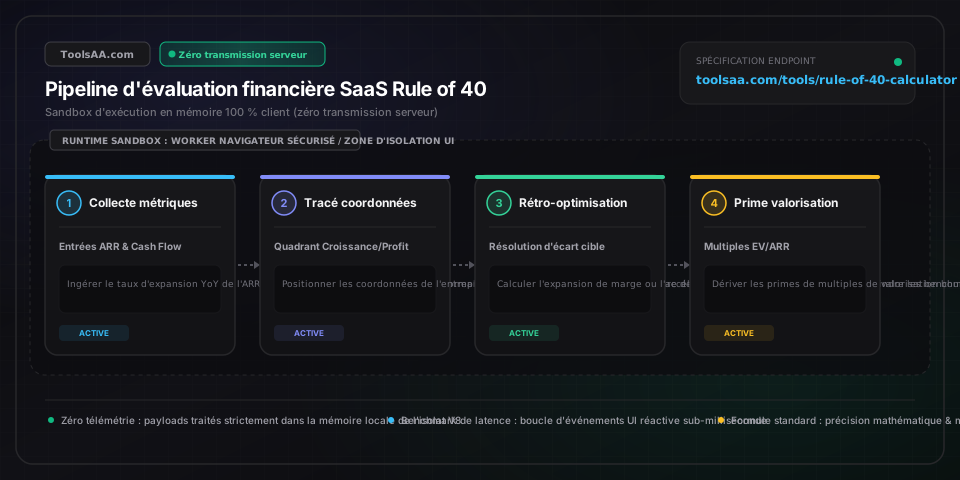
Référence technique et guide d'architecture

Règle des 40 SaaS (Rule of 40) — Guide de référence

Calculez votre score Rule of 40 SaaS selon la croissance du chiffre d'affaires et la marge bénéficiaire. Comparez vos multiples boursiers et modélisez votre FCF.

Règle des 40 SaaS (Rule of 40) — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Taux de croissance annuel du CAPourcentage (%)

Variation en pourcentage des revenus récurrents annuels (ARR) ou du chiffre d'affaires comptable sur les douze derniers mois. Pour les jeunes pousses, la dynamique de croissance s'érode généralement de 15 % à 20 % par an.

Par défaut : 32,0 %
Marge de Free Cash Flow (FCF)Pourcentage (%)

Flux de trésorerie opérationnel net des dépenses d'investissement (CapEx), rapporté au chiffre d'affaires. Indicateur privilégié par les fonds de Private Equity face à l'EBITDA, car il prend en compte la variation du BFR et la consommation réelle de liquidités.

Par défaut : 14,0 %
Marge d'EBITDA ajustéPourcentage (%)

Résultat d'exploitation avant intérêts, impôts, dépréciations et amortissements, retraité des rémunérations en actions non décaissées (BSPCE, stock-options). Attention aux scores artificiellement dopés par la dilution du capital.

Par défaut : 18,5 %
Score global Rule of 40Indice de référence (%)

Somme arithmétique du taux de croissance annuel du CA et de la marge opérationnelle. Barèmes institutionnels : ≥ 50 % (premier décile / multiples premium), 40 % à 49 % (cible standard), 20 % à 39 % (décote de valorisation), < 20 % (difficulté critique).

Par défaut : 46,0 %
Multiple implicite VE/ARRMultiple (x ARR)

Multiple estimé de valeur d'entreprise (VE) sur revenus annualisés issu de régressions de marché. Les entreprises surpassant la Rule of 40 affichent historiquement une prime de valorisation de 1,5x à 2,5x par rapport à leurs concurrents.

Par défaut : 8,8x

Conseils de pro et bonnes pratiques

Méfiez-vous du piège de l'EBITDA gonflé par les BSPCE et actions

De nombreux dirigeants calculent leur Rule of 40 avec un EBITDA ajusté qui réintègre d'importantes rémunérations en actions (souvent 15 % à 25 % du CA). Les fonds de Growth Equity et les acquéreurs institutionnels neutralisent cette distorsion en privilégiant la marge de Free Cash Flow (FCF). Une société affichant un score flatteur de 45 % sur l'EBITDA peut en réalité chuter à un inquiétant 25 % en FCF après prise en compte des investissements (CapEx) et de la dilution actionnariale réelle.

Intégrez la courbe d'érosion naturelle de la croissance SaaS

Les données empiriques du SaaS démontrent que le taux de croissance du chiffre d'affaires s'érode en moyenne de 15 % à 20 % chaque année à mesure que la taille de l'entreprise augmente (ex. un éditeur croissant de 60 % cette année ralentira à environ 48 % l'année suivante, puis 38 % l'année d'après). Si votre marge bénéficiaire ne progresse pas d'au moins 10 à 12 points de pourcentage par an pour compenser cette décélération, votre score Rule of 40 passera inexorablement sous le seuil critique des 40 %.

Le taux de rétention nette (NRR) constitue le socle structurel ultime

Un score Rule of 40 tiré uniquement par de lourdes dépenses d'acquisition client (CAC) est très fragile. À l'inverse, un éditeur SaaS affichant un taux de rétention nette des revenus (NRR) supérieur à 120 % bénéficie d'une croissance mécanique de 20 % sur sa base installée avant même de dépenser le moindre euro en acquisition, rendant un score de 40 %+ parfaitement pérenne et finançable.

Le seuil de pertinence de la Rule of 40 s'établit entre 15 et 20 M€ d'ARR

Pour les startups en phase d'amorçage (Seed et Série A < 10 M€ d'ARR), la quête du Product-Market Fit et l'hyper-croissance (> 100 % par an) rendent la Rule of 40 peu pertinente : les lourds investissements d'ingénierie et de GTM créent des marges temporairement très négatives (-80 % à -150 %). Cet indicateur devient en revanche un critère d'évaluation impératif dès lors que l'entreprise dépasse 15 à 20 M€ d'ARR (ou 15-20 M$), préparant une opération de LBO ou une introduction en bourse (IPO).

Pièges courants et dépannage

⚠️L'annualisation trimestrielle (QoQ x 4) déforme la croissance réelle

Annualiser un seul trimestre d'activité (en multipliant la croissance séquentielle QoQ par 4) amplifie artificiellement la saisonnalité, le calendrier des renouvellements et les à-coups de fin de trimestre. Calculez systématiquement la croissance sur douze mois glissants (TTM) ou en comparaison annuelle (YoY) de l'ARR pour gommer cette volatilité saisonnière.

⚠️Confusion entre résultat d'exploitation comptable et Free Cash Flow

La marge d'exploitation comptable intègre des amortissements sans impact sur la trésorerie mais occulte les encaissements annuels ou pluriannuels d'avance (produits constatés d'avance). Les éditeurs SaaS facturant d'avance génèrent couramment un FCF nettement supérieur à leur résultat opérationnel. Veillez à sélectionner la marge de FCF pour évaluer précisément votre autonomie financière (runway) et votre solvabilité.

⚠️Le simulateur inverse impose des marges mathématiquement irréalistes

Si la croissance de vos revenus est tombée sous la barre des 5 %, atteindre un score de 40 % exigerait une marge nette de 35 % — un niveau atteint par moins de 5 % des éditeurs de logiciels au monde. Dans ce scénario, la compression des coûts opérationnels ne suffit plus à restaurer une valorisation de premier plan : la direction doit relancer la croissance via l'innovation produit ou une refonte tarifaire.

Foire aux questions (FAQ)

Comment se calcule la formule de la Rule of 40 en SaaS ?▼

La formule de la Rule of 40 s'obtient en additionnant le taux de croissance annuel du chiffre d'affaires (YoY) et la marge bénéficiaire : Score Rule of 40 = Taux de croissance (%) + Marge opérationnelle (%). Par exemple, si une société SaaS progresse de 30 % sur un an et dégage une marge de Free Cash Flow opérationnel de 15 %, son score composite s'élève à 45 % (30 % + 15 %), franchissant ainsi avec succès le seuil des 40 %.

Qu'est-ce qu'un bon score de Rule of 40 pour un éditeur de logiciels ?▼

Un score de 40 % constitue le standard institutionnel de bonne santé financière, mais les éditeurs du premier décile atteignent couramment 50 % ou plus. Selon les études de Bessemer Venture Partners et les indices Cloud boursiers, les entreprises dépassant 40 % se négocient avec une surcote moyenne de 2x sur leur multiple Valeur d'Entreprise / Chiffre d'Affaires (VE/CA) par rapport aux entreprises sous les 30 %, qui subissent de fortes décotes et de vives réticences lors des levées de fonds.

Faut-il utiliser la marge d'EBITDA ou de Free Cash Flow pour la Rule of 40 ?▼

La marge de Free Cash Flow (FCF) est la norme institutionnelle privilégiée, car elle reflète la trésorerie réellement dégagée après investissements technologiques (CapEx), frais de R&D capitalisés et variation du besoin en fonds de roulement (BFR). L'EBITDA ajusté, souvent utilisé dans les supports de présentation commerciale, gonfle fréquemment le score en occultant la dilution par les actions gratuites et le service de la dette. Le FCF fournit l'indicateur le plus rigoureux d'autofinancement et de pérennité.

La Rule of 40 s'applique-t-elle aux startups en amorçage sous les 10 M€ d'ARR ?▼

Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement : Cet outil est fourni exclusivement à des fins pédagogiques et informatives et ne constitue aucunement un conseil financier formel ni un engagement de financement contractuel. Veuillez consulter un conseiller financier agréé avant toute prise de décision. Non, la Rule of 40 ne s'applique pas de manière pertinente aux jeunes pousses de moins de 10 M€ d'ARR (ou 10 M$). Les startups en phases Seed et Série A investissent massivement pour développer leur plateforme et valider leurs canaux de vente, ce qui entraîne des marges fortement négatives (-80 % à -150 %) masquant la croissance. Les fonds de capital-risque (VC) privilégient alors une croissance à trois chiffres (> 100 % par an), une marge brute élevée (> 75 %) et un délai de rentabilisation du coût d'acquisition client (CAC Payback) jusqu'à ce que la société franchisse le cap des 15 à 20 M€ d'ARR.

Outils et utilitaires connexes

Tous les outils →
Calcul Rétention Nette (NRR & NDR)finance

Calculateur financier de référence pour la rétention nette (NRR / NDR) et brute (GRR) en SaaS. Modélisez la dynamique de vos cohortes ARR/MRR (expansion, contraction, attrition churn). Intègre une analyse en cascade (waterfall) des flux d'ARR, le SaaS Quick Ratio, des projections d'attrition sur 5 ans, un solveur d'objectifs d'expansion et une matrice de sensibilité adossée aux benchmarks BVP et OpenView.

Ouvrir l'outil→
Calcul Caniveau (Débit & Section)Utilitaire

Dimensionnez vos caniveaux de drainage, débits de pointe pluviaux (Q=CIA), capacités de Manning et diamètres d'évacuation en unités métriques et impériales.

Ouvrir l'outil→
Calcul Pente de Toiture & Rampantconstruction

Calculateur interactif de pente de toiture et facteur de rampant avec analyse et modélisation en temps réel 100 % côté client.

Ouvrir l'outil→
Calculateur trou de poteau & bétonUtilitaire

Calculez la profondeur, le diamètre d'excavation et le nombre de sacs de béton pour vos poteaux de clôture, terrasse et pergola. Intègre la profondeur hors-gel, le lit de gravier drainant et la règle du tiers.

Ouvrir l'outil→
Calcul Calorifugeage & DéperditionsUtilitaire

Calculez l'épaisseur d'isolant, les déperditions thermiques et les économies annuelles pour tuyaux en cuivre, PER et acier. Évitez condensation et gel.

Ouvrir l'outil→
Crédit-bail vs Achat & VAN (NPV)finance

Moteur d'évaluation financière d'équipements pour l'arbitrage crédit-bail vs achat. Calcule le Coût Net Actualisé (NPC) après impôt, l'amortissement fiscal dégressif ou linéaire, l'échéancier d'emprunt, la fiscalité sur la valeur résiduelle et le loyer d'indifférence avec matrices de sensibilité dynamiques.

Ouvrir l'outil→