Rule of 40 Rechner (SaaS-Wachstum)

SaaS-MetrikenFormel im Überblick

Rule of 40 Rechner (SaaS & Marge)

Berechnen Sie Ihren SaaS Rule of 40 Score aus Umsatzwachstum und Gewinnmarge. Benchmarken Sie SaaS-Multiples, lösen Sie Zielwachstum auf und modellieren Sie den FCF.

Schnellauswahl

Modell-Eingabeparameter

US-GAAP
+32.0%
%
+14.0%
%
40%
Hinweise zur strategischen Einordnung

US-GAAP baseline: ASC 606 revenue recognition, ASC 230 cash flow classification, and SEC CapEx capitalization treatment.

Rule-of-40-Score
46.0%
Solide32G + 14M
EV/Umsatz-Multiple
11.4x
Bandbreite9.7x - 13.5x
Unternehmenswert (Enterprise Value)
$377,520,000
$33,000,000 ARR zum Periodenende
Strategischer Schwerpunkt
Wachstumsfokussiert
Ziellücke+6.0%

Visuelle Performance-Matrix

Positionierung im 4-Quadranten-Modell: Strategische Visualisierung von Umsatzwachstum vs. Profitabilitätsmarge im Branchenvergleich.

40 %-Schwelle (Rule of 40)50 %-Schwelle (Elite-SaaS)
-10%10%30%50%70%90%-40%-20%0%20%40%Gewinnmargen-AchseUmsatzwachstums-AchseVC-Zielkorridor (Hyperwachstum)PE-Zielkorridor (Hohe Profitabilität)32%G / 14%M
Aufschlüsselung der Kernmetriken
Bruttomarge75%
Net Revenue Retention (NRR)110%
Berechneter Free Cashflow (FCF)$4,620,000
Bewertungsausblick & SaaS-Multiples

Solides Marktmultiple: Fairer Marktwert für Unternehmen mit gesunder Balance aus Expansion und Free-Cash-Flow.

Rule-of-40-Score$33,000,000
Umsatzwachstum (YoY)46.0% (Solide)
EBITDA-Marge11.4x NTM-Umsatz (Nächste 12 Monate)
Clientseitige Verarbeitung

Hochleistungsberechnung direkt im Arbeitsspeicher Ihres Browsers ausgeführt.

Kein Server-Upload für maximale Privatsphäre

Sämtliche Finanzdaten verbleiben strikt lokal ohne externe Serverkommunikation.

Produktionsreifer Datenexport

Strukturierte, bereinigte Ausgabeformate für Reporting und Vorstandspräsentationen.

Rechtlicher Hinweis & Haftungsausschluss

Dieser Rechner dient ausschließlich Finanzmodellierungs- und Benchmarking-Zwecken im Kontext von SaaS-Metriken und Corporate Finance. Er stellt keine Anlageberatung oder verbindliche Bewertungsempfehlung dar.
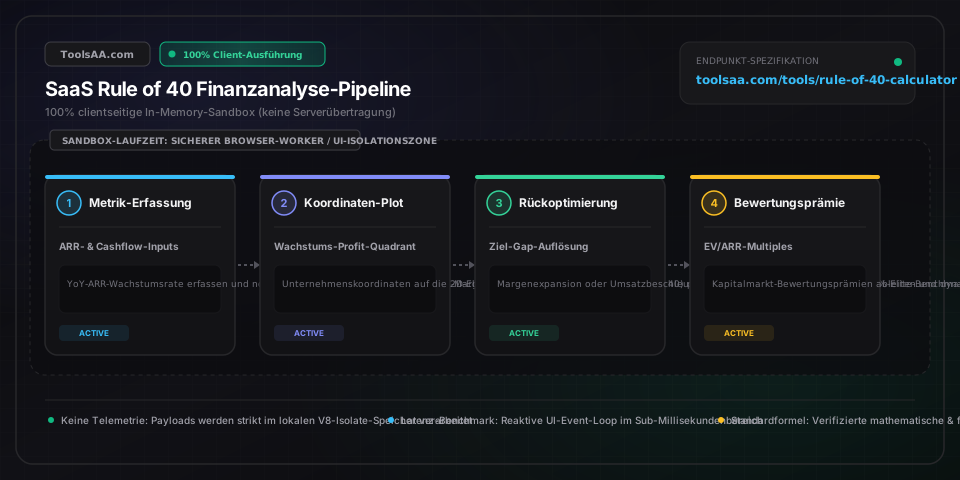
Technische Referenz & Architektur-Leitfaden

Rule of 40 Rechner (SaaS & Marge) — Referenzhandbuch

Berechnen Sie Ihren SaaS-Rule-of-40-Score aus Umsatzwachstumsrate und Gewinnmarge. Vergleichen Sie Ihre Performance mit öffentlichen SaaS-Multiples, ermitteln Sie Wachstumsziele und modellieren Sie den FCF.

Rule of 40 Rechner (SaaS & Marge) — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

Umsatzwachstumsrate (YoY)Prozentsatz (%)

Prozentuale Veränderung der jährlich wiederkehrenden Umsatzerlöse (ARR) oder der GAAP-Umsatzerlöse im Vergleich zum vorangegangenen Zwölfmonatszeitraum. Bei Early-Stage-Unternehmen nimmt die Wachstumsdynamik (Growth Persistence) typischerweise um 15 % bis 20 % pro Jahr ab.

Standard: 32,0 %
Free-Cash-Flow-Marge (FCF)Prozentsatz (%)

Operativer Cashflow abzüglich der Investitionsausgaben (CapEx), dividiert durch den Umsatz. Wird von Private-Equity-Investoren und institutionellen Anlegern gegenüber dem EBITDA bevorzugt, da dieser Wert Belastungen aus dem Nettoumlaufvermögen (Working Capital Drag) und den tatsächlichen Cash-Burn berücksichtigt.

Standard: 14,0 %
Bereinigte EBITDA-MargeProzentsatz (%)

Operatives Ergebnis vor Zinsen, Steuern und Abschreibungen, häufig bereinigt um unbare aktienbasierte Vergütungen (Stock-Based Compensation). Vorsicht vor künstlicher Score-Inflation durch Verwässerung aus Mitarbeiter-Aktienoptionen.

Standard: 18,5 %
Gesamt-Score (Rule of 40)Benchmark-Index (%)

Summe aus YoY-Umsatzwachstumsrate und Gewinnmarge. Institutionelle Schwellenwerte: >= 50 % (oberstes Dezil / Premium-Bewertungsmultiples), 40 %–49 % (Ziel-Benchmark), 20 %–39 % (Abschlag-Multiples), < 20 % (Restrukturierungsfall / Distressed).

Standard: 46,0 %
Impliziertes EV/ARR-BewertungsmultipleMultiple (x ARR)

Empirisches Multiple aus Unternehmenswert (Enterprise Value) zu annualisiertem Umsatz (ARR), geschätzt anhand von Markt-Regressionskurven. Unternehmen, die die Rule of 40 übertreffen, erzielen historisch gesehen einen Bewertungsaufschlag von 1,5x bis 2,5x gegenüber Vergleichsunternehmen.

Standard: 8,8x

Profi-Tipps & Best Practices

Vorsicht vor der EBITDA-Falle durch aktienbasierte Vergütung (SBC)

Viele Software-Führungskräfte berechnen die Rule of 40 auf Basis eines bereinigten EBITDA, bei dem erhebliche Aufwendungen für aktienbasierte Vergütungen (Stock-Based Compensation, häufig 15 % bis 25 % des Umsatzes) wieder hinzugerechnet werden. Institutionelle Growth-Equity-Investoren und strategische Käufer eliminieren diese Verzerrung, indem sie stattdessen die Free-Cash-Flow-Marge heranziehen. Ein Unternehmen, das auf EBITDA-Basis einen Score von 45 % ausweist, landet nach Berücksichtigung der realen Verwässerung und der CapEx oft bei ungesunden 25 % auf FCF-Basis.

Die Abflachung der Wachstumsdynamik (Growth Persistence Decay) einpreisen

Finanzdaten börsennotierter SaaS-Konzerne belegen, dass Umsatzwachstumsraten mit zunehmender Umsatzbasis im Schnitt um 15 % bis 20 % pro Jahr abnehmen (ein Unternehmen mit 60 % Wachstum im aktuellen Jahr wächst im Folgejahr typischerweise nur noch um rund 48 % und im darauffolgenden um ca. 38 %). Wenn Ihre Gewinnmarge nicht jährlich um mindestens 10 bis 12 Prozentpunkte zulegt, um den Wachstumsrückgang zu kompensieren, fällt Ihr Rule-of-40-Score unweigerlich unter die kritische 40-%-Marke.

Die Net Revenue Retention (NRR) fungiert als stabiles Fundament

Ein Rule-of-40-Score, der primär durch hohen Cash-Burn bei den Kundenakquisitionskosten (CAC) erkauft wird, steht auf tönernen Füßen. Verfügt ein Unternehmen hingegen über eine Net Revenue Retention (NRR) von über 120 %, erzielt es allein über den Bestandskundenstamm ein strukturelles Basiswachstum von 20 % – noch bevor auch nur ein einziger Euro für die Neukundenakquise aufgewendet wird. Das macht einen Score von über 40 % nachhaltig verteidigbar.

Die Rule of 40 greift erst ab 15 bis 20 Mio. € ARR verlässlich

Für Start-ups in der Seed- oder frühen Series-A-Phase (< 10 Mio. € ARR) ist die Rule of 40 wenig aussagekräftig, da Product-Market-Fit und Hyperwachstum (> 100 % YoY) im Vordergrund stehen und massive Vorabinvestitionen in Entwicklung und Go-to-Market zu extrem negativen Margen (-80 % bis -150 %) führen. Relevanz als institutionelles K.o.-Kriterium entfaltet die Kennzahl erst, sobald ein Unternehmen die Marke von 15 bis 20 Mio. € ARR auf dem Weg zu einem Private-Equity-Buyout oder Börsengang (IPO) überschreitet.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Annualisierte Quartals-Run-Rates (QoQ x 4) verzerren Wachstumszahlen

Die Hochrechnung eines einzelnen starken oder schwachen Quartals auf das Gesamtjahr (z. B. durch Multiplikation des sequenziellen QoQ-Wachstums mit 4) verzerrt das Bild durch Saisoneffekte, zeitliche Ballungen bei Vertragsverlängerungen und Quartalsendspitzen extrem. Berechnen Sie das Umsatzwachstum stets auf Basis der letzten zwölf Monate (Trailing Twelve Months / TTM) oder über ARR-Vergleiche zum Vorjahr (YoY), um saisonale Schwankungen zu bereinigen.

⚠️Verwechslung von GAAP-Betriebsmarge mit dem unverschuldeten Free Cash Flow

Die operative Marge nach GAAP/IFRS enthält unbare Abschreibungen, ignoriert jedoch im Voraus vereinnahmte Barzahlungen aus mehrjährigen Verträgen (passive Rechnungsabgrenzungsposten bzw. Deferred Revenue). Softwareunternehmen mit jährlicher Vorabfakturierung erzielen oft einen deutlich höheren FCF als das operative Ergebnis ausweist. Wählen Sie für Solvenz- und Runway-Analysen konsequent die 'fcf_margin', um methodische Konsistenz zu gewährleisten.

⚠️Die Zielwert-Rückrechnung verlangt rechnerisch unerreichbare Margenziele

Wenn das Umsatzwachstum in den niedrigen einstelligen Bereich eingebrochen ist (z. B. 5 %), erfordert das Erreichen eines 40-%-Scores eine Nettogewinnmarge von 35 % – ein Wert, den weniger als 5 % aller Softwareunternehmen erzielen. In dieser Phase können reine operative Kostensenkungen keine Spitzenbewertung wiederherstellen; die Geschäftsführung muss das Wachstum über Produkterweiterungen oder Preisanpassungen neu entfachen.

Häufig gestellte Fragen (FAQ)

Wie wird die Formel der SaaS Rule of 40 berechnet?▼

Die Formel der Rule of 40 addiert die prozentuale Umsatzwachstumsrate im Vorjahresvergleich (YoY) zur prozentualen Gewinnmarge: Rule-of-40-Score = Wachstumsrate (%) + Gewinnmarge (%). Wenn beispielsweise ein SaaS-Unternehmen seinen Umsatz um 30 % im Vorjahresvergleich steigert und eine operative Free-Cash-Flow-Marge von 15 % erzielt, beträgt der Gesamt-Score 45 % (30 % + 15 %), womit der Zielschwellenwert von 40 % souverän übertroffen wird.

Welcher Rule-of-40-Wert gilt als gut für Softwareunternehmen?▼

Ein Wert von 40 % gilt im institutionellen Bereich als Benchmark für ein gesundes Softwareunternehmen, während das oberste Dezil der SaaS-Unternehmen regelmäßig 50 % oder mehr erreicht. Daten von Bessemer Venture Partners und öffentlichen Cloud-Indizes zeigen, dass Unternehmen mit einem Score über 40 % im Schnitt mit einem 2-fachen Bewertungsmultiple-Aufschlag (Enterprise Value to Revenue) gegenüber Wettbewerbern mit Werten unter 30 % gehandelt werden, da letztere mit massiven Bewertungsabschlägen und Zurückhaltung bei Finanzierungsrunden konfrontiert sind.

Sollte für die Rule of 40 die EBITDA-Marge oder die Free-Cash-Flow-Marge genutzt werden?▼

Die Free-Cash-Flow-Marge (FCF) ist der bevorzugte institutionelle Standard, da sie die tatsächliche Liquiditätsgenerierung nach Abzug von Investitionsausgaben (CapEx), aktivierten Eigenleistungen und Veränderungen des Umlaufvermögens widerspiegelt. Das bereinigte EBITDA wird zwar häufig in Pitchdecks verwendet, schönt jedoch die Werte, indem es die Verwässerung durch Mitarbeiteraktien und Schuldendienstkosten ausblendet. Die FCF-Marge liefert das verlässlichste Bild der finanziellen Eigenständigkeit.

Gilt die Rule of 40 auch für Early-Stage-Start-ups mit unter 10 Mio. € ARR?▼

Haftungsausschluss: Dieses Tool dient ausschließlich Bildungs- und Informationszwecken und stellt weder eine formelle Finanzberatung noch eine verbindliche Kreditzusage dar. Bitte konsultieren Sie einen qualifizierten Finanzberater, bevor Sie finanzielle Entscheidungen treffen. Nein, für junge Softwareunternehmen mit weniger als 10 Mio. € ARR ist die Rule of 40 nicht verlässlich anwendbar. Start-ups in der Seed- und Series-A-Phase investieren erhebliche Mittel in die Produktentwicklung und den Marktzugang, was zu extrem negativen Margen (-80 % bis -150 %) führt, die jedes Wachstum überlagern. Professionelle Venture-Capital-Investoren priorisieren dreistelliges Wachstum (> 100 % YoY), eine Bruttomarge (> 75 %) und kurze Amortisationszeiten der Kundenakquisitionskosten (CAC Payback), bis das Unternehmen die Schwelle von 15 bis 20 Mio. € ARR überschreitet.

Verwandte Tools & Hilfsprogramme

Alle Tools →
Net Revenue Retention Rechner & NDRfinance

Professioneller SaaS-Rechner für Net Revenue Retention (NRR / NDR) und Gross Revenue Retention (GRR). Modelliert Kohorten-ARR/MRR-Dynamiken inklusive Expansion-Upsells, Contraction-Downgrades und Kündigungen (Churn). Mit ARR-Waterfall-Bridge, SaaS-Quick-Ratio-Bewertung, 5-Jahres-Kohortendegression, Reverse-Expansion-Zielwertrechner und Sensitivitätsmatrix nach BVP- und OpenView-Top-Dezil-Benchmarks.

Tool öffnen→
Entwässerungsrinne (Abfluss & Maße)Dienstprogramm

Berechnen Sie Rinnenquerschnitt, Spitzenabfluss (Q=CIA), Fließkapazität nach Manning und Ablaufrohr-Durchmesser mit imperialer und metrischer Ingenieurpräzision.

Tool öffnen→
Dachneigungsrechner & Neigungsfaktorconstruction

Interaktiver Rechner für Dachneigungsfaktor und Sparrensteigung mit clientseitiger Echtzeit-Analyse und Visualisierung.

Tool öffnen→
Pfostentiefe & BetonrechnerDienstprogramm

Berechnen Sie Pfostentiefe, Lochdurchmesser und Betonsäcke für Zäune, Terrassen und Pergolen. Inklusive Frosttiefe nach DIN 1054, Kiesdrainage und 1/3-Regel.

Tool öffnen→
Rohrdämmung & Wärmeverlust-RechnerDienstprogramm

Berechnen Sie Dämmstoffdicke, Wärmeverlust und jährliche Ersparnis für Kupfer-, PEX- und Stahlrohre. Schützen Sie Leitungen präzise vor Tauwasser und Frost.

Tool öffnen→
Leasing vs. Kauf Rechner (NPV)finance

Professionelle Finanzanalyse für Leasing vs. Kauf von Anlagegütern. Berechnet Barwertkosten nach Steuern (NPC), steuerliche Sofortabschreibungen, AfA- und MACRS-Abschreibungspläne, Darlehenstilgung, Restwertauflösung und duale Break-Even-Schwellen mit dynamischer Sensitivitätsmatrix.

Tool öffnen→