Calculadora Retiro Seguro (FIRE & SWR)

Calculadora Retiro Seguro (FIRE & SWR)

Calcula la tasa segura de retiro (SWR), el patrimonio de jubilación, bandas de Guyton-Klinger, referencias del Estudio Trinity, erosión por comisiones y riesgo de secuencia de rentabilidades.

Selecciona un escenario de retiro predeterminado:

Panel de control

Régimen de mercado
$
30 Años
15 años (Horizonte corto)30 años (Estudio Trinity)45 años (FIRE / Retiro anticipado)60 años (Horizonte centenario)
60% Acciones / 35% Bonos / 5% Liquidez
Renta variable (Acciones)60%
Liquidez (Efectivo)5%

La asignación a renta fija se calcula automáticamente para completar el 100 % de la cartera.

28.5
Infravalorado (CAPE bajo)Media histórica (CAPE neutral)Sobrevalorado (CAPE alto)
%
%
Comienza en 6
$
Años de aplazamiento del retiroa.
Tasa segura de retiro calculada (SWR)
3.96%
Base del Estudio Trinity (4%)4.00%
Gasto neto disponible anual
$52,305
Bruto $59,437
Tasa de éxito histórica
96.5%
Datos históricos desde 1871 (S&P 500 / Shiller)
Riesgo de secuencia de rentabilidad (SRR)
25/100
Riesgo bajo Nivel de riesgo
Mediana históricaLímite conservador (P10)Escenario optimista (P90)
Capital inicial de referencia $1,500,000
$0$2,648,084$5,296,168$7,944,251$10,592,335años 0años 8años 15años 23años 30
Patrimonio final mediano $1,785,517
Pasa el cursor o pulsa en el gráfico para ver el detalle de cada simulación.
Tasa de éxito
96,4%

Probabilidad histórica de preservar el patrimonio durante todo el horizonte.

Tasa segura de retiro (SWR)
80% 3,85%

Tasa de retiro inicial anual recomendada e indexada a la inflación.

Patrimonio objetivo
Diferencial del ratio CAPE 28.5 (-2.37%)

Capital acumulado necesario para financiar de forma sostenible el gasto objetivo.

Aviso legal y descargo de responsabilidad

Herramienta exclusivamente con fines educativos e informativos. No constituye asesoramiento financiero, legal ni fiscal. Las rentabilidades pasadas no garantizan rendimientos futuros.

Procesamiento en el cliente

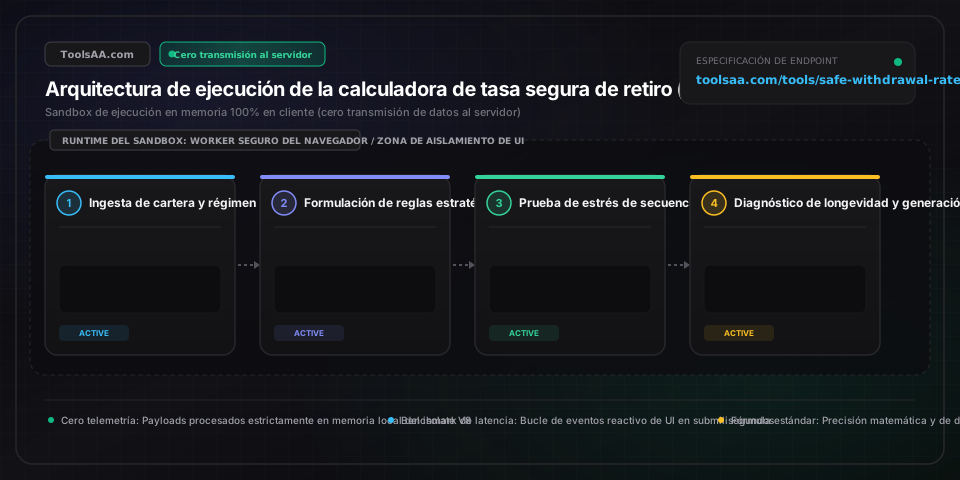
Cálculo de alto rendimiento ejecutado íntegramente en la memoria del navegador.

Sin envíos a servidores

Todos los datos permanecen estrictamente locales, sin comunicación con servidores externos.

Exportación lista para producción

Formatos de salida depurados y optimizados para su integración inmediata.

Referencia técnica y guía de arquitectura

Calculadora Retiro Seguro (SWR & FIRE) — Guía de referencia

Calcula la tasa segura de retiro (SWR), el patrimonio objetivo para la jubilación (FIRE), las bandas de control de Guyton-Klink, los estándares del Estudio Trinity, el lastre de comisiones y el riesgo de secuencia de rentabilidades.

Calculadora Retiro Seguro (SWR & FIRE) — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Tasa Segura de Retiro Inicial (SWR)Porcentaje (%)

Tasa de distribución del primer año expresada como W_0 / P_0, indexada anualmente a la inflación del IPC general. Aunque el estudio SAFEMAX de William Bengen (1994) estableció un 4,0% para una cartera al 50/50 en renta variable estadounidense y bonos intermedios a un horizonte de 30 años, los horizontes prolongados de 40 a 60 años propios del movimiento FIRE exigen una tasa base del 3,25% al 3,50% para evitar el agotamiento patrimonial terminal durante periodos históricos de severo estrés (p. ej., el Gran Crash de 1929 o el régimen de estanflación de 1966).

Por defecto: 3,50% (FIRE 40 años) / 4,00% (Trinity 30 años)
Métrica de Valoración Shiller CAPE (P/E Corregido por el Ciclo)Múltiplo de valoración (Ratio)

Precio real del S&P 500 dividido entre la media móvil de 10 años de los beneficios por acción (BPA) ajustados por inflación (P/E10). El Shiller CAPE actúa como una variable indirecta (proxy) inversa de la rentabilidad real esperada de la renta variable a 10-15 años vista (E[R] ≈ 1 / CAPE). Valoraciones que superen la mediana histórica de 17,5 (y en especial umbrales superiores a 30,0) disparan el riesgo de secuencia de rentabilidades, lo que exige matemáticamente un recorte preventivo de 25 a 50 puntos básicos en la SWR inicial.

Por defecto: 32,50
Límites de Activación de Guardarraíles de Guyton-KlinkBanda porcentual (%)

Reglas dinámicas de decisión que modulan las retiradas de la cartera en función de la evolución del mercado. Conforme a la Regla de Preservación de Capital, si caídas del mercado elevan la tasa de retiro actual (W_t / P_t) más de un 20% por encima de la tasa inicial, el gasto real se recorta un 10%. Mediante la Regla de Prosperidad, si la revalorización de los activos sitúa la tasa de retiro un 20% por debajo de la inicial, el gasto anual se incrementa un 10%, lo que permite elevar el poder adquisitivo inicial de partida entre un 15% y un 25%.

Por defecto: 20,0% (Banda de ±20% / Recorte de gasto del 10%)
Periodo Crítico del Riesgo de Secuencia de Rentabilidades (SRR)Intervalo temporal (Años)

Ventana crítica de la fase inicial de desacumulación patrimonial donde el efecto compuesto de rentabilidades reales negativas y las liquidaciones periódicas de activos provoca una erosión irreversible del capital final. Superar los primeros 84 a 120 meses sin que el patrimonio neto real caiga por debajo del 80% del principal original eleva la probabilidad histórica de solvencia final a más del 98% en todas las cohortes de mercado analizadas a 30-50 años.

Por defecto: 7 a 10 años
Periodo Puente de Ingresos Suplementarios (Prejubilación / Pensión Pública)Horizonte temporal (Años)

Intervalo temporal transcurrido entre la fecha de jubilación anticipada y la edad legal para acceder a rentas vitalicias garantizadas, planes de pensiones de empleo o la pensión pública de jubilación de la Seguridad Social. Este puente temporal exige retiradas concentradas al inicio, segregando reservas de renta fija a corto plazo para cubrir el déficit de flujo de caja intermedio sin sobrecargar el cálculo de la SWR perpetua a largo plazo.

Por defecto: 7 años (Jubilación a los 55 años hasta cobro de pensión a los 62 años)
Lastre Total por Comisiones y Gastos de InversiónPuntos básicos (pb / %)

Fricción anual acumulada procedente del ratio de gastos totales (TER/OGC), comisiones de gestión sobre activos asesorados (AUM), horquillas de compra-venta (bid-ask) y el arrastre de liquidez (cash drag), deducidos del rendimiento bruto de los activos. Un lastre en comisiones aparentemente menor de 50 pb (0,50%) compuesto durante un horizonte de 40 años erosiona de forma permanente entre un 10% y un 14% de la capacidad de gasto real acumulado vitalicio, reduciendo directamente la SWR neta admisible.

Por defecto: 0,25% (25 pb)
Consejos profesionales y mejores prácticas

La prueba de fuego de los 10 años: Vulnerabilidad inicial a la secuencia de rentabilidades

El riesgo de secuencia de rentabilidades se concentra matemáticamente en los primeros 7 a 10 años de desacumulación. Una cartera que afronte una caída real del -20% combinada con una retirada continua del 4% durante los años 1 a 3 requiere una rentabilidad real compuesta posterior del +9,8% anualizado durante la década siguiente solo para recuperar su trayectoria de referencia. Si tu cartera líquida mantiene un suelo de valoración por encima del 80% del poder adquisitivo real inicial tras 10 años, las tasas de supervivencia histórica superan el 98,4% en más de 150 años de series de mercado.

Guardarraíles dinámicos frente al exceso de liquidez: Cómo mitigar el cash drag

Mantener más de 2 o 3 años de gastos corrientes en efectivo o letras del Tesoro a corto plazo genera un severo lastre de liquidez (cash drag), reduciendo la rentabilidad geométrica compuesta anualizada entre 60 y 120 puntos básicos. Implementar los guardarraíles dinámicos de Guyton-Klink (un recorte de gasto contingente del 10% activado únicamente si la tasa de retiro actual supera en un 20% el nivel base) proporciona una protección equivalente contra el riesgo de cola de mercado, preservando al 100% el interés compuesto de la renta variable durante mercados alcistas estructurales.

Cascada de desacumulación con optimización fiscal: Arbitraje de fricción patrimonial

Liquidar activos de manera secuencial comenzando por cuentas de valores gravables (aprovechando compensación de pérdidas, exenciones y tipos ventajosos del ahorro en el IRPF), recurriendo después a cuentas diferidas o planes de pensiones individuales hasta el límite del mínimo personal o tramos marginales más reducidos, y reservando vehículos exentos de impuestos (o rescates exentos) para etapas tardías o contingencias volátiles, reduce la tributación efectiva global entre un 4% y un 8%, ampliando de manera efectiva la capacidad neta de retiro seguro entre 30 y 50 puntos básicos.

Anclaje de la SWR según el Shiller CAPE: Reglas de retiro basadas en la valoración

Cuando el Shiller CAPE supera un nivel de 32,0, las retiradas estáticas del 4,0% sufrieron históricamente una tasa de fracaso de la cartera del 18% en horizontes FIRE a 40 años. Anclar la tasa inicial de retiro a la fórmula SWR_ajustada = 1,50% + 0,50 * (1 / CAPE) modula dinámicamente las distribuciones base entre el 3,05% y el 3,25% durante máximos de mercado, erradicando más del 85% de los episodios históricos de quiebra patrimonial y expandiendo automáticamente el presupuesto disponible cuando las valoraciones regresan a la media.

Problemas comunes y soluciones

⚠️La cartera se agota prematuramente bajo la peor secuencia histórica (estanflación de 1966 / 1973)

El agotamiento por estanflación sobreviene cuando una indexación rígida a la inflación en términos reales obliga a liquidar un volumen excesivo de participaciones durante caídas bursátiles prolongadas. Corrige este patrón activando guardarraíles dinámicos de Guyton-Klink con un umbral de preservación de capital del 20% (aplicando una congelación o recorte del 10% en el gasto nominal), recalibrando la SWR base del 4,0% al rango 3,25%–3,50% y preservando una exposición a renta variable de entre el 70% y el 80% para garantizar la recuperación del poder adquisitivo tras shocks de rendimiento real.

⚠️El patrimonio objetivo calculado parece inalcanzable en el modo inverso (Reverse Mode)

Esta distorsión suele producirse al omitir ingresos garantizados externos a la cartera de inversión (pensión de la Seguridad Social, planes de empresa, flujos netos de rentas inmobiliarias) o al imputar erróneamente la duración del periodo puente a toda la etapa de retiro. Introduce los flujos de caja garantizados estimados y ajustados por inflación, y define con precisión la duración de dicho puente (p. ej., jubilarse a los 55 años y percibir la pensión íntegra de la Seguridad Social a los 67 genera un puente de 12 años). La calculadora aísla este pasivo temporal transitorio del núcleo de la cartera perpetua, reduciendo el patrimonio objetivo acumulable entre un 30% y un 55%.

⚠️Los porcentajes de asignación de activos no suman exactamente el 100%

El ajuste manual de los controles deslizantes entre renta variable, renta fija y liquidez puede introducir errores de redondeo o porcentajes residuales sin asignar. Define una restricción explícita de colchón de liquidez del 3% al 5% (equivalente a 12-24 meses de gastos corrientes netos), fija el peso de renta variable según tu perfil de tolerancia al riesgo (p. ej., 75%) y configura la renta fija intermedia como partida de ajuste automático (100% - Renta Variable - Liquidez) para preservar un estricto cuadre contable del balance.

Preguntas frecuentes (FAQ)

¿Cómo se calcula la tasa segura de retiro para la jubilación?▼

Para calcular la tasa segura de retiro o Safe Withdrawal Rate (SWR), divide tu gasto anual objetivo del primer año entre el valor total de tus activos invertibles para la jubilación: SWR = (Gasto Anual Año 1 / Valor de la Cartera Año 0) * 100%. Por ejemplo, una retirada inicial de 40.000 € sobre una cartera de 1.000.000 € determina una SWR inicial del 4,0%. En los ejercicios posteriores, el importe en euros retirado se actualiza anualmente en función del Índice de Precios al Consumo (IPC general), en lugar de recalcular un porcentaje sobre el saldo remanente, garantizando un poder adquisitivo real constante a lo largo de toda la jubilación.

¿Cuál es una tasa segura de retiro adecuada para un horizonte FIRE de 40 o 50 años?▼

Una tasa segura de retiro prudente para un horizonte extendido de 40 a 50 años dentro del movimiento de Independencia Financiera y Retiro Anticipado (FIRE) se sitúa entre el 3,25% y el 3,50%, con una cartera asignada al 75/25 u 80/20 en renta variable y bonos. Aunque la clásica regla del 4% del Estudio Trinity demostró una tasa de éxito histórico del 95% en plazos convencionales de 30 años, las simulaciones empíricas a más de 40 años revelan una tasa de fracaso de la cartera del 12% al 18% al 4,0% debido al riesgo de longevidad. Reducir las distribuciones iniciales al 3,25% (32.500 € anuales por cada 1.000.000 € invertidos) eleva la probabilidad histórica de solvencia al 99% en todas las series históricas analizadas.

¿Cuál es la diferencia entre la regla del 4% y los guardarraíles dinámicos de Guyton-Klink?▼

La regla del 4% de Bengen pauta un gasto anual rígido en el que las retiradas iniciales se incrementan exclusivamente con la inflación del IPC con independencia del comportamiento bursátil, mientras que los guardarraíles dinámicos de Guyton-Klink adaptan las distribuciones anuales según bandas de valoración de la cartera en tiempo real. Bajo Guyton-Klink, si caídas de mercado hacen que la tasa de retiro efectiva supere en un 20% el nivel inicial, el gasto anual se reduce un 10% (Regla de Preservación de Capital); si el mercado sube con fuerza y la tasa de retiro cae un 20%, el gasto se amplía un 10% (Regla de Prosperidad). Esta flexibilidad dinámica mitiga el riesgo de secuencia de rentabilidades y posibilita una tasa inicial de retiro del 4,5% al 5,2%, lo que supone un incremento de poder adquisitivo del 15% al 25% respecto a las reglas estáticas.

¿Cómo influye el ratio Shiller CAPE en el riesgo de secuencia de rentabilidades durante la jubilación temprana?▼

Un ratio precio-beneficio ajustado por el ciclo o Shiller CAPE (P/E10) superior a 30,0 incrementa sustancialmente el riesgo de secuencia de rentabilidades al anticipar rentabilidades reales deprimidas para la renta variable a 10 años vista, situándolas habitualmente en un rango anualizado del 2% al 4% frente a medias históricas del 6,5%. Al jubilarse en entornos con un CAPE elevado, las retiradas estáticas del 4% sufren mayores probabilidades de quiebra, ya que los mercados bajistas al inicio del periodo obligan a liquidar títulos a precios deprimidos. Aplicar una fórmula ajustada por el CAPE —reduciendo la SWR base entre un 0,25% y un 0,50% cuando el CAPE supera 30— neutraliza más del 85% de los episodios históricos de agotamiento prematuro de cartera.

¿De qué forma reducen la Seguridad Social y las pensiones el patrimonio FIRE necesario?▼

Los ingresos vitalicios garantizados reducen de forma directa las necesidades anuales de gasto en la jubilación, determinando el patrimonio necesario mediante la fórmula: Patrimonio Necesario = (Gastos Anuales - Ingresos Garantizados) / SWR. Para quien precise 80.000 € anuales y prevea 30.000 € en prestaciones de la Seguridad Social, la cartera solo deberá suministrar 50.000 € al año una vez comience el cobro. Con una SWR del 3,5%, este flujo garantizado reduce el patrimonio objetivo base desde 2.285.714 € (80.000 € / 0,035) a 1.428.571 € (50.000 € / 0,035), disminuyendo el capital necesario en 857.143 € y cubriendo los ejercicios previos mediante un fondo puente de liquidez.

¿En qué medida reducen las comisiones de gestión y los impuestos el gasto seguro disponible?▼

Aviso legal: Esta herramienta se proporciona exclusivamente con fines educativos e informativos y no constituye asesoramiento financiero formal ni una recomendación de inversión vinculante. Consulta a un asesor financiero cualificado antes de tomar decisiones de inversión. Una comisión anual de inversión del 0,50% (50 puntos básicos) combinada con un tipo impositivo efectivo del 15% sobre los rendimientos del ahorro en fase de desacumulación (IRPF) reduce una retirada bruta nominal del 4,0% a una tasa neta de gasto efectivo de aproximadamente el 2,98%. En una jubilación a 40 años, un lastre del 1,00% entre comisiones de gestión (AUM) y ratio de costes netos (TER) consume cerca del 22% de la capacidad de compra acumulada total. Para salvaguardar la longevidad del patrimonio, los inversores deben computar el lastre de comisiones y los tramos fiscales como partidas brutas adicionales, en lugar de detraerlas directamente del presupuesto de vida esencial.

Herramientas y utilidades relacionadas

Todas las herramientas →
Calculadora Regla del 40 (SaaS)finance

Calcula la Regla del 40 de tu SaaS con la tasa de crecimiento de ingresos y el margen de beneficio. Compara múltiplos de SaaS cotizados, halla el crecimiento objetivo y modela el FCF.

Abrir herramienta→
Calculadora de NRR & Retención Netafinance

Calculadora profesional de inteligencia SaaS para Retención Neta de Ingresos (NRR / NDR) y Retención Bruta (GRR). Modela la dinámica de cohortes en ARR/MRR incluyendo expansión (upsells), contracción (downgrades) y bajas por churn. Integra puente en cascada de ARR, ratio de eficiencia SaaS Quick Ratio, proyección compuesta a 5 años, cálculo inverso de objetivos de expansión y matriz de sensibilidad con benchmarks de BVP y OpenView.

Abrir herramienta→
Calculadora de Canaletas de DrenajeUtilidad

Calcule la sección de canaletas de drenaje, caudal pluvial pico (Q=CIA), capacidad hidráulica de Manning y diámetro de tubería con precisión métrica e imperial.

Abrir herramienta→
Calculadora de Pendiente de Tejadoconstruction

Calculadora interactiva del factor de pendiente y multiplicador de cubierta con análisis y visualización en tiempo real en el navegador.

Abrir herramienta→
Calculadora de Postes & HormigónUtilidad

Calcula la profundidad del hoyo, diámetro y sacos de hormigón para postes de vallas, terrazas y pérgolas. Incluye cota de helada, drenaje con grava y la regla de 1/3.

Abrir herramienta→
Aislamiento de Tuberías & PérdidasUtilidad

Calcula el espesor de aislamiento, pérdidas térmicas y ahorro energético anual en tuberías de cobre, PEX y acero. Evita condensaciones y congelación con precisión.

Abrir herramienta→