Entnahmerate-Rechner (SWR & FIRE)

Entnahmerate-Rechner (SWR & FIRE)

Berechnen Sie sichere Entnahmeraten, Ruhestandskapital, Guyton-Klinger-Leitplanken, Trinity-Studie-Benchmarks, Gebühreneffekte und das Renditereihenfolgerisiko.

Szenario auswählen …

Steuerungskonsole

Marktregime
$
30 Jahre
15 Jahre30 Jahre (Trinity-Studie / Standard)45 Jahre (Frührente / FIRE)60 Jahre (Langlebigkeit / 100+ Jahre)
60% Aktien / 35% Anleihen / 5% Cash
Aktien (Weltaktien / ETFs)60%
Liquidität (Cash & Geldmarkt)5%

Der Anleihenanteil wird automatisch aus der verbleibenden Allokation berechnet (100 % abzgl. Aktien und Cash).

28.5
Unterbewertet (Niedriges CAPE)Historischer Durchschnitt (CAPE-Mittelwert)Überbewertet (Hohes CAPE)
%
%
Beginnt in 6
$
Aufschubzeit bis Entnahmebeginn (Jahre)J.
Sichere Entnahmerate (SWR)
3.96%
Basis-Entnahmerate (Trinity 4 %)4.00%
Netto-Lebenshaltungskosten
$52,305
Brutto $59,437
Historische Erfolgsquote
96.5%
Historische Marktdaten ab 1871 (Robert Shiller)
Sequence-of-Returns-Risiko (SRR-Index)
25/100
Geringes Risiko Risikoeinstufung
Erwarteter Verlauf (50. Perzentil Median)Konservative Untergrenze (10. Perzentil)Wohlstandspfad (90. Perzentil)
Ursprüngliches Startkapital (inflationsbereinigt) $1,500,000
$0$2,648,084$5,296,168$7,944,251$10,592,335J. 0J. 8J. 15J. 23J. 30
Erwartetes Restvermögen (Median) $1,785,517
Tipp: Bewegen Sie den Mauszeiger über das Diagramm oder tippen Sie, um Jahreswerte und Details anzuzeigen.
Erfolgswahrscheinlichkeit
95,4 %

Historische Wahrscheinlichkeit, dass das Depotvermögen den Horizont ohne Totalverlust übersteht.

Sichere Entnahmerate (SWR)
80% 3,85 %

Empfohlene maximale Entnahmequote im ersten Ruhestandsjahr.

Benötigtes FIRE-Zielvermögen
CAPE-Bandbreite (Bewertungsspanne) 28.5 (-2.37%)

Erforderliches Startdepot zur zuverlässigen Deckung der Wunschausgaben.

Haftungsausschluss & Risikohinweis

Dieses Tool dient ausschließlich Bildungs- und Informationszwecken und stellt keine finanzielle, steuerliche oder anlagebezogene Beratung dar. Historische Renditen und Simulationsmodelle garantieren keine zukünftigen Anlageerfolge.

Clientseitige Verarbeitung

Hochleistungsberechnung direkt im Arbeitsspeicher des Browsers ausgeführt.

Kein Server-Upload

Alle Daten verbleiben strikt lokal ohne jegliche externe Serverkommunikation.

Produktionsreifer Export

Saubere, optimierte Ausgabeformate für den sofortigen Einsatz.

Technische Referenz & Architektur-Leitfaden

Entnahmerate-Rechner (FIRE & SWR) — Referenzhandbuch

Berechnen Sie sichere Entnahmeraten (SWR), FIRE-Zielvermögen, Guyton-Klink-Leitplanken, Trinity-Studien-Benchmarks, Kostendrag und das Renditereihenfolgerisiko.

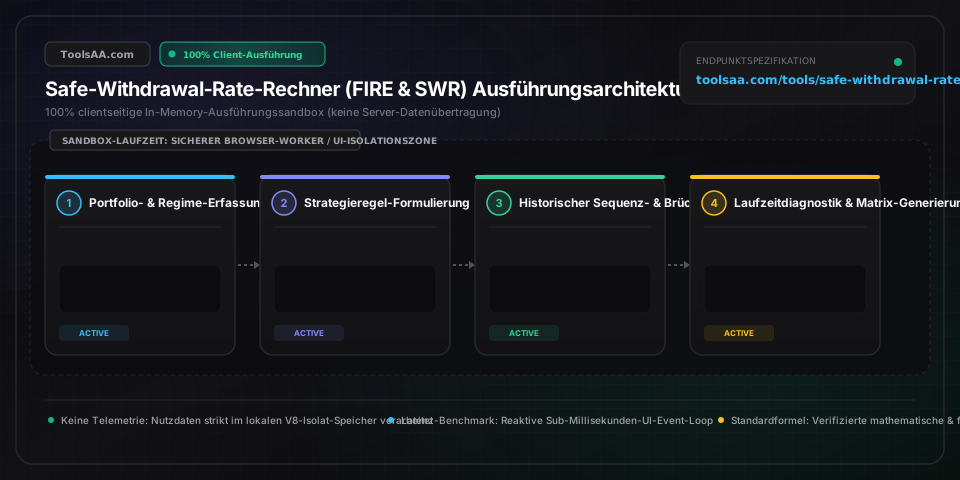
Entnahmerate-Rechner (FIRE & SWR) — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

Anfängliche sichere Entnahmerate (SWR)Prozentsatz (%)

Die anfängliche Ausschüttungsquote im 1. Jahr, definiert als W_0 / P_0, jährlich inflationsbereinigt anhand des Verbraucherpreisindex (VPI). Während William Bengens SAFEMAX-Regel von 1994 eine Rate von 4,0 % für ein 30-jähriges Portfolio (50/50 US-Aktien/mittelfristige Anleihen) etablierte, erfordern ausgedehnte FIRE-Horizonte von 40 bis 60 Jahren eine konservative Basis von 3,25 % bis 3,50 %, um eine vorzeitige Kapitalerschöpfung in historischen Krisenphasen (z. B. Weltwirtschaftskrise 1929 oder Stagflation ab 1966) mathematisch zu verhindern.

Standard: 3,50 % (FIRE 40 Jahre) / 4,00 % (Trinity 30 Jahre)
Shiller-KGV (CAPE) BewertungskennzahlBewertungsmultiplikator (Verhältnis)

Realer S&P-500-Kurs dividiert durch den gleitenden 10-Jahres-Durchschnitt der inflationsbereinigten Gewinne je Aktie (KGV10 / P/E10). Das Shiller-KGV dient als inverser Indikator für die erwartete reale Aktienrendite der nächsten 10 bis 15 Jahre (E[R] ≈ 1 / CAPE). Bewertungen oberhalb des historischen Medians von 17,5 (insbesondere Schwellenwerte über 30,0) indizieren ein akut erhöhtes Renditereihenfolgerisiko und erfordern rechnerisch einen anfänglichen SWR-Abschlag von 25 bis 50 Basispunkten.

Standard: 32,50
Guyton-Klink-Leitplanken (Grenzwerte)Prozentuale Bandbreite (%)

Dynamische Entscheidungsregeln zur Anpassung von Portfolioentnahmen bei Marktverschiebungen. Gemäß der Kapitalerhaltungsregel (Capital Preservation Rule) werden die realen Entnahmen um 10 % gekürzt, falls Marktrückgänge die aktuelle Entnahmerate (W_t / P_t) um mehr als 20 % über die Ausgangsrate treiben. Bei der Wohlstandsregel (Prosperity Rule) werden die Entnahmen um 10 % erhöht, wenn Kursgewinne die Rate um 20 % unter den Ausgangswert drücken – was anfänglich eine um 15 % bis 25 % höhere Kaufkraft freisetzt.

Standard: 20,0 % (±20 % Bandbreite / 10 % Kürzungsrate)
Renditereihenfolgerisiko (SRR-Kritische Phase)Zeitspanne (Jahre)

Das kritische frühe Entnahmefenster, in dem kumulierte Verluste aus negativen realen Renditen gepaart mit laufenden Portfolioverkäufen zu einer irreversiblen Vermögenserosion führen. Übersteht ein Portfolio die ersten 84 bis 120 Monate ohne Realkapitalverlust von mehr als 20 % des Ausgangswerts, steigt die historische Solvenzwahrscheinlichkeit über alle rollierenden 30- bis 50-jährigen Marktzeiträume auf über 98 %.

Standard: 7 bis 10 Jahre
Überbrückungslücke bis zum RenteneintrittZeithorizont (Jahre)

Die zeitliche Spanne zwischen dem vorzeitigen Renteneintritt (FIRE) und dem Beginn lebenslanger Zahlungsströme wie der gesetzlichen Rentenversicherung (GRV), betrieblichen Altersversorgung (bAV) oder Leibrenten. Diese Phase erfordert temporär erhöhte Entnahmen, die idealerweise über separate liquide Rücklagen oder festverzinsliche Anleihen abgedeckt werden, um die dauerhafte SWR-Kalkulation des Kernportfolios nicht übermäßig zu belasten.

Standard: 7 Jahre (z. B. Vorruhestand mit 55 bis gesetzliche Rente mit 62)
Gesamtkostenbelastung (Total Fee Drag)Basispunkte (Bp. / %)

Die jährliche Gesamtfriktion aus Gesamtkostenquote (TER), Vermögensverwaltungsgebühren, Geld-Brief-Spannen (Bid-Ask-Spreads) und Cash-Drag, die von der Bruttorendite abgezogen wird. Eine scheinbar geringe Kostenbelastung von 50 Basispunkten (0,50 %) p. a. mindert das über 40 Jahre kumulierte reale Entnahmevolumen um 10 % bis 14 % und reduziert die maximal tragfähige Netto-SWR unmittelbar.

Standard: 0,25 % (25 Bp.)
Profi-Tipps & Best Practices

Die 10-Jahres-Bewährungsprobe: Anfälligkeit für frühe Marktschocks

Das Renditereihenfolgerisiko konzentriert sich mathematisch auf die ersten 7 bis 10 Jahre der Entnahmephase. Erleidet ein Portfolio in den Jahren 1 bis 3 einen realen Einbruch von -20 % bei gleichzeitiger Entnahme von 4 %, ist im Folgejahrzehnt eine annualisierte reale Rendite von +9,8 % erforderlich, nur um die ursprüngliche Vermögensbahn wiederherzustellen. Bleibt das Realvermögen bis zum 10. Jahr oberhalb einer Schwelle von 80 % der anfänglichen Kaufkraft, liegt die historische Überlebensquote über 150+ Jahre Marktdaten bei über 98,4 %.

Dynamische Leitplanken statt Bargeldhorten: Cash-Drag vermeiden

Das Halten von mehr als 2 bis 3 Jahresausgaben in bar oder Geldmarktfonds verursacht einen signifikanten Cash-Drag, der die geometrische Gesamtrendite um 60 bis 120 Basispunkte pro Jahr schmälern kann. Der Einsatz dynamischer Guyton-Klink-Leitplanken (eine Ausgabenkürzung um 10 %, die nur greift, wenn die Entnahmerate 20 % über das Ausgangsniveau steigt) bietet denselben Schutz vor Extremrisiken, erhält aber gleichzeitig die volle Partizipation am Zinseszinseffekt von Produktivkapital in Aufwärtsphasen.

Steueroptimierte Entnahmekaskade: Renditesteigerung durch Steuerarbitrage

Eine strategische Liquidationsreihenfolge – beginnend mit steuerpflichtigen Depots (unter Ausnutzung des Sparer-Pauschbetrags, von Tax-Loss-Harvesting und der Teilfreistellung bei Aktienfonds), gefolgt von steuerbegünstigten Altersvorsorgekonten (Basisrente/bAV) innerhalb niedriger Grenzsteuersätze und der Schonung steuerfreier Rücklagen für spätere Phasen – senkt die effektive Steuerquote im Ruhestand um 4 % bis 8 %. Dies steigert die reale Netto-Entnahmekapazität rechnerisch um 30 bis 50 Basispunkte.

CAPE-basierte SWR-Steuerung: Bewertungsabhängige Entnahmeregeln

Liegt das Shiller-KGV (CAPE) über 32,0, wiesen starre 4,0-%-Entnahmen über einen 40-jährigen FIRE-Horizont historisch eine Ausfallquote von rund 18 % auf. Durch die dynamische Koppelung der anfänglichen Entnahmerate an die Formel SWR_adj = 1,50 % + 0,50 * (1 / CAPE) wird die Basisentnahme in Markthochphasen präventiv auf 3,05 % bis 3,25 % skaliert. Dies verhindert über 85 % aller historischen Depoterschöpfungen und erweitert den finanziellen Spielraum automatisch wieder, sobald sich die Bewertungen normalisieren.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Depot erschöpft sich vorzeitig im historischen Worst-Case-Szenario (Stagflation 1966 / 1973)

Stagflationsbedingte Ausfälle entstehen, wenn starre inflationsindexierte Entnahmen bei mehrjährigen Bärenmärkten den Verkauf von Substanzwerten zu Tiefstkursen erzwingen. Lösen Sie dieses Problem durch die Aktivierung dynamischer Guyton-Klink-Leitplanken mit einer 20-%-Kapitalerhaltungsschwelle (temporärer Ausgabenstopp bzw. 10 % Kürzung), eine Senkung der Basis-SWR von 4,0 % auf 3,25 %–3,50 % sowie eine robuste Aktienquote von 70 % bis 80 %, um die Kaufkrafterholung nach realen Zinsschocks zu gewährleisten.

⚠️Errechnetes Zielvermögen im Rückwärtsmodus erscheint unerreichbar hoch

Diese Diskrepanz entsteht meist, wenn garantierte lebenslange Rentenansprüche (gesetzliche Rente, Betriebsrente, Mieteinnahmen) unberücksichtigt bleiben oder die Überbrückungslücke fälschlicherweise auf den gesamten Ruhestandshorizont angewendet wird. Tragen Sie künftige garantierte Netto-Zahlungsströme ein und definieren Sie die exakte Überbrückungsdauer (z. B. Vorruhestand mit 55 Jahren bis zum regulären Renteneintritt mit 67 Jahren = 12 Jahre Lücke). Der Rechner trennt die temporäre Überbrückungsverbindlichkeit vom ewigen Kernportfolio und reduziert das erforderliche Zielkapital typischerweise um 30 % bis 55 %.

⚠️Asset-Allokation summiert sich nicht auf exakt 100 %

Manuelle Regleranpassungen zwischen Aktien, Renten und Liquidität können Rundungsdifferenzen erzeugen. Definieren Sie zunächst eine feste Liquiditätsreserve (Cash-Puffer) von 3 % bis 5 % (entspricht 12–24 Monaten Nettobedarf), legen Sie die Aktienquote gemäß Ihrer Risikotoleranz fest (z. B. 75 %) und nutzen Sie mittelfristige Anleihen als automatischen Bilanzausgleich (100 % - Aktien - Cash), um die Bilanzintegrität mathematisch sicherzustellen.

Häufig gestellte Fragen (FAQ)

Wie berechnet man die sichere Entnahmerate (SWR) für den Ruhestand?▼

Zur Berechnung Ihrer sicheren Entnahmerate (SWR) dividieren Sie die geplanten Nettoausgaben des ersten Ruhestandsjahres durch das gesamte investierbare Anlagevermögen: SWR = (Jahresausgaben_1 / Depotwert_0) * 100 %. Beispiel: Eine Entnahme von 40.000 € aus einem Depot von 1.000.000 € entspricht einer anfänglichen SWR von 4,0 %. In den Folgejahren wird dieser Euro-Betrag jährlich um die Inflationsrate (Verbraucherpreisindex / VPI) nach oben oder unten angepasst, anstatt den Prozentsatz jedes Jahr neu auf das Restvermögen anzuwenden. Dies garantiert eine konstante reale Kaufkraft über den gesamten Ruhestand.

Welche Entnahmerate ist für einen FIRE-Horizont von 40 oder 50 Jahren sicher?▼

Für einen ausgedehnten FIRE-Zeithorizont von 40 bis 50 Jahren gilt eine Entnahmerate von 3,25 % bis 3,50 % bei einer Asset-Allokation von 75/25 bis 80/20 (Aktien zu Anleihen) als historisch robust. Während die klassische 4-%-Regel der Trinity-Studie für 30 Jahre eine Erfolgsquote von 95 % aufwies, zeigen historische Simulationen über 40+ Jahre bei 4,0 % Entnahme ein Ausfallrisiko von 12 % bis 18 % infolge des Langlebigkeitsrisikos. Eine Reduzierung der Anfangsquote auf 3,25 % (32.500 € jährlich je 1.000.000 € Depotvolumen) hebt die historische Solvenzwahrscheinlichkeit über alle beobachteten Marktzyklen auf rund 99 %.

Was unterscheidet die starre 4-%-Regel von dynamischen Guyton-Klink-Leitplanken?▼

Die starre 4-%-Regel nach Bengen sieht vor, dass die Entnahmebeträge rein mechanisch mit der Inflationsrate steigen – vollkommen unabhängig von der tatsächlichen Marktentwicklung. Die Guyton-Klink-Leitplanken hingegen passen die Entnahmen dynamisch an vordefinierte Portfoliowertgrenzen an. Steigt die aktuelle Entnahmerate infolge von Kursverlusten um 20 % über das Ausgangsniveau, wird das Ausgabenbudget um 10 % gekürzt (Kapitalerhaltungsregel). Sinkt die Quote durch Kursgewinne um 20 % unter das Ausgangsniveau, steigen die Entnahmen um 10 % (Wohlstandsregel). Diese Flexibilität federt das Renditereihenfolgerisiko ab und erlaubt eine höhere anfängliche Entnahmerate von 4,5 % bis 5,2 % – ein Plus von 15 % bis 25 % an anfänglichem Budget gegenüber starren Modellen.

Wie beeinflusst das Shiller-KGV (CAPE) das Renditereihenfolgerisiko im Vorruhestand?▼

Ein zyklisch bereinigtes Kurs-Gewinn-Verhältnis (Shiller-KGV / CAPE) von über 30,0 erhöht das Renditereihenfolgerisiko erheblich, da es statistisch auf unterdurchschnittliche reale Aktienrenditen von nur 2 % bis 4 % p. a. über die nächsten 10 Jahre hindeutet (verglichen mit dem historischen Mittel von 6,5 %). Bei einem Renteneintritt auf solch hohen Bewertungsniveaus führen starre 4-%-Entnahmen in frühen Bärenmärkten zur raschen Dezimierung von Aktienanteilen. Eine CAPE-basierte Anpassung – d. h. eine präventive Drosselung der Basis-SWR um 0,25 % bis 0,50 % bei einem CAPE über 30 – eliminiert über 85 % der historisch beobachteten Kapitalausfälle.

Wie senken gesetzliche Renten und Betriebsrenten das benötigte FIRE-Zielvermögen?▼

Garantierte lebenslange Zahlungsströme verringern die aus dem Depot zu deckenden Ausgaben nach der Formel: Benötigtes Zielvermögen = (Jahresausgaben - Garantierte Renteneinkünfte) / SWR. Wer beispielsweise 80.000 € Gesamtausgaben pro Jahr plant und ab Alter 65 eine gesetzliche Rente von 30.000 € erwartet, muss ab diesem Zeitpunkt nur noch 50.000 € jährlich aus dem Portfolio decken. Bei einer SWR von 3,5 % reduziert sich das benötigte Basiskapital von 2.285.714 € (80.000 € / 0,035) auf 1.428.571 € (50.000 € / 0,035) – eine Ersparnis von 857.143 €. Die Jahre bis zum Rentenbeginn werden separat über einen zeitlich befristeten Liquiditätspuffer überbrückt.

Wie stark mindern Anlagegebühren und Steuern das verfügbare Netto-Entnahmebudget?▼

Hinweis: Dieses Tool dient ausschließlich Bildungs- und Informationszwecken und stellt keine Anlage- oder Steuerberatung dar. Bitte konsultieren Sie einen qualifizierten Finanzberater, bevor Sie finanzielle Entscheidungen treffen. Eine jährliche Fondskosten- und Verwaltungsgebühr von 0,50 % (50 Basispunkte) in Verbindung mit einer effektiven Steuerbelastung von 15 % (z. B. Abgeltungsteuer unter Berücksichtigung von Teilfreistellungen) reduziert eine nominale Bruttoentnahme von 4,0 % auf eine reale Netto-Ausgabenquote von rund 2,98 %. Über 40 Jahre vernichtet eine Kostenbelastung von 1,00 % p. a. rund 22 % des gesamten kumulierten Entnahmevolumens. Anleger müssen Gebühren und Steuern daher stets als zusätzliche Bruttokosten kalkulieren, anstatt sie stillschweigend aus dem Lebenshaltungsbudget abzuziehen.

Verwandte Tools & Hilfsprogramme

Alle Tools →
Rule of 40 Rechner (SaaS & Marge)finance

Berechnen Sie Ihren SaaS Rule of 40 Score aus Umsatzwachstum und Gewinnmarge. Benchmarken Sie SaaS-Multiples, lösen Sie Zielwachstum auf und modellieren Sie den FCF.

Tool öffnen→
Net Revenue Retention Rechner & NDRfinance

Professioneller SaaS-Rechner für Net Revenue Retention (NRR / NDR) und Gross Revenue Retention (GRR). Modelliert Kohorten-ARR/MRR-Dynamiken inklusive Expansion-Upsells, Contraction-Downgrades und Kündigungen (Churn). Mit ARR-Waterfall-Bridge, SaaS-Quick-Ratio-Bewertung, 5-Jahres-Kohortendegression, Reverse-Expansion-Zielwertrechner und Sensitivitätsmatrix nach BVP- und OpenView-Top-Dezil-Benchmarks.

Tool öffnen→
Entwässerungsrinne (Abfluss & Maße)Dienstprogramm

Berechnen Sie Rinnenquerschnitt, Spitzenabfluss (Q=CIA), Fließkapazität nach Manning und Ablaufrohr-Durchmesser mit imperialer und metrischer Ingenieurpräzision.

Tool öffnen→
Dachneigungsrechner & Neigungsfaktorconstruction

Interaktiver Rechner für Dachneigungsfaktor und Sparrensteigung mit clientseitiger Echtzeit-Analyse und Visualisierung.

Tool öffnen→
Pfostentiefe & BetonrechnerDienstprogramm

Berechnen Sie Pfostentiefe, Lochdurchmesser und Betonsäcke für Zäune, Terrassen und Pergolen. Inklusive Frosttiefe nach DIN 1054, Kiesdrainage und 1/3-Regel.

Tool öffnen→
Rohrdämmung & Wärmeverlust-RechnerDienstprogramm

Berechnen Sie Dämmstoffdicke, Wärmeverlust und jährliche Ersparnis für Kupfer-, PEX- und Stahlrohre. Schützen Sie Leitungen präzise vor Tauwasser und Frost.

Tool öffnen→