Kreditkarten-Mindestrate-Rechner
Gesetzliche Tilgungs- & Zins-Engine

Kreditkarten-Mindestrate-Rechner

Berechnen Sie Kreditkarten-Mindestraten, Tilgungsdauer und Zinskosten. Mindestzahlung vs. feste Raten vergleichen, um Tausende Euro Zinsen zu sparen und schneller schuldenfrei zu werden.

100% Client-Side Privatsphäre
CFA®-Präzisionsstandard
Beispielszenarien:
Parameter der revolvierenden Kreditkartenschuld
$6,500.00
$
21.99%
%
$
Zusätzliche monatliche Sondertilgung+$0.00/Monat
Nächste fällige Mindestrate$184.11Forderung im 1. Monat
Zeit bis zur Schuldenfreiheit4J 10Mggü. 18J Mindestbetrag
Gesamte Zinskosten$4,056.53-$6,361.49 eingespart
Gesamte Rückzahlung$10,556.53Kapitaltilgung + Zinsen
Zinsbelastungsquote62.4%Mindestrate beträgt 160%
Finanzieller Beschleunigungseffekt3.8x schneller

Sparen Sie Tausende Euro und werden Sie Jahre früher schuldenfrei

Indem Sie feste monatliche Raten zahlen, anstatt die Mindestrate mit sinkendem Saldo schrumpfen zu lassen, durchbrechen Sie den Zinseszins-Effekt und tilgen Kreditkartenschulden Jahrzehnte schneller.

Netto-Bargeldersparnis$6,361.49165 Monate gespart

Gesetzliche CARD-Act-36-Monate-Pflichtangabe

15 U.S.C. § 1637(b)(11)

Gesetzliche Hinweispflicht auf Kreditkartenabrechnungen über den drastischen Unterschied zwischen Mindestzahlung und 3-jähriger Volltilgung:

Nur gesetzliche Mindestrate18J 7M
Gesamtrückzahlung:$16,918.02
Zinsanteil (Kostenaufwand):$10,418.02
CARD-Act-36-Monate-Benchmark3,0 Jahre (36 Monate)
Erforderliche Monatsrate:$248.21/Monat
Gesetzliche Ersparnis:$7,982.74
Finanzmathematischer Hinweis & CFA-Haftungsausschluss

Diese Simulation dient ausschließlich Bildungs- und Informationszwecken auf Basis gesetzlicher Mindestrückzahlungsformeln (einschließlich US CARD Act 2009 und UK-FCA-Richtlinien für persistente Schulden). Reale Abrechnungen von Kreditinstituten können aufgrund abweichender Abrechnungszyklen (28–31 Tage), der Zinsberechnung auf den durchschnittlichen Tagessaldo (ADB), zinsfreier Zahlungsfristen und bankindividueller Gebühren abweichen. Dieses Tool stellt keine Anlage-, Rechts- oder formelle Finanzberatung dar.

Aktive Berechnungs-EngineDecimal.js (Exakte Arithmetik)
Gesetzliche TilgungsregelnCARD Act & FCA-konform
Lokaler Browserspeicher100% lokal & privat
Zinseszinsberechnung (APR)Tagessatz (ADB-Methode)
ExportformateCSV & Druckfertiges PDF
Beschleunigungsfaktor3.8x schneller
Technische Referenz & Architektur-Leitfaden

Kreditkarten-Mindestzahlung Rechner — Referenzhandbuch

Berechnen Sie monatliche Kreditkarten-Mindestzahlungen, Tilgungsdauer und Zinskosten. Vergleichen Sie Mindestbeträge mit festen Tilgungsplänen, um tausende Euro zu sparen.

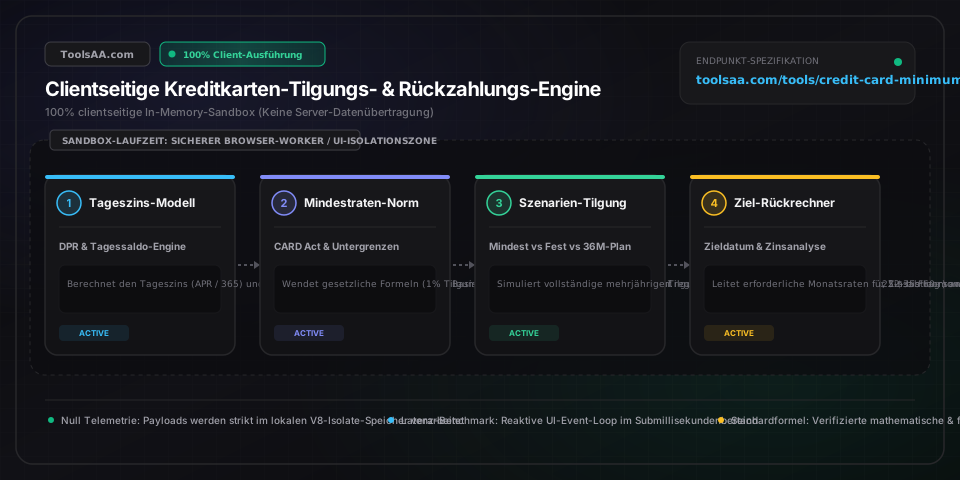
Kreditkarten-Mindestzahlung Rechner — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

Aktueller Abrechnungssaldo (Kreditschuld)Währungsbetrag (€ / Währung)

Der auf Ihrer aktuellen Kreditkartenabrechnung ausgewiesene revolvierende Gesamtsaldo. Anders als Ratenkredite mit festem Tilgungsplan nutzen revolvierende Kreditkarten einen offenen Verfügungsrahmen, bei dem der ausstehende Kapitalsaldo täglich verzinst wird, sobald er nicht vollständig bis zum Fälligkeitstag beglichen wird.

Standard: 5.000,00 €
Sollzinssatz p. a. (Nominaler APR & DPR)Jährlicher Sollzinssatz (%)

Der vertraglich vereinbarte nominale Jahreszinssatz für revolvierende Kreditkartensalden. Kreditinstitute teilen diesen Zinssatz durch 365 (oder 360), um den täglichen Periodenzinssatz (Daily Periodic Rate, DPR) zu ermitteln. Ein Zinssatz von 21,49 % entspricht einem DPR von 0,058877 %. Da Zinsen auf den durchschnittlichen Tagessaldo (Average Daily Balance, ADB) kapitalisiert werden, liegt der effektive Jahreszins (Effektivzins nach PAngV) typischerweise 1,5 % bis 2,5 % über dem nominalen Sollzins.

Standard: 21,49 %
Berechnungsformel für die MindestzahlungGesetzliche & Vertragliche Berechnungsformel

Die vertraglich oder gesetzlich vorgegebene Berechnungsregel. Die Standardformel (etwa nach dem US CARD Act oder EU-Vorgaben) verlangt das Maximum aus einem festen Sockelbetrag (25 € bis 35 €) oder 1 % des Nettosaldos zuzüglich aufgelaufener Sollzinsen und Gebühren. Alternative Formeln fordern einen festen Prozentsatz des Gesamtsaldos (typischerweise 2,0 % bis 3,5 % in der EU und den USA).

Standard: 1 % Saldo + Sollzinsen (CARD-Act-Standard)
Mindestzahlungs-Sockelbetrag (Floor-Grenze)Fester Mindestbetrag (€ / Währung)

Der vertraglich festgelegte Mindestbetrag, den die Bank in Rechnung stellt, wenn die prozentuale Formel einen geringeren Wert ergibt. Liegt der gesamte Abrechnungssaldo unter dieser Schwelle (z. B. 18,50 € Saldo bei einem Sockelbetrag von 35 €), entspricht die geforderte Mindestzahlung dem vollständigen Restsaldo.

Standard: 35,00 €
Feste Monatsrate vs. sinkende MindestzahlungTilgungsstrategie

Vergleichsstrategie zur Festlegung, ob Ihre monatliche Tilgung auf einem festen Euro-Betrag fixiert bleibt oder mit fallendem Saldo degressiv nach unten gleitet. Das Beibehalten einer festen Rate in Höhe der initialen Mindestzahlung wandelt eine sich verlangsamende Zinskurve in eine beschleunigte lineare Amortisation um und spart tausende Euro an Zinskosten.

Standard: Feste initiale Mindestzahlung
Durchschnittlicher Tagessaldo (ADB-Zinsmethode)Zinsberechnungskonvention

Das von über 95 % aller Banken genutzte Standard-Rechnungsverfahren (Average Daily Balance, ADB): Der Saldo wird am Ende jedes Abrechnungstages erfasst, über den gesamten Zyklus (28 bis 31 Tage) summiert und durch die Tagesanzahl geteilt, bevor der monatliche Zinssatz angewendet wird.

Standard: Durchschnittlicher Tagessaldo (30-Tage-Zyklus)
Profi-Tipps & Best Practices

Die degressive Zinsfalle umgehen: Initiale Mindestrate als feste Rate einfrieren

Mindestzahlungsformeln bei Kreditkarten sind strukturell als degressive Prozentkurven angelegt (z. B. 2 % des aktuellen Saldos). Sinkt der Saldo, schrumpft auch die monatliche Mindestrate automatisch. Dies bremst den Kapitalabbau drastisch aus und hält Sie 15 bis 25 Jahre in der Schuldenfalle. Die effektivste Lösung besteht darin, die monatliche Zahlung dauerhaft auf dem Niveau des ersten Monatsbetrags einzufrieren (z. B. jeden Monat konstant 150 € statt absinkend 145 €, 140 €, 135 € zu zahlen).

Gesetzliche 36-Monats-Warnung nutzen und über 75 % Zinskosten einsparen

Nach Verbraucherschutzvorschriften wie dem Credit CARD Act von 2009 müssen Banken zwei Vergleichszahlen auf der Abrechnung ausweisen: (1) wie viele Jahre die Tilgung bei bloßer Mindestzahlung dauert, und (2) welche feste Monatsrate nötig ist, um die Schuld in exakt 36 Monaten (3 Jahren) zu begleichen. Die 36-Monats-Rate erfordert meist nur 30 € bis 60 € mehr pro Monat als die Mindestzahlung, erspart Ihnen jedoch häufig 70 % bis 85 % der gesamten Zinskosten.

Revolvierende Salden vernichten die zinsfreie Zahlungsfrist für Neukäufe sofort

Kreditkarten gewähren eine zinsfreie Zahlungsfrist (Grace Period von meist 21 bis 25 Tagen zwischen Abrechnung und Fälligkeit) nur dann, wenn der Abrechnungssaldo im Vormonat zu 100 % vollständig beglichen wurde. Wird auch nur 1 € Restschuld über den Fälligkeitstag hinaus verschleppt, erlischt die Schonfrist komplett: Jeder Neukauf wird ab dem Buchungstag sofort täglich verzinst.

Nachlaufende Restzinsen auf der Abschlussabrechnung berücksichtigen

Wer einen Kreditkartensaldo vollständig ausgleicht, erhält im Folgemonat häufig eine weitere Abrechnung mit nachlaufenden Restzinsen (Trailing / Residual Interest). Da Zinsen täglich auf den Durchschnittssaldo zwischen Rechnungsabschluss und Zahlungseingang auflaufen, werden diese Zwischenzinsen erst auf dem Folgeauszug berechnet. Fordern Sie vor der Endzahlung bei Ihrer Bank einen tagesgenauen Ablösebetrag an.

Gesetzliche Zahlungsanrechnung: Beträge über Mindestrate tilgen Spitzenzinsen zuerst

Bei Kreditkartenkonten mit geteilten Salden (z. B. 3.000 € Bargeldabhebungen zu 27,99 % und 2.000 € Wareneinkäufe zu 19,99 %) schreiben gesetzliche Vorschriften vor, dass jeder über die Mindestzahlung hinausgehende Betrag zwingend auf den Teilsaldo mit dem höchsten Zinssatz angerechnet werden muss. Die Mindestzahlung selbst darf die Bank jedoch auf den günstigsten Zins anrechnen. Höhere Zahlungen bauen daher teure Schulden gezielt zuerst ab.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Berechnete Mindestzahlung liegt höher als der prozentuale Formelwert

Dies geschieht, wenn der Prozentwert unter den vertraglichen Mindestsockelbetrag der Bank fällt (meist 25 € bis 35 €), oder wenn überfällige Rückstände und Mahngebühren gesetzlich direkt zur Mindestrate addiert werden. Prüfen Sie die Details Ihrer Monatsabrechnung auf den vertraglichen Sockelbetrag und Sondergebühren.

⚠️Kumulierte Gesamtzinsen übersteigen den ursprünglichen Darlehensbetrag

Bei reinen Mindestzahlungen und Zinssätzen über 18 % ist dies finanzmathematisch normal. In den ersten Jahren fließen 70 % bis 85 % jeder Mindestzahlung ausschließlich in aufgelaufene Sollzinsen und nur 15 % bis 30 % in die echte Tilgung. Erhöhen Sie Ihre monatliche Zahlung um 25 € bis 50 € über das Minimum, um das Amortisationsverhältnis sofort zu Ihren Gunsten zu verschieben.

⚠️Tilgungsdauer zeigt Unendlich / Zahlungsunfähig oder Saldo wächst weiter an

Dies weist auf eine negative Amortisation hin: Fortlaufende Neukäufe oder Monatsgebühren übersteigen den Tilgungsanteil der Mindestzahlung. Gesetzliche Formeln stellen sicher, dass die Mindestrate die Zinsen der Periode deckt. Werden jedoch nach Abrechnungsschluss neue Ausgaben getätigt, wächst die Schuldenspirale. Stoppen Sie sämtliche neuen Kartenausgaben vollständig, bis die Restschuld abbezahlt ist.

⚠️Ausgewiesener Sollzins stimmt nicht mit dem effektiven Jahreszins überein

Der auf Abrechnungen genannte APR ist ein Nominalzinssatz. Banken berechnen Zinsen jedoch über den täglichen Periodenzins (Sollzins ÷ 365) mit monatlicher Zinskapitalisierung auf den Durchschnittssaldo. Durch den unterjährigen Zinseszinseffekt liegt der reale effektive Jahreszins (Effektivzins nach PAngV) höher (z. B. entspricht ein nominaler Sollzins von 24,99 % einem Effektivzins von 28,36 %).

⚠️0-%-Aktionszins mit Zahlungsaufschub löst massive rückwirkende Zinsnachforderungen aus

Vorsicht bei Unterschieden zwischen echtem 0-%-Aktionszins und aufgeschobener Verzinsung (Deferred Interest). Bei Angeboten mit aufgeschobenen Zinsen führt bereits 1 € Restschuld am Stichtag des Aktionsendes dazu, dass die Bank den vollen Zinssatz (oft 29,99 %+) rückwirkend auf den gesamten ursprünglichen Kaufbetrag ab Tag 1 berechnet. Setzen Sie Ihr Tilgungsziel stets so, dass die Schuld mindestens 1 bis 2 Monate vor Aktionsende komplett getilgt ist.

Häufig gestellte Fragen (FAQ)

Wie wird die monatliche Mindestzahlung einer Kreditkarte berechnet?▼

Die meisten Banken berechnen die monatliche Mindestrate nach einer von zwei gesetzlich verankerten Methoden: entweder (1) 1 % des aktuellen Abrechnungssaldos zuzüglich aller im Monat aufgelaufenen Sollzinsen und Gebühren, oder (2) pauschal 2 % bis 3 % des gesamten Abrechnungssaldos. Beide Varianten unterliegen einem vertraglichen Sockelbetrag von meist 25 € bis 35 € (oder dem vollständigen Restsaldo, falls dieser geringer ist).

Wie lange dauert es, eine Kreditkarte nur mit der Mindestzahlung abzubezahlen?▼

Bei ausschließlicher Mindestzahlung dauert die Rückzahlung eines durchschnittlichen Saldos typischerweise 12 bis 25 Jahre. Bei einem Saldo von 5.000 € und einem Sollzinssatz von 21,99 % p. a. benötigt die Tilgung beispielsweise rund 18 Jahre und 4 Monate. Dabei fallen über 6.200 € an reinen Zinskosten an – was die ursprünglichen Anschaffungskosten mehr als verdoppelt.

Was passiert, wenn man auf der Kreditkarte immer nur das Minimum zahlt?▼

Die Zahlung der Mindestrate verhindert Mahngebühren sowie negative Einträge bei Auskunfteien wie der SCHUFA, verlängert die Entschuldung jedoch über Jahrzehnte und maximiert die Zinsgewinne der Bank. Zudem bleibt die Kreditauslastungsquote dauerhaft hoch, was Bonitätsscores belasten und künftige Finanzierungen verteuern kann.

Warum dauert die Tilgung mit der Mindestrückzahlung so extrem lange?▼

Mindestzahlungen dauern Jahrzehnte, da die geforderte Rate mit sinkender Schuld kontinuierlich kleiner wird. Da die Zahlung als Prozentsatz des Restsaldos berechnet wird, fließt jeden Monat weniger Geld in die echte Tilgung. Dieser degressive Verlauf zieht die letzten tausend Euro Schulden über viele Jahre in die Länge, wenn Sie die Monatsrate nicht manuell auf einem festen Betrag halten.

Wie viel sollte man zusätzlich zur Kreditkarten-Mindestzahlung zahlen?▼

Bereits 25 € bis 50 € zusätzlich pro Monat über der Mindestrate verkürzen die Laufzeit drastisch. Bei einem Saldo von 5.000 € zu 21,99 % Sollzins und 125 € Mindestrate reduziert ein fixer Aufschlag von 50 € (175 € monatlich) die Rückzahlungsdauer von über 18 Jahren auf rund 3,5 Jahre – bei einer Zinsersparnis von über 4.800 €.

Was besagt die 36-Monats-Regel auf Kreditkartenabrechnungen?▼

Haftungsausschluss: Dieses Tool dient ausschließlich Bildungs- und Informationszwecken und stellt keine verbindliche Kreditzusage oder Finanzberatung dar. Konsultieren Sie vor finanziellen Entscheidungen stets einen qualifizierten Berater. Verbraucherschutzgesetze (wie der US Credit CARD Act von 2009) verpflichten Banken, eine Warnbox auf Monatsabrechnungen abzudrucken. Diese zeigt exakt, wie lange Mindestzahlungen zur Tilgung benötigen und welche feste Monatsrate erforderlich ist, um die Schuld in 36 Monaten (3 Jahren) vollständig zu begleichen, inklusive der erzielten Zinsersparnis.

Verwandte Tools & Hilfsprogramme

Alle Tools →