Simulador de Pagamento Mínimo do Cartão
Finanças Pessoais e Gestão de Dívidas

Simulador de Pagamento Mínimo do Cartão

Simule o pagamento mínimo do cartão de crédito, tempo de quitação e juros. Compare o pagamento mínimo com parcelas fixas para economizar e quitar sua dívida mais rápido.

Privacidade 100% no Navegador
Padrão Financeiro CFA
Cenários Predefinidos:
Parâmetros da Fatura e Condições
$6,500.00
$
21.99%
%
$
Aporte Extra Mensal ao Principal+$0.00/mês
Próximo Pagamento Mínimo Exigido$184.11Mínimo Exigido no 1º Mês
Tempo para Quitação Total4a 10mvs. Mínimo Decrescente 18a Pagamento Mínimo
Total Pago em Juros$4,056.53-$6,361.49 Economia
Desembolso Total Acumulado$10,556.53Principal mais Juros do Ciclo
Arrasto de Juros no Pagamento62.4%Sobrecarga de Juros no Pagamento Mínimo 160%
Impacto Financeiro Líquido3.8x mais rápido

A Armadilha dos Juros no Pagamento Mínimo Decrescente

Ao pagar apenas o valor mínimo, a parcela é recalculada sobre um saldo decrescente, reduzindo o valor amortizado e prolongando a dívida por 15 a 30 anos. Manter uma parcela fixa no valor do primeiro mínimo elimina anos de juros.

Economia Líquida em Juros$6,361.49165 meses economizados

Referência Regulatória de 36 Meses

Padrão Regulatório CARD Act

Exigência Regulatória de Divulgação (36 Meses)

Plano de Pagamento Mínimo Decrescente18a 7m
Custo Total da Dívida:$16,918.02
Apenas Juros:$10,418.02
Plano de Quitação em 36 Meses (CARD Act)3 Anos (36 Meses)
Parcela Mensal Necessária:$248.21/mês
Economia com o Plano de 36 Meses:$7,982.74
Aviso Legal e Condições Financeiras

As projeções e cálculos apresentados são estimativas matemáticas baseadas na taxa de juros informada e na metodologia de juros compostos com capitalização diária. Valores reais de faturas, encargos de financiamento e regras de pagamento mínimo variam conforme o contrato e as tarifas da instituição emissora do cartão.

Métrica PrincipalMotor Decimal de Alta Precisão (0 Float Drift)
Eficiência / CapacidadeDiretrizes CARD Act, FCA e Bacen
Resultado Líquido100% em Memória do Navegador
Precisão AlgorítmicaCapitalização Diária ADB (DPR = APR / 365)
Conformidade RegulatóriaExportação em CSV, PDF e JSON
Privacidade e Exportação3.8x mais rápido
Referência técnica e guia de arquitetura

Simulador de Pagamento Mínimo (Cartão) — Guia de referência

Calcule o pagamento mínimo da fatura do cartão, o prazo de quitação e o custo total em juros. Compare o pagamento mínimo com planos fixos para economizar milhares e quitar sua dívida mais rápido.

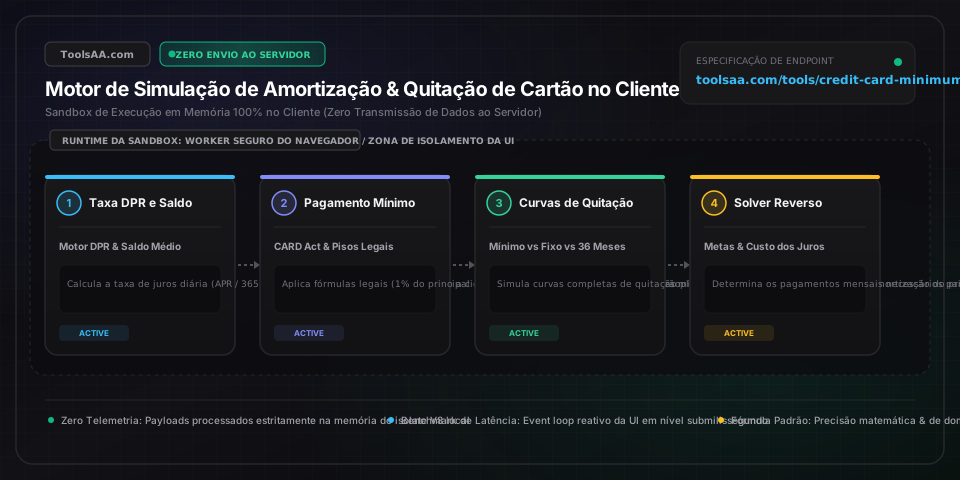
Simulador de Pagamento Mínimo (Cartão) — Guia de referência — Arquitetura em memória do lado do cliente e fluxo de dados

Parâmetros-chave e controles

Saldo Devedor Atual da Fatura (Principal)Valor Monetário (R$ / € / Multimoeda)

Saldo devedor total consolidado no último fechamento da fatura do cartão de crédito. Diferente de empréstimos e financiamentos parcelados com cronograma fixo de amortização, os cartões operam como linha de crédito rotativo aberta, na qual o saldo principal não liquidado sofre capitalização diária de juros sempre que não é quitado integralmente até a data de vencimento.

Padrão: R$ 5.000,00
Taxa de Juros Anual (APR Nominal & Taxa Diária DPR)Taxa Percentual de Juros Anual (%)

Taxa de juros nominal anual cobrada sobre o saldo devedor no crédito rotativo. As administradoras de cartão dividem essa taxa por 365 (ou 360) para apurar a Taxa Periódica Diária (DPR). Por exemplo, uma taxa nominal anual (APR) de 21,49% resulta em uma DPR diária de aproximadamente 0,058877%. Como os encargos incidem sobre o Saldo Médio Diário (ADB) com capitalização diária de juros compostos, a taxa efetiva anual (EAR / CET) supera a taxa nominal informada em cerca de 1,5% a 2,5% ao ano.

Padrão: 21,49%
Fórmula de Cálculo do Pagamento MínimoSeletor de Fórmula Regulatória Contratual

Regra matemática de amortização estipulada em contrato ou por normas regulatórias (como as diretrizes do Banco Central e regulamentos internacionais como o CARD Act). A fórmula padrão exige o maior valor entre um piso fixo (ex.: R$ 25 a R$ 50 / $ 25 a $ 35) ou 1% do saldo devedor principal somado aos encargos financeiros e eventuais multas do mês. Fórmulas alternativas utilizam um percentual fixo sobre o saldo total da fatura (geralmente entre 2,0% e 3,5% no padrão internacional, 5,0% em jurisdições como Quebec, ou percentuais mínimos regulamentares do rotativo).

Padrão: 1% do Saldo + Encargos Financeiros (Padrão CARD Act)
Piso Mínimo Obrigatório da ParcelaPiso Fixo em Moeda (R$ / € / $)

Valor monetário mínimo contratual que a administradora do cartão fatura caso o cálculo percentual resulte em uma quantia inferior. Se o saldo devedor total da sua fatura for menor do que esse piso (por exemplo, saldo de R$ 18,50 diante de um piso de R$ 35,00), o pagamento mínimo exigido torna-se automaticamente igual ao saldo devedor total remanescente, liquidando a conta.

Padrão: R$ 35,00
Estratégia de Pagamento Fixo vs. Mínimo DecrescenteModo de Estratégia de Pagamento

Estratégia comparativa que define se a sua contribuição mensal permanece travada em um valor monetário fixo ou se diminui progressivamente conforme o saldo devedor cai. Manter os pagamentos fixados no valor do primeiro pagamento mínimo transforma uma curva geométrica decrescente (que arrasta a dívida por décadas) em uma amortização linear acelerada, economizando milhares de reais em juros.

Padrão: Pagamento Fixo Baseado no Mínimo Inicial
Método de Saldo Médio Diário (ADB)Convenção Contábil de Cálculo de Saldo

Método contábil padrão adotado por mais de 95% dos emissores de cartão: o saldo devedor é apurado ao final de cada dia do ciclo de faturamento, somado ao longo de todos os dias do período (28 a 31 dias) e dividido pelo número total de dias do ciclo antes da aplicação da taxa periódica de juros mensal.

Padrão: Saldo Médio Diário (ADB - Ciclo de 30 Dias)
Dicas profissionais e melhores práticas

Cuidado com a armadilha do pagamento mínimo decrescente que maximiza os juros bancários

As regras de pagamento mínimo do cartão são estruturadas como curvas percentuais decrescentes (ex.: 2% do saldo devedor atual). Conforme o saldo cai a cada mês, o valor mínimo exigido na fatura também diminui. Isso desacelera drasticamente a amortização do principal, mantendo você preso à dívida por 15 a 25 anos. A forma mais simples e eficaz de quebrar essa armadilha é congelar seu pagamento no valor monetário do mínimo do primeiro mês (por exemplo, continuar pagando R$ 150 todos os meses em vez de deixar a parcela cair para R$ 145, R$ 140, R$ 135).

Aproveite a regra de transparência de quitação em 36 meses para economizar milhares

Regulamentações de crédito ao consumidor e normas de transparência bancária (como a exigência do Credit CARD Act e recomendações do Banco Central sobre o custo da dívida) determinam que emissores destaquem nas faturas o tempo necessário para quitar o saldo pagando apenas o mínimo vs. o valor exato mensal necessário para liquidar a dívida em 36 meses (3 anos). Pagar o valor projetado para 36 meses costuma exigir apenas de R$ 30 a R$ 60 adicionais por mês em relação ao mínimo inicial, mas elimina entre 70% e 85% de todos os juros acumulados ao longo do tempo.

Entrar no crédito rotativo cancela imediatamente o período de carência sem juros

O cartão de crédito só oferece período de carência sem juros (geralmente de 21 a 25 dias entre o fechamento da fatura e a data de vencimento) se o saldo integral da fatura anterior tiver sido pago em dia. Se você rolar no crédito rotativo mesmo que seja R$ 1,00 após o vencimento, a carência é cancelada por completo: todas as novas compras passam a acumular juros a partir do dia exato de cada transação, elevando exponencialmente o custo efetivo do crédito.

Atenção aos juros residuais remanescentes na fatura seguinte à quitação total

Ao quitar integralmente o saldo devedor de um cartão de crédito, é comum receber uma última fatura no ciclo seguinte cobrando juros residuais (trailing interest). Como os juros são calculados diariamente sobre o Saldo Médio Diário entre a data de fechamento da fatura anterior e o dia útil exato em que o pagamento foi processado, essa fração de juros interciclo é lançada no extrato subsequente. Entre em contato com a administradora do cartão para solicitar o valor exato de quitação para a data da transferência.

Pagamentos acima do mínimo devem ser direcionados à taxa de juros mais alta

Se a sua fatura tiver saldos com taxas de juros distintas (por exemplo, R$ 3.000 em saque com juros de 27,99% ao ano e R$ 2.000 em compras à vista a 19,99%), as normas de proteção ao consumidor exigem que qualquer quantia paga além do mínimo obrigatório seja alocada preferencialmente ao saldo com a maior taxa de juros (maior APR / CET). No entanto, as instituições financeiras costumam aplicar o valor do mínimo básico ao saldo de juros mais baixos. Pagar substancialmente acima do mínimo garante que a fatia mais cara da dívida seja eliminada primeiro.

Armadilhas comuns e solução de problemas

⚠️O pagamento mínimo calculado na fatura é superior ao valor indicado pela fórmula percentual

Isso ocorre quando o percentual calculado fica abaixo do piso fixo obrigatório estipulado pelo emissor do cartão (geralmente entre R$ 25 e R$ 50 / $ 25 e $ 35), ou quando saldos em atraso de meses anteriores, encargos moratórios e multas por atraso são somados integralmente sobre a exigência regular de pagamento mínimo. Verifique as letras miúdas da sua fatura para identificar o piso mínimo e os eventuais encargos adicionais somados à parcela.

⚠️O total de juros acumulados pagos ao longo do tempo supera o valor original do saldo principal

Esse resultado é matematicamente previsível sob o regime exclusivo de pagamentos mínimos com taxas anuais elevadas no rotativo (acima de 18% ao ano, e ainda mais rápido com as taxas do rotativo brasileiro). Nos primeiros anos de pagamento mínimo, entre 70% e 85% de cada parcela é absorvida exclusivamente por encargos financeiros e juros, com apenas 15% a 30% abatendo a dívida real. Aumentar o pagamento mensal em R$ 25 a R$ 50 acima do mínimo inverte imediatamente a equação a seu favor, acelerando a amortização do principal.

⚠️O prazo de quitação indica Infinito / Insolvente ou o saldo devedor continua crescendo

Isso indica amortização negativa: novas compras mensais, anuidades ou tarifas recorrentes superam a parcela de amortização do principal contida no seu pagamento mínimo. Embora as regras exijam que o mínimo cubra os juros acumulados daquele ciclo, realizar novos gastos após o fechamento da fatura gera novos juros compostos diários que superam o valor pago, criando uma espiral de endividamento. Interrompa o uso do cartão e congele novas compras até liquidar o saldo devedor.

⚠️A taxa nominal informada na fatura (APR) diverge da taxa efetiva anual de juros (CET / EAR)

A taxa anual divulgada no cartão é uma taxa nominal, mas os juros são calculados diariamente por meio da Taxa Periódica Diária (DPR = Taxa Nominal / 365) e capitalizados mensalmente sobre o saldo devedor. Essa capitalização diária composta faz com que a Taxa Efetiva Anual (EAR / Custo Efetivo Total - CET) seja sensivelmente superior à taxa nominal (por exemplo, uma taxa nominal de 24,99% ao ano com capitalização diária equivale a um rendimento efetivo de 28,36% ao ano).

⚠️Oferta de juros diferidos a 0% em cartão de loja dispara cobrança retroativa expressiva de juros

Tenha extrema cautela ao diferenciar promoções de juros zero reais de acordos com juros diferidos (muito comuns em cartões de grandes redes de varejo). Em contratos com juros diferidos, se restar sequer R$ 1,00 de saldo principal não quitado no dia exato em que expira a promoção, o emissor cobra retroativamente a taxa de juros integral (frequentemente acima de 29,99% ao ano) sobre o montante total original da compra desde o primeiro dia. Planeje a quitação integral para pelo menos 1 a 2 meses antes do encerramento do prazo promocional.

Perguntas frequentes (FAQ)

Como é calculado o pagamento mínimo da fatura do cartão de crédito?▼

A maioria dos emissores de cartão de crédito calcula o pagamento mínimo utilizando um de dois métodos normativos: (1) 1% do saldo devedor principal da fatura somado a todos os encargos financeiros, juros mensais e eventuais multas por atraso, ou (2) uma taxa fixa percentual de 2% a 3,5% do saldo total da fatura (ou percentuais regulatórios definidos pelo Banco Central no mercado nacional), respeitando sempre um piso monetário mínimo estipulado em contrato (geralmente de R$ 25 a R$ 50 / $ 25 a $ 35, ou o saldo total integral caso ele seja inferior a esse piso).

Quanto tempo leva para quitar a fatura do cartão de crédito pagando apenas o mínimo?▼

Pagar apenas o valor mínimo do cartão leva normalmente entre 12 e 25 anos para quitar um saldo devedor médio. Por exemplo, quitar uma fatura com saldo de R$ 5.000,00 a uma taxa nominal de 21,99% ao ano pagando somente o mínimo leva aproximadamente 18 anos e 4 meses, gerando mais de R$ 6.200,00 exclusivamente em despesas com juros — mais do que duplicando o custo original das compras realizadas.

O que acontece se eu pagar somente o valor mínimo da fatura do cartão?▼

Pagar apenas o valor mínimo mantém a conta regularizada, evitando a cobrança de multas por atraso e a inclusão do nome em cadastros de inadimplentes (como Serasa e SPC). No entanto, essa escolha prolonga a quitação da dívida por décadas e maximiza a quantia total de juros transferida à instituição financeira. Além disso, manter um saldo devedor alto em relação ao limite eleva a taxa de utilização do crédito, o que reduz o score de crédito do consumidor (como Serasa Score e modelos FICO).

Por que demora tanto tempo para quitar o cartão pagando apenas o valor mínimo?▼

Os pagamentos mínimos levam décadas porque o valor exigido a cada mês diminui à medida que o saldo devedor encolhe. Como a fatura mínima é calculada como um percentual sobre a dívida remanescente, você amortiza cada vez menos o saldo principal a cada novo ciclo. Esse cronograma de pagamentos decrescente prolonga a quitação dos últimos milhares de reais por muitos anos, a menos que você opte ativamente por manter seus pagamentos fixados em um valor mensal mais alto.

Quanto dinheiro a mais devo pagar além do valor mínimo do cartão?▼

Pagar apenas R$ 25 a R$ 50 a mais por mês além do valor mínimo reduz drasticamente o prazo de quitação e o total pago em juros. Em uma dívida de R$ 5.000,00 a uma taxa anual de 21,99% com um pagamento mínimo inicial de R$ 125,00, adicionar R$ 50,00 fixos a mais por mês (pagando R$ 175,00 no total) diminui o prazo de liquidação de mais de 18 anos para cerca de 3,5 anos, gerando uma economia de mais de R$ 4.800,00 em encargos financeiros.

O que é a regra de quitação em 36 meses presente nas faturas de cartão de crédito?▼

Aviso legal: Esta ferramenta é disponibilizada exclusivamente para fins educacionais e informativos, não constituindo consultoria financeira formal, recomendação de investimento ou compromisso vinculativo de crédito. Consulte um profissional financeiro qualificado antes de tomar decisões financeiras. A legislação de proteção ao crédito (como a lei norte-americana Credit CARD Act de 2009 e normas de transparência bancária do Banco Central) exige que as administradoras incluam nas faturas um quadro de alerta sobre o pagamento mínimo. Essa tabela deve demonstrar quantos anos serão necessários para liquidar a dívida pagando apenas o mínimo, além de informar o valor fixo mensal exato necessário para extinguir o saldo devedor em 36 meses (3 anos) e a respectiva economia total em juros proporcionada por esse plano acelerado.

Ferramentas e utilitários relacionados

Todas as ferramentas →