Steuerdaten & Einkommensangaben
Zahlungswege und Fristen für Vorauszahlungen via IRS Direct Pay, EFTPS oder Zahlungsbeleg.
Berechnen Sie vierteljährliche Steuervorauszahlungen, US-Selbstständigenabgaben (SECA), den Safe-Harbor-Schutz vor Säumniszuschlägen, den QBI-Abzug nach Section 199A und annualisierte Raten (Form 2210 Schedule AI) für Freiberufler, 1099-Contractors und Unternehmer.
Zahlungswege und Fristen für Vorauszahlungen via IRS Direct Pay, EFTPS oder Zahlungsbeleg.
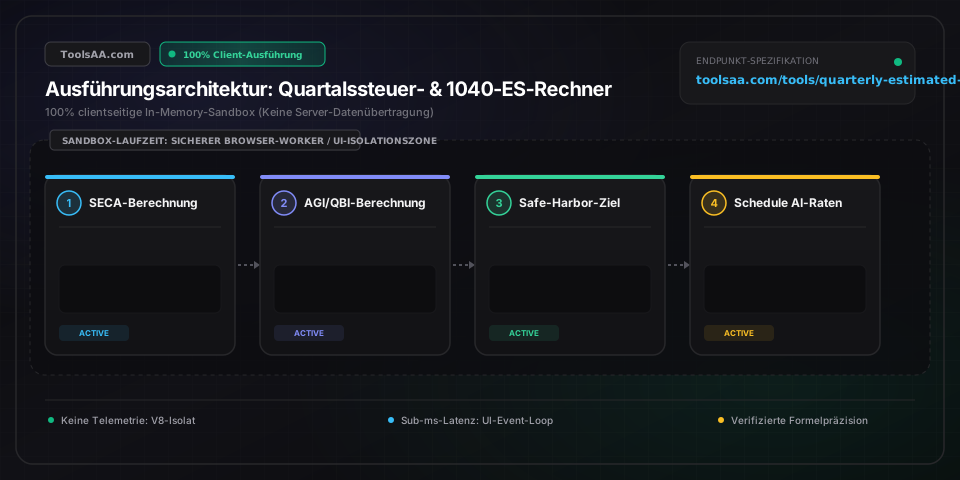
Hochleistungsberechnung, die vollständig im Arbeitsspeicher des Browsers ausgeführt wird.
Alle Daten verbleiben strikt lokal ohne jegliche externe Serverkommunikation.
Strukturierte, optimierte Ausgabeformate zur direkten Weiterverarbeitung.
Rechtlicher Hinweis: Dieses Berechnungstool dient ausschließlich Informationszwecken und stellt keine Steuer- oder Rechtsberatung dar.
ToolsAA.com • Alle Rechte vorbehaltenBerechnen Sie vierteljährliche Steuervorauszahlungen, US-Selbstständigensteuern (SECA), Safe-Harbor-Schutz vor Strafzuschlägen, den QBI-Abzug nach Section 199A sowie annualisierte Einkommensraten nach Formular 2210 Schedule AI für Freelancer, 1099-Auftragnehmer und Unternehmer.
Jährlicher Nettogewinn aus selbstständiger Tätigkeit, der der SECA-Besteuerung von 15,3 % unterliegt. Die Berechnung erfolgt nach Anwendung des gesetzlichen Anpassungsfaktors von 92,35 % (0,9235) gemäß IRC § 1402(a)(12) bis zur gesetzlichen Beitragsbemessungsgrenze der Rentenversicherung (OASDI-Cap: 176.100 $ für 2025; 168.600 $ für 2024) sowie ungedeckelt für die Krankenversicherung (Medicare).
Gesamte Steuerschuld des vorangegangenen Steuerjahres zur Ermittlung der gesetzlichen Safe-Harbor-Bemessungsgrundlage nach IRC Section 6654: 100 % der Vorjahressteuer bei einem AGI ≤ 150.000 $ bzw. 110 % für Besserverdienende mit einem AGI über dem Schwellenwert von 150.000 $ (75.000 $ bei getrennter Veranlagung von Verheirateten / Married Filing Separately).
Im gesamten Steuerjahr aus allen Angestelltenverhältnissen (Form W-2) einbehaltene Bundeseinkommensteuer. Gemäß IRC § 6513(b)(2) gilt diese rechtlich als in vier gleichen Raten zu je 25 % über das Jahr entrichtet – unabhängig vom tatsächlichen Abzugsdatum –, wodurch sie auf die Zahlungsverpflichtungen der 1040-ES-Vorauszahlungsbelege angerechnet wird.
Gesetzlicher Steuerabzug von bis zu 20 % auf qualifizierte Nettoerträge aus Personengesellschaften und Einzelunternehmen (Pass-Through-Entities) im Rahmen des Tax Cuts and Jobs Act. Vorbehaltlich gesetzlicher Auslaufschwellen (Phase-Out: 191.950 $ für Alleinstehende / 383.900 $ für Zusammenveranlagte für 2024; 197.300 $ für Alleinstehende / 394.600 $ für Zusammenveranlagte für 2025) sowie Einschränkungen für qualifizierte Dienstleistungsunternehmen (SSTB).
Gesetzlicher Multiplikator gemäß IRC § 6654(d)(2), der auf den kumulierten unterjährigen Gewinn angewendet wird, um unregelmäßige Cashflows auf ein Gesamtjahr hochzurechnen: Q1 (3 Monate) × 4,0; Q2 (5 Monate) × 2,4; Q3 (8 Monate) × 1,5 und Q4 (12 Monate) × 1,0, um die erforderlichen Mindestraten an den Stichtagen festzulegen.
Gemäß IRC § 6513(b)(2) gilt die auf W-2-Arbeitslöhne einbehaltene Bundeseinkommensteuer rechtlich als gleichmäßig über alle vier Steuerquartale verteilt entrichtet (25 % pro Quartal) – völlig ungeachtet des tatsächlichen Abzugszeitpunkts. Falls Sie im 4. Quartal feststellen, dass Sie für Q1 oder Q2 zu geringe Vorauszahlungen geleistet haben, können Sie Ihren Arbeitgeber um einen einmalig erhöhten Steuerabzug auf Ihrer Dezember-Gehaltsabrechnung oder Jahressonderzahlung bitten. Dies eliminiert aufgelaufene Säumniszuschläge (Underpayment Penalties) rückwirkend, was durch nachträgliche direkte 1040-ES-Überweisungen nicht möglich ist.
Verdoppelt oder verdreifacht sich Ihr Geschäftseinkommen im laufenden Steuerjahr, sollten Sie Ihre Vorauszahlungen strikt an 110 % der Steuerschuld des Vorjahres (Formular 1040, Zeile 24) ausrichten. Die Erfüllung dieses festen Safe-Harbor-Zielwerts schützt Sie vollständig vor Strafzuschlägen nach IRC Section 6654. Dadurch können Sie überschüssige Liquidität bis zum 15. April zinsbringend auf Tagesgeldkonten parken oder als Betriebskapital (Working Capital) im Unternehmen nutzen.
Die Zahlungsperioden der IRS sind asymmetrisch: Q1 umfasst 3 Monate, Q2 nur 2 Monate, Q3 umfasst 3 Monate und Q4 ganze 4 Monate. Erzielt Ihr Unternehmen den Großteil seiner Gewinne erst in Q3 und Q4, weist die Einreichung des Formulars 2210 mit Schedule AI nach, dass Ihre Einnahmen jahresendlastig waren. Dies hebt die standardmäßig nach der 25-%-Pauschalannahme festgesetzten Strafgebühren vollständig auf.
Die Vorauszahlungsvorschriften der einzelnen US-Bundesstaaten weichen häufig von den Bundesvorgaben ab. Beispielsweise verlangt das California Franchise Tax Board (FTB) asymmetrische Raten (30 % Q1, 40 % Q2, 0 % Q3, 30 % Q4) und streicht das Vorjahres-Safe-Harbor für Steuerpflichtige mit einem kalifornischen AGI von über 1.000.000 $. Prüfen Sie daher stets die Bestimmungen des jeweiligen State Department of Revenue parallel zum bundesweiten Formular 1040-ES.
Die eingetragene voraussichtliche W-2-Lohnsteuer deckt bereits die Safe-Harbor-Schwelle von 90 % der laufenden oder 100 % bzw. 110 % der Vorjahressteuerschuld ab, oder Ihre verbleibende Restschuld nach Steuerabzug liegt unter 1.000 $. Überprüfen Sie das Feld für einbehaltene W-2-Bundessteuern: Reichen die Lohnsteuerabzüge aus Ihrer eigenen Festanstellung oder der Ihres Ehepartners aus, um die Safe-Harbor-Kriterien zu erfüllen, sind Sie gemäß IRC § 6654(e) gesetzlich von der Übermittlung vierteljährlicher 1040-ES-Vorauszahlungen befreit.
Das eingegebene Vorjahres-AGI liegt über 150.000 $ (75.000 $ bei getrennter Veranlagung von Verheirateten). Dadurch greift IRC § 6654(d)(1)(C), wodurch sich die Safe-Harbor-Schwelle auf Basis des Vorjahres von 100 % auf 110 % erhöht. Prüfen Sie Zeile 11 (AGI) auf Ihrem Formular 1040 des Vorjahres: Liegt der Betrag bei 150.001 $ oder höher, ist der 110-%-Schwellenwert gesetzlich vorgeschrieben, um vollständigen Schutz vor Strafzuschlägen zu gewährleisten.
Formular 2210 Schedule AI definiert lediglich die kumulierten gesetzlichen Mindestkontrollpunkte (22,5 %, 45 %, 67,5 % und 90 %) und nicht 100 % der endgültigen Jahresschuld. Die verbleibende Restschuld zwischen 90 % und 100 % der endgültigen Steuerschuld ist ohne jegliche Verzugszuschläge erst mit der jährlichen Steuererklärung zum 15. April fällig.
Um die vierteljährliche Steuervorauszahlung zu ermitteln, schätzen Sie zunächst Ihren erwarteten jährlichen Nettogewinn aus selbstständiger Tätigkeit (Bruttoeinnahmen abzüglich abzugsfähiger Betriebsausgaben). Berechnen Sie anschließend die US-Selbstständigensteuer (SECA), indem Sie den Nettogewinn mit 92,35 % multiplizieren und den SECA-Steuersatz von 15,3 % anwenden (12,4 % Rentenversicherung/Social Security bis zur Beitragsbemessungsgrenze sowie 2,9 % Krankenversicherung/Medicare). Ziehen Sie 50 % dieser SECA-Steuer von Ihren Bruttoeinkünften ab, um das bereinigte Bruttoeinkommen (Adjusted Gross Income / AGI) zu ermitteln. Bringen Sie dann Ihren Pauschalbetrag (Standard Deduction) oder Einzelabzüge (Itemized Deductions) sowie den QBI-Abzug nach Section 199A (bis zu 20 % des Nettogewinns) in Abzug, um das zu versteuernde Einkommen zu bestimmen. Ermitteln Sie die progressive Bundeseinkommensteuer, addieren Sie die SECA-Steuer und ziehen Sie alle erwarteten W-2-Lohnsteuerabzüge ab. Teilen Sie die verbleibende Restschuld durch 4, um die Beträge für Ihre vierteljährlichen 1040-ES-Zahlungsbelege zu erhalten.
Gemäß Section 6654 des US-amerikanischen Internal Revenue Code sind Sie vor Säumniszuschlägen der IRS geschützt, wenn Ihre kumulierten Steuerabzüge und Vorauszahlungen einen von zwei Safe-Harbor-Schwellenwerten erreichen: (1) mindestens 90 % der tatsächlichen Gesamtsteuerschuld des laufenden Jahres oder (2) 100 % der Gesamtsteuerschuld des Vorjahres (ausgewiesen in Zeile 24 Ihres Vorjahresformulars 1040). Lag Ihr bereinigtes Bruttoeinkommen (AGI) im Vorjahr über 150.000 $ (75.000 $ bei getrennter Veranlagung von Ehegatten), erhöht sich der Vorjahresschwellenwert auf 110 %. Die Entrichtung dieses Vorjahresbetrags schützt Sie selbst dann vollständig vor Strafen, wenn sich Ihr Einkommen im laufenden Jahr verdoppelt oder verdreifacht.
Die Vorauszahlungen nach Formular 1040-ES der IRS sind viermal im Jahr fällig: Q1 ist am 15. April fällig (für den Zeitraum vom 1. Januar bis 31. März); Q2 am 15. Juni (für den Zeitraum vom 1. April bis 31. Mai); Q3 am 15. September (für den Zeitraum vom 1. Juni bis 31. August); und Q4 am 15. Januar des Folgejahres (für den Zeitraum vom 1. September bis 31. Dezember). Fällt ein Fälligkeitstermin auf ein Wochenende oder einen bundesweiten Feiertag, verschiebt sich die Frist auf den nächsten Werktag. Beachten Sie, dass Q2 lediglich 2 Monate umfasst, während Q4 Einkünfte aus 4 Monaten abdeckt.
Schwanken Ihre Einnahmen im Jahresverlauf erheblich – etwa bei Online-Händlern, saisonalen Dienstleistern oder Freelancern mit unregelmäßigen Projektabrechnungen –, kann die standardmäßige Aufteilung in vier gleiche 25-%-Raten zu ungerechtfertigten Säumniszuschlägen für die frühen Quartale führen. Die Annualisierungsmethode (Annualized Income Installment Method nach Formular 2210, Schedule AI) gestattet es Ihnen, Vorauszahlungen exakt auf Basis der bis zum jeweiligen Quartalsende tatsächlich erzielten Einkünfte zu leisten. Sie multiplizieren Ihren tatsächlichen kumulierten Nettogewinn der Periode mit den offiziellen IRS-Multiplikatoren (4,0 für Q1; 2,4 für Q2; 1,5 für Q3 und 1,0 für Q4), ermitteln die fiktive Jahressteuer und zahlen die anteilige kumulierte Rate. Dadurch werden Strafen vermieden, wenn der Großteil Ihrer Umsätze erst gegen Jahresende entsteht.
Ja, der Lohnsteuerabzug über Formular W-2 bietet gegenüber direkten Vorauszahlungen einen entscheidenden rechtlichen Vorteil: Die IRS behandelt den W-2-Steuerabzug so, als wäre er gleichmäßig über alle vier Quartale hinweg geleistet worden – ungeachtet dessen, wann der Einbehalt tatsächlich vom Gehalt erfolgte. Erkennen Sie beispielsweise im November, dass Sie für Q1, Q2 oder Q3 zu geringe Vorauszahlungen geleistet haben, können Sie den Lohnsteuerabzug auf Ihren späten Gehaltsabrechnungen oder Sondervergütungen zum Jahresende gezielt anheben. Dieser erhöhte Steuerabzug wird rückwirkend auf die vorangegangenen Quartale angerechnet und tilgt oder mindert Säumniszuschläge, was über direkte Vorauszahlungen nicht möglich gewesen wäre.
Haftungsausschluss: Dieses Tool dient ausschließlich Bildungs- und Informationszwecken und stellt weder eine formelle Finanz- oder Steuerberatung noch eine verbindliche Kreditzusage dar. Bitte konsultieren Sie einen qualifizierten Steuer- oder Finanzberater, bevor Sie finanzielle Entscheidungen treffen. Wenn Sie fällige vierteljährliche Vorauszahlungen versäumen oder weniger als den erforderlichen Safe-Harbor-Betrag entrichten, setzt die IRS gemäß Section 6654 einen Strafzuschlag wegen Unterzahlung fest. Diese Strafe wird als tägliche Zinseszinsberechnung auf den geschuldeten Betrag ab dem Fälligkeitstag bis zum Zahlungszeitpunkt oder bis zum 15. April des Folgejahres berechnet – je nachdem, welches Datum früher eintritt. Der IRS-Zinssatz für Steuerrückstände wird vierteljährlich angepasst und liegt derzeit bei 8 % p. a. Strafen für zurückliegende Quartale können nicht durch eine bloße Überzahlung der Q4-Rate geheilt werden; eine solche rückwirkende Tilgung ermöglicht ausschließlich der W-2-Lohnsteuerabzug.
Berechnen Sie Aushubvolumen beim Aerifizieren, Sand- oder Kompostbedarf in m³, Nachsaatmengen und die Bodenauflockerung präzise nach agronomischen Richtwerten.
Interaktiver R-Wert- & Dämmstärken-Rechner (Dachboden, Wand, Boden) mit clientseitiger Echtzeit-Analyse und Visualisierung.
Rasensamen für Neuanlage und Nachsaat präzise in kg oder lbs berechnen: Reinsaatgutwert (PLS), Starterdünger-Bedarf und optimaler Bewässerungsplan zur Keimung.
Polygonalplatten-Tonnage, Terrassenfläche und Tragschichten sofort berechnen. Exakte Kalkulation für Bruchstein, Formatplatten, Schotter und Bettungssand.
Professioneller 6-in-1-Rechner für Salzgehalt und Salzlake bei der Milchsäuregärung, optimiert für Lebensmittelwissenschaft und Haltbarmachung. Berechnet die exakte Salzmasse in Gramm sowie markenkalibrierte Löffelmaße für Diamond Crystal Kosher, Morton Coarse, feines Speisesalz und Meersalz. Unterstützt Nasspökeln nach Gesamtgewicht (Goldstandard), Trockensalzen für Sauerkraut und Kimchi, reine Salzlake, automatische Glasvolumen-Berechnung, Notfall-Korrektur bei Über- oder Untersalzung sowie mikrobiologische Sicherheit mit Phasenverfolgung der Milchsäurebakterien (LAB).
Professionelle Hydraulikberechnung für Tröpfchenbewässerungssysteme. Berechnet präzise Zonendurchflussmengen (l/min / GPM), Hazen-Williams-Rohrreibungsverluste mit Christiansen-Reduktionsfaktoren für Mehrfachauslässe, maximale Tropfschlauchlängen, Strömungsgeschwindigkeiten, geodätische Höhenunterschiede, Evapotranspiration (ETc) sowie Intervall-Bewässerungszyklen.