Saisie des paramètres de calcul
Consultez les modalités et plateformes officielles (IRS Direct Pay, EFTPS) pour régler vos acomptes trimestriels sans pénalité.
Calculez vos acomptes provisionnels trimestriels, cotisations pour indépendants (SECA), exonération Safe Harbor, déduction QBI Section 199A et versements échelonnés Form 2210 Schedule AI pour freelances et entrepreneurs.
Consultez les modalités et plateformes officielles (IRS Direct Pay, EFTPS) pour régler vos acomptes trimestriels sans pénalité.
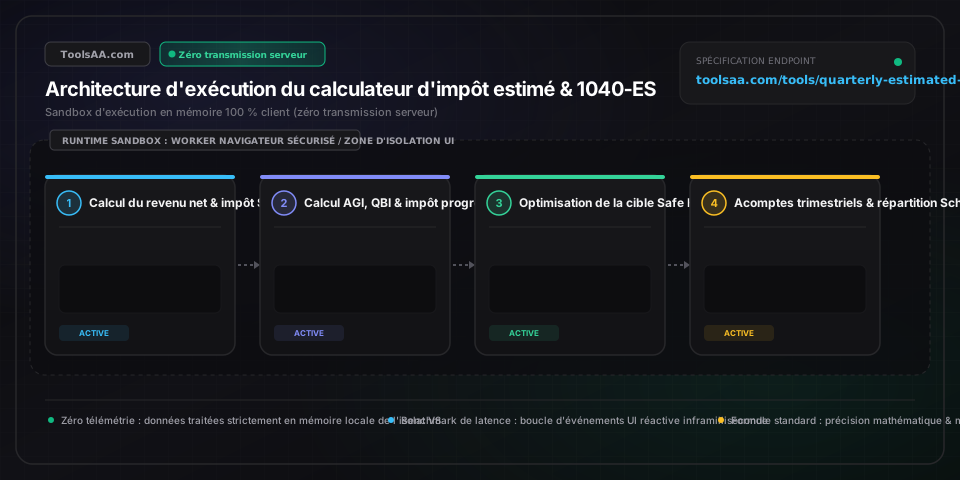
Calcul haute performance exécuté intégralement dans la mémoire du navigateur.
Toutes les données restent strictement locales, sans aucune transmission vers des serveurs externes.
Formats de sortie épurés et optimisés, prêts pour une exploitation immédiate.
Avertissement : cet outil de modélisation financière est fourni à titre indicatif et ne constitue pas un conseil fiscal ou juridique officiel.
ToolsAA.com • Tous droits réservésCalculez vos acomptes provisionnels trimestriels, les cotisations sociales des indépendants (SECA), l'exonération de pénalités (Safe Harbor), la déduction QBI (article 199A) et l'échelonnement des revenus annualisés (Formulaire 2210 Annexe AI) pour freelances, prestataires 1099 et chefs d'entreprise.
Bénéfice professionnel net annuel assujetti au taux de cotisation SECA de 15,3 %, calculé après application du coefficient d'abattement légal de 92,35 % (0,9235) selon l'article IRC § 1402(a)(12), plafonné au seuil légal de la Sécurité sociale OASDI (176 100 $ pour 2025 ; 168 600 $ pour 2024) et sans plafonnement pour l'assurance maladie Medicare.
Obligation fiscale totale de l'année précédente servant à établir la base d'exonération légale de pénalité (Safe Harbor selon l'IRC § 6654) : 100 % de l'impôt antérieur si le revenu brut ajusté (AGI) ≤ 150 000 $, ou 110 % pour les hauts revenus dépassant 150 000 $ d'AGI (75 000 $ pour les contribuables mariés déclarant séparément).
Impôt fédéral sur le revenu retenu à la source sur l'ensemble des revenus salariés, légalement réputé payé en quatre versements égaux de 25 % en vertu de l'IRC § 6513(b)(2), quelle que soit la date effective de prélèvement, réduisant d'autant les acomptes provisionnels du Formulaire 1040-ES.
Déduction fiscale légale pouvant atteindre 20 % sur les bénéfices nets admissibles des entités fiscalement transparentes (pass-through) en vertu du Tax Cuts and Jobs Act, soumise à des seuils légaux de dégressivité (191 950 $ célibataire / 383 900 $ déclaration conjointe en 2024 ; 197 300 $ célibataire / 394 600 $ déclaration conjointe en 2025) et aux restrictions pour activités de services spécifiques (SSTB).
Multiplicateur légal selon l'IRC § 6654(d)(2) appliqué au bénéfice cumulé depuis le début de l'année pour annualiser des flux de trésorerie irréguliers : T1 (3 mois) × 4,0 ; T2 (5 mois) × 2,4 ; T3 (8 mois) × 1,5 ; et T4 (12 mois) × 1,0 afin de déterminer les acomptes minimaux obligatoires à chaque échéance.
L'article IRC § 6513(b)(2) dispose que les retenues à la source fédérales sur salaires sont légalement réputées versées à parts égales sur les quatre trimestres fiscaux (25 % par trimestre), quelle que soit la date de prélèvement réel. Si vous constatez au quatrième trimestre (T4) un retard de paiement d'acompte sur le T1 ou le T2, demandez à votre employeur d'effectuer une retenue exceptionnelle sur votre bulletin de salaire de décembre ou sur votre prime de fin d'année. Cette régularisation neutralise rétroactivement les pénalités pour sous-estimation, ce que des versements directs tardifs sur le 1040-ES ne permettent pas.
Si les bénéfices de votre entreprise doublent ou triplent au cours de l'exercice fiscal, calibrez vos acomptes provisionnels strictement sur 110 % de votre impôt exigible de l'année précédente (Ligne 24 du Formulaire 1040). Le respect de ce seuil d'exonération légal (Safe Harbor) vous protège intégralement contre les pénalités de l'IRC § 6654, vous permettant de conserver vos excédents de trésorerie sur un compte d'épargne d'entreprise rémunéré ou en fonds de roulement jusqu'au 15 avril.
Les périodes de calcul de l'IRS sont inégales : le T1 couvre 3 mois, le T2 seulement 2 mois, le T3 couvre 3 mois et le T4 couvre 4 mois. Si votre entreprise réalise la majorité de ses bénéfices au T3 et au T4, la transmission de l'Annexe AI du Formulaire 2210 prouve que vos rentrées de fonds ont été tardives, annulant ainsi les pénalités indûment calculées selon la règle standard des acomptes forfaitaires linéaires de 25 %.
Les réglementations des États en matière d'acomptes d'impôt divergent fréquemment des règles fédérales. À titre d'exemple, le Franchise Tax Board (FTB) de Californie impose un calendrier asymétrique (30 % au T1, 40 % au T2, 0 % au T3, 30 % au T4) et supprime l'exonération Safe Harbor sur l'année antérieure pour les contribuables dont l'AGI californien dépasse 1 000 000 $. Consultez impérativement les règles de l'administration fiscale de votre État en parallèle de vos obligations fédérales du 1040-ES.
Les retenues salariales W-2 prévues couvrent déjà le seuil d'exonération de 90 % de l'année en cours ou de 100 %/110 % de l'année précédente, ou votre solde net restant dû après retenue est inférieur à 1 000 $. Vérifiez le champ des retenues à la source W-2 : si votre activité salariée ou celle de votre conjoint génère des retenues suffisantes pour satisfaire aux critères du Safe Harbor, vous êtes légalement dispensé de verser des acomptes trimestriels 1040-ES en vertu de l'article IRC § 6654(e).
L'AGI saisi pour l'année antérieure excède 150 000 $ (75 000 $ pour les contribuables mariés déclarant séparément), ce qui déclenche l'application de l'article IRC § 6654(d)(1)(C). Celui-ci majore le seuil de protection Safe Harbor de 100 % à 110 %. Vérifiez la ligne 11 (AGI) de votre Formulaire 1040 de l'année précédente : à partir de 150 001 $, le palier de 110 % est légalement requis pour vous prémunir contre toute pénalité.
L'Annexe AI du Formulaire 2210 fixe les paliers minimaux obligatoires cumulés (22,5 %, 45 %, 67,5 % et 90 %), et non 100 % de la dette fiscale finale de clôture. Le solde résiduel compris entre 90 % et 100 % de l'impôt effectif doit simplement être acquitté lors du dépôt de votre déclaration annuelle au plus tard le 15 avril, sans aucune pénalité.
Pour calculer vos acomptes provisionnels trimestriels, commencez par estimer votre bénéfice net annuel d'indépendant (recettes brutes diminuées des charges professionnelles déductibles). Calculez ensuite les cotisations sociales (SECA) en appliquant l'abattement légal de 92,35 % au bénéfice net, puis le taux global de 15,3 % (12,4 % pour l'assurance vieillesse OASDI jusqu'au plafond de salaire et 2,9 % pour l'assurance maladie Medicare sans plafond). Déduisez 50 % de ces cotisations sociales de votre revenu brut afin d'obtenir votre revenu brut ajusté (AGI). Retranchez la déduction forfaitaire ou vos déductions détaillées ainsi que la déduction QBI de l'article 199A (jusqu'à 20 % du bénéfice net) pour déterminer votre revenu imposable. Appliquez le barème progressif de l'impôt fédéral sur le revenu, ajoutez les cotisations SECA, puis déduisez les retenues salariales W-2 anticipées. Divisez le solde résiduel par 4 pour déterminer le montant de vos acomptes trimestriels.
En vertu de l'article 6654 de l'Internal Revenue Code (IRC), vous êtes protégé contre toute pénalité de retard de l'IRS si vos retenues à la source et acomptes cumulés atteignent l'un des deux seuils d'exonération légale (Safe Harbor) : (1) 90 % de l'impôt total définitif de l'année en cours, ou (2) 100 % de l'impôt total de l'année précédente (figurant à la ligne 24 de votre Formulaire 1040 antérieur). Si votre revenu brut ajusté (AGI) de l'année précédente dépassait 150 000 $ (75 000 $ pour les contribuables mariés déclarant séparément), ce second seuil est relevé à 110 %. Le versement de ce montant de référence vous immunise contre toute pénalité, même si vos revenus doublent ou triplent durant l'année.
Les acomptes du Formulaire 1040-ES doivent être réglés quatre fois par an : le T1 au 15 avril (revenus du 1er janvier au 31 mars) ; le T2 au 15 juin (revenus du 1er avril au 31 mai) ; le T3 au 15 septembre (revenus du 1er juin au 31 août) ; et le T4 au 15 janvier de l'année suivante (revenus du 1er septembre au 31 décembre). Si une échéance coïncide avec un week-end ou un jour férié fédéral, la date limite est reportée au jour ouvré suivant. Notez que le T2 ne couvre que 2 mois d'activité, tandis que le T4 en englobe 4.
Si vos revenus subissent d'importantes fluctuations — à l'instar des commerçants en ligne, des paysagistes ou des consultants indépendants ayant des facturations irrégulières —, l'application de la méthode standard des acomptes linéaires de 25 % risque d'engendrer des pénalités injustifiées sur les premiers trimestres. La méthode des versements échelonnés par annualisation (Formulaire 2210, Annexe AI) vous autorise à calculer vos acomptes d'après vos encaissements réels cumulés à chaque étape. Vous multipliez le bénéfice net réel cumulé par les coefficients légaux de l'IRS (4,0 au T1 ; 2,4 au T2 ; 1,5 au T3 ; et 1,0 au T4), calculez l'impôt annualisé théorique, puis acquittez l'acompte cumulé exigible. Cette démarche efface toute pénalité si vos recettes bondissent en fin d'exercice.
Oui, la retenue à la source salariale W-2 présente un avantage majeur par rapport aux acomptes provisionnels : l'IRS considère sur le plan réglementaire que les retenues W-2 sont réparties de manière égale sur les quatre trimestres, indépendamment de la date réelle de leur déduction sur votre salaire. Si vous constatez en novembre un déficit d'acompte pour le T1, T2 ou T3, vous pouvez solliciter une augmentation de la retenue fiscale sur vos bulletins de paie de fin d'année ou sur vos gratifications. Ce surplus est imputé rétroactivement sur les trimestres antérieurs, supprimant ou minorant légalement les pénalités de retard que des acomptes directs tardifs ne sauraient effacer.
Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement : cet outil est mis à disposition exclusivement à des fins éducatives et informatives et ne constitue en aucun cas un conseil financier formel ou un engagement contractuel. Veuillez consulter un conseiller financier ou fiscal agréé avant toute prise de décision. En cas de défaut de paiement ou de versement inférieur au seuil de l'exonération Safe Harbor à l'échéance, l'IRS applique des pénalités d'insuffisance de paiement en vertu de l'article IRC § 6654. Cette pénalité prend la forme d'intérêts composés quotidiens sur les montants non acquittés, calculés de la date d'échéance jusqu'au règlement effectif ou jusqu'au 15 avril de l'année de déclaration. Le taux d'intérêt de l'IRS est révisé chaque trimestre et se situe actuellement à 8 % par an. Vous ne pouvez pas neutraliser les pénalités des trimestres antérieurs par un simple versement majoré au quatrième trimestre : seul le prélèvement à la source W-2 offre un effet libératoire rétroactif.
Calculez avec précision le volume de sable ou compost (m³), le carottage d'aération, le sursemis et le décompactage de votre pelouse.
Calculateur interactif de résistance thermique (R) et d'épaisseur d'isolation (combles, murs, planchers) avec analyse et visualisation en temps réel côté client.
Calculez vos besoins en semences pour création de pelouse et regarnissage en kg ou lbs. Doses exactes en semences germables pures (PLS), engrais starter et planning d'arrosage.
Calculez instantanément le tonnage de dalles, la surface en m² et les matériaux de fondation : opus incertum ou calibré, sous-couche de gravier et lit de sable.
Calculateur professionnel 6-en-1 de salinité et de saumure pour la lacto-fermentation, conçu selon les principes de la gastronomie scientifique et de la conservation naturelle. Déterminez la masse exacte de sel en grammes ainsi que les équivalences volumétriques par cuillère selon la densité des marques (sel casher Diamond Crystal, gros sel Morton, sel fin de table et sel de mer). Prend en charge le saumurage au poids total (norme d'excellence), la salaison à sec pour choucroute et kimchi, la saumure liquide simple, l'estimation volumétrique automatique pour bocaux standards, le rattrapage d'urgence de la salinité (dilution ou réajustement) et le suivi cinétique de la sécurité microbienne des bactéries lactiques (LAB).
Suite d'ingénierie hydraulique pour micro-irrigation et goutte-à-goutte. Calculez avec précision le débit par zone (L/min ou GPM), les pertes de charge linéaires selon Hazen-Williams avec facteur de Christiansen, la longueur maximale de rampe, la vitesse d'écoulement, le dénivelé, l'évapotranspiration des cultures (ETc) et les cycles d'arrosage fractionné.