Calculadora Pagos Estimados & 1040-ES

Calculadora Pagos Estimados & 1040-ES

Calcule los pagos de impuestos estimados trimestrales, el impuesto sobre el trabajo por cuenta propia (SECA), la protección de puerto seguro (Safe Harbor), la deducción QBI del Artículo 199A y los plazos de ingresos anualizados del Formulario 2210 Anexo AI para autónomos, contratistas 1099 y propietarios de negocios.

Plantillas rápidas

Panel de datos y cálculo fiscal

$85,000
Retenciones de impuestos en nómina (W-2)Reduce el importe del cupón trimestral
Datos fiscales del año previo (Safe Harbor)Regla del 100% (Año anterior)
Deducciones e impuestos estatales
Motor de cálculo listo2025 IRS § 6654
Pago trimestral estimado (1040-ES)$3,550Cuota trimestral (25%)
Impuesto sobre trabajo autónomo (SE)$12,01015.3% Seguridad Social y Medicare
Impuesto federal total$16,878Tipo impositivo efectivo: 19.9%
Regla de protección Safe HarborPrior Year 100% Safe HarborProtegido contra penalizaciones (Safe Harbor)
Tipo impositivo efectivo19.9%
Retained Net Earnings
$65,053
Federal Income Tax
$4,868
Social Security (SECA)
$9,734
Medicare & Surtax
$2,276
State Estimated Tax
$3,069
Q1Q1 (Apr 15)
Jan 1 – Mar 31
Cupón de pago federal (1040-ES):$3,550
Comprobante de pago estatal:$767
Total a pagar este trimestre:$4,317
Q2Q2 (Jun 16)
Apr 1 – May 31
Cupón de pago federal (1040-ES):$3,550
Comprobante de pago estatal:$767
Total a pagar este trimestre:$4,317
Q3Q3 (Sep 15)
Jun 1 – Aug 31
Cupón de pago federal (1040-ES):$3,550
Comprobante de pago estatal:$767
Total a pagar este trimestre:$4,317
Q4Q4 (Jan 15)
Sep 1 – Dec 31
Cupón de pago federal (1040-ES):$3,550
Comprobante de pago estatal:$767
Total a pagar este trimestre:$4,317
Cómo pagar los impuestos estimados

Métodos y plazos de pago trimestrales ante el IRS a través de Direct Pay o el sistema EFTPS.

Al corriente (Sin penalización)100% Confidencial (Procesamiento local)
Obligación tributaria total$16,878
Tipo impositivo efectivo19.9%
Cuota trimestral Safe Harbor$3,550

Procesamiento en el cliente

Cálculo de alto rendimiento ejecutado íntegramente en la memoria de su navegador.

Cero transferencias al servidor

Todos los datos se procesan localmente sin comunicación con servidores externos.

Exportación lista para producción

Formatos estructurados y optimizados listos para su uso e informes fiscales.

Aviso legal: Herramienta de estimación analítica con fines informativos. No constituye asesoría fiscal, contable ni legal.

ToolsAA.com • Todos los derechos reservados
Referencia técnica y guía de arquitectura

Guía de Impuestos Estimados & 1040-ES — Guía de referencia

Calcula los pagos de impuestos estimados trimestrales, el impuesto sobre el trabajo por cuenta propia (SECA), la protección de puerto seguro (safe harbor) contra penalizaciones, la deducción QBI de la Sección 199A y los plazos de ingresos anualizados del Anexo AI del Formulario 2210 para profesionales independientes, contratistas 1099 y propietarios de negocios.

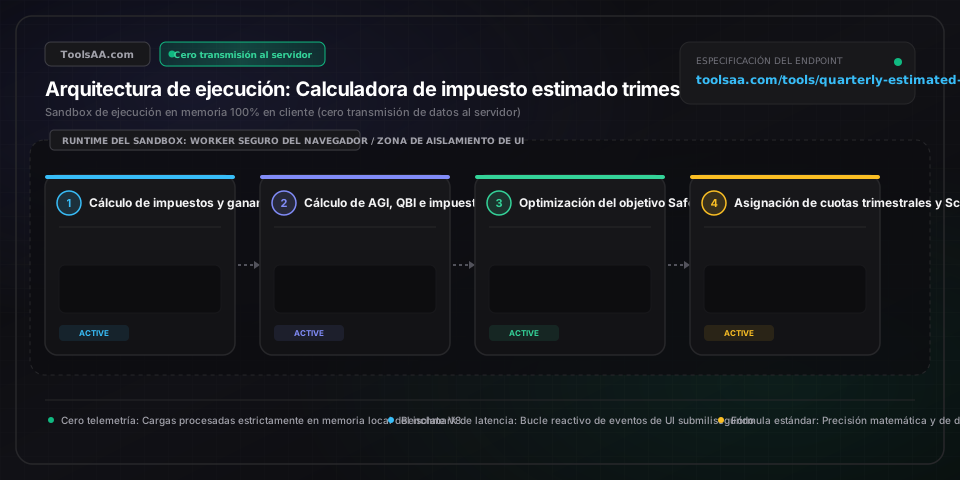
Guía de Impuestos Estimados & 1040-ES — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Beneficio Neto por Cuenta Propia del Anexo C (Base SECA)Moneda ($ USD)

Rendimiento neto anual de la actividad comercial sujeto a la tasa del 15,3 % del impuesto SECA, determinado tras aplicar el factor estatutario de ajuste del 92,35 % (0,9235) estipulado en el IRC § 1402(a)(12) hasta el tope legal de la base salarial de OASDI ($176.100 para 2025; $168.600 para 2024) y Medicare sin límite impositivo.

Por defecto: $120.000
Obligación Tributaria Total del Ejercicio Anterior (Línea 24 del Formulario 1040 - Base de Puerto Seguro)Moneda ($ USD)

Carga tributaria total liquidada en el año fiscal precedente utilizada para fijar el umbral estatutario de puerto seguro (safe harbor) de la Sección 6654: 100 % del impuesto del ejercicio previo si el AGI ≤ $150.000, o 110 % para rentas altas que superen dicho umbral ($75.000 si presenta como casado en declaración individual).

Por defecto: $24.500
Retenciones Federales Acumuladas de Nómina (Formulario W-2)Moneda ($ USD)

Total del impuesto federal sobre la renta retenido en el año por concepto de salarios, considerado por mandato legal según el IRC § 6513(b)(2) como pagado en cuatro plazos iguales del 25 % al margen de las fechas reales de deducción, compensando los importes requeridos en los cupones del Formulario 1040-ES.

Por defecto: $8.000
Tasa de Deducción por Ingresos Comerciales Cualificados (QBI) - Sección 199APorcentaje (%)

Deducción estatutaria de hasta un 20 % sobre las ganancias netas de entidades con régimen de atribución de rentas (pass-through) bajo la Ley TCJA, condicionada a límites de exclusión progresiva ($191.950 individual / $383.900 conjunta para 2024; $197.300 individual / $394.600 conjunta para 2025) y restricciones para actividades SSTB.

Por defecto: 20,0 %
Multiplicador de Pagos por Ingresos Anualizados (Formulario 2210, Anexo AI)Ratio Legal de Proyección

Factor multiplicador legal conforme al IRC § 6654(d)(2) aplicado a los beneficios acumulados del año hasta la fecha para anualizar flujos de caja irregulares: T1 (3 meses) × 4,0; T2 (5 meses) × 2,4; T3 (8 meses) × 1,5; y T4 (12 meses) × 1,0, con el fin de computar los pagos mínimos escalonados de cada periodo.

Por defecto: 4,0 (Periodo T1)

Consejos profesionales y mejores prácticas

La retención en nómina (W-2) a fin de año anula sanciones con efecto retroactivo

El artículo IRC § 6513(b)(2) determina que las retenciones federales practicadas en nómina se consideran legalmente abonadas en partes iguales a lo largo de los cuatro trimestres fiscales (25 % por trimestre), con independencia de la fecha exacta de retención. Si detectas en el cuarto trimestre que realizaste pagos inferiores a los debidos en el primer o segundo trimestre, solicita a tu empleador una retención extraordinaria en la nómina de diciembre o sobre la bonificación de fin de año. Esta estrategia elimina con efecto retroactivo las penalizaciones por mora que los abonos directos del Formulario 1040-ES no pueden corregir.

Estrategia del 110 % de puerto seguro (safe harbor) ante una rápida expansión del negocio

Si la facturación neta de tu negocio se duplica o triplica durante el ejercicio en curso, calcula tus pagos estimados basándote estrictamente en el 110 % de la deuda tributaria del año previo (Línea 24 del Formulario 1040). Cubrir este objetivo fijo de puerto seguro te blinda frente a cualquier penalización del IRS bajo la Sección 6654, permitiéndote conservar el excedente de tesorería en cuentas de alto rendimiento o reinvertirlo como capital de trabajo operativo hasta el 15 de abril.

Aprovecha el Anexo AI del Formulario 2210 para evitar sanciones por estacionalidad

Los intervalos de pago fijados por el IRS no son simétricos: el T1 comprende 3 meses, el T2 abarca solo 2 meses, el T3 cubre 3 meses y el T4 computa 4 meses. Si tu actividad económica genera la mayor parte del beneficio neto durante el segundo semestre, presentar el Formulario 2210 con el Anexo AI demuestra que tus ganancias se produjeron tardíamente, anulando las sanciones calculadas bajo el supuesto ordinario de cuotas trimestrales homogéneas del 25 %.

Riesgos de desvinculación normativa en las estimaciones tributarias estatales

Las normativas tributarias estatales a menudo no concuerdan con los porcentajes ni calendarios federales. Por ejemplo, el Franchise Tax Board de California (FTB) exige liquidaciones desproporcionadas (30 % en T1, 40 % en T2, 0 % en T3 y 30 % en T4) y suprime la exención por puerto seguro del año anterior para contribuyentes con un AGI estatal superior a $1.000.000. Evalúa siempre la reglamentación del departamento de ingresos de tu estado de manera simultánea con el Formulario 1040-ES federal.

Problemas comunes y soluciones

⚠️El pago trimestral sugerido arroja $0 a pesar de percibir ingresos elevados como contratista 1099.

Las retenciones registradas en el Formulario W-2 ya satisfacen el 90 % del impuesto del ejercicio corriente o el 100 %/110 % del ejercicio anterior, o bien el saldo pendiente a liquidar tras retenciones es menor a $1.000. Verifica el campo de retenciones federales del W-2; si tu empleo en relación de dependencia o el de tu cónyuge retiene lo suficiente para alcanzar los parámetros de puerto seguro, quedas legalmente exento de presentar los comprobantes 1040-ES bajo el IRC § 6654(e).

⚠️La cuota estimada recomendada aumenta sustancialmente tras introducir el AGI del ejercicio anterior.

El AGI del año precedente ingresado es superior a $150.000 ($75.000 para casados con declaración individual), lo cual activa el mandato del IRC § 6654(d)(1)(C), incrementando el umbral de puerto seguro del 100 % al 110 % de la deuda previa. Revisa la Línea 11 (AGI) del Formulario 1040 del año pasado; si alcanza $150.001 o más, el parámetro del 110 % es un requisito estatutario ineludible para garantizar la inmunidad ante sanciones.

⚠️Las cuotas calculadas mediante el método de ingresos anualizados no cuadran con el impuesto total anual.

El Anexo AI del Formulario 2210 establece las metas acumulativas mínimas exigidas por ley en cada corte trimestral (22,5 %, 45 %, 67,5 % y 90 %), en lugar del 100 % de la deuda fiscal definitiva. La diferencia pendiente comprendida entre el 90 % y el 100 % de la obligación total se abona junto con la declaración anual a más tardar el 15 de abril, sin devengar penalización alguna.

Preguntas frecuentes (FAQ)

¿Cómo calcular los pagos de impuestos estimados trimestrales con exactitud?▼

Para calcular los pagos de impuestos estimados trimestrales, proyecta en primer lugar los ingresos netos anuales previstos del trabajo autónomo (facturación bruta menos gastos comerciales deducibles). Luego, liquida el impuesto sobre el trabajo por cuenta propia (SECA) multiplicando el rendimiento neto por el factor del 92,35 % y aplicando la alícuota del 15,3 % (12,4 % de Seguridad Social hasta el límite salarial y 2,9 % de Medicare sin límite). Deduce el 50 % de este impuesto SECA de tus ingresos totales para obtener el Ingreso Bruto Ajustado (AGI). Descuenta tu deducción estándar o detallada y la deducción por ingresos comerciales cualificados (QBI) de la Sección 199A (hasta el 20 % del beneficio neto) para fijar la base imponible. Aplica las escalas marginales del impuesto federal sobre la renta, adiciona el impuesto SECA y resta las retenciones estimadas de recibos de nómina W-2. Finalmente, divide el saldo resultante entre 4 para obtener el importe de tus comprobantes trimestrales.

¿Cuáles son las reglas de puerto seguro (safe harbor) para eludir multas por pago insuficiente?▼

Conforme a la Sección 6654 del Código de Rentas Internas (IRC), quedas exento de penalizaciones del IRS si tus retenciones acumuladas y pagos estimados cubren cualquiera de estos dos requisitos de puerto seguro: (1) el 90 % de la obligación tributaria final del ejercicio en curso, o (2) el 100 % de la carga fiscal total del ejercicio anterior (Línea 24 del Formulario 1040 precedente). Si tu Ingreso Bruto Ajustado (AGI) del ejercicio anterior fue superior a $150.000 ($75.000 en el caso de personas casadas que declaran por separado), la referencia de puerto seguro del ejercicio previo asciende al 110 %. Cumplir con este abono de referencia te otorga inmunidad frente a sanciones, aun cuando tus ingresos se dupliquen o tripliquen en el ejercicio actual.

¿Cuáles son las fechas límite de los pagos estimados trimestrales para 2024 y 2025?▼

Los pagos de impuestos estimados mediante el Formulario 1040-ES del IRS vencen en cuatro plazos a lo largo del ejercicio: el T1 vence el 15 de abril (abarca del 1 de enero al 31 de marzo); el T2 vence el 15 de junio (abarca del 1 de abril al 31 de mayo); el T3 vence el 15 de septiembre (abarca del 1 de junio al 31 de agosto); y el T4 vence el 15 de enero del año posterior (abarca del 1 de septiembre al 31 de diciembre). Cuando la fecha límite coincide con un fin de semana o feriado oficial, el plazo se prorroga automáticamente al siguiente día hábil. Toma en consideración que el T2 evalúa únicamente 2 meses de facturación, mientras que el T4 abarca 4 meses completos.

¿Cómo opera el método de cuotas de ingresos anualizados para flujos irregulares o estacionales?▼

Cuando los ingresos registran variaciones notables a lo largo del año —frecuente en negocios de comercio electrónico, servicios de temporada o consultores independientes con facturación irregular—, aplicar el esquema estándar de pagos equitativos del 25 % por trimestre puede generar penalizaciones desproporcionadas en los primeros trimestres. El Método de Pagos por Ingresos Anualizados (Formulario 2210, Anexo AI) te faculta para ingresar los pagos estimados según las utilidades netas devengadas efectivamente en cada tramo. Se multiplica el beneficio neto acumulado por los coeficientes de anualización del IRS (4,0 para T1; 2,4 para T2; 1,5 para T3; y 1,0 para T4), se liquida el impuesto proyectado y se satisface la cuota proporcional exigible. Este mecanismo elimina sanciones si el grueso de la rentabilidad se obtiene a finales de año.

¿Las retenciones de sueldo (W-2) compensan las obligaciones fiscales de ingresos 1099?▼

Sí, las retenciones fiscales procedentes del Formulario W-2 ofrecen un beneficio estatutario decisivo respecto a los pagos estimados: el IRS considera que las retenciones salariales se distribuyen de manera perfectamente equitativa a lo largo de los cuatro trimestres, independientemente del mes en que hayan sido descontadas del cheque de nómina. Si adviertes en noviembre que no aportaste lo suficiente en los pagos estimados de los trimestres previos, puedes incrementar considerablemente la retención en los sueldos de cierre de año o sobre incentivos y bonos. Este incremento se computa con carácter retroactivo a los trimestres iniciales, eliminando de forma legítima las sanciones por ingreso tardío que los pagos directos del Formulario 1040-ES ya no tienen capacidad de subsanar.

¿Qué ocurre si realizo un pago inferior o ignoro un plazo estimado trimestral?▼

Aviso legal: Esta herramienta se suministra estrictamente con propósitos educativos e informativos y no representa asesoría financiera formal ni un compromiso contractual. Se recomienda acudir a un asesor tributario debidamente cualificado antes de adoptar determinaciones financieras. Si no efectúas los pagos fraccionados obligatorios o abonas un importe inferior al umbral de puerto seguro antes del vencimiento, el IRS liquidará un recargo por pago insuficiente regulado por la Sección 6654. Dicha penalización se calcula aplicando un interés compuesto diario sobre el saldo descubierto, devengado a partir de la fecha de vencimiento del pago hasta la fecha efectiva de pago o el 15 de abril del año de liquidación, lo que ocurra antes. La tasa de interés del IRS se calibra trimestralmente y ronda actualmente el 8 % anual. Las penalizaciones de trimestres tempranos no pueden anularse efectuando un abono desmedido en el cuarto trimestre; únicamente las retenciones de nómina W-2 ofrecen cómputo retroactivo legal.

Herramientas y utilidades relacionadas

Todas las herramientas →
Calculadora de Aireado y ReceboUtilidad

Calcula con precisión los testigos de aireado, volumen de recebo (arena o compost) en m³, dosis de resiembra y descompactación del suelo.

Abrir herramienta→
Calculadora de Aislamiento & Valor Rconstruction

Calculadora interactiva de valor R y estimador de espesor de aislamiento (ático, muros y suelos) con análisis y visualización local en tiempo real.

Abrir herramienta→
Calculadora de Césped & ResiembraUtilidad

Calcula la cantidad de semillas para césped nuevo y resiembra en kg o lb. Obtén dosis exactas de Semilla Pura Viva (PLS), sacos de abono iniciador y pautas de riego de germinación.

Abrir herramienta→
Calculadora de Piedra Laja & PatiosUtilidad

Calcula al instante el tonelaje de piedra laja, superficie del patio y materiales de base. Estima la cobertura de laja irregular o dimensionada, grava y arena.

Abrir herramienta→
Calculadora de Salmuera & FermentaciónUtilidad

Calculadora profesional 6 en 1 de porcentaje de sal y salmuera para fermentación láctica, diseñada para la ciencia culinaria y la conservación de alimentos. Calcula la masa exacta de sal en gramos y medidas volumétricas en cucharas calibradas por marca para Diamond Crystal Kosher, Morton gruesa, sal fina de mesa y sal marina. Compatible con salmuera por peso total (método de referencia), salazón en seco para chucrut y kimchi, salmuera previa en agua, cálculo de llenado por frasco estándar, rescate de salinidad por dilución de emergencia y seguimiento en tiempo real de la seguridad microbiológica y fases cinéticas de bacterias ácido-lácticas (BAL/LAB).

Abrir herramienta→
Calculadora de Riego por Goteo & CaudalUtilidad

Suite profesional de ingeniería hidráulica para riego por goteo. Calcula con precisión el caudal total del sector (GPM/LPM), pérdidas de carga por fricción según Hazen-Williams con factor de reducción multiorificio de Christiansen, longitud máxima admisible de ramales, márgenes de seguridad en la velocidad de flujo, variaciones de presión por desnivel, demanda hídrica por evapotranspiración del cultivo (ETc) y programación de riego por pulsos.

Abrir herramienta→