Calculadora DPO & Prazo Médio (PMP)
Finanças•100% Local

Calculadora DPO & Prazo Médio (PMP)

Calculadora interativa de DPO (Prazo Médio de Pagamento e Giro de Fornecedores) com análise em tempo real e projeções no navegador.

Cenários Predefinidos
DPO PadrãoUSD_365
$182,500,000
$

Custo das Mercadorias Vendidas (CMV) ou Custo dos Produtos Vendidos (CPV) acumulado no período.

$36,500,000
$

Saldo final de contas a pagar / fornecedores no encerramento do período.

365 dias
Calculadora de DPO & Prazo Médio (PMP)
Prazo Médio de Pagamento (DPO)
73.0dias
Média de dias para liquidação de obrigações com fornecedores. Prazos maiores otimizam o capital de giro.
Giro de Fornecedores
5.00vezes
Frequência de liquidação e renovação das contas a pagar no período (CPV / Saldo Médio de Fornecedores).
Custo Diário de Fornecedores
$500,000
Média diária de desembolsos operacionais com fornecedores (CPV / 365 dias).
Ciclo de Conversão de Caixa (CCC)
-22.5dias
Float Financiado por Clientes
Alavancagem Estendida

Prazos substancialmente dilatados que maximizam o capital de giro retido, exigindo atenção contínua ao risco de fornecimento.

Impacto no Fluxo de Caixa vs. DPOPure SVG Cockpit

Sensibilidade de liquidez e capital de giro liberado por faixa de DPO

0d52d104dEstoques + Contas a Receber50.5dContas a Pagar73.0dEstoques (46.0d)Contas a Receber (4.5d)Contas a Pagar (73.0d)Hiato de Caixa: -22.5d
Tabela Comparativa de Benchmarks de DPOWACC: 7.5%
Cenário DPODiasSaldo de FornecedoresImpacto no CaixaCiclo CCCEconomia WACC
-15 Days Acceleration58.0d$29,000,000-$7,500,000-7.5d-$562,500
-10 Days Acceleration63.0d$31,500,000-$5,000,000-12.5d-$375,000
-5 Days Acceleration68.0d$34,000,000-$2,500,000-17.5d-$187,500
Baseline (Current)73.0d$36,500,000—-22.5d—
+5 Days Extension78.0d$39,000,000$2,500,000-27.5d$187,500
+10 Days Extension83.0d$41,500,000$5,000,000-32.5d$375,000
+15 Days Extension88.0d$44,000,000$7,500,000-37.5d$562,500
Prazo Médio de Pagamento (DPO)Alavancagem EstendidaMédia de dias corridos necessários para a quitação integral de duplicatas e contas com fornecedores.
Giro de Contas a Pagar5.00 vezesFrequência anual com que o saldo médio de obrigações com fornecedores é liquidado e renovado.
CPV Diário Médio$36,500,000Custo diário das mercadorias vendidas que serve de base para o fluxo de desembolso operacional.

Processamento no Navegador

Cálculo de alta performance executado exclusivamente na memória do navegador.

Zero Envio a Servidores

Seus dados financeiros permanecem 100% locais, sem qualquer transmissão externa.

Exportação Pronta para Uso

Formatos estruturados e otimizados, prontos para relatórios e análises gerenciais.

Aviso: Esta ferramenta destina-se exclusivamente a planejamento gerencial e simulação operacional. Os valores apresentados não substituem demonstrações contábeis oficiais nem constituem consultoria financeira.

Referência técnica e guia de arquitetura

Calculadora de DPO & Prazo Médio (PMP) — Guia de referência

Calculadora interativa de DPO (Prazo Médio de Pagamento a Fornecedores e Giro de Contas a Pagar) com análise financeira em tempo real no navegador e gráficos visuais de fluxo de caixa.

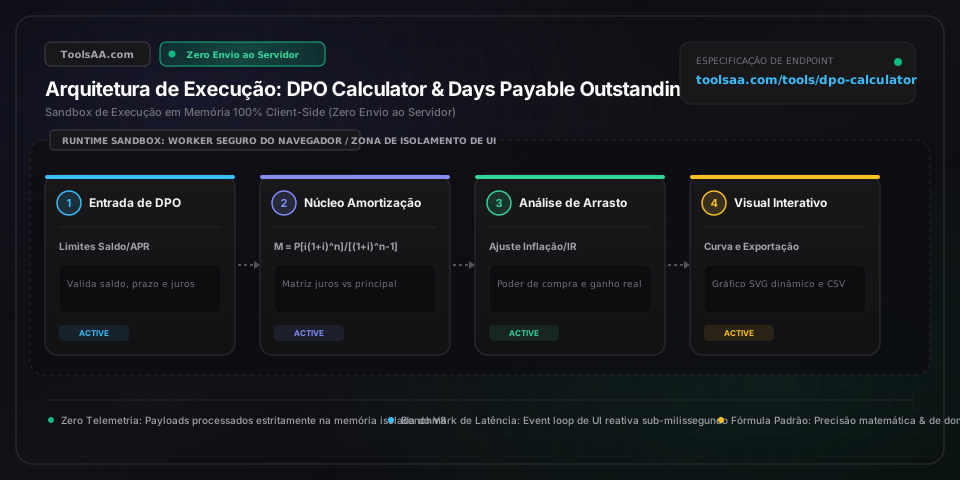
Calculadora de DPO & Prazo Médio (PMP) — Guia de referência — Arquitetura em memória do lado do cliente e fluxo de dados

Parâmetros-chave e controles

Saldo Final de Fornecedores a Pagar (Passivo Circulante Operacional)Passivo Circulante do Balanço Patrimonial (R$ / Moeda de Relato)

Total de obrigações comerciais de curto prazo devidas a fornecedores de matérias-primas, estoques e insumos operacionais, conforme CPC 26 (R1), IFRS IAS 37 e US GAAP ASC 210-10-45. Exclui passivos não comerciais, como provisões trabalhistas, retenções tributárias e retenções contratuais de Capex de longo prazo. Um saldo credor negativo indica adiantamentos a fornecedores não apropriados e deve ser reclassificado para o ativo circulante (adiantamentos).

Padrão: 1450000
Saldo Inicial de Fornecedores a Pagar (Passivo Comercial de Abertura)Passivo Comercial do Período Anterior (R$ / Moeda de Relato)

Saldo inicial de contas a pagar a fornecedores do balanço patrimonial do exercício anterior, empregado para apurar a média móvel de dois pontos [(Fornecedores Inicial + Fornecedores Final) / 2]. A inclusão deste parâmetro neutraliza distorções sazonais de estocagem e elimina maquiagens de balanço ('window-dressing'), em que desembolsos a fornecedores são postergados artificialmente às vésperas do fechamento contábil.

Padrão: 1250000
Custo das Mercadorias Vendidas (CMV / CPV Anual)Despesa Operacional da DRE (R$ / Moeda de Relato)

Total de custos diretos de fabricação, aquisição de estoques e fretes sobre compras incorridos no período de apuração correspondente, segundo o CPC 16 (R1), IFRS IAS 2 e US GAAP ASC 330. Exclui despesas com vendas, gerais e administrativas (SG&A) e depreciações não alocadas à produção. A análise contábil requer CMV/CPV > 0 para evitar anomalias de divisão por zero.

Padrão: 8200000
Duração do Período Contábil (Dias Calendário do Exercício)Convenção de Contagem Temporal (Dias Corridos)

Intervalo de dias corridos do período de divulgação financeira apurado: 365 dias para demonstrações anuais (DFPs), 366 dias para anos bissextos, 90 a 92 dias para relatórios trimestrais (ITRs) ou 30 dias para fechamentos mensais de tesouraria. A substituição pela convenção bancária comercial de 360 dias subavalia o DPO real em 1,37%, infringindo critérios de precisão técnica.

Padrão: 365

Dicas profissionais e melhores práticas

A Armadilha do Crédito 2/10 Líquido 30: Por Que Renunciar a Descontos Destrói Valor

Departamentos de tesouraria que postergam pagamentos do 10º para o 30º dia sob condições '2/10 Líquido 30' costumam confundir os 20 dias adicionais com financiamento gratuito de fornecedores. Renunciar a um desconto financeiro de 2% para pagamento antecipado implica um custo nominal anualizado (APR) de 37,24% [ (2 / 98) × (365 / 20) ] e uma Taxa Efetiva Anual (EAR) capitalizada de 44,59% [ (1 + 2/98)^(365/20) - 1 ]. A menos que o custo de capital (WACC) da empresa supere 44,59%, a boa prática financeira recomenda sacar uma linha de crédito rotativo ou capital de giro (normalmente a 6,5%–12,0% a.a.) no 10º dia para capturar o desconto, gerando um spread líquido imediato e livre de risco superior a 25%–28%.

Contaminação do DPO Operacional por Retenções Contratuais de Capex

Extrair o montante bruto não ajustado de 'Fornecedores' do balanço patrimonial consolidado distorce as métricas de capital de giro se retenções contratuais de ativo imobilizado (PP&E) ou contas a pagar a empreiteiros de obras forem misturadas com fornecedores operacionais. Desembolsos de Capex transitam pelo Fluxo de Caixa de Investimento (FCI) e não passam pelo Custo das Mercadorias Vendidas (CMV) na DRE. Misturar obrigações de Capex aos fornecedores operacionais infla artificialmente o DPO reportado em 12 a 25 dias, mascarando a perda de velocidade dos estoques e induzindo analistas de crédito a erro.

O Repasse Oculto de Custos no Alongamento Unilateral de Prazos de Pagamento

Alongar unilateralmente as condições de compras de 45 para 90 dias líquidos proporciona uma injeção pontual de liquidez no caixa [ ΔCaixa = ΔDPO × (CMV / 365) ], mas os fornecedores comerciais compensam sistematicamente ciclos de recebimento estendidos embutindo um prêmio de financiamento de 3% a 7% nas tabelas de preços e renovações contratuais. No médio e longo prazo, o aumento dos custos unitários e a perda de prioridade nas entregas durante crises de desabastecimento anulam com folga o alívio temporário de capital de giro obtido pelo esticamento do DPO.

Risco de Reclassificação Contábil em Risco Sacado e Forfaiting (Reverse Factoring)

Conforme os pronunciamentos do CPC/CVM, IFRS (IAS 7 / IFRS 7) e US GAAP FASB ASU 2022-04, operações estruturadas de risco sacado (forfaiting / reverse factoring) — em que instituições financeiras antecipam faturas de fornecedores e a empresa compradora liquida a operação com o banco após 90 dias — exigem evidenciação rigorosa em notas explicativas. Caso agências de classificação de risco (Moody's, S&P, Fitch) reclassifiquem essas obrigações de passivos operacionais para empréstimos bancários de curto prazo, o capital de giro sofrerá degradação abrupta e o índice de alavancagem Dívida Líquida/EBITDA poderá violar covenants contratuais.

Eliminação de Maquiagens Sazonais via Média Ponderada de Quatro Trimestres

Empresas do varejo que antecipam estoques para a Black Friday e vendas de fim de ano acumulam passivos comerciais gigantescos no início do quarto trimestre, fazendo com que o DPO pontual de encerramento oscile em até ±35 dias em relação aos fundos de vale pós-festas. Analistas institucionais de equity research utilizam a média móvel de quatro trimestres de fornecedores [ (Forn_1T + Forn_2T + Forn_3T + Forn_4T) / 4 ] confrontada com o CMV acumulado dos últimos 12 meses (TTM / LTM) para isolar as condições comerciais contratuais reais da mera estocagem sazonal.

Armadilhas comuns e solução de problemas

⚠️O DPO Apresenta Valor Negativo Matematicamente Inviável ou Distorção Extrema (>365 Dias)

Verifique as contas analíticas do balanço em busca de saldos devedores e descompassos no período contábil. Um DPO negativo ocorre quando saldos devedores em fornecedores (adiantamentos de compras, devoluções de mercadorias a abater ou bonificações e rebates contratuais a receber) superam as faturas a pagar, tornando o saldo líquido credor negativo; reclassifique adiantamentos para 'Outros Ativos Circulantes' conforme CPC 26 / IAS 1. Para valores superiores a 365 dias, certifique-se de que o CMV de um trimestre (ex.: R$ 2 mi) não foi confrontado com o saldo de fornecedores anual, o que quadruplica erroneamente o DPO. O número de dias e o CMV precisam cobrir rigorosamente o mesmo intervalo contábil.

⚠️O Giro de Fornecedores Oscila Fortemente Após Terceirização Fabril (Toll Manufacturing)

Ajuste as séries históricas para compensar mudanças estruturais entre mão de obra própria direta e faturamento de terceiros. A transição da produção interna para terceirização completa (faccionamento / contract manufacturing) transfere custos de folha e gastos gerais de fabricação para faturas mercantis de fornecedores, ampliando a base de CMV faturável a prazo. Isso provoca queda no giro de fornecedores e salto artificial no DPO, mesmo que o prazo médio negociado permaneça rigorosamente o mesmo (30 dias). Restabeleça a comparabilidade histórica segregando compras de insumos diretos das taxas de industrialização por encomenda.

⚠️O Ciclo de Conversão de Caixa (CCC) Fica Negativo com Fluxo de Caixa Operacional em Queda

Distinga ganho de eficiência operacional de estresse agudo de liquidez com fornecedores em atraso. Um Ciclo Financeiro ou de Conversão de Caixa negativo [ PMRE + PMRV - PMP < 0 ] indica habitualmente que a operação é financiada integralmente pelo capital comercial dos fornecedores. Contudo, se o fluxo de caixa operacional (FCO) estiver encolhendo, o aumento do DPO reflete inadimplência e títulos vencidos, e não poder de barganha comercial. Audite o relatório de vencimentos (aging list de fornecedores, em especial títulos com 60+ e 90+ dias de atraso) e bureaus de crédito (Serasa Experian, Boa Vista, D&B). Atrasos involuntários geram suspensão de suprimentos e exigência de pagamento à vista na entrega (COD).

⚠️Divergência Entre a Convenção Bancária de 360 Dias e o PMP Fiscal de 365 Dias

Concilie as cláusulas contratuais de empréstimos corporativos com as demonstrações contábeis auditadas (CPC/IFRS). Sindicatos bancários costumam calcular o DPO/PMP adotando o ano comercial de 360 dias [ (Fornecedores / CMV) × 360 ], resultando em um indicador 1,37% menor do que a métrica contábil sobre 365 dias corridos [ 360 / 365 = 0,9863 ]. Na estruturação de dívidas e emissões de debêntures, defina expressamente se os covenants de capital de giro seguem a contagem de dias civis (365/366) ou a convenção bancária de 360 dias, mitigando o risco de inadimplemento técnico ('technical default').

Perguntas frequentes (FAQ)

Como calcular o Prazo Médio de Pagamento (DPO / PMP) pelas demonstrações contábeis?▼

O DPO (Prazo Médio de Pagamento a Fornecedores - PMP) é calculado dividindo-se o saldo médio de fornecedores a pagar pelo Custo das Mercadorias Vendidas (CMV ou CPV) e multiplicando-se pelo número de dias do período analisado: DPO = [ ((Fornecedores Inicial + Fornecedores Final) / 2) / CMV ] × Dias do Período. No cálculo anual, o saldo de fornecedores é obtido no passivo circulante do balanço patrimonial, enquanto o CMV/CPV é extraído da Demonstração do Resultado do Exercício (DRE), utilizando 365 dias corridos (ou 366 em anos bissextos). Analistas de mercado utilizam a média de dois pontos em vez do saldo pontual de fechamento para neutralizar sazonalidades de compras e maquiagens financeiras de encerramento de exercício.

Qual é considerado um bom benchmark de DPO (PMP) por setor de atuação?▼

Um patamar de DPO saudável depende diretamente da dinâmica operacional do setor, do poder de barganha na cadeia de suprimentos e das regulamentações setoriais. O grande varejo alimentar e supermercadista opera entre 65 e 95 dias (giro de fornecedores de 3,8x a 5,6x), aproveitando seu poder de compra para operar com necessidade negativa de capital de giro. A indústria automotiva (montadoras) atua entre 55 e 80 dias (4,5x a 6,6x) mediante parcerias e cadeias de suprimento em camadas. O setor de tecnologia e hardware opera entre 45 e 65 dias (5,6x a 8,1x) em virtude da dependência de fabricantes de semicondutores e componentes sob medida. A construção civil situa-se entre 45 e 75 dias (4,8x a 8,1x) em modelos contratuais de mediação ('pay-when-paid'). O segmento de software e serviços em nuvem (SaaS) opera entre 30 e 45 dias (8,1x a 12,2x) nos prazos corporativos padrão de 30 dias líquidos. Já o agronegócio e a indústria de alimentos perecíveis operam entre 20 e 35 dias (10,4x a 18,2x), impulsionados pela rápida rotatividade dos produtos e proteções legais a produtores rurais.

O DPO (Prazo Médio de Pagamento) de uma empresa pode ser alto demais e quais são os riscos?▼

Sim, um DPO excessivamente alto — normalmente superando as médias setoriais em 20 dias ou mais — costuma sinalizar estresse agudo de caixa, represamento forçado de pagamentos ou deterioração nas relações com fornecedores, e não superioridade negocial. Os principais riscos operacionais e financeiros incluem: retenção de matérias-primas por fornecedores ou imposição de pagamento antecipado contra entrega; reajuste de preços de 3% a 7% nos novos pedidos para compensar os custos de crédito dos parceiros; perda de prioridade de fornecimento em cenários de escassez; e rebaixamento de ratings em agências e birôs (Serasa, Dun & Bradstreet, Moody's, S&P), o que encarece o spread bancário nas linhas de financiamento corporativo.

Qual é o impacto do DPO no Ciclo de Conversão de Caixa (Ciclo Financeiro)?▼

O DPO atua como o principal dedutor preservador de liquidez na equação do Ciclo de Conversão de Caixa (Ciclo Financeiro): CCC = Prazo Médio de Estoques (PMRE / DIO) + Prazo Médio de Recebimento (PMRV / DSO) - Prazo Médio de Pagamento (PMP / DPO). Como o DPO representa financiamento mercantil sem juros concedido por parceiros comerciais, sua elevação encurta diretamente o intervalo entre o desembolso efetivo de caixa pelos estoques e o recebimento das vendas a clientes. Quando o DPO supera a soma do prazo de estocagem e de recebimento, o ciclo financeiro torna-se negativo, o que significa que a empresa financia suas operações correntes e sua expansão inteiramente com o capital de seus fornecedores, dispensando endividamento bancário oneroso.

A empresa deve aceitar o desconto de antecipação '2/10 Líquido 30' ou postergar o DPO para 30 dias?▼

Na esmagadora maioria dos casos, a empresa deve aproveitar o desconto de pontualidade '2/10 Líquido 30'. Abrir mão de 2% de desconto financeiro para postergar o pagamento em apenas 20 dias adicionais (do 10º para o 30º dia) equivale a tomar dinheiro a uma taxa nominal anualizada (APR) de 37,24% [ (2 / 98) × (365 / 20) ] e a uma Taxa Efetiva Anual (EAR) composta de 44,59%. A menos que a empresa gere retornos sobre o capital investido (ROIC) superiores a 44,59% ao ano em suas operações, renunciar ao desconto destrói valor para os acionistas. A decisão financeiramente ótima é captar recursos em linhas bancárias rotativas ou de capital de giro (a 10%–14% ao ano) para liquidar a fatura no 10º dia, embolsando um spread líquido expressivo sem incorrer em riscos adicionais.

Qual é a diferença entre DPO (PMP) e o Giro de Contas a Pagar (Giro de Fornecedores)?▼

O Giro de Fornecedores (AP Turnover) e o Prazo Médio de Pagamento (DPO / PMP) são inversos matemáticos exatos que quantificam a velocidade de liquidação das compras sob óticas complementares. O Giro de Fornecedores expressa quantas vezes a empresa renova e liquida seu saldo médio de contas a pagar no decorrer do ano: Giro de Fornecedores = CMV / Saldo Médio de Fornecedores. Já o DPO converte essa frequência em dias corridos por ciclo de liquidação: DPO = 365 / Giro de Fornecedores. Por exemplo, um giro de 7,30 vezes ao ano equivale exatamente a um DPO de 50,0 dias corridos (365 / 7,30), indicando que a organização leva, em média, 50 dias para quitar seus compromissos com fornecedores.

Como calcular o volume de caixa liberado no capital de giro com o aumento do DPO?▼

Aviso legal: Esta ferramenta é disponibilizada exclusivamente para fins educativos e informativos, não constituindo consultoria financeira formal nem compromisso vinculante de crédito. Consulte um especialista financeiro qualificado antes de tomar decisões estratégicas. O montante de liquidez liberado com a extensão dos prazos de pagamento é calculado pela fórmula de liberação de caixa no capital de giro: Caixa Liberado = (DPO Alvo - DPO Atual) × (CMV Anual / 365). Por exemplo, uma corporação com R$ 365 milhões de CMV anual operando com DPO de 45 dias que renegocie seus contratos de fornecimento para 55 dias (alongamento de 10 dias) libera exatamente R$ 10 milhões em liquidez interna permanente e não onerosa [ (55 - 45) × (R$ 365.000.000 / 365) = R$ 10.000.000 ]. Esse capital desmobilizado pode ser direcionado para abater dívidas onerosas ou financiar investimentos em Capex sem diluição societária.
Ferramentas e utilitários relacionados

Todas as ferramentas →
Calculadora de Classe de Frete (NMFC)Utilidade

Calcule a classe de frete e a densidade NMFC instantaneamente pelas dimensões e pelo peso do palete. Estime a classe LTL, pés cúbicos e economia com a regra de bumping.

Abrir ferramenta→
Ciclo de Conversão de Caixa (CCC)finance

Calcule o Ciclo de Conversão de Caixa (CCC), Prazo Médio de Estoque (DIO), Prazo Médio de Recebimento (DSO) e Prazo Médio de Pagamento (DPO). Libere capital de giro retido com modelagem interativa de cenários.

Abrir ferramenta→
Taxa Segura de Retirada (FIRE & SWR)finance

Calcule a taxa segura de retirada (SWR), patrimônio para aposentadoria, guardrails de Guyton-Klink, benchmarks do Estudo Trinity, arraste de taxas e risco da sequência de retornos.

Abrir ferramenta→
Calculadora Regra dos 40 (SaaS)finance

Calcule a pontuação da Regra dos 40 do seu SaaS com taxa de crescimento e margem de lucro. Compare com múltiplos de mercado, projete metas e modele o FCF.

Abrir ferramenta→
Calculadora de NRR & Retenção Líquidafinance

Calculadora de inteligência em Retenção Líquida de Receita (NRR/NDR) e Retenção Bruta (GRR) para SaaS. Modela a dinâmica de ARR e MRR de coortes com expansão (upsell), contração (downgrade) e cancelamento (churn). Inclui ponte waterfall de receita, indicador de eficiência SaaS Quick Ratio, projeção composta de decaimento de coorte a 5 anos, cálculo reverso de meta de expansão e matriz de sensibilidade com benchmarks do primeiro decil da BVP e OpenView.

Abrir ferramenta→
Calculadora de Canaleta de DrenagemUtilidade

Dimensione canaletas de drenagem pluvial, vazão de pico (Q=CIA), capacidade de vazão por Manning e diâmetro de saída com precisão técnica métrica e imperial.

Abrir ferramenta→