Calculadora DPO & Periodo Medio de Pago
Finanzas•Privacidad local

Calculadora DPO & Periodo Medio de Pago

Calculadora interactiva de DPO (Periodo Medio de Pago y rotación de cuentas por pagar) con análisis y visualización en tiempo real en el navegador.

Escenarios predefinidos
DPO EstándarUSD_365
$182,500,000
$

Coste de ventas (COGS) o volumen total de compras a proveedores en el periodo.

$36,500,000
$

Saldo final de cuentas por pagar comerciales al cierre del periodo.

365 días
Calculadora Periodo Medio de Pago (DPO)
Periodo medio de pago (DPO)
73.0días
Promedio de días que transcurren desde la recepción de una factura comercial hasta su pago efectivo.
Rotación de cuentas por pagar
5.00veces
Frecuencia anual con la que la empresa liquida y renueva sus cuentas por pagar.
Coste de ventas diario
$500,000
Promedio diario de compras o coste de mercancías (COGS dividido entre 365 días).
Ciclo de conversión de efectivo (CCC)
-22.5días
Flotante financiado por clientes
Apalancamiento Extendido

Periodo superior a 60 días: apalancamiento intensivo con proveedores que maximiza caja, con posible riesgo de recargos.

Impacto del DPO en el capital de trabajoPure SVG Cockpit

Sensibilidad del flujo de caja y saldo de proveedores por escenario

0d52d104dInventario + Cuentas por cobrar50.5dCuentas por pagar73.0dInventario (46.0d)Cuentas por cobrar (4.5d)Cuentas por pagar (73.0d)Brecha de liquidez: -22.5d
Comparativa de Escenarios y Ratios de DPOWACC: 7.5%
Escenario DPODíasSaldo de proveedoresImpacto en cajaCCC (días)Ahorro anual por WACC
-15 Days Acceleration58.0d$29,000,000-$7,500,000-7.5d-$562,500
-10 Days Acceleration63.0d$31,500,000-$5,000,000-12.5d-$375,000
-5 Days Acceleration68.0d$34,000,000-$2,500,000-17.5d-$187,500
Baseline (Current)73.0d$36,500,000—-22.5d—
+5 Days Extension78.0d$39,000,000$2,500,000-27.5d$187,500
+10 Days Extension83.0d$41,500,000$5,000,000-32.5d$375,000
+15 Days Extension88.0d$44,000,000$7,500,000-37.5d$562,500
Periodo Medio de Pago (DPO)Apalancamiento ExtendidoPromedio de días que tarda la empresa en liquidar sus facturas pendientes con proveedores comerciales.
Rotación de Cuentas por Pagar5.00 vecesNúmero de veces en el ejercicio que se renuevan y cancelan las deudas comerciales con proveedores.
Capital Circulante Liberado$36,500,000Flujo de tesorería adicional obtenido al optimizar y sincronizar los plazos del capital circulante.

Procesamiento en el navegador

Cálculo de alto rendimiento ejecutado íntegramente en la memoria local del navegador.

Cero transferencia al servidor

Todos los datos financieros se procesan en local sin transferirse a servidores externos.

Exportación profesional lista

Formatos estructurados y limpios listos para su integración en modelos financieros.

Aviso financiero: Esta herramienta se proporciona exclusivamente con fines analíticos y de modelización. No constituye asesoramiento financiero, contable o fiscal formal.
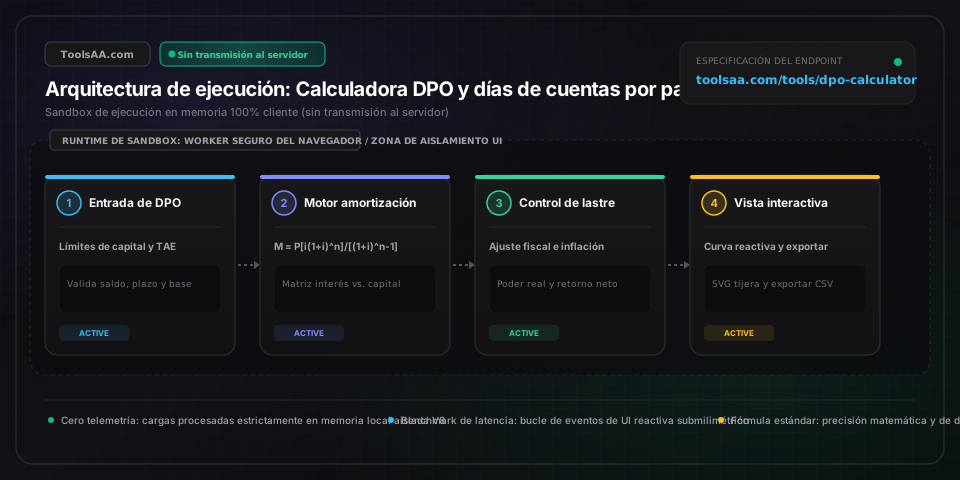
Referencia técnica y guía de arquitectura

Calculadora DPO & Periodo Medio de Pago — Guía de referencia

Calculadora interactiva de DPO (periodo medio de pago a proveedores y rotación de cuentas a pagar) con análisis y visualización en tiempo real.

Calculadora DPO & Periodo Medio de Pago — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Cuentas a pagar finales (saldo comercial con proveedores)Pasivo corriente del balance (EUR / Moneda de presentación)

Obligaciones comerciales a corto plazo contraídas con proveedores por materias primas, existencias y suministros operativos según US GAAP ASC 210-10-45 e IFRS/NIIF NIC 37. Excluye pasivos no comerciales como nóminas devengadas pendientes de pago, retenciones fiscales y retenciones de garantía de Capex a largo plazo. Un saldo negativo indica anticipos a proveedores no aplicados y debe reclasificarse en el activo corriente.

Por defecto: 1450000
Cuentas a pagar iniciales (pasivo comercial de apertura)Pasivo del balance del ejercicio anterior (EUR / Moneda de presentación)

Saldo inicial de cuentas a pagar comerciales procedente del balance del ejercicio previo, utilizado para calcular la media móvil ponderada de dos puntos [(Cuentas a pagar iniciales + Cuentas a pagar finales) / 2]. La incorporación de este parámetro neutraliza las distorsiones estacionales por acopio de existencias y elimina el maquillaje contable (window dressing) en el que se retrasan los pagos a proveedores justo antes del cierre del ejercicio.

Por defecto: 1250000
Coste de las mercancías vendidas (COGS anual / Coste de ventas)Gasto operativo de la cuenta de resultados (EUR / Moneda de presentación)

Gastos directos totales de fabricación, aprovisionamiento de inventario y fletes de entrada reconocidos en el periodo contable correspondiente bajo US GAAP ASC 330 e IFRS/NIIF NIC 2. Excluye gastos de venta, generales y administrativos (SG&A) no vinculados a existencias y depreciaciones no monetarias. Los estándares contables exigen un COGS > 0 para evitar anomalías por división entre cero.

Por defecto: 8200000
Duración del periodo contable (días naturales fiscales)Convención de cómputo temporal (días naturales)

Intervalo en días naturales correspondiente al periodo contable analizado: 365 días para cuentas anuales e informes 10-K estándar, 366 días en años bisiestos, de 90 a 92 días para declaraciones trimestrales 10-Q, o 30 días para seguimientos mensuales de tesorería. Sustituirlo por la convención bancaria de año comercial de 360 días subestima el DPO real en un 1,37%, vulnerando los estándares de precisión financiera.

Por defecto: 365

Consejos profesionales y mejores prácticas

La trampa del crédito comercial «2/10 neto 30»: por qué ignorar el descuento destruye capital

Los departamentos de tesorería que aplazan los pagos del día 10 al 30 bajo condiciones de crédito comercial «2/10 neto 30» suelen confundir esos 20 días adicionales con financiación gratuita del proveedor. Renunciar al descuento del 2% por pronto pago supone asumir un coste de financiación nominal anualizado (APR/TNA) del 37,24% [ (2 / 98) × (365 / 20) ] y una tasa efectiva anual (TEA/EAR) compuesta del 44,59% [ (1 + 2/98)^(365/20) - 1 ]. A menos que el coste de capital de la empresa supere el 44,59%, las mejores prácticas financieras dictan disponer de una línea de crédito revolving (típicamente al 6,5%-9,0% TAE) el día 10 para aprovechar el descuento, generando un diferencial (spread) libre de riesgo superior al 28%.

Contaminación del DPO operativo por retenciones de Capex y obras

Tomar el saldo no ajustado de «Total cuentas a pagar» del balance consolidado distorsiona las métricas de capital circulante (fondo de maniobra) si las retenciones de garantía de inmovilizado material (PP&E) o las deudas con contratistas de obra se mezclan con las cuentas comerciales operativas. Los desembolsos de Capex se canalizan a través del flujo de caja de inversión y no pasan por el coste de ventas en la cuenta de resultados. Mezclar deudas de Capex con acreedores comerciales infla artificialmente el DPO reportado entre 12 y 25 días, ocultando el deterioro en la rotación de inventarios y desorientando a los analistas de crédito.

El sobrecoste oculto de ampliar unilateralmente los plazos de pago a proveedores

Ampliar de forma unilateral los plazos de compra de neto 45 a neto 90 genera una inyección puntual de liquidez [ ΔCaja = ΔDPO × (COGS / 365) ], pero los proveedores compensan sistemáticamente estos ciclos prolongados incorporando un recargo financiero de entre el 3% y el 7% en las siguientes renovaciones de contrato. A medio y largo plazo, el incremento en los costes unitarios brutos y la pérdida de prioridad de suministro en periodos de escasez superan con creces los beneficios transitorios en capital circulante de un DPO artificialmente alto.

Riesgo de reclasificación contable en confirming y financiación de la cadena de suministro

Bajo la norma FASB ASU 2022-04 y los requisitos de desglose de las NIIF/IFRS, los acuerdos de pagos estructurados (confirming o reverse factoring) en los que una entidad financiera liquida anticipadamente las facturas del proveedor mientras la empresa compradora reembolsa al banco a más de 90 días deben desglosarse íntegramente en la memoria financiera. Si las agencias de calificación crediticia (Moody's, S&P) reclasifican estas obligaciones de pasivo comercial operativo a deuda bancaria a corto plazo, las métricas de circulante se deteriorarán súbitamente y los ratios de apalancamiento Deuda/EBITDA podrían provocar el incumplimiento de covenants bancarios.

Eliminación del maquillaje estacional mediante la media de cuentas a pagar de cuatro trimestres

Las empresas de distribución y comercio minorista que acumulan existencias antes de la campaña navideña del cuarto trimestre concentran pasivos comerciales masivos hacia finales de octubre, lo que hace oscilar el DPO puntual de cierre hasta en ±35 días frente a los mínimos de fin de año. Los analistas de renta variable institucional recurren a una media móvil de cuentas a pagar de 4 trimestres [ (AP_T1 + AP_T2 + AP_T3 + AP_T4) / 4 ] contrastada con el COGS de los últimos doce meses (TTM) para aislar las condiciones contractuales reales de la acumulación estacional de existencias.

Problemas comunes y soluciones

⚠️El DPO arroja un valor negativo matemáticamente inviable o un valor anómalo extremo (>365 días)

Verifique las partidas del balance para detectar saldos deudores e inconsistencias en la duración del periodo contable. Un DPO negativo se produce cuando los saldos deudores con proveedores (anticipos entregados, devoluciones autorizadas de mercancía o rápeles por volumen devengados) superan a las facturas pendientes, volviendo negativa la cuenta neta de acreedores comerciales; reclasifique estos anticipos en «Otros activos corrientes» según US GAAP ASC 340 / NIC 1. En valores superiores a 365 días, compruebe que no se haya cruzado un COGS trimestral (p. ej., 2 M€) con un saldo anual de cuentas a pagar, lo cual infla el DPO por cuatro. Los días del periodo y el COGS deben corresponder exactamente al mismo intervalo temporal analizado.

⚠️El ratio de rotación de cuentas a pagar oscila drásticamente tras externalizar la producción

Ajuste los cambios estructurales entre mano de obra directa interna y facturación de proveedores externos. Pasar de fabricación propia a fabricación por contrato llave en mano traslada costes laborales y gastos generales de planta a facturas de proveedores, incrementando el coste de ventas computable en cuentas por pagar. Esto reduce la rotación de cuentas a pagar e incrementa notablemente el DPO, a pesar de que los plazos contractuales se mantengan inalterados en neto 30. Normalice las series históricas segregando las compras directas de materiales de las tarifas de montaje externalizado.

⚠️El ciclo de conversión de efectivo (CCC) es negativo mientras el flujo de caja operativo se contrae

Distinga entre excelencia operativa y una situación crítica de impago o mora con proveedores. Un ciclo de conversión de efectivo negativo [ DIO + DSO - DPO < 0 ] suele reflejar que la empresa se financia íntegramente con sus proveedores. Sin embargo, si el flujo de caja operativo cae en picado, un DPO prolongado probablemente responde a facturas vencidas impagadas y no a un poder de negociación superior. Audite el informe de antigüedad de la deuda (aging de cuentas a pagar, concretamente tramos a más de 60 y 90 días) y los índices de solvencia (como el índice Paydex de Dun & Bradstreet o informes de crédito comercial). La morosidad involuntaria provoca la interrupción de suministros y la imposición forzosa de entregas contra reembolso (pago al contado / COD).

⚠️Discrepancia entre la convención bancaria de 360 días y el cálculo del DPO con 365 días

Concilie las definiciones de los covenants en los contratos de financiación sindicada frente a los estados financieros auditados bajo NIIF/IFRS o US GAAP. La banca comercial calcula habitualmente el DPO bajo la convención de año comercial de 360 días [ (Cuentas a pagar / COGS) × 360 ], lo que produce un DPO un 1,37% inferior al estándar contable de 365 días [ 360 / 365 = 0,9863 ]. Al redactar contratos de crédito, defina expresamente si los covenants de capital circulante se basan en días naturales reales (365/366) o en el año comercial de 360 días para evitar un incumplimiento técnico de covenants (technical default).

Preguntas frecuentes (FAQ)

¿Cómo se calcula el periodo medio de pago a proveedores (DPO) a partir de los estados financieros?▼

El periodo medio de pago a proveedores o días de cuentas a pagar pendientes (DPO) se calcula dividiendo el saldo medio de cuentas a pagar entre el coste de las mercancías vendidas (COGS) y multiplicando el resultado por el número de días del periodo analizado: DPO = [ ((Cuentas a pagar iniciales + Cuentas a pagar finales) / 2) / COGS ] × Días del periodo. En el cómputo anual, las cuentas a pagar se extraen del pasivo corriente del balance y el COGS de la cuenta de pérdidas y ganancias, tomando 365 días naturales (o 366 en bisiestos). Los analistas financieros institucionales utilizan el promedio ponderado de dos puntos en lugar del saldo puntual de cierre para eliminar anomalías por acumulación estacional de inventario y el maquillaje contable de tesorería a fin de año.

¿Qué valor de DPO se considera una referencia óptima según el sector empresarial?▼

Un DPO saludable depende íntegramente de la dinámica operativa del sector, del poder de negociación en la cadena de suministro y del marco regulatorio legal (como las leyes de morosidad comercial). La gran distribución y supermercados operan entre 65 y 95 días (rotación de 3,8x a 5,6x), aprovechando su fuerte dominio como compradores para operar con fondo de maniobra negativo. El sector de automoción y fabricación pesada oscila entre 55 y 80 días (4,5x a 6,6x) mediante acuerdos escalonados con proveedores Tier 1 y 2. El hardware tecnológico de consumo se sitúa entre 45 y 65 días (5,6x a 8,1x) debido a la dependencia de fundiciones de semiconductores especializadas. La construcción civil oscila entre 45 y 75 días (4,8x a 8,1x) bajo cláusulas de cobro previo a subcontratistas (pay-when-paid). El software SaaS en la nube opera entre 30 y 45 días (8,1x a 12,2x) con contratos estándar a 30 días. Por último, la alimentación y el sector agroalimentario operan entre 20 y 35 días (10,4x a 18,2x) dada la rápida rotación de productos perecederos y normativas sectoriales estrictas (como la ley de la cadena alimentaria o la PACA estadounidense).

¿Puede un DPO ser excesivamente alto y qué riesgos financieros implica?▼

Sí, un DPO desproporcionadamente elevado —por lo general cuando supera en 20 o más días la mediana del sector— suele ser síntoma de tensiones agudas de liquidez, racionamiento de caja o deterioro en las relaciones comerciales, y no de una posición de fuerza negociadora. Entre los riesgos operativos y financieros críticos destacan: retención de envíos de materias primas por parte de proveedores o exigencia de pago al contado contra reembolso (COD); encarecimiento de tarifas entre un 3% y un 7% en futuras renovaciones contractuales para trasladar costes de financiación; pérdida de asignación prioritaria en coyunturas de desabastecimiento; y rebajas en la calificación crediticia por parte de agencias como Dun & Bradstreet (índice Paydex inferior a 80), Moody's y S&P, lo que incrementa los diferenciales de interés en las pólizas de crédito corporativas.

¿Cómo influye el DPO en el ciclo de conversión de efectivo (CCC)?▼

El DPO constituye la principal deducción generadora de liquidez en la fórmula del ciclo de conversión de efectivo: CCC = Días de inventario pendiente (DIO) + Días de ventas pendientes de cobro (DSO) - DPO. Dado que el DPO representa financiación comercial sin coste explícito de intereses otorgada por proveedores, ampliarlo reduce directamente el tiempo que transcurre entre el desembolso de caja por compras y el cobro efectivo a clientes. Cuando el DPO supera la suma del periodo de permanencia de existencias (DIO) y el periodo de cobro a clientes (DSO), el ciclo de conversión de efectivo se vuelve negativo, lo que implica que la empresa financia sus operaciones corrientes y su crecimiento con fondos de sus proveedores sin recurrir a endeudamiento bancario.

¿Debe una empresa acogerse al descuento por pronto pago 2/10 neto 30 o ampliar el DPO a 30 días?▼

Una empresa debería acogerse prácticamente siempre al descuento por pronto pago «2/10 neto 30». Renunciar a un 2% de descuento para diferir la salida de tesorería 20 días más (del día 10 al día 30) acarrea un coste financiero nominal anualizado (APR/TNA) del 37,24% [ (2 / 98) × (365 / 20) ] y una tasa efectiva anual (TEA/EAR) del 44,59%. Salvo que la empresa consiga rentabilidades operativas superiores al 44,59% anual para ese capital, rechazar el descuento por pronto pago destruye valor para el accionista. La estrategia financiera óptima consiste en disponer de una póliza o línea de crédito bancaria a corto plazo al 6%-9% TAE para liquidar las facturas de proveedores el día 10, consolidando un diferencial neto libre de riesgo superior al 28%.

¿Cuál es la diferencia entre el DPO y la rotación de cuentas a pagar?▼

La rotación de cuentas a pagar (AP Turnover) y el DPO son recíprocos matemáticos exactos que miden la velocidad de liquidación de obligaciones comerciales desde perspectivas complementarias. La rotación de cuentas a pagar mide la frecuencia con la que una empresa liquida sus deudas comerciales medias a lo largo del año: Rotación de cuentas a pagar = COGS / Saldo medio de cuentas a pagar. El DPO convierte esa frecuencia de rotación en días naturales transcurridos por ciclo de pago: DPO = 365 / Rotación de cuentas a pagar. Por ejemplo, una rotación de cuentas a pagar de 7,30 veces al año equivale exactamente a un DPO de 50,0 días naturales (365 / 7,30), lo que indica que la compañía tarda un promedio de 50 días en abonar sus facturas comerciales a proveedores.

¿Cómo se calcula la liquidez liberada en capital circulante al aumentar el DPO?▼

Aviso legal: Esta herramienta se proporciona exclusivamente con fines educativos e informativos y no constituye asesoramiento financiero formal ni un compromiso vinculante de financiación. Consulte a un asesor financiero cualificado antes de tomar decisiones. La liquidez de caja liberada al prolongar los plazos de pago se calcula mediante la fórmula de liberación de fondos de maniobra: Liquidez liberada = (DPO objetivo - DPO actual) × (COGS anual / 365). Por ejemplo, una corporación con 365 millones de euros en coste anual de ventas (COGS) que opera con un DPO actual de 45 días y renegocia los contratos con proveedores para alcanzar 55 días (una ampliación de 10 días), libera con exactitud 10 millones de euros de liquidez interna permanente y libre de deuda [ (55 - 45) × (365.000.000 € / 365) = 10.000.000 € ]. Esta tesorería disponible permite amortizar deuda con tipos elevados o financiar inversiones de capital (Capex) sin dilución patrimonial.

Herramientas y utilidades relacionadas

Todas las herramientas →
Clase de Flete & Densidad (NMFC)Utilidad

Calcule al instante la clase de flete y la densidad NMFC según las dimensiones y el peso del palé. Estime la clasificación de envío LTL, pies cúbicos y el ahorro con la regla de bumping.

Abrir herramienta→
Ciclo de Conversión de Efectivo (CCC)finance

Calcule el Ciclo de Conversión de Efectivo (CCC), Días de Inventario (DIO), Días de Cobro (DSO) y Días de Pago (DPO). Libere capital de trabajo inmovilizado mediante simulación interactiva de escenarios.

Abrir herramienta→
Calculadora Retiro Seguro (FIRE & SWR)finance

Calcula la tasa segura de retiro (SWR), el patrimonio de jubilación, bandas de Guyton-Klinger, referencias del Estudio Trinity, erosión por comisiones y riesgo de secuencia de rentabilidades.

Abrir herramienta→
Calculadora Regla del 40 (SaaS)finance

Calcula la Regla del 40 de tu SaaS con la tasa de crecimiento de ingresos y el margen de beneficio. Compara múltiplos de SaaS cotizados, halla el crecimiento objetivo y modela el FCF.

Abrir herramienta→
Calculadora de NRR & Retención Netafinance

Calculadora profesional de inteligencia SaaS para Retención Neta de Ingresos (NRR / NDR) y Retención Bruta (GRR). Modela la dinámica de cohortes en ARR/MRR incluyendo expansión (upsells), contracción (downgrades) y bajas por churn. Integra puente en cascada de ARR, ratio de eficiencia SaaS Quick Ratio, proyección compuesta a 5 años, cálculo inverso de objetivos de expansión y matriz de sensibilidad con benchmarks de BVP y OpenView.

Abrir herramienta→
Calculadora de Canaletas de DrenajeUtilidad

Calcule la sección de canaletas de drenaje, caudal pluvial pico (Q=CIA), capacidad hidráulica de Manning y diámetro de tubería con precisión métrica e imperial.

Abrir herramienta→