Calculadora de Quitação de Hipoteca - Amortização Extra e Antecipada

Calculadora de Quitação de Hipoteca - Amortização Extra e Antecipada

High-performance processing executed entirely in browser memory.

Strategy Presets:
Loan & Payment Parameters
$
%
30 Years (360 mos)
Accelerated
Extra Monthly Amount:
$
One-Time Lump Sum:
$
Interest Saved
$158,826
30% less interest
Term Shortened
7.7 Yrs
92 fewer payments
Debt-Free Date
Feb 2049
vs Oct 2056
Monthly Outlay
$2,894
Base $2,594
Loan Balance Payoff Decay Curves
Standard
Accelerated
$0k$100k$200k$300k$400kYr 0Yr 5Yr 10Yr 15Yr 20Yr 25Yr 30Free: Yr 22.3
Hover over chart to inspect annual balance differencesPrincipal reduction pace: +26% faster
Financial MetricStandard ScheduleAccelerated PlanNet Advantage
Monthly Base Payment (P&I)$2,594.39$2,594.39-
Extra Monthly Principal$0.00+$300.00Direct Principal
Total Monthly Outlay$2,594.39$2,894.39+$300/mo
Number of Payments360 mos268 mos-92 payments
Payoff Duration30 Years22.3 Years7.7 Yrs Earlier
Final Debt-Free DateOct 2056Feb 2049Fast-Forwarded
Total Interest Paid$533,981.26$375,154.87Save $158,826
Total Lifetime Loan Cost$933,981.26$775,154.87-$158,826
Home Equity Build Milestones
20% Equity (PMI Removal Threshold)
Month 95(vs Month 150)
Crossed 55 months earlier
50% Equity (The Tipping Point)
Month 181(vs Month 259)
Reached 78 months ahead
100% Free & Clear Ownership
Month 268(vs Month 360)
Saves 92 payments (7.7 yrs)
Base Monthly$2,594.39
Accelerated Outlay$2,894.39
Net Interest Saved$158,826
Term Reduction7.7 Yrs (92 mos)
Standard PayoffOct 2056
Accelerated PayoffFeb 2049
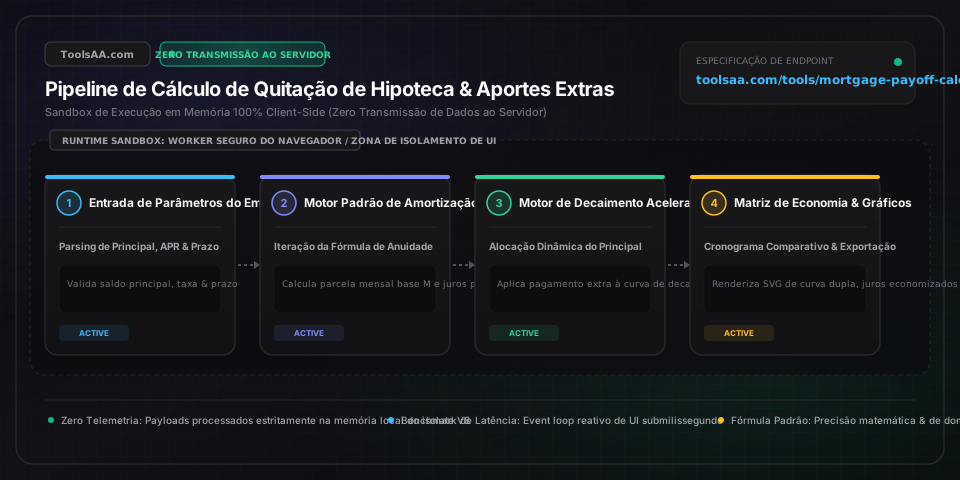
Referência técnica e guia de arquitetura

Calculadora de Quitação de Hipoteca - Amortização Extra e Antecipada — Guia de referência

Calcule a redução do prazo de pagamento, a economia acumulada de juros e o progresso da amortização ao fazer pagamentos extras mensais ou pontuais do saldo devedor.

Calculadora de Quitação de Hipoteca - Amortização Extra e Antecipada — Guia de referência — Arquitetura em memória do lado do cliente e fluxo de dados

Parâmetros-chave e controles

Saldo Devedor do Empréstimonumber (USD / Moeda)

Valor original financiado ou saldo devedor de capital pendente da hipoteca.

Padrão: 400000
Taxa de Juros Anual (APR)number (porcentagem)

Taxa de juros nominal anual fixa aplicada ao contrato de financiamento.

Padrão: 6.75
Prazo do Financiamentonumber (anos)

Duração original ou restante da amortização em anos (ex.: 15 ou 30 anos).

Padrão: 30
Pagamento Mensal Adicionalnumber (USD / Moeda)

Recurso financeiro mensal adicional destinado diretamente à amortização do saldo devedor.

Padrão: 300
Frequência de Pagamentostring (monthly | biweekly)

Periodicidade do cronograma de amortização; o modelo quinzenal acelerado resulta em 26 meias parcelas por ano.

Padrão: monthly

Dicas profissionais e melhores práticas

Garanta que os pagamentos extras abatam diretamente o principal

Confirme com a instituição financeira que os aportes extraordinários sejam lançados especificamente como amortização do saldo devedor ('Principal Only'), e não como adiantamento de juros futuros ou depósitos em garantia.

Vantagem do regime quinzenal acelerado (Bi-Weekly)

Pagar metade da prestação mensal a cada duas semanas totaliza 26 pagamentos por ano — o equivalente a 13 parcelas mensais cheias —, reduzindo de 4 a 6 anos um contrato de 30 anos sem impacto substancial no orçamento.

Recálculo de parcela (Recasting) vs. Quitação antecipada

Caso seu objetivo financeiro prioritário seja reduzir o valor da prestação mensal em vez de encurtar o prazo do empréstimo, solicite o recálculo da parcela (recasting) após amortizar um montante expressivo.

Armadilhas comuns e solução de problemas

⚠️O pagamento extra não reduziu o valor da prestação mensal contratada

Nos financiamentos imobiliários de taxa fixa convencionais, amortizações extras no saldo devedor antecipam a data final de liquidação em vez de reduzir o valor da parcela mensal. Para diminuir a prestação, solicite ao credor um recálculo da parcela (recast).

⚠️Divergência de centavos em relação ao demonstrativo do banco

As instituições financeiras calculam juros diários com base em convenções contábeis de 360 ou 365 dias e nas datas exatas de compensação bancária, gerando pequenas variações nominais em relação a fórmulas teóricas.

Perguntas frequentes (FAQ)

Quanto economizo em juros pagando $300 a mais por mês na minha hipoteca?▼

Em uma hipoteca de 30 anos de $400.000 com taxa de 6,75%, amortizar $300 extras por mês gera uma economia aproximada de $78.500 em juros acumulados e quita o empréstimo 6 anos e 4 meses antes do prazo estipulado.

Qual a diferença entre amortizações mensais extras e um aporte único anual?▼

Amortizações mensais reduzem o saldo devedor imediatamente, gerando economia contínua de juros mês a mês. Um aporte único anual também é vantajoso, porém posterga o ganho dos juros compostos em comparação com amortizações regulares.

A instituição financeira cobrará multa por quitação ou amortização antecipada?▼

Segundo a legislação federal dos EUA (Lei Dodd-Frank), a grande maioria dos financiamentos residenciais qualificados (convencionais, FHA, VA, USDA) não possui tarifas ou multas por amortização antecipada. Verifique sempre os termos de liquidação da sua apólice.

Este cálculo de quitação antecipada é juridicamente vinculativo ou constitui recomendação financeira?▼

Aviso Legal: Esta calculadora destina-se unicamente a fins educativos e informativos, não constituindo recomendação financeira formal, aprovação de crédito ou contrato vinculativo. Fatores como tributos imobiliários, seguro de hipoteca (PMI), contas de custódia e tarifas operacionais podem alterar os valores reais. Consulte um profissional de crédito qualificado antes de realizar amortizações de grande vulto.

Ferramentas e utilitários relacionados

Todas as ferramentas →