Hypotheken-Tilgungsrechner - Sondertilgung & Vorzeitige Entschuldung

Hypotheken-Tilgungsrechner - Sondertilgung & Vorzeitige Entschuldung

High-performance processing executed entirely in browser memory.

Strategy Presets:
Loan & Payment Parameters
$
%
30 Years (360 mos)
Accelerated
Extra Monthly Amount:
$
One-Time Lump Sum:
$
Interest Saved
$158,826
30% less interest
Term Shortened
7.7 Yrs
92 fewer payments
Debt-Free Date
Feb 2049
vs Oct 2056
Monthly Outlay
$2,894
Base $2,594
Loan Balance Payoff Decay Curves
Standard
Accelerated
$0k$100k$200k$300k$400kYr 0Yr 5Yr 10Yr 15Yr 20Yr 25Yr 30Free: Yr 22.3
Hover over chart to inspect annual balance differencesPrincipal reduction pace: +26% faster
Financial MetricStandard ScheduleAccelerated PlanNet Advantage
Monthly Base Payment (P&I)$2,594.39$2,594.39-
Extra Monthly Principal$0.00+$300.00Direct Principal
Total Monthly Outlay$2,594.39$2,894.39+$300/mo
Number of Payments360 mos268 mos-92 payments
Payoff Duration30 Years22.3 Years7.7 Yrs Earlier
Final Debt-Free DateOct 2056Feb 2049Fast-Forwarded
Total Interest Paid$533,981.26$375,154.87Save $158,826
Total Lifetime Loan Cost$933,981.26$775,154.87-$158,826
Home Equity Build Milestones
20% Equity (PMI Removal Threshold)
Month 95(vs Month 150)
Crossed 55 months earlier
50% Equity (The Tipping Point)
Month 181(vs Month 259)
Reached 78 months ahead
100% Free & Clear Ownership
Month 268(vs Month 360)
Saves 92 payments (7.7 yrs)
Base Monthly$2,594.39
Accelerated Outlay$2,894.39
Net Interest Saved$158,826
Term Reduction7.7 Yrs (92 mos)
Standard PayoffOct 2056
Accelerated PayoffFeb 2049
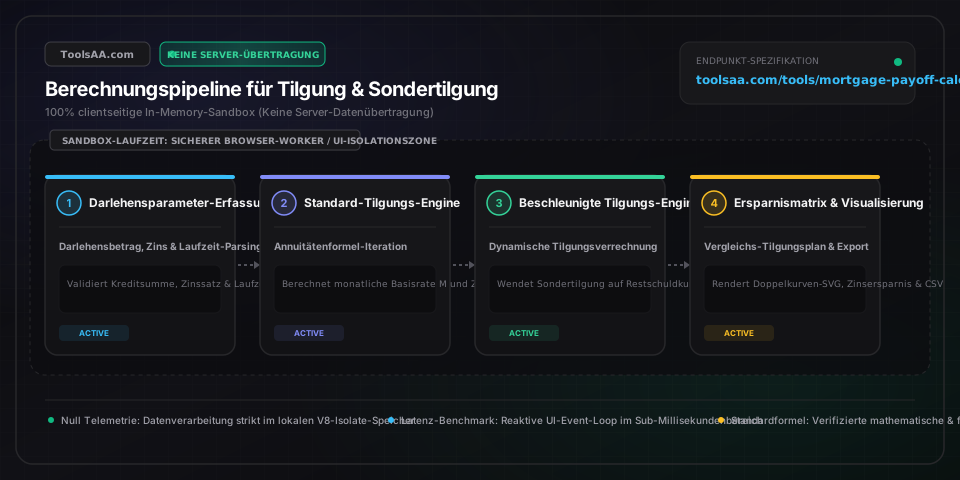
Technische Referenz & Architektur-Leitfaden

Hypotheken-Tilgungsrechner - Sondertilgung & Vorzeitige Entschuldung — Referenzhandbuch

Berechnen Sie Laufzeitverkürzung, Zinsersparnis und Amortisationsfortschritt durch monatliche Sondertilgungen oder Einmalzahlungen auf Festhypotheken.

Hypotheken-Tilgungsrechner - Sondertilgung & Vorzeitige Entschuldung — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

Darlehensbetrag (Restschuld)number (USD / Währung)

Ursprünglicher Darlehensbetrag oder verbleibende Restschuld der Hypothek.

Standard: 400000
Sollzinssatz (APR)number (Prozent)

Fester jährlicher nominaler Sollzins des Hypothekendarlehens.

Standard: 6.75
Darlehenslaufzeitnumber (Jahre)

Ursprüngliche oder verbleibende Tilgungsdauer in Jahren (z. B. 15 oder 30 Jahre).

Standard: 30
Monatliche Sondertilgungnumber (USD / Währung)

Zusätzliche monatliche Zahlung, die direkt zur Reduzierung der Restschuld verwendet wird.

Standard: 300
Zahlungsintervallstring (monthly | biweekly)

Zahlungsrhythmus der Rückzahlung; zweiwöchentliche Zahlungen entsprechen 26 Halbmonatsraten pro Jahr.

Standard: monthly

Profi-Tipps & Best Practices

Zahlungen explizit als reine Tilgung deklarieren

Stellen Sie bei Ihrem Darlehensgeber bzw. Servicer sicher, dass zusätzliche Überweisungen ausdrücklich als reine Sondertilgung ('Principal Only') verbucht werden und nicht als Vorauszahlung zukünftiger Sollzinsen oder Treuhandguthaben.

Zinseszinsvorteil durch 14-tägige Zahlung (Bi-Weekly)

Wer alle zwei Wochen die halbe Monatsrate begleicht, leistet 26 Zahlungen pro Jahr – das entspricht 13 vollen Monatsraten und verkürzt ein 30-jähriges Darlehen mühelos um 4 bis 6 Jahre.

Hypotheken-Neuberechnung (Recasting) vs. Vorzeitige Volltilgung

Wenn Ihr primäres finanzielles Ziel die Senkung der laufenden monatlichen Belastung und nicht das vorzeitige Laufzeitende ist, fragen Sie nach einer größeren Sondertilgung nach einem Darlehens-Recasting (Ratenanpassung).

Häufige Fehlerquellen & Fehlerbehebung

⚠️Sondertilgung senkt die vertragliche Monatsrate nicht

Bei klassischen Festzinsdarlehen verkürzen zusätzliche Tilgungsbeträge die Gesamtlaufzeit, anstatt die monatliche Sollrate zu mindern. Um die monatliche Rate zu senken, beantragen Sie bei Ihrem Kreditgeber eine Neufestsetzung der Rate (Recast).

⚠️Cent-Differenzen im Vergleich zum Tilgungsplan der Bank

Kreditinstitute berechnen Tageszinsen auf Basis von 360- oder 365-Tage-Zinskonventionen sowie exakten Buchungstagen, was zu minimalen Rundungsdifferenzen gegenüber idealisierten Tilgungsformeln führen kann.

Häufig gestellte Fragen (FAQ)

Wie viel Zinsen spare ich durch eine monatliche Sondertilgung von 300 $?▼

Bei einer 30-jährigen Festhypothek über 400.000 $ zu 6,75 % spart eine monatliche Sondertilgung von 300 $ rund 78.500 $ an Gesamtzinsen und tilgt das Darlehen 6 Jahre und 4 Monate früher.

Worin liegt der Unterschied zwischen monatlichen Sondertilgungen und einer jährlichen Einmalzahlung?▼

Monatliche Vorabzahlungen reduzieren die Restschuld sofort, wodurch ab dem Folgemonat weniger Zinsen auflaufen. Eine jährliche Einmalzahlung ist ebenfalls effektiv, verzögert jedoch den Zinseszinseffekt im Vergleich zu fortlaufenden monatlichen Tilgungen.

Erhebt der Darlehensgeber Vorfälligkeitsentschädigungen bei vorzeitiger Tilgung?▼

Nach US-Bundesrecht (Dodd-Frank Wall Street Reform Act) fallen bei fast allen qualifizierten Wohnungsbaukrediten (konforme Kredite, FHA, VA, USDA) keine Vorfälligkeitsentschädigungen an. Prüfen Sie dennoch stets Ihre individuellen Kreditvertragsbedingungen.

Ist diese Tilgungsberechnung rechtlich verbindlich oder eine Anlageberatung?▼

Haftungsausschluss: Dieser Hypothekenrechner dient ausschließlich Informations- und Bildungszwecken und stellt weder eine Finanzberatung noch eine Darlehenszusage dar. Zinsberechnungsmethoden, Grundsteuern, Treuhandgebühren, Versicherungen (PMI) und Nebenkosten können die tatsächlichen Beträge beeinflussen. Konsultieren Sie vor größeren Sondertilgungen einen zertifizierten Finanzberater.

Verwandte Tools & Hilfsprogramme

Alle Tools →