Calculateur de Remboursement Anticipé de Prêt Immobilier - Épargne & Amortissement

Calculateur de Remboursement Anticipé de Prêt Immobilier - Épargne & Amortissement

High-performance processing executed entirely in browser memory.

Strategy Presets:
Loan & Payment Parameters
$
%
30 Years (360 mos)
Accelerated
Extra Monthly Amount:
$
One-Time Lump Sum:
$
Interest Saved
$158,826
30% less interest
Term Shortened
7.7 Yrs
92 fewer payments
Debt-Free Date
Feb 2049
vs Oct 2056
Monthly Outlay
$2,894
Base $2,594
Loan Balance Payoff Decay Curves
Standard
Accelerated
$0k$100k$200k$300k$400kYr 0Yr 5Yr 10Yr 15Yr 20Yr 25Yr 30Free: Yr 22.3
Hover over chart to inspect annual balance differencesPrincipal reduction pace: +26% faster
Financial MetricStandard ScheduleAccelerated PlanNet Advantage
Monthly Base Payment (P&I)$2,594.39$2,594.39-
Extra Monthly Principal$0.00+$300.00Direct Principal
Total Monthly Outlay$2,594.39$2,894.39+$300/mo
Number of Payments360 mos268 mos-92 payments
Payoff Duration30 Years22.3 Years7.7 Yrs Earlier
Final Debt-Free DateOct 2056Feb 2049Fast-Forwarded
Total Interest Paid$533,981.26$375,154.87Save $158,826
Total Lifetime Loan Cost$933,981.26$775,154.87-$158,826
Home Equity Build Milestones
20% Equity (PMI Removal Threshold)
Month 95(vs Month 150)
Crossed 55 months earlier
50% Equity (The Tipping Point)
Month 181(vs Month 259)
Reached 78 months ahead
100% Free & Clear Ownership
Month 268(vs Month 360)
Saves 92 payments (7.7 yrs)
Base Monthly$2,594.39
Accelerated Outlay$2,894.39
Net Interest Saved$158,826
Term Reduction7.7 Yrs (92 mos)
Standard PayoffOct 2056
Accelerated PayoffFeb 2049
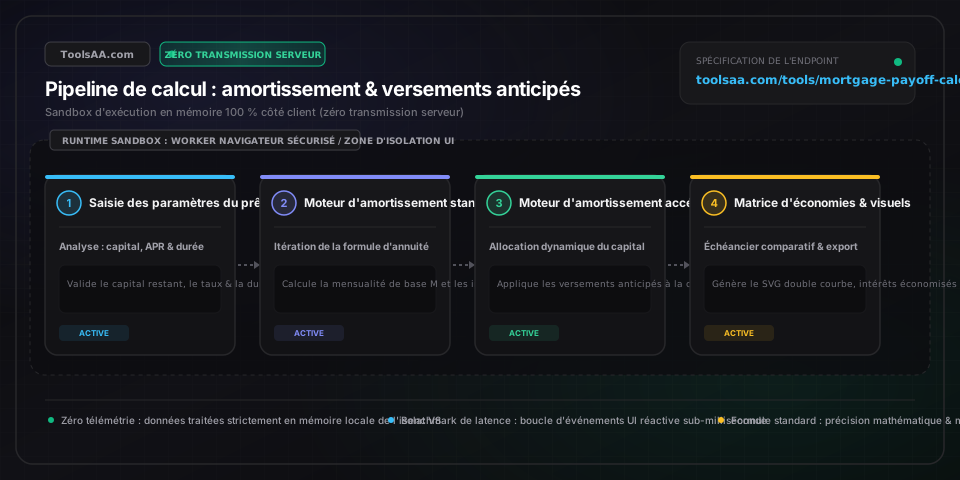
Référence technique et guide d'architecture

Calculateur de Remboursement Anticipé de Prêt Immobilier - Épargne & Amortissement — Guide de référence

Calculez la réduction de durée d'emprunt, les économies cumulées sur les intérêts et le calendrier d'amortissement grâce aux remboursements mensuels ou ponctuels du capital.

Calculateur de Remboursement Anticipé de Prêt Immobilier - Épargne & Amortissement — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Capital Emprunté (Solde Restant Dû)number (USD / Devise)

Montant initial du prêt immobilier ou solde de capital restant dû.

Par défaut : 400000
Taux d'Intérêt Annuel (APR)number (pourcentage)

Taux nominal d'intérêt fixe annuel appliqué au prêt immobilier.

Par défaut : 6.75
Durée du Prêtnumber (années)

Durée initiale ou restante de l'amortissement en années (ex. : 15 ou 30 ans).

Par défaut : 30
Remboursement Mensuel Supplémentairenumber (USD / Devise)

Montant mensuel additionnel directement alloué à l'amortissement du capital restant dû.

Par défaut : 300
Fréquence de Remboursementstring (monthly | biweekly)

Cadence des échéances ; le remboursement bihebdomadaire accéléré produit 26 demi-mensualités par an.

Par défaut : monthly

Conseils de pro et bonnes pratiques

Veiller à affecter les versements supplémentaires directement au capital

Confirmez auprès de votre organisme prêteur que les versements complémentaires sont bien enregistrés sous la mention expresse 'Amortissement du capital' ('Principal Only'), et non comme avance sur les intérêts futurs ou sur les comptes séquestres.

L'effet de levier des remboursements bihebdomadaires accélérés

Payer la moitié de sa mensualité toutes les deux semaines équivaut à verser 26 demi-échéances par an (soit 13 mensualités pleines), ce qui permet de raccourcir un prêt de 30 ans de 4 à 6 ans sans effort budgétaire démesuré.

Réajustement des mensualités (Recasting) vs Remboursement anticipé total

Si votre objectif prioritaire est de réduire le montant de vos mensualités obligatoires plutôt que d'écourter la durée du crédit, renseignez-vous sur le réaménagement d'échéance (recasting) après un remboursement partiel important.

Pièges courants et dépannage

⚠️Le versement supplémentaire ne réduit pas la mensualité contractuelle

Dans le cadre de prêts immobiliers standard à taux fixe, les remboursements anticipés de capital écourtent la durée totale du prêt plutôt que de diminuer le montant de l'échéance mensuelle. Pour réduire votre mensualité, demandez un réaménagement de prêt (recast) à votre créancier.

⚠️Écarts de quelques centimes avec l'échéancier officiel de la banque

Les établissements prêteurs calculent les intérêts journaliers sur la base de conventions à 360 ou 365 jours et selon la date exacte de valeur comptable, ce qui peut engendrer de légères variations par rapport aux formules d'amortissement théoriques.

Foire aux questions (FAQ)

Combien d'intérêts puis-je économiser en versant 300 $ supplémentaires par mois ?▼

Pour un prêt à taux fixe de 400 000 $ sur 30 ans à 6,75 %, un versement supplémentaire de 300 $ par mois permet d'économiser environ 78 500 $ d'intérêts cumulés et de rembourser la totalité du prêt 6 ans et 4 mois plus tôt.

Quelle est la différence entre des versements mensuels anticipés et un remboursement forfaitaire annuel ?▼

Les versements anticipés mensuels diminuent immédiatement le capital restant dû, réduisant les intérêts dès le mois suivant. Un versement forfaitaire annuel est également efficace, mais retarde les bénéfices des intérêts composés par rapport à des versements réguliers.

Mon établissement prêteur appliquera-t-il des pénalités de remboursement anticipé ?▼

Conformément aux réglementations fédérales américaines (loi Dodd-Frank), la quasi-totalité des prêts immobiliers résidentiels qualifiés (conventionnels conformes, FHA, VA, USDA) n'appliquent aucune pénalité de remboursement anticipé. Vérifiez systématiquement les conditions contractuelles de votre prêt.

Ce calcul de remboursement anticipé a-t-il une valeur juridique ou constitue-t-il un conseil financier officiel ?▼

Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement : Ce simulateur de remboursement anticipé de prêt immobilier est fourni à des fins purement éducatives et informatives et ne saurait constituer un conseil financier formel, un accord de principe ou un engagement contractuel. Les modalités de calcul des intérêts, la fiscalité locale, les comptes séquestres, l'assurance emprunteur (PMI) et les frais bancaires peuvent modifier les résultats effectifs. Consultez un conseiller financier ou un courtier certifié avant tout remboursement anticipé d'envergure.

Outils et utilitaires connexes

Tous les outils →