Calculadora Roth IRA & Aposentadoria — Guia de referência
Calcule a evolução e os juros compostos do Roth IRA com limites anuais do IRS, aportes catch-up após os 50 anos, desconto da inflação e projeções de resgates 100% isentos de impostos na aposentadoria.
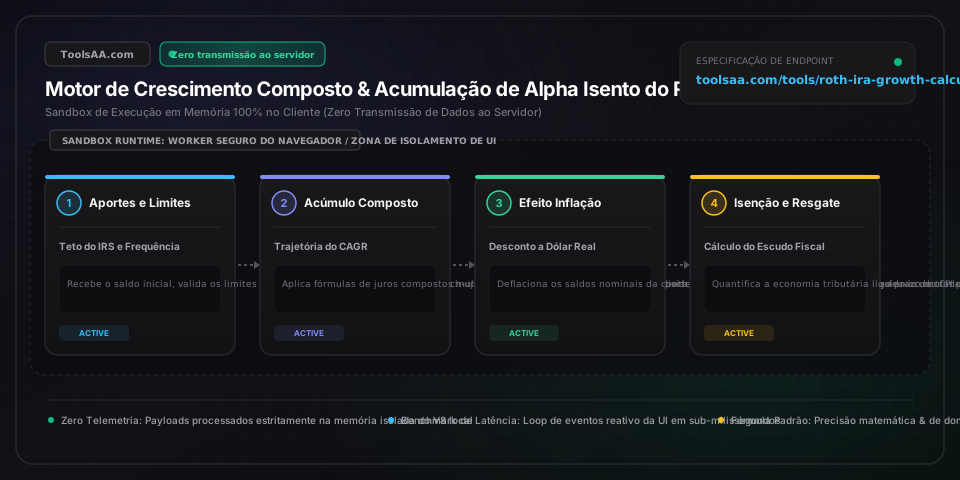
Parâmetros-chave e controles
Idade cronológica do investidor que determina a janela total de acumulação sob juros compostos antes do acesso aos saques qualificados livres de penalidades aos 59 anos e meio.
Limite máximo anual fixado pelo IRS sob a Seção 408A do IRC (US$ 7.000 de base, com aporte adicional catch-up automático de US$ 1.000 para contribuintes a partir de 50 anos).
Rentabilidade nominal anualizada esperada da carteira. A média histórica nominal de 50 anos do S&P 500 é de 10,2%, enquanto uma carteira balanceada 60/40 registra média de 7,2%.
Fator de deflação baseado no índice de preços ao consumidor (CPI) de longo prazo, utilizado para calcular o poder de compra real equivalente em moeda constante de hoje.
Alíquota combinada de imposto sobre ganho de capital de longo prazo somada ao atrito sobre dividendos e giro em contas de corretora tributáveis, isolando o Alfa Fiscal do Roth IRA.
Aporte único integral (lump-sum) no início do ano fiscal versus 12 parcelas mensais iguais (DCA), alterando a curva de capitalização dos juros compostos ao longo do tempo.
Dicas profissionais e melhores práticas
Ao contrário dos planos 401(k) ou IRAs Tradicionais, as normas do IRS determinam que os resgates do Roth IRA seguem uma ordem estrita de alocação: os aportes nominais regulares originais são sempre devolvidos primeiro. Isso significa que você pode resgatar 100% do principal aportado a qualquer momento, em qualquer idade, totalmente isento de impostos e sem incorrer na penalidade de saque antecipado.
Não confunda a regra geral de 5 anos do Roth com a contagem de conversão. O prazo principal de 5 anos para rendimentos isentos de impostos tem início em 1º de janeiro do ano fiscal do seu primeiríssimo aporte em qualquer Roth IRA. Por outro lado, cada conversão para Roth subsequente (como do Traditional IRA ou 401(k)) possui sua própria janela de carência de 5 anos para o resgate do principal convertido sem a multa de 10% para menores de 59 anos e meio.
Alocar o teto estatutário máximo logo no primeiro pregão útil de janeiro garante 12 meses adicionais de reinvestimento composto de dividendos e valorização de capital em comparação a aportes mensais parcelados. Historicamente, no mercado de ações, a estratégia de aporte único antecipado (lump-sum) supera o investimento parcelado sistemático (DCA) em cerca de 68% das janelas plurianuais analisadas.
Como todos os ganhos de capital e dividendos qualificados acumulados em um Roth IRA são permanentemente isentos de tributação no resgate, posicione seus ativos de maior retorno potencial esperado (como ações de alto beta, small caps de valor ou fundos imobiliários/REITs que geram dividendos tributados como renda ordinária) dentro do Roth IRA, e não em contas de corretora tributáveis.
Armadilhas comuns e solução de problemas
⚠️Penalidade Fiscal de 6% ao Ano por Aporte em Excesso
Se a sua Renda Bruta Ajustada Modificada (MAGI) ultrapassar as faixas de transição do IRS (US$ 146.000 a US$ 161.000 para declaração individual; US$ 230.000 a US$ 240.000 para declaração conjunta de casados) ou se você aportar além dos seus rendimentos tributáveis do trabalho, a Seção 4973 do IRC impõe uma multa de 6% ao ano sobre o montante excedente. Corrija a situação antes do prazo final de entrega da declaração do imposto de renda (incluindo prorrogações), resgatando o principal em excesso acrescido dos rendimentos líquidos correspondentes, ou reclassificando os recursos para um Traditional IRA.
⚠️A Armadilha da Regra Proporcional (Pro-Rata Rule) na Conversão Backdoor
Contribuintes de alta renda que realizam a estratégia de Backdoor Roth devem declarar todos os saldos em contas IRA não-Roth por meio do formulário IRS Form 8606. Se você mantiver recursos antes de impostos (pre-tax) em contas Traditional, SEP ou SIMPLE IRA, o IRS consolidará todas as contas e tributará a conversão proporcionalmente. Para garantir uma conversão 100% livre de tributos, migre (rollover) os saldos tributáveis do seu Traditional IRA para um plano 401(k) corporativo patrocinado pelo empregador antes de 31 de dezembro do ano de conversão.
⚠️Multas por Resgate Antecipado de Rendimentos Não Qualificados
Resgatar rendimentos auferidos antes de atingir 59 anos e meio ou antes de cumprir a carência de 5 anos acarreta incidência de imposto de renda ordinário somado à multa de 10% do IRS por saque antecipado. Para resgatar rendimentos sem penalidades antes dos 59 anos e meio, certifique-se de que a operação se enquadre nas exceções legais: limite vitalício de até US$ 10.000 para aquisição do primeiro imóvel, despesas qualificadas com ensino superior, despesas médicas não reembolsadas superiores a 7,5% da renda bruta ajustada (AGI) ou invalidez permanente.
⚠️Inelegibilidade para Aportes por Ausência de Renda do Trabalho
Pelas diretrizes regulatórias do IRS, os aportes anuais no Roth IRA não podem exceder a sua remuneração tributável originada do trabalho (salários, comissões, bônus e lucro líquido como autônomo). Ganhos com investimentos, aluguéis, dividendos, aposentadorias ou previdência social não são computados. No caso de cônjuge sem renda ativa, verifique a elegibilidade para abertura de um Spousal Roth IRA, financiado pela renda do trabalho do cônjuge mediante declaração conjunta de imposto de renda.
Perguntas frequentes (FAQ)
Como calcular o crescimento e o valor futuro do Roth IRA?▼
O crescimento composto do Roth IRA é calculado combinando a fórmula do valor futuro de um montante único com a de uma anuidade de aportes constantes: FV = P * (1 + r/k)^(k*t) + PMT * [((1 + r/k)^(k*t) - 1) / (r/k)], onde P é o capital inicial, PMT é o aporte periódico, r é a taxa nominal anual esperada de retorno, k é a frequência de capitalização ao ano e t é o período total em anos. Por exemplo, aportando US$ 7.000 ao ano (US$ 583,33/mês) a uma taxa de rentabilidade anual de 8% ao longo de 30 anos, acumula-se cerca de US$ 793.000 na aposentadoria — sendo US$ 583.000 provenientes exclusivamente de juros compostos 100% isentos de impostos sobre apenas US$ 210.000 de principal aportado.
Qual é a taxa média de retorno realista para projetar um Roth IRA?▼
Uma projeção de longo prazo prudente situa-se entre 7,0% e 8,5% de CAGR nominal para uma carteira diversificada em renda variável. Nos últimos 50 anos, o índice S&P 500 entregou uma rentabilidade nominal anualizada de aproximadamente 10,2% (cerca de 7,1% em termos reais, descontada a inflação). Para um planejamento previdenciário conservador, analistas financeiros costumam modelar 6,0% para alocações balanceadas entre ações e renda fixa, 8,0% para portfólios 100% indexados em ações e deduzem 2,5% de inflação estimada para calcular o ganho real de poder aquisitivo.
Roth IRA ou Traditional IRA: qual gera maior patrimônio na aposentadoria?▼
A decisão depende do confronto entre a sua alíquota marginal de imposto de renda atual e a alíquota efetiva estimada na aposentadoria. Se a sua alíquota atual for menor ou igual à esperada na inatividade, o Roth IRA gera um patrimônio líquido disponível substancialmente maior, pois toda a valorização acumulada por décadas e os resgates são 100% isentos de tributos. Caso você esteja no ápice da sua carreira, enquadrado nas faixas mais altas de tributação e projete uma queda expressiva de renda na aposentadoria, a dedução fiscal imediata do Traditional IRA pode proporcionar uma arbitragem fiscal inicial vantajosa, a menos que sua prioridade seja a isenção de saques mínimos obrigatórios (RMDs) do Roth IRA.
O que acontece ao resgatar fundos do Roth IRA antes dos 59 anos e meio?▼
Aviso legal: Esta ferramenta é fornecida exclusivamente para fins educacionais e informativos, não constituindo consultoria financeira formal ou compromisso vinculativo. Consulte um profissional financeiro qualificado antes de tomar decisões de investimento. Os saques obedecem rigorosamente à regra de ordenamento do IRS: seus aportes originais saem primeiro e são sempre 100% isentos de impostos e penalidades a qualquer momento. Os valores convertidos saem em segundo lugar, sofrendo penalidade de 10% apenas se resgatados dentro da janela de 5 anos da conversão, salvo exceções legais. Os rendimentos de investimentos saem por último: se resgatados antes dos 59 anos e meio ou antes de cumprir a carência de 5 anos, estarão sujeitos ao imposto de renda ordinário acrescido da multa rescisória de 10% do IRS, exceto se qualificados em condições especiais, como a compra do primeiro imóvel (até US$ 10.000 vitalícios), despesas educacionais qualificadas ou invalidez.
Ferramentas e utilitários relacionados
Todas as ferramentas →Calcule probabilidades de eventos simples e múltiplos, razão de odds, Teorema de Bayes condicional e séries independentes ou mutuamente exclusivas com passo a passo.
Resolva equações de proporção (A/B = C/D) instantaneamente. Encontre o valor de X, simplifique razões, ajuste receitas e calcule proporções diretas ou inversas.
Calcule a ingestão diária de proteínas por peso corporal, nível de atividade física e objetivo. Descubra a quantidade ideal em gramas por dia para hipertrofia, emagrecimento e manutenção muscular.
Calcule o consumo e gastos com combustível instantaneamente. Compare MPG com L/100km e km/L, planeje custos de viagem e estime gastos anuais de deslocamento.
Calcule a potência do motor a partir do torque e RPM, converta potência nas rodas (WHP) para o virabrequim (BHP) com perdas da transmissão e estime o tempo no quarto de milha.
Simule o pagamento mínimo do cartão de crédito, tempo de quitação e juros. Compare o pagamento mínimo com parcelas fixas para economizar e quitar sua dívida mais rápido.