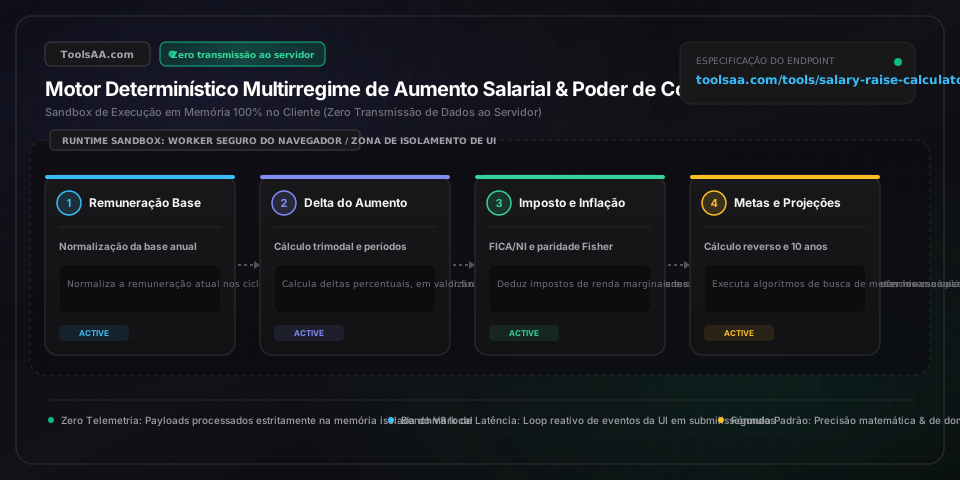
Demonstração gráfica em cascata da divisão do aumento bruto entre retenção de impostos, impacto da inflação e ganho líquido real no bolso.
Calcule o seu aumento salarial, percentual de reajuste e novos rendimentos. Compare o salário bruto com o salário líquido no bolso, poder de compra frente à inflação e metas de aumento reverso.
Remuneração base contratual vigente expressa como salário mensal (padrão CLT), remuneração anual, contracheque quinzenal ou valor da hora antes do aumento. Para fins comparativos, a média salarial anual em economias da OCDE varia de $ 48.000 a $ 65.000 (ou R$ 4.500 a R$ 9.500/mês no mercado formal qualificado), com patamares de especialistas em centros metropolitanos alcançando de R$ 15.000 a R$ 35.000/mês ($ 85.000 a $ 160.000/ano).
Magnitude da elevação salarial, estipulada como reajuste percentual (ex.: 3,0% a 5,0% para avaliações anuais de mérito ou dissídios), montante monetário fixo (ex.: R$ 5.000/ano ou R$ 500/mês) ou novo salário-alvo contratual (ex.: 10% a 20% para promoções de cargo, transições de senioridade ou mobilidade de carreira).
Intervalo regulamentar de distribuição dos pagamentos da folha: Mensal (12 meses mais 13º salário na CLT e padrão na União Europeia), Quinzenal/Bisemanal (26 ciclos de pagamento, muito comum na América do Norte), Semimensal (24 ciclos anuais, pago todo dia 15 e último dia do mês), Semanal (52 ciclos) ou Horista (base anual de 2.080 horas regulares).
Carga horária semanal acordada em contrato para converter e normalizar a remuneração horária em salário anual ou mensal (44,0 horas semanais no teto constitucional da CLT no Brasil; 40,0 horas nos EUA/Canadá; 37,5 horas no Reino Unido/Austrália; 35,0 a 38,5 horas na União Europeia conforme diretrizes como as leis Aubry na França ou ArbZG na Alemanha).
Taxa de inflação oficial acumulada em 12 meses (IPCA no Brasil, IPC em Portugal ou CPI internacional) utilizada para calcular o ganho real de poder de compra pela equação de paridade de Fisher: Taxa Real = ((1 + Aumento Nominal) / (1 + Taxa de Inflação) - 1). A meta de inflação dos bancos centrais (Banco Central do Brasil / BCE / Fed) situa-se tipicamente entre 2,0% e 3,5% ao ano.
Alíquota marginal combinada incidente sobre cada real ou dólar incremental do aumento, somando faixas progressivas do imposto de renda (ex.: 22,5% ou 27,5% da tabela progressiva do IRPF da Receita Federal; 22% a 24% nos EUA), tributos estaduais/provinciais e retenções compulsórias de seguridade social (INSS de 7,5% a 14% com teto oficial ou FICA americano de 7,65%).
Acréscimo líquido pretendido no contracheque por mês ou por ciclo de pagamento, inserido no solucionador reverso de metas para deduzir o aumento salarial bruto obrigatório a negociar: Aumento Bruto Necessário = Meta Líquida / (1 - Alíquota Marginal Efetiva).
Um mito financeiro recorrente no mercado de trabalho afirma que receber um aumento salarial pode 'jogar o trabalhador em uma faixa de imposto superior' e fazê-lo receber menos salário líquido no bolso do que antes. Os sistemas tributários modernos sobre a renda (como a tabela progressiva do IRPF da Receita Federal no Brasil, nos EUA, Reino Unido e União Europeia) operam sob o regime estritamente marginal e progressivo. Apenas a fração da renda que ultrapassa o teto da faixa anterior é tributada pela alíquota superior correspondente (com a dedução da parcela a deduzir); cada real ganho abaixo desse limiar permanece tributado nas alíquotas inferiores originais. Consequentemente, receber um aumento salarial SEMPRE eleva o valor líquido total em seu contracheque.
Um reajuste salarial nominal de 3% durante um ano com inflação oficial de 4% (IPCA/CPI) representa matematicamente uma redução real de 0,96% na sua remuneração. Para mensurar se um aumento salarial realmente melhora o seu padrão de vida, calcule a variação do salário real por meio da equação exata de Fisher: Taxa Real = ((1 + Aumento Nominal) / (1 + Taxa de Inflação) - 1). Se o percentual de reajuste nominal for inferior à inflação acumulada, o seu poder de compra efetivo encolhe e o custo de vida familiar se degrada, mesmo que o valor impresso no seu contracheque aparente ser maior.
Nunca divida um aumento anual por 24 se o seu contrato estipula pagamento quinzenal (bi-weekly). Cronogramas quinzenais geram exatamente 26 pagamentos ao ano (52 semanas / 2), resultando em dois meses no ano com três pagamentos ('meses do contracheque triplo'). Em contrapartida, escalas semimensais produzem exatamente 24 pagamentos ao ano (duas vezes por mês, normalmente nos dias 15 e 30). Já no regime CLT brasileiro, o padrão é de 12 salários mensais mais 13º salário e terço de férias. Dividir um aumento anual de R$ 5.200 por 24 projeta um acréscimo incorreto de R$ 216,67 por contracheque, quando na cadência quinzenal real o ganho efetivo é de R$ 200,00 por pagamento (R$ 5.200 / 26).
Os aumentos salariais acumulam-se de forma exponencial ao longo da trajetória profissional, comportando-se exatamente como juros compostos. Negociar um aumento de 7% em vez da proposta inicial de 5% sobre um salário-base de R$ 80.000 (ou $ 80.000) gera uma diferença imediata de R$ 1.600 ao ano (R$ 85.600 contra R$ 84.000). Projetando reajustes anuais médios de 3,5% ao longo de 15 anos de carreira, esse acréscimo de apenas 2% negociado hoje rende mais de R$ 36.800 em ganhos líquidos acumulados no bolso, elevando em definitivo a base de cálculo de bônus por desempenho, PLR, depósitos de FGTS e benefícios de previdência corporativa.
Cada real ou dólar adicional conquistado no aumento é tributado pela sua alíquota marginal mais alta da tabela, e não pela alíquota efetiva média do salário. Além disso, retenções compulsórias e previdenciárias (como o INSS progressivo até 14% ou FICA americano de 7,65%) incidem de imediato sobre o novo montante. Se você também desconta uma porcentagem fixa para previdência privada (PGBL/VGBL ou 401k), previdência fechada corporativa ou coparticipação em plano de saúde, essas contribuições aumentam proporcionalmente, diminuindo o saldo líquido imediato, porém consolidando seu patrimônio a longo prazo.
Divergências na folha de pagamento decorrem tipicamente de convenções sobre dias úteis, anos bissextos e divisor mensal padrão. Enquanto cálculos genéricos utilizam 2.080 horas anuais (40 horas × 52 semanas) ou o divisor CLT de 220 horas mensais no Brasil, os anos civis contêm 260, 261 ou 262 dias úteis remunerados conforme a distribuição dos finais de semana e feriados. Softwares de folha de pagamento corporativos (como SAP, TOTVS, ADP ou Workday) podem utilizar divisores de 2.088 ou 2.096 horas anuais para anos específicos, gerando pequenas variações de centavos por hora.
Quando a inflação oficial (IPCA/CPI) ultrapassa a porcentagem de reajuste salarial, elabore um dossiê corporativo embasado em dados para pleitear uma recomposição de perdas inflacionárias (dissídio ou COLA). Apresente métricas tangíveis de desempenho setorial, pesquisas salariais de mercado (como Mercer, Michael Page, Robert Half ou Radford para sua área e região) e comprove como o custo de substituição e recrutamento de um profissional do seu nível supera amplamente o valor da recomposição solicitada.
Avalie a remuneração total (Total Compensation) de forma estratégica: concessões de equity (stock options ou RSUs) possuem alto potencial de valorização, porém carecem de liquidez imediata e sofrem com a volatilidade do mercado; já benefícios como previdência corporativa com contrapartida da empresa, coparticipação zerada no plano de saúde executivo ou auxílio-educação possuem forte vantagem fiscal. Caso necessite de liquidez mensal para compromissos financeiros como moradia ou financiamentos, priorize o aumento na remuneração fixa ou negocie um bônus de retenção garantido em dinheiro (retention bonus).
Para calcular o percentual de aumento salarial: subtraia o salário anterior do novo salário para encontrar o valor monetário do aumento, divida esse valor pelo salário original e multiplique o resultado por 100. A fórmula matemática é: Percentual de Aumento = ((Novo Salário - Salário Anterior) / Salário Anterior) × 100. Por exemplo, se o seu salário sobe de R$ 6.000 para R$ 6.600, o aumento nominal é de R$ 600. Dividindo R$ 600 por R$ 6.000 obtém-se 0,10, que multiplicado por 100 resulta exatamente em um aumento salarial de 10%.
Historicamente, os reajustes anuais médios por mérito e dissídios coletivos em empresas consolidadas e economias desenvolvidas variam entre 3,0% e 4,5% para cobrir a inflação e preservar a remuneração real. Um aumento entre 5,0% e 7,0% é considerado acima da média, refletindo alta performance individual ou ampliação de escopo. Já promoções internas de cargo e senioridade proporcionam tipicamente entre 8,0% e 12,0% de aumento, enquanto a transição de emprego no mercado aberto para outra empresa em setores concorrenciais costuma gerar ganhos de 15,0% a 20,0% na remuneração base.
Não, receber um aumento salarial nunca reduzirá o valor líquido final do seu contracheque. Os regimes de imposto de renda (como a tabela progressiva do IRPF da Receita Federal no Brasil, nos EUA e na Europa) utilizam alíquotas marginais progressivas. Quando o seu aumento salarial faz o seu rendimento ingressar em uma faixa superior, apenas a parcela que exceder o teto da faixa anterior é tributada pela nova alíquota mais alta. Todos os valores recebidos abaixo desse limite permanecem tributados pelas alíquotas das faixas precedentes. Portanto, o montante líquido total no seu bolso sempre será maior após o aumento.
A inflação corrói o poder de compra da moeda com o passar do tempo. Se você recebe um aumento de 3% em um ano em que a inflação oficial (IPCA/CPI) acumula 4%, os preços de bens e serviços subiram com mais rapidez do que os seus rendimentos, resultando em uma perda real de poder de compra de aproximadamente 0,96%. Para haver ganho patrimonial real e evolução do poder aquisitivo familiar, o percentual de reajuste nominal precisa obrigatoriamente superar a taxa de inflação vigente. A fórmula de Fisher para cálculo do ganho real é: Variação Real = ((1 + Aumento Nominal) / (1 + Taxa de Inflação) - 1).
A recomposição de inflação (chamada de dissídio coletivo ou reajuste salarial no Brasil, e COLA internacionalmente) é um ajuste linear de remuneração estipulado para preservar o poder de compra dos trabalhadores frente à alta dos índices de preços (como IPCA ou INPC); ela independe do desempenho individual e baseia-se em convenções sindicais ou dados oficiais. Já o aumento por mérito é uma elevação individual da remuneração, concedida especificamente em reconhecimento a entregas consistentes, metas superadas, maturidade técnica aprimorada ou expansão nas atribuições e liderança.
Aviso Legal: Esta ferramenta tem finalidade exclusivamente educacional e simulatória, não substituindo consultoria tributária ou financeira profissional. Para calcular o aumento bruto necessário para atingir uma meta de ganho líquido no bolso, utiliza-se a fórmula inversa: Aumento Bruto Necessário = Meta de Ganho Líquido / (1 - Alíquota Marginal Efetiva). Por exemplo, se você deseja um acréscimo líquido de R$ 600 por mês (R$ 7.200 ao ano) e sua alíquota marginal combinada de retenção (faixa do IRPF e INSS) é de 25%, divide-se R$ 7.200 por 0,75 (1 - 0,25), o que resulta em um aumento bruto necessário de R$ 9.600 ao ano (ou R$ 800 brutos por mês).
Calcule razões, simplifique proporções e encontre a incógnita X instantaneamente. Dimensione medidas, divida quantias em proporções (A:B:C) e obtenha frações equivalentes.
Calcule sua próxima menstruação, dia da ovulação e período fértil com nossa calculadora menstrual privada. Preveja ciclos futuros com 100% de sigilo e zero rastreamento de dados.
Calcule a data provável do parto (DPP) e a idade gestacional estimada por DUM, data da concepção ou transferência de FIV. Cronograma trimestral e marcos clínicos.
Calcule a ingestão diária ideal de água com base no peso corporal, atividade física, clima e gestação. Obtenha cronograma de hidratação por hora, metas de garrafas e reposição de eletrólitos.
Calcule a porcentagem de gordura corporal pelo método oficial de fita métrica da Marinha dos EUA. Obtenha massa magra, padrões militares BCA e cintura alvo.
Calcule permutações (nPr) e combinações (nCr) com ou sem repetição. Inclui simplificação passo a passo de fatoriais, gerador de arranjos e probabilidades de loteria.