Gehaltserhöhung
Gehalts- & Erhöhungsparameter
$
Arbeitsstunden pro Woche40 Std./Woche
Arbeitswochen pro Jahr52 Wochen/Jahr
%
%
%
%
US Federal + State + FICA 7.65% Social Security & Medicare
Schnellszenarien
Neues Bruttogehalt
$77,625pro Jahr
$37.32 pro Stunde
Jährliche Brutto-Gehaltserhöhung
+$2,625
+3.50% Nominales Gehaltswachstum
Netto-Plus pro Gehaltsabrechnung
+$2,047.50
+$2,048 Netto-Auszahlung pro Jahr
Zuwachs Altersvorsorgebeitrag
+$105
4% Arbeitgeberzuschuss (bAV / Vorsorge)
Gehaltszuwachs-Wasserfallanalyse

Interaktives SVG-Gehalts-Wasserfalldiagramm zur Verteilung der Bruttoerhöhung auf Netto-Auszahlung, Abgabenlast und inflationsbedingte Kaufkraftverluste.

+$2,625Brutto-Gehaltszuwachs-$578Steuer- & Sozialabgabenlast-$2,261Inflationsbedingter Kaufkraftverlust+$105bAV-Arbeitgeberzuschuss+$364Realer Netto-Kaufkraftgewinn13.9%Netto-Abschöpfungsquote (%)Effektive Netto-WirkungsquoteVerhältnis von Netto-Mehrauszahlung zum Bruttozuwachs
Reallohn-Steigerungsrate (%)+0.49%
Effektives Stundenlohn-Plus+$1.26 pro Stunde
Hinweis: Steuer- und Sozialabgabenberechnungen basieren auf standardisierten Grenzsteuersätzen zu Orientierungszwecken und stellen keine individuelle Steuer- oder Rechtsberatung dar.
Netto-Zuwachs pro Auszahlung+$2,047.50
Reale Kaufkraftänderung+0.49% (VPI-bereinigter Realwert)
5-Jahres-Gesamtertrag (kumuliert)$416,261
Technische Referenz & Architektur-Leitfaden

Gehaltserhöhungsrechner & Ratgeber — Referenzhandbuch

Berechnen Sie Ihre Gehaltserhöhung, den prozentualen Gehaltszuwachs und Ihr neues Bruttogehalt. Vergleichen Sie Brutto- vs. Netto-Auszahlung, Kaufkraftgewinn nach Inflation und berechnen Sie das erforderliche Zielbrutto.

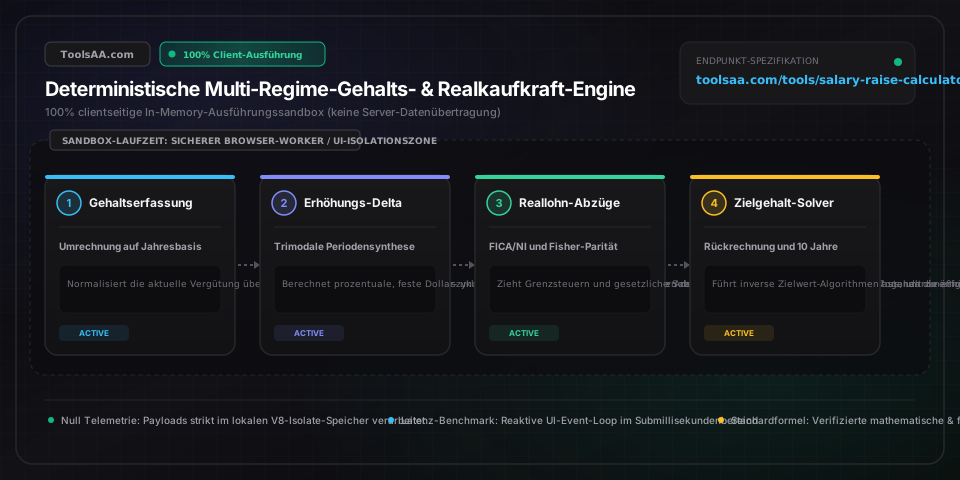
Gehaltserhöhungsrechner & Ratgeber — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

Aktuelles Grundgehalt (Basisgehalt)Währungsbetrag (€ / CHF / $)

Das vertraglich vereinbarte Bruttogrundgehalt vor der Gehaltserhöhung, wahlweise als Jahresbrutto, Monatsgehalt oder Stundenlohn. Das durchschnittliche Bruttojahresentgelt von Vollzeitbeschäftigten im DACH-Raum liegt bei etwa 44.000 € bis 58.000 €, während Fach- und Führungskräfte in Metropolregionen typischerweise 75.000 € bis 140.000 € erzielen.

Standard: 65.000 €
Gehaltserhöhung (Prozent oder Festbetrag)Prozentsatz (%) oder Festbetrag (€)

Die Höhe der Gehaltsanpassung, angegeben entweder als prozentualer Zuwachs (z. B. 3,0 % bis 5,0 % bei regulären jährlichen Leistungsbeurteilungen), als fester Geldbetrag (z. B. 3.000 €/Jahr oder 2,50 €/Stunde) oder als neues Zielgehalt (z. B. 10 % bis 20 % bei Beförderungen oder Arbeitgeberwechseln).

Standard: 5,0 %
Auszahlungsintervall (Abrechnungstakt)Abrechnungszyklus (Lohnabrechnung)

Das vertragliche Auszahlungsintervall der Gehaltsabrechnung: Monatlich (12 Abrechnungszyklen, Standard im gesamten DACH- und EU-Raum), Stündlich (auf Basis der vertraglichen Wochenarbeitszeit), Zweiwöchentlich (26 Abrechnungen, verbreitet im angelsächsischen Raum) oder Halbmonatlich (24 Abrechnungen jeweils zum 15. und Monatsende).

Standard: Monatlich (12 Gehälter)
Wöchentliche Arbeitszeit (Wochenstunden)Dauer (Stunden / Woche)

Die vertraglich vereinbarte Wochenarbeitszeit zur Normalisierung und Umrechnung zwischen Stundenlohn, Monats- und Jahresgehalt (40,0 Stunden als Vollzeitstandard bzw. 35,0 bis 38,5 Stunden in tarifgebundenen Branchen gemäß Arbeitszeitgesetz [ArbZG] und Tarifverträgen).

Standard: 40,0 Stunden
Jährliche Inflationsrate (VPI-Teuerung)Prozentsatz (% p.a.)

Die maßgebliche jährliche Inflationsrate auf Basis des Verbraucherpreisindex (VPI) zur Berechnung des realen Kaufkraftzuwachses mittels der exakten Fisher-Gleichung: Realer Zuwachs = ((1 + nominale Erhöhung) / (1 + Inflationsrate) - 1). Das mittelfristige Inflationsziel der Europäischen Zentralbank (EZB) liegt bei 2,0 %.

Standard: 2,5 %
Grenzsteuersatz & AbgabenquoteProzentsatz (%)

Der kombinierte Grenzbelastungssatz, der auf den zusätzlichen Gehaltseuro anfällt. Setzt sich zusammen aus dem progressiven Einkommensteuertarif (Grenzsteuersatz nach § 32a EStG von ca. 24 % bis 42 % zzgl. Solidaritätszuschlag/Kirchensteuer) und den variablen Sozialabgaben (Kranken-, Renten-, Pflege- und Arbeitslosenversicherung, bis zum Erreichen der jeweiligen Beitragsbemessungsgrenzen).

Standard: 42,0 %
Gewünschtes Netto-ZusatzeinkommenWährungsbetrag (€ / CHF / $)

Der angestrebte monatliche Netto-Mehrbetrag auf dem Gehaltskonto für die Zielwert-Rückrechnung. Bestimmt das hierfür erforderliche Brutto-Gehaltsplus nach der Formel: Erforderliches Brutto = Netto-Ziel / (1 - Grenzbelastungssatz).

Standard: 300 € / Monat
Profi-Tipps & Best Practices

Der Mythos der Steuerprogression: Warum eine Gehaltserhöhung niemals das Nettoeinkommen senkt

Ein weit verbreiteter finanzpsychologischer Irrglaube besagt, dass eine Gehaltserhöhung durch das Erreichen einer höheren Progressionszone oder Steuerklasse zu einem niedrigeren Netto-Auszahlungsbetrag führen könne. Das Einkommensteuerrecht in Deutschland (§ 32a EStG), Österreich und der Schweiz basiert auf einem streng kontinuierlichen Grenzsteuersystem. Nur derjenige Gehaltsanteil, der über der jeweiligen Progressionsschwelle liegt, wird mit dem höheren Grenzsteuersatz versteuert; alle Einkommensanteile darunter verbleiben in ihren bisherigen, niedrigeren Tarifzonen. Eine Brutto-Gehaltserhöhung führt somit ausnahmslos zu einem höheren absoluten Nettoauszahlungsbetrag.

Die Reallohnfalle: Nominaler Gehaltsanstieg vs. realer Kaufkraftverlust

Eine nominale Gehaltserhöhung von 3,0 % bei einer gleichzeitigen Inflationsrate von 4,0 % (VPI) stellt mathematisch einen realen Gehaltsverlust von 0,96 % dar. Um festzustellen, ob eine Gehaltsanpassung Ihren tatsächlichen Lebensstandard verbessert, muss die reale Lohnänderung anhand der exakten Fisher-Gleichung berechnet werden: Reale Rate = ((1 + nominale Erhöhung) / (1 + Inflationsrate) - 1). Bleibt das nominale Gehaltsplus hinter der Teuerungsrate zurück, sinkt Ihre reale Kaufkraft – Sie können sich trotz eines höheren Betrags auf der Gehaltsabrechnung unterm Strich weniger Güter und Dienstleistungen leisten.

Abrechnungsintervalle und Sonderzahlungen: 12 Monatsgehälter vs. 13. Monatsgehalt

Achten Sie bei der Aufteilung Ihrer Gehaltserhöhung genau auf die vertragliche Abrechnungsstruktur: In Deutschland und Europa erfolgt die Entlohnung üblicherweise in 12 festen Monatsgehältern. Existieren jedoch tarifliche oder betriebliche Sonderzahlungen wie ein 13. Monatsgehalt, Urlaubs- oder Weihnachtsgeld, teilt sich eine jährliche Gesamterhöhung von beispielsweise 6.500 € auf 13 Tranchen auf (500 € monatlich brutto) statt auf 12 (541,67 €). Wer im internationalen Kontext zweiwöchentlich (bi-weekly, 26 Auszahlungen) bezahlt wird, darf die Erhöhung keinesfalls durch 24 teilen, da zwei Monate im Jahr drei Abrechnungen enthalten.

Der Zinseszinseffekt der Karriere: Warum 2 % mehr Verhandlungserfolg ein Vermögen bedeuten

Gehaltserhöhungen wirken über das gesamte Erwerbsleben wie Zinseszinsen auf das Humankapital. Wer bei einem Ausgangsgehalt von 70.000 € ein Gehaltsplus von 7 % statt der angebotenen 5 % aushandelt, erzielt im ersten Jahr ein direktes Plus von 1.400 € (74.900 € statt 73.500 €). Bei durchschnittlichen Folgeanpassungen von 3,5 % pro Jahr über einen Karrierehorizont von 15 Jahren summiert sich dieser einmalig ausgehandelte Verhandlungsvorteil von 2 % auf über 32.000 € an kumuliertem Mehreinkommen. Zudem erhöht er dauerhaft die Ausgangsbasis für künftige Bonuszahlungen, betriebliche Altersvorsorgebeiträge (bAV) und Abfindungsansprüche.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Das zusätzliche Netto auf dem Gehaltskonto fällt deutlich geringer aus als das Brutto-Gehaltsplus

Jeder zusätzliche Euro einer Gehaltserhöhung wird mit dem persönlichen Grenzsteuersatz belastet, der deutlich über dem durchschnittlichen Steuersatz liegt. Solange Ihr Gehalt unterhalb der Beitragsbemessungsgrenzen liegt (in Deutschland: Kranken-/Pflegeversicherung sowie Renten-/Arbeitslosenversicherung), fallen zudem volle paritätische Sozialversicherungsbeiträge (ca. 20–21 % Arbeitnehmeranteil) an. Erst oberhalb dieser Bemessungsgrenzen bleibt das Gehaltsplus frei von weiteren Sozialabgaben und unterliegt ausschließlich der Einkommensteuer.

⚠️Die berechnete monatliche Gehaltsanpassung weicht minimal von der betrieblichen Entgeltabrechnung ab

Geringfügige Cent-Differenzen resultieren meist aus den im Tarifvertrag oder der Payroll-Software (z. B. DATEV, SAP HR) hinterlegten Berechnungsfaktoren für Arbeitstage und Monatsmittel. Während Standardkalkulationen mit dem statistischen Quartalsteiler von 4,33 bzw. 4,348 Wochen pro Monat oder exakt 2.080 Jahresstunden (40 Std. * 52 Wochen) rechnen, schwankt die tatsächliche Anzahl bezahlter Arbeitstage je nach Bundesland, Schaltjahr und Feiertagslage zwischen 250 und 262 Tagen, was bei stundenbasierter Abrechnung zu minimalen Rundungsdifferenzen führt.

⚠️Die hohe Inflationsrate übersteigt die Gehaltserhöhung und führt zu Reallohnverlusten

Wenn die offizielle Inflationsrate (VPI) Ihren Gehaltszuwachs übersteigt, sollten Sie für das nächste Mitarbeitergespräch ein datenbasiertes Leistungsdossier vorbereiten. Untermauern Sie Ihre Gehaltsforderung mit quantifizierbaren Erfolgen, gestiegenen Verantwortungsbereichen und aktuellen Gehaltsstudien (z. B. StepStone, Kienbaum oder Mercer für Ihre Branche und Region). Zeigen Sie auf, dass Ihre Wiederbeschaffungskosten auf dem externen Arbeitsmarkt Ihre geforderte Anpassung bei Weitem übersteigen.

⚠️Der Arbeitgeber bietet steuerfreie Sachbezüge oder bAV-Zuschüsse statt eines höheren Grundgehalts an

Prüfen Sie die steuerliche Gesamtwirtschaftlichkeit: Sachbezüge (wie der 50-Euro-Sachbezug nach § 8 Abs. 2 EStG, Jobtickets, Kitazuschüsse oder ein Firmenwagen per 1-%-Regelung) und arbeitgeberfinanzierte betriebliche Altersvorsorge (bAV nach § 3 Nr. 63 EStG) kommen brutto wie netto ohne Steuer- und Sozialabgabenabzüge bei Ihnen an. Wenn Sie jedoch kurzfristige Liquidität zur Deckung laufender Kreditraten oder Lebenshaltungskosten benötigen, sollten Sie auf eine Erhöhung des Grundgehalts bestehen, da Sachleistungen weder den Arbeitslosengeldanspruch noch die spätere gesetzliche Rente steigern.

Häufig gestellte Fragen (FAQ)

Wie wird der Prozentsatz einer Gehaltserhöhung berechnet?▼

Um den prozentualen Gehaltszuwachs zu berechnen, subtrahieren Sie das bisherige Gehalt vom neuen Gehalt, teilen diesen Differenzbetrag durch das bisherige Gehalt und multiplizieren das Ergebnis mit 100. Die mathematische Formel lautet: Gehaltserhöhung in % = ((Neues Gehalt - Altes Gehalt) / Altes Gehalt) * 100. Beispiel: Steigt Ihr Jahresgehalt von 50.000 € auf 55.000 €, beträgt das Gehaltsplus 5.000 €. Geteilt durch 50.000 € ergibt dies 0,10, was multipliziert mit 100 einer Gehaltserhöhung von exakt 10,0 % entspricht.

Wie hoch ist eine durchschnittliche oder gute jährliche Gehaltserhöhung?▼

In Deutschland und den DACH-Ländern bewegen sich reguläre jährliche Gehaltsanpassungen zur Leistungsanerkennung und zum Inflationsausgleich meist zwischen 2,5 % und 4,5 % (bzw. im Rahmen tariflicher Tarifabschlüsse). Eine Steigerung von 5,0 % bis 8,0 % gilt als überdurchschnittlich und spiegelt herausragende Zielerreichung oder erweiterte Aufgaben wider. Bei einer internen Beförderung (z. B. Übernahme von Führungsverantwortung) sind Sprünge von 8,0 % bis 15,0 % üblich, während ein erfolgreicher externer Arbeitgeberwechsel in gefragten Berufsfeldern oft 15,0 % bis 25,0 % Gehaltszuwachs ermöglicht.

Führt eine Gehaltserhöhung durch eine höhere Steuerklasse zu weniger Netto?▼

Nein, eine Gehaltserhöhung führt niemals dazu, dass Ihr Nettoeinkommen sinkt. Das progressive Einkommensteuersystem in Deutschland (§ 32a EStG) sowie in den meisten europäischen Ländern besteuert Einkünfte nach Tarifzonen. Wenn Ihr Einkommen eine höhere Progressionszone erreicht, wird ausschließlich der diesen Schwellenwert übersteigende Teil mit dem höheren Grenzsteuersatz versteuert. Ihr bisheriges Einkommen wird weiterhin nach den niedrigeren Steuersätzen der darunterliegenden Zonen besteuert. Sie behalten nach einer Gehaltserhöhung in jedem Fall mehr Netto als zuvor.

Wie wirkt sich die Inflation auf eine Gehaltserhöhung aus?▼

Die Inflation mindert die reale Kaufkraft des Geldes. Wenn Sie eine nominale Gehaltserhöhung von 3,0 % erhalten, während die Teuerungsrate (VPI) bei 4,0 % liegt, steigen die Lebenshaltungskosten schneller als Ihr Einkommen – dies entspricht einem realen Kaufkraftverlust von rund 0,96 %. Ein echter Wohlstandsgewinn entsteht erst, wenn die Gehaltssteigerung über der Inflationsrate liegt. Die finanzmathematische Berechnung erfolgt über die Fisher-Gleichung: Reales Wachstum = ((1 + nominale Erhöhung) / (1 + Inflationsrate) - 1).

Was ist der Unterschied zwischen einer Leistungszulage und einem Inflationsausgleich?▼

Ein Inflationsausgleich (Teuerungsausgleich) ist eine pauschale, kollektive Gehaltsanpassung zur Erhaltung der Kaufkraft gegen die Verbraucherpreisinflation; er erfolgt unabhängig von der individuellen Arbeitsleistung und orientiert sich oft an Tarifabschlüssen oder Inflationsdaten. Eine leistungsorientierte Gehaltserhöhung (Merit Increase / Leistungszulage) hingegen honoriert individuelle Spitzenleistungen, quantifizierbare Projekterfolge, gesteigerte Fachkompetenz oder die Übernahme größerer Führungsverantwortung.

Wie berechnet man die nötige Brutto-Erhöhung für ein bestimmtes Netto-Zusatzeinkommen?▼

Hinweis: Dieser Rechner dient Informations- und Simulationszwecken und ersetzt keine steuerliche Beratung. Zur Ermittlung des erforderlichen Brutto-Gehaltsplus für einen angestrebten Netto-Mehrbetrag gilt die Zielwert-Formel: Erforderliches Brutto = Netto-Wunschbetrag / (1 - Grenzbelastungssatz). Beispiel: Benötigen Sie monatlich 300 € mehr Netto (3.600 € im Jahr) und liegt Ihre Grenzbelastung aus Einkommensteuer und Sozialabgaben bei ca. 42 %, teilen Sie 3.600 € durch 0,58 (1 - 0,42). Dies ergibt ein erforderliches Brutto-Gehaltsplus von rund 6.207 € pro Jahr (ca. 517 € brutto im Monat).

Verwandte Tools & Hilfsprogramme

Alle Tools →