Calculadora 401(k) & Ahorro Jubilación
Estándar CFA InstitucionalMotor Decimal de Alta Precisión

Calculadora 401(k) & Ahorro Jubilación

Calcula el crecimiento de tu plan 401(k) con aportación patronal (match), aportaciones extra SECURE 2.0, impacto de la inflación, arbitraje fiscal Traditional vs. Roth y cálculo inverso por objetivo de jubilación.

Perfiles y escenarios rápidos
Aportación Empresarial Maximizada (100% Match)100% Match capturado

Estás aprovechando al máximo la aportación de tu empleador sin dejar dinero gratuito sobre la mesa.

Perfil de Jubilación y Parámetros Iniciales

IRS SECURE 2.0
Salario bruto anual$95,000
$
Crecimiento salarial anual estimado (%)3%
Incremento salarial anual estimado por mérito, ascensos e indexación por inflación.
Saldo inicial en el 401(k)$45,000
$

Aportaciones del Empleado

Tasa de aportación del empleado (%)8%
Estimación anual $7,600Estimación mensual $633
Escalamiento automático anual (Auto-Escalation)
Incremento anual del ahorro (+%/año)+1.0% / yr
Límite máximo de escalamiento (%)15.0% of pay

Aportación y Contrapartida de la Empresa (Match)

Max Captured
Porcentaje de contrapartida (Match)Porcentaje aportado por la empresa por cada dólar que aportas (p. ej., 50% o 100%).
Contrapartida hasta el (%) del salarioPorcentaje máximo del salario sobre el cual la empresa aplica la aportación complementaria.
Tope legal anual ($)Límite legal del IRS para aportaciones del empleado ($23,500 en 2025; sujeto a indexación anual).
Calendario de consolidación de derechos (Vesting)

Rendimientos de Mercado y Régimen Fiscal

2.5% Erosión por inflación
Rentabilidad anual durante acumulación (%)7.5%
Rentabilidad anual en jubilación (%)5%
Tasa de inflación anual
Tasa impositiva marginal actual (%)
Tasa impositiva en jubilación (%)
Patrimonio proyectado al jubilarse
$4,330,842
A la edad de 6545.6x Múltiplo del salario final acumulado
Poder adquisitivo real (Ajustado por inflación)
$1,824,892
2.5% Tasa de inflación anual estimada42% Poder adquisitivo real retenido
Renta mensual proyectada en jubilación
$14,436/mo
Tasa de retiro seguro (SWR) 4.00%$173,234/yr
Eficiencia de captura del match
100%
Aportación patronal máxima capturada$172,317 Total de rendimientos de inversión generados

Desglose de Capital y Fuentes de Ahorro

Aportaciones directas del empleado$812,39318.8%
Aportaciones acumuladas de la empresa$172,3174.0%
Crecimiento compuesto (Rendimientos)$3,301,13276.2%
Super Catch-Up SECURE 2.0 (Edades 60–63)

Bajo la ley SECURE 2.0 (vigente desde 2025), los trabajadores de 60 a 63 años pueden realizar una super aportación extraordinaria de hasta 11.250 $ (o 150% del catch-up estándar) indexada por inflación.

Métrica principal$4,330,842
Eficiencia y capacidad100% (Max Captured)
Patrimonio neto finalSuper Catch-Up disponible

Aviso de responsabilidad: Esta herramienta tiene fines exclusivamente educativos y de simulación financiera. Las rentabilidades proyectadas no garantizan rendimientos futuros y los límites fiscales corresponden a la normativa vigente del IRS (IRC 402(g) y SECURE 2.0). Consulte a un asesor financiero o fiscal certificado antes de tomar decisiones de inversión.

Procesamiento en el cliente

Cálculo financiero de alto rendimiento ejecutado íntegramente en la memoria de tu navegador.

Privacidad sin envío a servidores

Tus datos salariales y de ahorro permanecen estrictamente locales con cero transmisión externa.

Exportación lista para producción

Formatos limpios y estructurados (CSV / Resumen) listos para análisis y planificación inmediata.

Referencia técnica y guía de arquitectura

Calculadora 401(k) & Plan de Jubilación — Guía de referencia

Calcula el crecimiento de tu plan de jubilación 401(k) con aportación patronal (matching), límites de recuperación SECURE 2.0, ajuste por inflación, optimización fiscal Traditional frente a Roth y cálculo inverso del objetivo de ahorro.

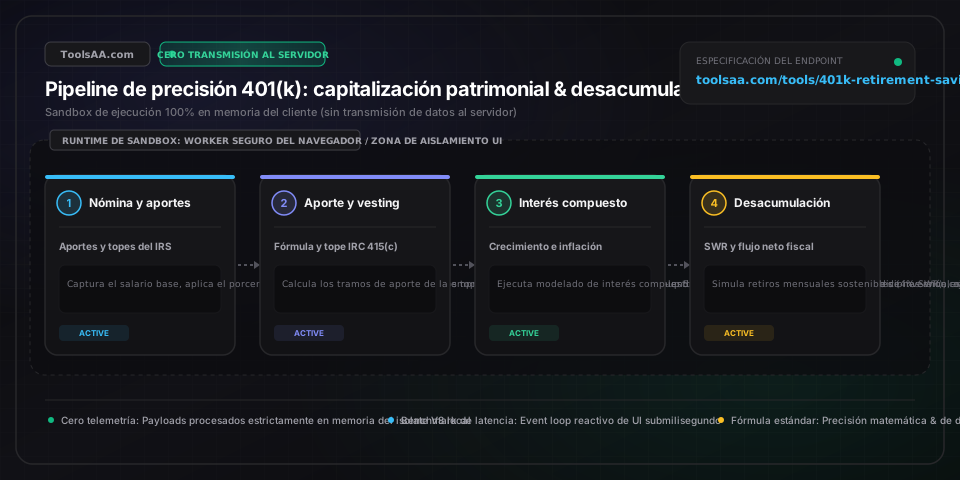
Calculadora 401(k) & Plan de Jubilación — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Edad Actual y Edad Objetivo de JubilaciónHorizonte Temporal (Años)

Edad de inicio y edad prevista de retiro que delimitan el horizonte de capitalización compuesta (t = Edad de Jubilación - Edad Actual). Bajo el interés compuesto exponencial, ampliar la ventana de acumulación permite reinvertir los rendimientos anuales sobre las ganancias previas; un horizonte de 35 años genera más del doble del capital final que un periodo de 20 años manteniendo idénticas tasas de aportación.

Por defecto: De 30 a 65 años (horizonte de capitalización de 35 años)
Salario Base Anual y Tasa de Incremento SalarialCompensación Monetaria y Crecimiento ($/€ y %)

Retribución bruta anual actual y proyección anual de aumento salarial por méritos o coste de vida (IPC). El crecimiento salarial anual escala de forma proporcional las aportaciones electivas nominales a lo largo del tiempo, acelerando las contribuciones dinerarias hasta alcanzar los límites legales o el tope de compensación computable fijado por las autoridades tributarias ($350.000 bajo la Sección 401(a)(17) del IRC para 2025/2026).

Por defecto: 95.000 $ de salario base con un incremento anual del 3,0 %
Aportación Electiva del Empleado y Escalado AutomáticoRatio de Aportación Electiva (% del Salario Bruto)

Porcentaje o cuantía dineraria fija deducida de la nómina bajo la Sección 402(g) del Código de Rentas Internas (IRC), sujeta a los techos legales anuales ($23.500 de base en 2025/2026; $31.000 para mayores de 50 años; $34.750 para personas de 60 a 63 años bajo la Ley SECURE 2.0). El escalado automático opcional (auto-escalation) incrementa las aportaciones en un 1 % anual de forma sistemática para optimizar el ahorro sin mermar la liquidez neta percibida.

Por defecto: 8,0 % del salario con escalado automático anual del 1,0 %
Aportación Patronal Equiparada y Calendario de Consolidación (Vesting)Fórmula de Matching Patronal y Calendario de Consolidación

Fórmula de aportación empresarial complementaria (p. ej., equiparación del 50 % hasta el 6 % del salario, lo que representa una contribución empresarial efectiva del 3 %) combinada con calendarios de consolidación progresiva (graded) o por tramo único (cliff). Las aportaciones patronales no consolidadas revierten al fondo del plan si el empleado causa baja antes de consolidar el 100 % de los derechos (habitualmente entre 3 y 6 años).

Por defecto: 50 % de matching hasta el 6 % del salario (consolidación gradual en 3 años)
Tasa Anual de Rentabilidad de la CarteraRentabilidad Compuesta Geométrica Anualizada (%)

Tasa estimada de rendimiento anual compuesto según la asignación de activos de la cartera (renta variable, renta fija y fondos indexados de fecha objetivo o target-date funds). Los estándares analíticos del CFA Institute proyectan una rentabilidad nominal del 7,0 % al 8,0 % (aproximadamente 4,5 % a 5,5 % en términos reales netos de inflación) durante la fase de acumulación activa y un retorno más conservador del 4,0 % al 5,5 % durante la fase de preservación y desacumulación en la jubilación.

Por defecto: 7,5 % antes de la jubilación, 5,0 % durante el retiro
Tasa de Inflación y Deflactor del Poder AdquisitivoTasa Anual de Inflación General del IPC (%)

Tasa proyectada del Índice de Precios al Consumo (IPC) empleada para descontar los saldos nominales futuros y expresar el patrimonio en términos de poder adquisitivo constante a moneda de hoy (Valor Real = Valor Nominal / (1 + i)^t). Con una inflación media de referencia del 2,5 %, el poder de compra real se deprecia aproximadamente un 52 % al cabo de 30 años.

Por defecto: Tasa de inflación anualizada del 2,5 %
Consejos profesionales y mejores prácticas

Asegura Siempre el 100 % de la Aportación Patronal Equiparada (Matching)

La aportación equiparada de la empresa (employer match) ofrece un rendimiento inmediato libre de riesgo del 50 % al 100 % sobre el capital invertido, una rentabilidad garantizada imposible de replicar en los mercados financieros cotizados. Por ejemplo, aportar un 6 % sobre un salario de 80.000 $ (4.800 $) con una equiparación empresarial del 50 % inyecta de forma instantánea 2.400 $ adicionales en tu remuneración. Aportar por debajo de dicho umbral implica renunciar a dinero garantizado por contrato laboral y merma de forma irreversible el patrimonio compuesto a largo plazo.

Aprovecha la Ventana de Aportación Extraordinaria SECURE 2.0 entre los 60 y 63 Años

Bajo la Sección 109 de la Ley SECURE 2.0, los trabajadores de 60 a 63 años disponen de un límite especial de aportación adicional o «Super Catch-Up» de 11.250 $ para 2025/2026 (el mayor entre 10.000 $ o el 150 % del límite ordinario de recuperación de 7.500 $). Aprovechar al máximo este intervalo de cuatro años eleva el techo de aportación anual a 34.750 $, canalizando más de 45.000 $ adicionales hacia el fondo de jubilación durante la etapa de máximos ingresos de la carrera laboral antes de volver al límite habitual a los 64 años.

Arbitraje Fiscal Entre 401(k) Tradicional y Roth Según el Tipo Marginal

Elige aportaciones antes de impuestos en un 401(k) tradicional si tu tipo marginal combinado actual (ej. entre el 24 % y el 37 %) es superior al tipo efectivo medio previsto al momento del retiro, lo que te permite reinvertir el ahorro fiscal del ejercicio en curso. Opta por aportaciones Roth si tributas hoy en tramos reducidos (10 % al 12 %) o si anticipas que futuras reformas fiscales al alza y las distribuciones mínimas obligatorias (RMD) elevarán tu carga tributaria en la jubilación.

El Multiplicador Compuesto del Escalado Automático del 1 % (Save More Tomorrow)

Activar el escalado automático anual del 1 % sincronizado con las revisiones salariales permite pasar de una tasa de ahorro del 8 % al 15 % en siete años sin reducir el salario neto percibido. A lo largo de un horizonte de acumulación de 30 años, esta estrategia de economía del comportamiento genera cientos de miles de dólares en rentabilidad compuesta acumulada que, de otro modo, se habrían evaporado debido a la inflación del estilo de vida.

Problemas comunes y soluciones

⚠️El total de aportaciones anuales supera el techo legal de la Sección 415(c) del IRC

La Sección 415(c) del Código de Rentas Internas limita el total de aportaciones anuales —sumando aportaciones electivas del empleado, matching de la empresa y reparto potestativo de beneficios— al menor entre el 100 % de la retribución salarial o 70.000 $ para 2025/2026 (77.500 $ con aportación por edad estándar; 81.250 $ con el super catch-up de SECURE 2.0). Si la auditoría de nómina detecta un exceso, los administradores del plan deben tramitar una distribución correctora del exceso junto con sus rendimientos atribuibles antes del 15 de abril del año siguiente para evitar la doble imposición bajo la Sección 402(g) del IRC.

⚠️El capital de jubilación ajustado por inflación es sustancialmente inferior a la cifra nominal futura

El efecto acumulado de la inflación provoca la denominada «ilusión monetaria»: con una inflación anual media del 2,5 % a lo largo de 35 años, un patrimonio nominal de 2.000.000 $ equivale a tan solo ~842.700 $ en poder adquisitivo constante del año base. Alterna siempre entre el valor nominal futuro y el poder de compra real para calibrar las tasas seguras de retiro frente a los costes reales de la vida, como el encarecimiento de la asistencia sanitaria y los gastos fijos indispensables.

⚠️Concentrar las aportaciones en los primeros meses hace perder el matching empresarial posterior (Falta de True-Up)

Alcanzar el límite de aportación voluntaria de 23.500 $ a principios de año reduce al 0 % las aportaciones en las nóminas restantes. Si el plan corporativo calcula la aportación patronal en cada periodo de pago y carece de una cláusula anual de ajuste («True-Up»), perderás la aportación empresarial en todas las nóminas posteriores sin deducción. Distribuye las aportaciones de manera uniforme a lo largo de los 24 o 26 ciclos de nómina anuales, o confirma por escrito con Recursos Humanos si el plan dispone de regularización True-Up al cierre del ejercicio.

Preguntas frecuentes (FAQ)

¿A cuánto ascenderá un plan 401(k) tras 30 años aportando el máximo legal de 23.500 $ al año?▼

Aportar el límite máximo legal de 23.500 $ al año para 2025/2026 con un rendimiento medio anual compuesto del 7 % genera aproximadamente 2.219.900 $ al cabo de 30 años, fruto de 705.000 $ en aportaciones acumuladas y más de 1.514.900 $ en intereses compuestos reinvertidos. Si la empresa aporta una equiparación habitual del 50 % sobre los primeros 6 puntos de un salario medio de 100.000 $ (3.000 $ anuales), el capital total acumulado a la jubilación supera los 2.503.000 $ en términos nominales.

¿Cuál es la fórmula de aportación empresarial (match) más común en los planes 401(k)?▼

La estructura de aportación patronal más habitual consiste en aportar un 50 % de las contribuciones del empleado hasta un máximo del 6 % del salario, lo que representa una contribución empresarial efectiva del 3 % de la retribución anual bruta. El segundo modelo más utilizado es la fórmula Safe Harbor (puerto seguro): una aportación del 100 % euro por euro (o dólar por dólar) sobre el primer 3 % del salario, más un 50 % sobre el siguiente 2 %, generando una aportación neta del empleador del 4 % con consolidación inmediata del 100 % de los derechos desde el primer día.

¿Cómo modifica la Ley SECURE 2.0 las aportaciones extraordinarias por edad (catch-up) de los 60 a 63 años?▼

La Sección 109 de la Ley SECURE 2.0 establece una aportación extraordinaria mejorada («Super Catch-Up») para los trabajadores de 60, 61, 62 y 63 años, fijando el límite en el mayor valor entre 10.000 $ o el 150 % del límite ordinario de recuperación (11.250 $ en 2025/2026). Esto eleva el techo máximo de aportación voluntaria a 34.750 $ anuales durante esos cuatro años clave, tras lo cual la deducción autorizada regresa al límite estándar de 7.500 $ a partir de los 64 años.

¿Conviene aportar a un 401(k) Tradicional o a un Roth 401(k)?▼

Elige el 401(k) Tradicional si tu tramo impositivo marginal actual (como el 24 %, 32 % o 35 %) es más elevado que el tipo efectivo que estimas pagar en la jubilación; de este modo maximizas las deducciones fiscales en el ejercicio presente y reinviertes el ahorro generado. Opta por el Roth 401(k) si te encuentras en un tramo fiscal de entrada (10 % o 12 %) o prevés que el aumento progresivo de tus ingresos profesionales, futuras subidas impositivas o un volumen elevado de activos te situarán en tipos impositivos superiores al jubilarte.

¿Qué renta mensual de jubilación genera un fondo de 1.000.000 $ en un plan 401(k)?▼

Aviso legal: Esta herramienta se proporciona exclusivamente con fines educativos e informativos y no constituye asesoramiento financiero formal ni recomendación vinculante. Consulta a un asesor financiero acreditado antes de tomar decisiones de inversión. Bajo la clásica regla del 4 % de tasa segura de retiro de Bengen (SWR), una cartera de 1.000.000 $ genera 40.000 $ al año, o exactamente 3.333,33 $ mensuales de renta bruta ajustada anualmente por inflación. Para periodos de jubilación prolongados de 35 a 40 años, aplicar una tasa más prudente del 3,5 % proporciona 35.000 $ anuales (2.916,67 $ al mes), reduciendo a niveles estadísticamente cercanos a cero el riesgo de agotamiento patrimonial en carteras diversificadas de renta variable y fija.

Herramientas y utilidades relacionadas

Todas las herramientas →