Simulateur 401(k) & Épargne Retraite
Standard CFA Institute & ActuariatMoteur haute précision Decimal.js

Simulateur 401(k) & Épargne Retraite

Simulez l'évolution de votre épargne retraite 401(k) : abondement employeur, rattrapage SECURE 2.0, impact de l'inflation, arbitrage fiscal Traditionnel vs Roth et calcul d'objectif inversé.

Scénarios préconfigurés
Abondement employeur maximal capturé à 100 %100% Abondement capturé

Excellente stratégie : votre taux de cotisation capte l'intégralité de l'abondement employeur offert. Aucun montant d'abondement gratuit n'est laissé sur la table.

Profil de l'épargnant & régime statutaire

IRS SECURE 2.0
Salaire brut annuel$95,000
$
Taux de progression salariale3%
Taux d'augmentation annuel estimé de votre salaire brut (revalorisation contractuelle et progression de carrière).
Solde actuel du compte d'épargne$45,000
$

Cotisations & versements du salarié

Taux de cotisation salariale8%
Estimation annuelle $7,600Estimation mensuelle $633
Hausse automatique des cotisations (Auto-Escalation)
Incrément annuel d'augmentation (%/an)+1.0% / yr
Plafond maximal de cotisation visé15.0% of pay

Abondement & contribution de l'employeur

Max Captured
Taux de prise en charge employeur (Match Rate)Taux auquel l'employeur abonde vos versements (ex. 100 % = parité intégrale dollar pour dollar / euro pour euro, 50 % = 0,50 par unité versée).
Abondement plafonné jusqu'àPourcentage maximal du salaire brut éligible à l'abondement par l'entreprise (ex. 6 % du salaire).
Plafond annuel légal (Dollar Cap)Plafond légal annuel en valeur nominale (ex. 23 500 $ au titre de l'IRC 402(g) pour 2024/2025).
Calendrier d'acquisition des droits (Vesting)

Hypothèses de marché & paramètres fiscaux

2.5% Inflation
Rendement annuel avant la retraite7.5%
Rendement annuel pendant la retraite5%
Taux d'inflation annuel
Tranche marginale d'imposition actuelle
Tranche d'imposition à la retraite
Capital retraite projeté (Solde final)
$4,330,842
À l'âge de 6545.6x Multiple de fin de carrière (Fois le salaire)
Pouvoir d'achat réel (Ajusté de l'inflation)
$1,824,892
2.5% Inflation annuelle moyenne estimée42% Pouvoir d'achat réel conservé
Revenu mensuel brut de retraite
$14,436/mo
Taux de retrait prudent (Safe Withdrawal Rate) 4.00%$173,234/yr
Efficacité de capture de l'abondement
100%
Montant maximal d'abondement capté$172,317 Total des plus-values générées

Décomposition du capital de fin de carrière

Apport total du salarié (Capital versé)$812,39318.8%
Abondement cumulé de l'employeur$172,3174.0%
Gains d'intérêts composés cumulés$3,301,13276.2%
Avantage réglementaire SECURE 2.0 actif

La réforme SECURE 2.0 autorise un super rattrapage (Super Catch-Up) bonifié pour les salariés âgés de 60 à 63 ans, au-delà du plafond standard de rattrapage.

Métrique principale$4,330,842
Efficience & capacité100% (Max Captured)
Résultat netSuper rattrapage SECURE 2.0 éligible

Avertissement méthodologique : Ce simulateur fournit des projections financières et actuarielles à visée purement éducative et indicative. Les rendements boursiers réels, les taux d'inflation futurs et les barèmes fiscaux sont soumis à la volatilité des marchés et aux réformes législatives (notamment IRC et SECURE 2.0). Cet outil ne constitue pas un conseil financier, fiscal ou juridique personnalisé.

Calcul instantané côté client

Calcul financier haute performance exécuté intégralement dans la mémoire de votre navigateur.

Confidentialité sans transfert serveur

Toutes les données restent strictement locales sans aucune communication avec un serveur externe.

Export prêt pour publication

Formats de synthèse structurés et optimisés, prêts pour analyse immédiate ou archivage.

Référence technique et guide d'architecture

Calculateur 401(k) & Épargne Retraite — Guide de référence

Simulez la croissance de votre épargne retraite 401(k) avec abondement employeur, rattrapage SECURE 2.0, impact de l'inflation, arbitrage fiscal Traditional vs Roth et calcul d'objectif cible.

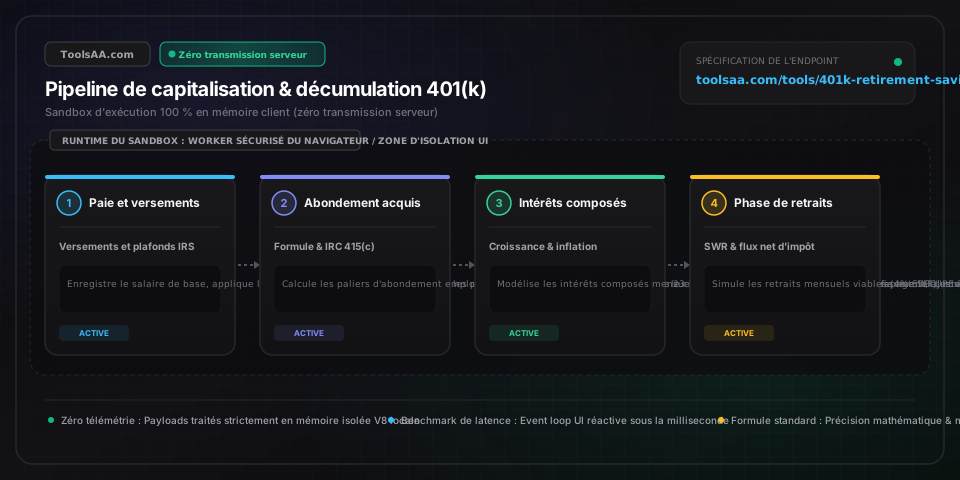
Calculateur 401(k) & Épargne Retraite — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Âge actuel & Âge cible de départ en retraiteHorizon temporel (Années)

Âge de départ et âge prévu de liquidation des droits fixant l'horizon de capitalisation (t = Âge de départ - Âge actuel). Grâce à la capitalisation exponentielle des intérêts composés, allonger la phase d'accumulation permet aux rendements annuels de fructifier sur les gains antérieurs : à taux d'épargne identique, un horizon de 35 ans génère plus du double du capital final accumulé sur 20 ans.

Par défaut : 30 à 65 ans (Horizon de capitalisation de 35 ans)
Salaire de base annuel & Taux de revalorisationRémunération brute & Évolution salariale ($ et %)

Rémunération brute annuelle perçue et prévision de revalorisation salariale (au mérite ou au coût de la vie). La progression continue des revenus majore proportionnellement les versements volontaires au fil du temps, accélérant les cotisations globales jusqu'aux plafonds légaux ou au plafond de salaire éligible de l'IRS (350 000 $ selon l'article 401(a)(17) de l'IRC pour 2025/2026).

Par défaut : 95 000 $ de salaire de base avec 3,0 % d'augmentation annuelle
Cotisation volontaire du salarié & Auto-indexationTaux de versement volontaire (% du salaire brut)

Pourcentage ou montant fixe prélevé sur chaque bulletin de paie au titre de l'article 402(g) de l'IRC, encadré par les plafonds légaux annuels (23 500 $ de base en 2025/2026 ; 31 000 $ dès 50 ans ; 34 750 $ pour les 60-63 ans sous SECURE 2.0). L'option d'auto-indexation majore automatiquement la cotisation de 1 % chaque année afin d'optimiser l'effort d'épargne sans perte sensible de salaire net disponible.

Par défaut : 8,0 % du salaire avec 1,0 % d'auto-indexation annuelle
Abondement employeur & Calendrier d'acquisition (Vesting)Formule d'abondement employeur & Barème de droits acquis

Formule de contribution patronale (ex. abondement de 50 % jusqu'à 6 % du salaire, générant une contribution effective de l'employeur de 3 %) combinée à un calendrier d'acquisition progressive (graded vesting) ou globale (cliff vesting). Les abondements non définitivement acquis sont restitués au fonds fiduciaire du plan en cas de départ de l'entreprise avant l'échéance requise (généralement 3 à 6 ans).

Par défaut : Abondement de 50 % jusqu'à 6 % du salaire (acquisition progressive sur 3 ans)
Taux de rendement actuariel annuel du portefeuilleRendement géométrique composé annualisé (%)

Estimation du taux de rendement annuel composé selon l'allocation d'actifs (actions, obligations, fonds indiciels à date cible). Les indices de référence du CFA projettent un rendement nominal de 7,0 % à 8,0 % (soit environ 4,5 % à 5,5 % de rendement réel net d'inflation) en phase d'accumulation, puis un taux plus défensif de 4,0 % à 5,5 % en phase de préservation du capital à la retraite.

Par défaut : 7,5 % avant la retraite, 5,0 % pendant la retraite
Taux d'inflation & Déflateur de pouvoir d'achatTaux annuel de l'inflation globale IPC (%)

Taux d'inflation annuel prévisionnel de l'Indice des Prix à la Consommation (IPC) utilisé pour actualiser le solde nominal futur en pouvoir d'achat constant d'aujourd'hui (Valeur réelle = Valeur nominale / (1 + i)^t). Avec une inflation standard de 2,5 %, le pouvoir d'achat d'un capital s'érode d'environ 52 % sur 30 ans.

Par défaut : 2,5 % de taux d'inflation annualisé
Conseils de pro et bonnes pratiques

Captez impérativement 100 % de l'abondement employeur sur votre 401(k)

L'abondement employeur procure un rendement instantané de 50 % à 100 % sans aucun risque de marché, une performance qu'aucun investissement financier public ne peut garantir. Par exemple, cotiser 6 % sur un salaire de 80 000 $ (soit 4 800 $) avec un abondement de 50 % génère immédiatement 2 400 $ de rémunération supplémentaire payée par l'employeur. Épargner en dessous de ce plafond revient à renoncer purement et simplement à un complément de salaire garanti et ampute définitivement le capital accumulé sous l'effet des intérêts composés.

Exploitez le super-rattrapage de la loi SECURE 2.0 entre 60 et 63 ans

En vertu de l'article 109 de la loi SECURE 2.0, les épargnants âgés de 60 à 63 ans bénéficient d'un plafond majoré de « super-rattrapage » (Super Catch-Up) fixé à 11 250 $ pour 2025/2026 (soit le montant le plus élevé entre 10 000 $ et 150 % du plafond ordinaire de 7 500 $). Optimiser cette fenêtre de quatre ans permet d'atteindre jusqu'à 34 750 $ de versements personnels par an, injectant plus de 45 000 $ supplémentaires dans votre épargne retraite au sommet de votre carrière, avant un retour au plafond de rattrapage standard dès 64 ans.

Arbitrage 401(k) Traditional vs Roth selon l'écart fiscal marginal

Optez pour les versements avant impôt sur un 401(k) Traditional si votre taux marginal d'imposition global actuel (ex. 24 % à 37 %) dépasse le taux effectif moyen d'imposition prévu lors des retraits à la retraite, ce qui vous permet de placer dès aujourd'hui l'impôt économisé. Choisissez au contraire le 401(k) Roth si vous vous situez actuellement dans des tranches d'imposition modestes (10 % à 12 %) ou si vous prévoyez que de futures hausses d'impôts et d'importantes distributions minimales obligatoires (RMD) alourdiront votre fiscalité à la retraite.

Le levier d'auto-indexation annuelle de 1 % : épargner plus demain

Programmer une majoration automatique de 1 % par an de vos versements, indexée sur vos revalorisations salariales au mérite, permet de faire passer votre taux d'épargne de 8 % à 15 % en sept ans sans jamais amputer votre salaire net perçu. Sur un horizon de 30 ans, ce mécanisme issu de la finance comportementale (« Save More Tomorrow ») génère des centaines de milliers de dollars d'intérêts composés additionnels qui auraient autrement été absorbés par la hausse du train de vie.

Pièges courants et dépannage

⚠️Les versements annuels totaux dépassent le plafond légal de l'article 415(c) de l'IRC

L'article 415(c) de l'IRC plafonne l'ensemble des cotisations annuelles (cumulant versements volontaires du salarié, abondement employeur et intéressement discrétionnaire) au plus bas entre 100 % de la rémunération brute ou 70 000 $ pour 2025/2026 (77 500 $ avec rattrapage standard ; 81 250 $ avec le super-rattrapage SECURE 2.0). Si un audit de paie relève un dépassement, le gestionnaire du plan doit procéder à une distribution corrective des excédents et des gains afférents avant le 15 avril de l'année suivante afin d'éviter une double imposition en vertu de l'article 402(g) de l'IRC.

⚠️Le capital retraite ajusté de l'inflation paraît très inférieur au montant nominal futur

L'inflation cumulée sur longue période crée une illusion monétaire : à un taux d'inflation moyen de 2,5 % sur 35 ans, un capital nominal de 2 000 000 $ n'équivaut qu'à environ 842 700 $ de pouvoir d'achat en monnaie constante. Alternez systématiquement entre la valeur nominale future et le pouvoir d'achat réel pour calibrer précisément votre taux de retrait face aux dépenses incontournables et aux coûts croissants de santé.

⚠️Concentrer ses versements en début d'année fait perdre l'abondement employeur ultérieur (Absence de clause True-Up)

Atteindre le plafond de versement de 23 500 $ dès les premiers mois de l'année ramène vos cotisations des fiches de paie suivantes à 0 %. Si votre entreprise calcule l'abondement à chaque période de paie sans clause annuelle de rattrapage (« True-Up »), vous perdez l'abondement patronal pour toutes les échéances sans versement salarial. Répartissez vos cotisations de façon uniforme sur les 24 ou 26 périodes de paie de l'année, ou obtenez confirmation écrite de vos ressources humaines que le plan prévoit une régularisation annuelle automatisée.

Foire aux questions (FAQ)

Quel capital obtient-on en versant le plafond de 23 500 $ par an sur un 401(k) pendant 30 ans ?▼

Saturer chaque année le plafond de versement individuel de 23 500 $ (barème 2025/2026) avec un rendement composé annuel moyen de 7 % génère environ 2 219 900 $ au bout de 30 ans, représentant 705 000 $ de versements personnels et plus de 1 514 900 $ de gains financiers cumulés. Si votre employeur propose un abondement standard de 50 % sur les premiers 6 % d'un salaire de 100 000 $ (soit 3 000 $ par an), votre capital final s'élève à plus de 2 503 000 $ en valeur nominale.

Quelle est la formule d'abondement employeur 401(k) la plus répandue aux États-Unis ?▼

La formule d'abondement patronal la plus fréquente est de 50 % des versements du salarié jusqu'à 6 % du salaire, ce qui correspond à une contribution nette de l'employeur équivalente à 3 % de la rémunération brute. La deuxième formule la plus courante est la formule Safe Harbor : un abondement intégral à 100 % sur les premiers 3 % du salaire, complété par un abondement de 50 % sur les 2 % suivants, procurant une contribution patronale effective de 4 % avec acquisition immédiate et irrévocable des droits (vesting à 100 % dès le premier jour).

Comment la loi SECURE 2.0 modifie-t-elle les cotisations de rattrapage entre 60 et 63 ans ?▼

L'article 109 de la loi SECURE 2.0 introduit une contribution bonifiée dite de « super-rattrapage » (Super Catch-Up) pour les actifs âgés de 60, 61, 62 et 63 ans, fixant le plafond au montant le plus élevé entre 10 000 $ et 150 % du rattrapage ordinaire (soit 11 250 $ pour 2025/2026). Cela porte le plafond maximal de versement individuel à 34 750 $ par an pour ces quatre tranches d'âge, avant que le plafond de rattrapage ne revienne au seuil standard de 7 500 $ à partir de 64 ans.

Dois-je cotiser sur un plan 401(k) Traditional ou un plan 401(k) Roth ?▼

Optez pour un 401(k) Traditional si votre tranche marginale d'imposition actuelle (comme 24 %, 32 % ou 35 %) est supérieure au taux d'imposition effectif moyen attendu lors de vos retraits à la retraite : vous maximisez ainsi vos déductions fiscales immédiates et pouvez réinvestir l'économie d'impôt réalisée. Choisissez un 401(k) Roth si vous êtes dans une tranche basse (10 % ou 12 %), ou si vous anticipez qu'une progression de carrière, de futures hausses d'impôts ou un patrimoine important vous situeront dans une tranche plus lourde à la retraite.

Combien de revenus mensuels un capital de 1 000 000 $ sur un 401(k) permet-il d'obtenir ?▼

Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement : cet outil est fourni exclusivement à des fins éducatives et informatives et ne constitue en aucun cas un conseil financier formel ou un engagement de prêt contractuel. Veuillez consulter un conseiller financier qualifié avant toute décision. Selon la règle historique des 4 % de Bengen sur le taux de retrait sécurisé (SWR ou Safe Withdrawal Rate), un portefeuille de 1 000 000 $ procure 40 000 $ par an, soit très exactement 3 333,33 $ par mois de revenus bruts de retraite réévalués annuellement selon l'inflation. Pour des retraites modernes plus longues de 35 à 40 ans, appliquer un taux de retrait prudent de 3,5 % assure 35 000 $ par an (2 916,67 $ par mois), réduisant le risque historique d'épuisement du capital à un niveau quasi nul sur une allocation diversifiée en actions et obligations.

Outils et utilitaires connexes

Tous les outils →