Calculadora 401(k) & Aposentadoria
Padrão CFA InstitucionalMotor Decimal de Alta Precisão

Calculadora 401(k) & Aposentadoria

Calcule o crescimento da poupança 401(k) com contrapartida patronal (match), aportes extras SECURE 2.0, impacto da inflação, arbitragem fiscal Traditional vs. Roth e cálculo de meta reversa.

Cenários e Perfis Rápidos
Contrapartida Patronal Maximizada (100% do Match)100% Contrapartida Capturada

Excelente estratégia: seus aportes capturam 100% da contrapartida patronal da empresa sem deixar benefício financeiro gratuito na mesa.

Perfil do Poupador e Premissas Iniciais

IRS SECURE 2.0
Salário Bruto Anual$95,000
$
Crescimento Salarial Anual Estimado (%)3%
Taxa anual estimada de reajuste salarial decorrente de promoções, mérito e indexação à inflação.
Saldo Inicial no 401(k)$45,000
$

Aportes do Empregado

Taxa de Aporte do Empregado (%)8%
Estimativa Anual $7,600Estimativa Mensal $633
Autoescalonamento Anual de Aporte (Auto-Escalation)
Aumento Anual do Aporte (+%/ano)+1.0% / yr
Teto Máximo de Autoescalonamento (%)15.0% of pay

Contrapartida do Empregador (Employer Match)

Max Captured
Taxa de Contrapartida Patronal (%)Percentual de contrapartida da empresa para cada valor aportado (ex.: 50% ou 100% de paridade dólar por dólar).
Contrapartida até o Limite de (%) do SalárioPercentual máximo do salário sobre o qual a empresa aplica a contrapartida patronal (ex.: até 6% do salário).
Teto Anual Estatutário ($)Teto anual legal do IRS para aportes do empregado (US$ 23.500 em 2025; sujeito a indexação anual pela inflação).
Cronograma de Aquisição de Direitos (Vesting)

Rendimentos de Mercado e Premissas Fiscais

2.5% Impacto da Inflação
Rentabilidade Anual na Fase de Acumulação (%)7.5%
Rentabilidade Anual na Aposentadoria (%)5%
Taxa Anual de Inflação
Alíquota Marginal de Imposto Atual (%)
Alíquota Tributária na Aposentadoria (%)
Patrimônio Projetado na Aposentadoria (Saldo Final)
$4,330,842
Na Idade de 6545.6x Múltiplo do Salário Final Acumulado
Poder de Compra Real (Corrigido pela Inflação)
$1,824,892
2.5% Taxa de Inflação Anual Estimada42% Poder de Compra Real Preservado
Renda Mensal Bruta Estimada na Aposentadoria
$14,436/mo
Taxa de Retirada Segura (SWR) 4.00%$173,234/yr
Eficiência de Captura da Contrapartida
100%
Aporte Patronal Máximo Capturado$172,317 Total de Lucro e Juros Acumulados

Composição do Patrimônio e Fontes de Recursos

Aportes Diretos do Empregado (Principal)$812,39318.8%
Contrapartida Acumulada do Empregador$172,3174.0%
Ganhos em Juros Compostos$3,301,13276.2%
Super Catch-Up SECURE 2.0 (Idades 60 a 63 Anos)

Nos termos da legislação SECURE 2.0 (em vigor desde 2025), profissionais de 60 a 63 anos podem realizar um Super Catch-Up de até US$ 11.250 (ou 150% do limite padrão de recuperação), corrigido anualmente pela inflação.

Métrica Principal$4,330,842
Eficiência e Capacidade100% (Max Captured)
Resultado Líquido FinalSuper Catch-Up Elegível

Aviso Legal: Esta ferramenta destina-se a fins puramente educacionais e simulação financeira. Rentabilidades projetadas não garantem retornos futuros e os limites fiscais seguem as diretrizes atuais do IRS (IRC 402(g) e SECURE 2.0). Consulte um planejador financeiro ou especialista tributário qualificado antes de tomar decisões de investimento.

Processamento no Cliente

Cálculo financeiro de alto desempenho executado integralmente na memória do seu navegador.

Privacidade sem Envio ao Servidor

Todos os dados salariais e patrimoniais permanecem estritamente locais, com zero transmissão externa.

Exportação Pronta para Produção

Formatos estruturados e relatórios executivos prontos para análise e planejamento financeiro imediato.

Referência técnica e guia de arquitetura

Calculadora 401(k) & Aposentadoria — Guia de referência

Calcule a evolução do plano 401(k) com contrapartida da empresa, aportes catch-up SECURE 2.0, impacto da inflação, tributação Traditional vs Roth e metas reversas.

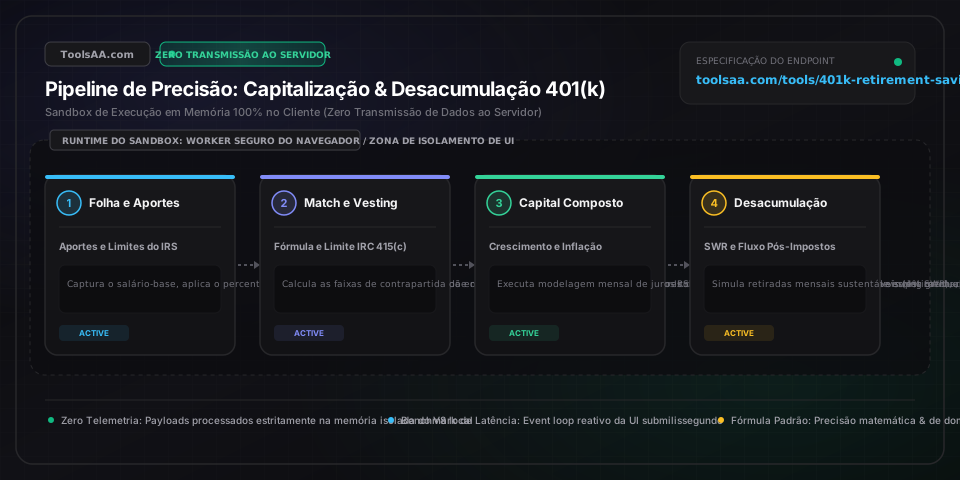
Calculadora 401(k) & Aposentadoria — Guia de referência — Arquitetura em memória do lado do cliente e fluxo de dados

Parâmetros-chave e controles

Idade Atual & Idade de Aposentadoria AlvoHorizonte Temporal (Anos)

Idade inicial e idade planejada para aposentadoria que definem o horizonte de capitalização composta (t = Idade de Aposentadoria - Idade Atual). Sob a ótica dos juros compostos exponenciais, ampliar a janela de acumulação permite que os retornos anuais incidam sobre ganhos passados; um horizonte de 35 anos gera mais que o dobro do patrimônio final acumulado em 20 anos, mantendo a mesma taxa de aporte.

Padrão: 30 a 65 anos (horizonte de 35 anos de juros compostos)
Salário Base Anual & Taxa de Reajuste SalarialRemuneração Monetária & Progressão ($ e %)

Renda bruta anual atual e estimativa de reajuste anual por mérito ou correção inflacionária. O aumento salarial progressivo amplia os aportes nominais ao longo do tempo, acelerando as contribuições financeiras até atingir os limites legais ou o teto de remuneração computável do IRS/Receita Federal dos EUA (US$ 350.000 sob o IRC Section 401(a)(17) em 2025/2026).

Padrão: Salário base de US$ 95.000 com reajuste anual de 3,0%
Aporte do Empregado & Aumento Automático (Auto-Escalation)Taxa de Desconto Eletivo (% do Salário Bruto)

Percentual ou valor fixo deduzido da folha de pagamento sob a seção IRC 402(g), sujeito aos limites legais anuais (US$ 23.500 de base em 2025/2026; US$ 31.000 para pessoas com 50 anos ou mais; US$ 34.750 para faixas de 60 a 63 anos pela lei SECURE 2.0). O recurso opcional de auto-escalation eleva automaticamente a taxa de aporte em 1% ao ano, otimizando a poupança sem impacto perceptível no salário líquido.

Padrão: 8,0% do salário com auto-escalation de 1,0% ao ano
Contrapartida do Empregador (Match) & Cronograma de VestingFórmula de Contrapartida Patronal & Vesting

Fórmula de contrapartida corporativa (ex.: 50% de contrapartida até 6% do salário, gerando um aporte patronal efetivo de 3%) combinada com cronogramas de carência/vesting gradual (graded) ou integral (cliff). Contribuições patronais ainda não adquiridas (unvested) retornam ao fundo fiduciário do plano caso ocorra desligamento antes do prazo de consolidação integral (geralmente de 3 a 6 anos).

Padrão: 50% de match até 6% do salário (vesting gradual de 3 anos)
Taxa Anual de Rentabilidade da CarteiraRetorno Composto Geométrico Anualizado (%)

Taxa de retorno anual composto estimada para o mix de alocação de ativos (ações, renda fixa, fundos de data-alvo/target-date). Os parâmetros de referência do padrão CFA projetam rentabilidade nominal de 7,0% a 8,0% (aproximadamente 4,5% a 5,5% de retorno real descontada a inflação) na fase de acumulação e de 4,0% a 5,5% na fase conservadora de usufruto/preservação.

Padrão: 7,5% no pré-aposentadoria, 5,0% na pós-aposentadoria
Taxa de Inflação & Deflator do Poder de CompraTaxa Anual de Inflação (Índice de Preços ao Consumidor / CPI) (%)

Taxa anual projetada do índice de preços ao consumidor para deflacionar o saldo futuro nominal ao poder de compra presente (Valor Real = Valor Nominal / (1 + i)^t). A uma taxa média de inflação de 2,5% ao ano, o poder de compra da moeda sofre erosão de aproximadamente 52% ao longo de 30 anos.

Padrão: Taxa de inflação anualizada de 2,5%
Dicas profissionais e melhores práticas

Priorize Sempre Capturar 100% da Contrapartida do Empregador (Match)

A contrapartida do empregador (match) proporciona um retorno imediato de 50% a 100% livre de risco sobre o capital aportado, rentabilidade que nenhum mercado financeiro aberto pode assegurar. Por exemplo, aportar 6% sobre uma remuneração de US$ 80.000 (US$ 4.800) com um match de 50% gera instantaneamente US$ 2.400 adicionais pagos pela empresa. Contribuir abaixo do teto de contrapartida significa abrir mão de remuneração garantida e reduzir irreversivelmente o patrimônio acumulado no longo prazo.

Aproveite a Janela Super Catch-Up da Lei SECURE 2.0 dos 60 aos 63 Anos

Nos termos da Seção 109 da lei SECURE 2.0, profissionais entre 60 e 63 anos têm direito a um limite estendido de aporte adicional ("Super Catch-Up") de US$ 11.250 em 2025/2026 (o maior valor entre US$ 10.000 ou 150% do limite padrão de catch-up de US$ 7.500). Maximizar essa janela de quatro anos viabiliza aportes anuais de até US$ 34.750 pelo trabalhador, injetando mais de US$ 45.000 adicionais na reserva previdenciária durante o auge da remuneração profissional, antes do retorno ao limite regular de catch-up aos 64 anos.

Arbitragem Tributária: Traditional vs Roth 401(k) com Base no Spread Marginal

Opte pela modalidade Traditional (antes dos impostos) se a sua alíquota marginal combinada atual (ex.: 24% a 37%) for superior à alíquota média efetiva esperada nos resgates da aposentadoria, o que permite reinvestir a economia fiscal obtida no ano-calendário. Já a modalidade Roth 401(k) (pós-tributação) é vantajosa se você estiver em faixas tributárias iniciais (10% a 12%) ou se antecipar que aumentos tributários e os saques mínimos obrigatórios (RMDs - Required Minimum Distributions) elevarão sua carga fiscal futura.

Multiplicador Save More Tomorrow: Auto-Escalation de 1% ao Ano

Ativar o aumento progressivo automático de 1% nas contribuições, programado junto com os aumentos salariais por mérito, eleva a taxa de poupança de 8% para 15% em sete anos sem reduzir o salário líquido disponível no bolso. Em um ciclo de acumulação de 30 anos, essa intervenção de finanças comportamentais canaliza centenas de milhares de dólares em rendimentos compostos adicionais que, de outra forma, seriam absorvidos pela inflação do padrão de vida (lifestyle creep).

Armadilhas comuns e solução de problemas

⚠️Aportes anuais totais excedem o teto legal da Seção 415(c) do IRC/Receita Federal

A Seção 415(c) do IRC limita o total de aportes anuais — somando as contribuições do empregado, a contrapartida patronal (match) e a participação nos lucros — ao menor valor entre 100% da remuneração recebida ou US$ 70.000 em 2025/2026 (US$ 77.500 incluindo o catch-up padrão; US$ 81.250 com o super catch-up do SECURE 2.0). Caso a auditoria da folha de pagamento identifique excesso, o administrador do plano deve emitir uma distribuição corretiva das contribuições excedentes com os rendimentos devidos até 15 de abril do ano seguinte, evitando a bitributação prevista na Seção 402(g) do IRC.

⚠️Saldo de aposentadoria corrigido pela inflação parece muito inferior ao montante nominal futuro

A inflação acumulada gera a clássica ilusão monetária: sob uma inflação média anual de 2,5% ao longo de 35 anos, um patrimônio nominal de US$ 2.000.000 representa apenas cerca de US$ 842.700 em poder de compra do ano-base. Sempre alterne entre o valor futuro nominal e o poder de compra real para calibrar as taxas de retirada frente aos custos reais de vida futuros, como despesas médicas crescentes e gastos essenciais.

⚠️Acelerar aportes no início do ano anula a contrapartida patronal subsequente (Falta de True-Up)

Esgotar antecipadamente o teto de contribuição de US$ 23.500 no começo do ano reduz os aportes dos contracheques restantes para zero. Se o plano da empresa calcula a contrapartida por período de pagamento e não possui a cláusula anual de True-Up, você perde o match patronal em todos os holerites sem desconto. O ideal é distribuir os aportes uniformemente entre os 24 ou 26 ciclos de pagamento anuais ou confirmar formalmente com o RH se o plano possui conciliação automatizada de true-up ao fim do ano.

Perguntas frequentes (FAQ)

Quanto rende o aporte máximo anual de US$ 23.500 no 401(k) após 30 anos?▼

Ao atingir o teto anual de US$ 23.500 em aportes (limite base de 2025/2026) a uma taxa média de juros compostos de 7% ao ano, o patrimônio acumula cerca de US$ 2.219.900 após 30 anos. Isso considera US$ 705.000 em contribuições próprias e mais de US$ 1.514.900 em rendimentos compostos acumulados. Se a empresa oferecer a contrapartida padrão de 50% sobre os primeiros 6% de um salário de US$ 100.000 (US$ 3.000/ano), o patrimônio final nominal alcança mais de US$ 2.503.000.

Qual é a fórmula de contrapartida (match) do 401(k) mais comum nos EUA?▼

A fórmula mais disseminada nos planos 401(k) é a contrapartida de 50% das contribuições do funcionário até o limite de 6% do salário, resultando em um aporte patronal efetivo de 3% da remuneração anual. O segundo arranjo mais frequente é a fórmula Safe Harbor: contrapartida integral de 100% (dólar por dólar) sobre os primeiros 3% do salário, mais 50% sobre os 2% seguintes, totalizando um aporte patronal efetivo de 4% com vesting imediato e irrevogável de 100%.

Como a lei SECURE 2.0 altera os aportes adicionais (catch-up) entre 60 e 63 anos?▼

A Seção 109 da lei norte-americana SECURE 2.0 estabeleceu o Super Catch-Up para profissionais com 60, 61, 62 e 63 anos, fixando o teto no maior valor entre US$ 10.000 ou 150% do limite regular de catch-up (resultando em US$ 11.250 para 2025/2026). Isso eleva a capacidade máxima de aporte anual do empregado para US$ 34.750 durante esses quatro anos; aos 64 anos, o valor volta ao limite regular de catch-up de US$ 7.500.

Vale mais a pena contribuir no Traditional 401(k) ou no Roth 401(k)?▼

Escolha o Traditional 401(k) se a sua alíquota marginal de imposto de renda atual (como 24%, 32% ou 35%) for superior à alíquota efetiva estimada no momento da aposentadoria, permitindo maximizar as deduções fiscais imediatas e reinvestir a economia de impostos. Prefira o Roth 401(k) se você estiver em faixas tributárias iniciais (10% ou 12%) ou se a progressão de carreira, revisões da legislação tributária e o acúmulo de patrimônio tenderem a colocá-lo em alíquotas mais altas durante a aposentadoria.

Qual é a renda mensal gerada por um saldo de US$ 1.000.000 no 401(k)?▼

Aviso legal / Responsabilidade: Esta ferramenta destina-se apenas a fins informativos e não constitui aconselhamento financeiro. Consulte um consultor financeiro qualificado. Pela clássica Regra dos 4% de Taxa Segura de Retirada (SWR de William Bengen), um patrimônio de US$ 1.000.000 gera US$ 40.000 ao ano, ou exatamente US$ 3.333,33 mensais brutos, com correção monetária anual pela inflação. Para horizontes modernos de aposentadoria mais longos (de 35 a 40 anos), adotar uma taxa conservadora de 3,5% proporciona US$ 35.000 por ano (US$ 2.916,67 ao mês), reduzindo a quase zero o risco histórico de esgotamento do patrimônio em carteiras diversificadas de ações e renda fixa.

Ferramentas e utilitários relacionados

Todas as ferramentas →