Calculadora de Fondo de Emergencia y Pista Financiera

Calculadora de Fondo de Emergencia y Pista Financiera

Calcule su objetivo óptimo de fondo de emergencia y pista de supervivencia considerando gastos esenciales y discrecionales, escenarios de shock económico y bóvedas de liquidez multinivel (Efectivo, Cuentas Remuneradas, Deuda Pública). Incluye análisis de sensibilidad bidireccional y simuladores dinámicos de distribución de reservas.

Escenarios predefinidos
Parámetros y datos de entrada
Alternar modo supervivencia
Porcentaje de gasto discrecional mantenido en contingencias (0% = supervivencia estricta)
€1800
€

Alquiler neto o cuota hipotecaria (capital e intereses), impuestos sobre bienes inmuebles y comunidad

€900
€

Cesta básica de alimentación y suministros esenciales (electricidad, gas, agua e internet)

€400
€

Amortizaciones mínimas de préstamos e hipotecas, primas de seguros de salud, hogar y auto

€700
€

Restauración, ocio, entretenimiento, suscripciones y viajes

6meses
1 m.3 m. (Fondo inicial / 3 meses)6 m. (Familia / 6 meses)12 m. (Alto riesgo / 12 meses)24 m.

Recomendado: 3-6 meses para perfiles asalariados estables; 9-12 meses para autónomos y directivos

€15000
€

Saldo en cuentas corrientes, cuentas remuneradas, fondos monetarios y depósitos a corto plazo

4.5%
%

Tasa anual equivalente (TAE/APY) estimada en cuentas remuneradas o deuda soberana a corto plazo

Calificación de seguridad de liquidezRendimiento neto por intereses: 0.21%
%
%
€
€500/m.
Meses hasta la meta:13 meses
Gasto mensual esencial: €3,100
B • Recomendado: 3-6 meses para perfiles asalariados estables; 9-12 meses para autónomos y directivos
Fondo de emergencia objetivo€21,9406 meses Colchón de seguridad
Reservas líquidas actuales€15,00068% del objetivo
Pista de supervivencia estándar4.0 m.121 días
Variación de cobertura-€6,940Déficit de reserva
4.0 m.
68% Progreso hacia el objetivo
Fecha de saldo cero (ZCD)
--
Curva de trayectoriaEstándar
Zona de riesgo0m3m5m (ZCD)
Ritmo de ahorro mensual€6,940 Déficit de reserva
Hito a 3 meses
€2,313/m.
Hito a 6 meses
€1,157/m.
Hito a 12 meses
€578/m.
Hito a 24 meses
€289/m.
Aviso de responsabilidad fiduciaria y riesgos CFA Institute

Esta herramienta se proporciona exclusivamente con fines de planificación financiera, modelado de liquidez y análisis de sensibilidad. No constituye asesoramiento formal tributario, legal ni financiero. Los rendimientos proyectados contemplan capitalización continua sobre saldos decrecientes ajustados por tipo impositivo marginal e inflación. Tenga en cuenta las coberturas de fondos de garantía de depósitos aplicables según su jurisdicción.
Métrica principal100% Determinista
Eficiencia / Capacidad0 Telemetría
Resultado neto100% Local
Referencia técnica y guía de arquitectura

Guía de la Calculadora de Fondo de Emergencia y Autonomía Financiera — Guía de referencia

Calcule su objetivo óptimo de fondo de emergencia y sus meses de supervivencia financiera (runway) distinguiendo gastos esenciales de discrecionales, simulando escenarios de crisis y estructurando carteras de liquidez por tramos (efectivo, cuentas remuneradas y letras del tesoro). Incluye cálculo inverso interactivo y visualizadores dinámicos de asignación patrimonial.

Guía de la Calculadora de Fondo de Emergencia y Autonomía Financiera — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Tasa de consumo: Gastos esenciales frente a discrecionalesdivisa (mensual)

Gastos fijos e incompresibles de subsistencia (vivienda, alimentación básica, suministros del hogar y servicio mínimo de la deuda) frente al gasto variable o prescindible de estilo de vida.

Por defecto: 3.200 € / mes
Autonomía financiera objetivo (Runway)entero (3 a 12 meses)

Número de meses que la unidad familiar puede subsistir con ingresos cero sin liquidar inversiones a largo plazo ni contraer deuda a tipos de interés elevados.

Por defecto: 6 meses
Asignación de liquidez por tramos (Cascada)distribución porcentual

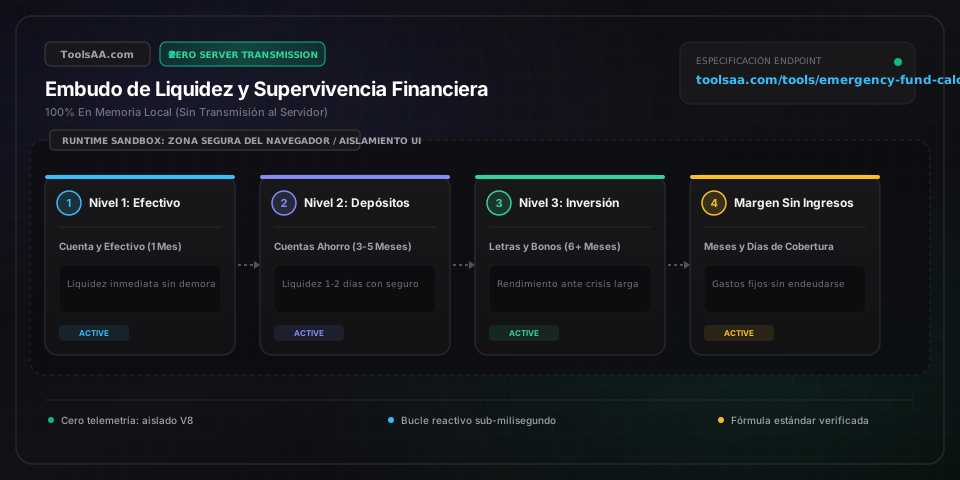
Distribución patrimonial defensiva entre cuenta corriente operativa inmediata (1 mes), cuentas remuneradas de alta rentabilidad (3-5 meses) y activos del mercado monetario o deuda pública a corto plazo (6+ meses).

Por defecto: 15% Cuenta corriente / 65% Cuenta remunerada / 20% Deuda pública a corto plazo

Consejos profesionales y mejores prácticas

El error crítico de dimensionar el fondo sobre el salario bruto

Nunca calcule su fondo de emergencia multiplicando 6 meses de salario bruto (por ejemplo, ganar 10.000 €/mes brutos = fondo de 60.000 €). Ante una interrupción laboral o crisis, no liquida retenciones de IRPF ni cotizaciones ordinarias al mismo nivel, ni sostiene gastos suntuarios. Un fondo de emergencia riguroso debe calibrarse estrictamente sobre gastos netos incompresibles (5.000 €/mes de costes esenciales = 30.000 € de fondo), evitando inmovilizar 30.000 € adicionales con el consiguiente lastre de coste de oportunidad.

La cascada de liquidez en tres tramos neutraliza la erosión inflacionaria

Mantener íntegramente una reserva de 6 meses en una cuenta corriente al 0% de interés genera una pérdida de poder adquisitivo de entre 1.200 € y 1.800 € al año sobre un saldo de 35.000 € con una inflación media del 4%. Conserve únicamente 1 mes de gastos en cuenta operativa para domiciliaciones y tarjetas; posicione entre 3 y 5 meses en cuentas remuneradas o depósitos con garantía legal (3,5%-5,0% TAE); y el remanente en Letras del Tesoro o fondos monetarios.

La regla prudencial de los 9 meses para ingresos variables y autónomos

Los trabajadores por cuenta ajena en hogares con dos salarios estables requieren una cobertura estándar de 3 a 6 meses. Sin embargo, profesionales autónomos, freelances y perfiles a comisión deben consolidar un colchón mínimo de 9 a 12 meses, ya que los impagos de clientes, la caída de facturación y las recesiones sectoriales suelen coincidir cíclicamente.

Problemas comunes y soluciones

⚠️El importe total objetivo parece inalcanzable y genera parálisis financiera

No intente fondear una reserva de 6 meses de golpe. Segmente el objetivo en hitos psicológicos asumibles: Hito 1, constituir un cojín inicial de 1.000 € para romper la dependencia de tarjetas de crédito; Hito 2, cubrir 1 mes exacto de gastos esenciales; e Hito 3, alcanzar los 3 meses. Automatice una transferencia periódica del 10% al 15% de cada nómina o ingreso neto hacia una cuenta remunerada independiente nada más cobrar.

⚠️El capital en una entidad supera los límites de garantía legal de depósitos

En España y la Unión Europea, el Fondo de Garantía de Depósitos (FGD) asegura un máximo legal de 100.000 € por depositante y entidad de crédito. En Estados Unidos, la FDIC cubre hasta 250.000 $. Si su fondo de contingencia o liquidez total excede estos umbrales, distribuya el exceso en distintas entidades bancarias jurídicamente independientes o trasládelo a deuda soberana a muy corto plazo (Letras del Tesoro) con riesgo de contraparte directo del Estado.

Preguntas frecuentes (FAQ)

¿Conviene amortizar deuda de tarjetas de crédito antes de dotar los 6 meses de fondo?▼

Constituya primero un fondo de choque básico de 1 mes (entre 1.500 € y 3.000 €) y, a partir de ahí, destine de forma agresiva todo el flujo de caja excedente a amortizar la deuda de alto coste (TAE superior al 12-20%). Mantener saldos de tarjetas de crédito o créditos 'revolving' al 22% TAE mientras se conservan fondos en cuentas al 3% supone una pérdida patrimonial neta garantizada del 19% anual.

¿Se pueden computar las líneas de crédito o hipotecas multidivisa/HELOC como fondo de contingencia?▼

Rotundamente no. En escenarios de contracción macroeconómica severa o pérdida sobrevenida de empleo, las entidades financieras restringen, cancelan o reducen unilateralmente los límites de crédito preconcedidos. Apoyarse en líneas de deuda como salvavidas ante emergencias expone al usuario a una situación de insolvencia sobrevenida en el momento de mayor vulnerabilidad.

¿Qué gastos califican como emergencia legítima y cuáles son discrecionales?▼

Una contingencia legítima cumple tres requisitos indispensables: imprevista, urgente e inaplazable (por ejemplo, desempleo inesperado, avería crítica del vehículo de trabajo o tratamiento médico no cubierto). Gastos previsibles como regalos navideños, vacaciones o revisiones periódicas del coche no son emergencias y deben planificarse con fondos de provisión periódica independientes (sinking funds).

¿Se transmite o almacena información bancaria o presupuestaria en los servidores de ToolsAA?▼

Aviso legal: Esta herramienta se ofrece con fines estrictamente pedagógicos e informativos y no constituye asesoramiento financiero regulado ni una oferta vinculante de contratación. Consulte con un asesor financiero certificado antes de adoptar decisiones de inversión. No, ToolsAA no recopila ningún dato. El motor de cálculo se ejecuta íntegramente en el navegador del cliente mediante JavaScript local. Ninguna cifra de ingresos, gastos o saldos se transmite a servidores externos ni queda registrada en bases de datos.

Herramientas y utilidades relacionadas

Todas las herramientas →