Notgroschen- & finanzielle Runway-Rechner

Notgroschen- & finanzielle Runway-Rechner

Berechnen Sie Ihren optimalen Notgroschen und Ihre finanzielle Reichweite (Runway) unter Berücksichtigung von Grund- und variablen Lebenshaltungskosten, Schockszenarien sowie gestaffelten Liquiditätsreserven (Girokonto, Tagesgeld, Bundesanleihen). Inklusive bidirektionaler Was-wäre-wenn-Simulationen und dynamischer Zuteilungsvisualisierung.

Standard-Szenarien
Parameter & Eingaben
Notfall-Sparflamme umschalten
Anteil der flexiblen Ausgaben, der im absoluten Krisenmodus beibehalten wird
€1800
€

Monatliche Warmmiete bzw. Zins und Tilgung bei selbstgenutztem Wohneigentum

€900
€

Strom, Heizung, Internet, Lebensmittel und grundlegende Haushaltsführung

€400
€

Kreditraten, Tilgung, Kranken-, Haftpflicht- und Berufsunfähigkeitsversicherung

€700
€

Freizeit, Gastronomie, Abonnements und sonstige verzichtbare Ausgaben

6Monate
1 Mon.3 Mon. (Basisschutz / 3 Mon.)6 Mon. (Familie / 6 Mon.)12 Mon. (Hohes Risiko / 12 Mon.)24 Mon.

Empfohlener Zielkorridor: 3 bis 6 Monate für Angestellte, 9 bis 12 Monate für Selbstständige

€15000
€

Verfügbares liquides Gesamtvermögen auf Giro-, Tagesgeld- oder Geldmarktkonten

4.5%
%

Effektiver Jahreszins (z. B. Tagesgeldzins oder Rendite kurzlaufender Bundesanleihen)

Risikoprofil & LiquiditätsgradErwarteter Netto-Zinsertrag p. a.: 0.21%
%
%
€
€500/Mon.
Monate bis zur Zielerreichung:13 Monate
Monatliche Grundausgaben (Basis-Burn-Rate): €3,100
B • Empfohlener Zielkorridor: 3 bis 6 Monate für Angestellte, 9 bis 12 Monate für Selbstständige
Empfohlener Notgroschen-Zielbetrag€21,9406 Monate Sicherheitspuffer
Aktuelle Liquiditätsreserve€15,00068% des Zielbetrags
Aktuelle finanzielle Reichweite (Runway)4.0 Mon.121 Tage
Deckungslücke / Überdeckung-€6,940Liquiditätsdefizit
4.0 Mon.
68% Zielerreichung des Notgroschens
Rechnerischer Liquiditätserschöpfungstermin
--
KapitalverlaufskurveStandard-Lebensstil
Kritische Liquiditätszone (< 2 Monate)0m3m5m (ZCD)
Monatliches Spartempo€6,940 Liquiditätsdefizit
3-Monats-Meilenstein (Basis-Absicherung)
€2,313/Mon.
6-Monats-Meilenstein (Standard-Empfehlung)
€1,157/Mon.
12-Monats-Meilenstein (Krisenfest)
€578/Mon.
24-Monats-Meilenstein (Maximale Unabhängigkeit)
€289/Mon.
CFA-Finanzanalyse & regulatorischer Hinweis

Dieser Rechner dient ausschließlich zu Bildungs- und Planungszwecken und stellt keine Anlage- oder Steuerberatung im Sinne des KWG/WpHG dar. Renditen und Inflationsraten basieren auf Annahmen und können marktbedingt schwanken.
HauptkennzahlMonate Reichweite
Effizienz / KapazitätSparquoten-Effizienz
Netto-ErgebnisBereinigte Netto-Reserve
Technische Referenz & Architektur-Leitfaden

Leitfaden zum Notgroschen- & Liquiditätsreichweiten-Rechner — Referenzhandbuch

Ermitteln Sie Ihren optimalen Notgroschen-Zielbetrag und die finanzielle Überlebensreichweite anhand fixer Grundkosten, variabler Konsumausgaben, Lebensrisikoszenarien und mehrstufiger Liquiditätsreserven (Girokonto, Tagesgeld, kurzfristige Bundesanleihen). Inklusive bidirektionaler Was-wäre-wenn-Szenarioanalysen und interaktiver Visualisierung der Kapitalallokation.

Leitfaden zum Notgroschen- & Liquiditätsreichweiten-Rechner — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

Grundlegende Fixkosten vs. Diskrektionäre KonsumausgabenWährung (monatlich)

Unverzichtbare Lebenshaltungskosten (Warmmiete/Baufinanzierung, Grundnahrungsmittel, elementare Energie- und Nebenkosten, Mindest-Schuldendienst) im Vergleich zu verzichtbaren Lifestyle-Ausgaben.

Standard: 2.800 € / Monat
Angestrebte Reichweite (Monate)Ganzzahl (3 bis 12 Monate)

Anzahl der Monate, die ein Haushalt bei vollständigem Einnahmenausfall überbrücken kann, ohne langfristige Kapitalanlagen vorzeitig aufzulösen oder hochverzinsliche Kredite aufzunehmen.

Standard: 6 Monate
Gestaffelte LiquiditätsallokationProzentuale Aufteilung

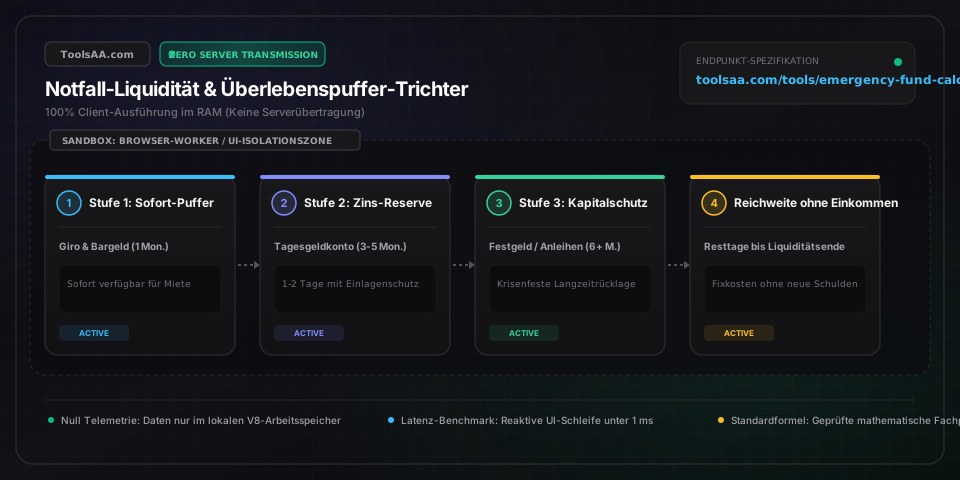
Strategische Diversifikation zwischen sofort disponibler Girokonto-Liquidität (1 Monat), verzinstem Tagesgeld (3 bis 5 Monate) und kurzfristigen Geldmarktinstrumenten oder Bundeswertpapieren (6+ Monate).

Standard: 15 % Girokonto / 65 % Tagesgeld / 20 % Geldmarktfonds & Bundesanleihen

Profi-Tipps & Best Practices

Der fundamentale Rechenfehler: Bemessung des Notgroschens am Bruttogehalt

Kalkulieren Sie Ihre Liquiditätsreserve niemals pauschal anhand von beispielsweise 6 Monats-Bruttogehältern (10.000 €/Monat brutto = 60.000 € Reserve). In einer Notlage oder bei Erwerbslosigkeit entfallen Lohnsteuer, Solidaritätszuschlag sowie Sozialversicherungsbeiträge und Einzahlungen in die betriebliche Altersvorsorge oder private Sparpläne; gleichzeitig werden Lifestyle-Konsumausgaben radikal gedrosselt. Ein bedarfsgerechter Notgroschen bemisst sich ausschließlich an den unvermeidbaren monatlichen Netto-Fixkosten (z. B. 4.000 €/Monat = 24.000 € Rücklage). Dies verhindert eine ineffiziente Kapitalbindung und schützt vor gravierenden Renditeverlusten (Cash Drag).

Die dreistufige Liquiditätskaskade gegen schleichende Inflationsentwertung

Wer eine sechsmonatige Notreserve von beispielsweise 30.000 € vollständig unverzinst auf dem Girokonto belässt, erleidet bei 3 % bis 4 % Inflation einen jährlichen Kaufkraftverlust von 900 € bis 1.200 €. Halten Sie lediglich den Bedarf eines Monats auf dem Girokonto für sofort fällige Lastschriften und Debitkartenzahlungen vor; parken Sie 3 bis 5 Monatsbedarfe auf einem täglich fälligen Tagesgeldkonto mit marktgerechter Verzinsung (z. B. 3,0 % bis 3,75 % p. a.) und allozieren Sie darüber hinausgehende Tranchen in kurzlaufende Staatsanleihen (z. B. deutsche Bundesanleihen / Bubills) oder liquide Geldmarkt-ETFs.

Die 9-Monats-Sicherheitsregel bei schwankendem Einkommen und Selbstständigkeit

Festangestellte in unbefristeten Arbeitsverhältnissen oder Doppelverdiener-Haushalte sind im Regelfall mit 3 bis 6 Monaten Liquiditätsreichweite solide abgesichert. Freiberufler, Gewerbetreibende und Vertriebsprofis mit hohen Provisionsanteilen sollten dagegen zwingend 9 bis 12 Monate ansetzen: Bei gesamtwirtschaftlichen Abschwüngen häufen sich Projektpausen, verzögerte Kundenzahlungen und Forderungsausfälle erfahrungsgemäß zeitgleich.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Das berechnete Sparziel wirkt unerreichbar hoch und demotivierend

Versuchen Sie nicht, eine Sechs-Monats-Reserve auf einen Schlag anzusparen. Unterteilen Sie das Vorhaben in realistische Zwischenetappen: Meilenstein 1 ist ein Sofortpuffer von 1.000 € bis 1.500 € zur Vermeidung teurer Dispositionskredite; Meilenstein 2 deckt die Fixkosten eines vollen Monats ab; Meilenstein 3 sichert 3 Monate. Richten Sie am Monatsanfang („Pay yourself first“) einen automatischen Dauerauftrag über 10 % bis 15 % Ihres Nettoeinkommens direkt auf ein separates Tagesgeldkonto ein.

⚠️Das Guthaben auf dem Tagesgeldkonto überschreitet die gesetzlichen Einlagensicherungsgrenzen

In der Europäischen Union greift die gesetzliche Einlagensicherung (EdB/FGD) bis zu einer Obergrenze von 100.000 € pro Anleger und Kreditinstitut (in den USA: FDIC bis 250.000 $). Übersteigt Ihre Gesamtreserve diesen Schwellenwert, sollten Sie die Liquidität auf mehrere unabhängige Institutsgruppen verteilen oder überschüssige Beträge in bonitätsstarke Staatsanleihen (AAA-Rating wie deutsche Bundeswertpapiere) bzw. replizierende Geldmarkt-ETFs umschichten, die als Sondervermögen insolvenzgeschützt sind.

Häufig gestellte Fragen (FAQ)

Sollte ich teure Dispokredite und Kreditkartenschulden vor dem Aufbau des vollen Notgroschens tilgen?▼

Bauen Sie zunächst eine elementare Erstreserve von 1.000 € bis 2.000 € auf, um künftige unvorhergesehene Rechnungen nicht erneut fremdfinanzieren zu müssen. Fluten Sie anschließend den gesamten verfügbaren Monatsüberschuss in die Tilgung hochverzinslicher Verbindlichkeiten (Dispositionskredite, Kreditkarten oder Ratenkredite mit eff. Jahreszins > 8–15 %). Guthaben auf dem Tagesgeldkonto mit 3,5 % zu verzinsen, während parallel Überziehungszinsen von 12 % bis 16 % anfallen, bedeutet einen garantierten realen Vermögensverlust.

Kann ich den eingeräumten Disporahmen oder einen Rahmenkredit als Notgroschen verbuchen?▼

Nein. Bei makroökonomischen Krisen, Arbeitsplatzverlust oder Bonitätsänderungen (z. B. Verschlechterung des Schufa-Scores) sind Kreditinstitute berechtigt, Überziehungskredite und Kreditlinien fristlos zu kündigen oder drastisch einzukürzen. Verfügungsrahmen auf Pump stellen kein Eigenkapital dar und bergen bei unerwartetem Entzug akute Insolvenzrisiken.

Was qualifiziert sich als echte Notfallausgabe im Gegensatz zu gewöhnlichem Konsum?▼

Ein legitimer Notfall erfüllt drei strikte Kriterien: unvorhersehbar, unvermeidbar und zeitkritisch (z. B. plötzlicher Erwerbsausfall, existenzielle Haushalts- oder Autoreparaturen zur Sicherung der Arbeitsfähigkeit, akute medizinische Zuzahlungen). Regelmäßig anfallende Ausgaben wie Kfz-Steuer, Versicherungsjahresbeiträge, Urlaubsreisen oder Weihnachtseinkäufe sind planbar und müssen vorab über zweckgebundene Rücklagen (Sinking Funds) budgetiert werden.

Werden meine eingegebenen Kontostände, Ausgaben oder Finanzdaten an ToolsAA-Server übertragen?▼

Haftungsausschluss: Dieser Rechner dient ausschließlich allgemeinen Informations- und Bildungszwecken und stellt weder eine Finanzberatung noch eine verbindliche Kreditzusage dar. Bitte konsultieren Sie bei komplexen Vermögensentscheidungen einen qualifizierten Honorarberater oder Finanzexperten. Nein. ToolsAA arbeitet zu 100 % clientseitig im Webbrowser via modernem JavaScript. Sämtliche Beträge, Einnahmen-Ausgaben-Rechnungen und Reichweitenprognosen verbleiben isoliert im flüchtigen lokalen Arbeitsspeicher Ihres Endgeräts und werden zu keinem Zeitpunkt über ein Netzwerk übertragen.

Verwandte Tools & Hilfsprogramme

Alle Tools →