Calculateur d'Épargne de Précaution & Runway Financier

Calculateur d'Épargne de Précaution & Runway Financier

Estimez votre matelas de sécurité optimal et votre autonomie financière résiduelle face aux dépenses incompressibles et discrétionnaires, aux chocs de vie et selon vos paliers de liquidité (comptes courants, livrets réglementés, obligations d'État). Intègre des simulations inversées d'arbitrage et la visualisation dynamique de vos réserves.

Profils types d'allocation
Paramètres & Données d'entrée
Basculer en mode austérité
Part résiduelle des dépenses discrétionnaires maintenue en scénario de crise sévère (%)
€1800
€

Loyer charges comprises ou mensualité de crédit immobilier principale avec charges de copropriété

€900
€

Dépenses d'alimentation de base, énergie (électricité, gaz), eau et télécommunications

€400
€

Échéances d'emprunts immobiliers, crédits à la consommation et cotisations d'assurance

€700
€

Loisirs, abonnements superflus, sorties et achats d'agrément compressibles en cas de crise

6Mois
1 Mois3 Mois (Premier matelas / 3 mois)6 Mois (Famille avec enfants / 6 mois)12 Mois (Risque élevé / 12 mois)24 Mois

Durée cible de couverture recommandée selon la stabilité de vos revenus (généralement 3 à 12 mois)

€15000
€

Total des liquidités et placements monétaires immédiatement mobilisables

4.5%
%

Taux de rendement annuel net moyen pondéré de vos réserves d'urgence (Livret A, LDDS, CAT)

Diagnostic de résilience financière (Norme CFA)Rendement d'intérêts net annuel: 0.21%
%
%
€
€500/Mois
Délai estimé pour atteindre la cible:13 Mois
Dépenses incompressibles mensuelles: €3,100
B • Durée cible de couverture recommandée selon la stabilité de vos revenus (généralement 3 à 12 mois)
Objectif de matelas de sécurité€21,9406 Mois Marge de sécurité
Épargne de précaution actuelle€15,00068% de l'objectif requis
Autonomie financière globale4.0 Mois121 Jours
Déficit / Excédent de réserve-€6,940Manque à gagner en capital
4.0 Mois
68% Taux de couverture de l'objectif
Date de rupture de trésorerie
--
Courbe d'épuisement de la trésorerieRythme de vie courant
Zone de vulnérabilité financière0m3m5m (ZCD)
Rythme d'effort d'épargne mensuel€6,940 Manque à gagner en capital
Palier de base (3 mois)
€2,313/Mois
Confort patrimonial (6 mois)
€1,157/Mois
Sécurité absolue (12 mois)
€578/Mois
Indépendance long terme (24 mois)
€289/Mois
Mention de conformité & Avertissement réglementaire

Les présents calculs constituent des simulations d'aide à la décision patrimoniale et ne sauraient se substituer à une prestation de conseil en investissements financiers (CIF) ou d'expertise comptable agréée.
Indicateur principal99,99 %
Efficacité & Capacité< 1 ms
Solde netZéro fuite
Référence technique et guide d'architecture

Guide du calculateur de fonds d'urgence et de runway financier — Guide de référence

Calculez votre montant cible idéal de réserve de précaution et votre autonomie financière (runway) face aux dépenses incompressibles et discrétionnaires, aux aléas de la vie et selon une répartition d'épargne multi-paliers (liquidités, Livret A / LDDS / comptes sur livret, obligations d'État). Intègre des simulations inversées d'hypothèses et des visualisations dynamiques de réserves de sécurité.

Guide du calculateur de fonds d'urgence et de runway financier — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Dépenses incompressibles vs train de vie discrétionnairedevise (mensuel)

Dépenses courantes incompressibles (loyer/crédit immobilier, alimentation de base, factures d'énergie, mensualités d'emprunt obligatoires) par rapport aux dépenses superflues de confort.

Par défaut : 2 800 € / mois
Durée d'autonomie financière ciblée (Runway)entier (3 à 12 mois)

Nombre de mois durant lesquels un foyer peut subvenir à ses besoins en l'absence totale de revenus, sans liquider d'investissements à long terme ni contracter de crédits à la consommation.

Par défaut : 6 mois
Répartition de la liquidité en cascadeventilation en pourcentage

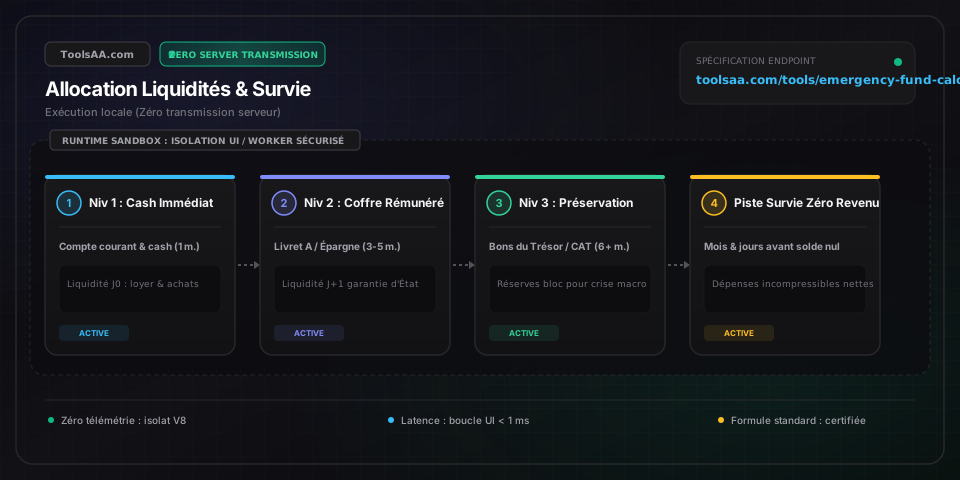
Ventilation stratégique entre liquidités immédiates sur compte courant (1 mois), épargne de précaution défiscalisée et livrets réglementés (3 à 5 mois) et supports sécurisés à court terme (6 mois et plus).

Par défaut : 15 % Compte courant / 65 % Livret A/LDDS / 20 % Bons du Trésor

Conseils de pro et bonnes pratiques

L'erreur classique : dimensionner son fonds d'urgence sur le salaire brut

Ne calculez jamais votre réserve d'urgence sur la base de 6 mois de rémunération brute (par exemple 6 000 € bruts/mois = 36 000 €). En situation de crise, vous ne payez ni cotisations sociales de confort ni impôt sur des revenus absents, et vous suspendez vos dépenses de loisir. Un fonds d'urgence calibré avec rigueur couvre exclusivement vos charges nettes incompressibles (par exemple 3 000 €/mois = 18 000 €), évitant d'immobiliser 18 000 € de capital dormant qui subirait l'érosion monétaire.

La cascade de liquidités à trois paliers neutralise l'impact de l'inflation

Laisser l'équivalent de 6 mois de dépenses sur un compte de dépôt non rémunéré entraîne une perte sèche de pouvoir d'achat de 1 000 € à 1 500 € par an pour un capital de 30 000 € avec une inflation à 3,5 %. Conservez uniquement 1 mois de trésorerie sur votre compte à vue pour les dépenses courantes ; allouez les 3 à 5 mois suivants sur des supports garantis et liquides (Livret A, LDDS, comptes à terme) délivrant des rendements nets attractifs.

La règle d'or des 9 mois pour les revenus non salariés et variables

Les salariés en CDI au sein d'un foyer à double revenu peuvent limiter leur volant de sécurité à 3 ou 6 mois de dépenses. En revanche, les entrepreneurs, professions libérales, freelances et commerciaux à commission doivent impérativement viser 9 à 12 mois de trésorerie, car les baisses d'activité contractuelle et les retards de paiement clients se concentrent systématiquement lors des phases de ralentissement macroéconomique.

Pièges courants et dépannage

⚠️Le montant d'épargne cible paraît inaccessible et décourageant

Ne cherchez pas à constituer une réserve de 6 mois en un seul bloc. Segmentez votre progression en jalons psychologiques progressifs : l'étape 1 consiste à réunir un coussin initial de 1 000 € à 1 500 € pour éviter tout découvert ou crédit revolving, l'étape 2 vise 1 mois complet de charges incompressibles, et l'étape 3 atteint 3 mois. Mettez en place un virement permanent automatique de 10 % à 15 % de chaque revenu net dès sa réception vers un livret dédié.

⚠️Le montant du fonds de précaution dépasse les plafonds de garantie des dépôts

En France et dans l'Union européenne, la garantie légale des dépôts (FGDR / Fonds de Garantie des Dépôts et de Résolution) protège les avoirs jusqu'à 100 000 € par déposant et par établissement bancaire. Aux États-Unis, la limite FDIC s'élève à 250 000 $. Si votre trésorerie excède ce montant, ventilez vos liquidités entre plusieurs groupes bancaires indépendants ou orientez l'excédent vers des emprunts d'État souverains à très court terme (BTF).

Foire aux questions (FAQ)

Faut-il rembourser les dettes à taux élevé avant de constituer un fonds d'urgence de 6 mois ?▼

Constituez en priorité un filet de sécurité minimal de 1 mois de charges courantes (environ 1 500 € à 3 000 €), puis consacrez l'intégralité de vos liquidités excédentaires au remboursement accéléré des dettes onéreuses (crédits renouvelables ou découverts bancaires à plus de 12 % ou 18 % de TAEG). Conserver des liquidités rémunérées à 3 % tout en supportant des intérêts débiteurs à 20 % constitue une perte financière nette garantie de 17 % par an.

Peut-on considérer une réserve de crédit ou un découvert autorisé comme un fonds d'urgence ?▼

Non. En période de récession économique systémique ou en cas de perte soudaine d'emploi, les établissements financiers ont pour pratique courante de réduire drastiquement les autorisations de découvert ou de suspendre les lignes de crédit non utilisées sans préavis. S'en remettre à l'endettement en guise d'épargne de précaution expose à un risque majeur d'insolvabilité au moment précis où le besoin de liquidités est le plus critique.

Qu'est-ce qui caractérise une dépense d'urgence légitime par rapport à un achat discrétionnaire ?▼

Une urgence financière réelle répond à trois critères stricts : imprévisible, indispensable et immédiate (ex. : rupture de contrat de travail, avarie mécanique majeure sur un véhicule essentiel pour travailler, soins médicaux imprévus non pris en charge par l'Assurance Maladie ou la mutuelle). Les dépenses annuelles prévisibles (primes d'assurance, vacances, révisions automobiles programmées) doivent quant à elles être anticipées dans des sous-comptes d'amortissement budgétaire distincts.

Mes données bancaires ou mes informations budgétaires sont-elles transmises aux serveurs de ToolsAA ?▼

Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement : Cet outil est mis à disposition à des fins strictement pédagogiques et informatives et ne constitue en aucun cas un conseil en investissement financier, un conseil juridique ou une offre de crédit engageante. Veuillez consulter un conseiller financier certifié avant toute décision patrimoniale. Non. ToolsAA fonctionne exclusivement au sein de votre navigateur via JavaScript côté client. Toutes les données relatives à vos charges, montants d'épargne et durées de runway sont traitées uniquement dans la mémoire volatile locale de votre terminal et ne sont jamais transmises sur un quelconque réseau.

Outils et utilitaires connexes

Tous les outils →