Calculadora de Reserva de Emergência e Runway Financeiro

Calculadora de Reserva de Emergência e Runway Financeiro

Calcule a sua reserva de emergência ideal e meses de sobrevivência financeira (runway) considerando despesas essenciais e supérfluas, cenários de choque de liquidez e alocação em três níveis de cofres (Caixa Imediato, Renda Fixa com Liquidez Diária e Títulos Públicos). Inclui simulações reversas e gráficos dinâmicos de alocação de capital.

Predefinições de Cenário
Parâmetros e Entradas
Ativar Modo Sobrevivência Radical
Percentual de gastos discricionários preservados durante um aperto severo (0% = modo sobrevivência)
R$1800
R$

Aluguel, parcelas de financiamento habitacional, condomínio e IPTU

R$900
R$

Alimentação essencial, energia elétrica, gás, água e internet fixa/móvel

R$400
R$

Parcelas mínimas de financiamentos, empréstimos, plano de saúde e seguros

R$700
R$

Restaurantes, lazer, assinaturas de streaming e viagens recreativas

6meses
1 mês3 mês (Reserva Inicial / 3 Meses)6 mês (Família / 6 Meses)12 mês (Alto Risco / 12 Meses)24 mês

Recomendado: 3 a 6 meses (renda estável/dupla) ou 9 a 12 meses (autônomos/empresários)

R$15000
R$

Saldo em conta corrente, poupança, CDBs com liquidez diária e Tesouro Selic

4.5%
%

Rendimento líquido estimado anual (ex.: 100% do CDI, Tesouro Selic ou títulos públicos)

Grau de Segurança de LiquidezRendimento Líquido Estimado: 0.21%
%
%
R$
R$500/mês
Meses para Atingir a Meta:13 meses
Gasto Essencial Mensal: R$3,100
B • Recomendado: 3 a 6 meses (renda estável/dupla) ou 9 a 12 meses (autônomos/empresários)
Reserva Alvo RecomendadaR$21,9406 meses Margem de Segurança
Reserva Líquida AtualR$15,00068% da meta
Meses de Sobrevivência (Runway)4.0 mês121 dias
Déficit / Superávit da Reserva-R$6,940Déficit de Reserva
4.0 mês
68% Progresso da Reserva Alvo
Data Saldo Zero (ZCD)
--
Curva de Projeção FinanceiraPadrão
Zona Crítica de Liquidez0m3m5m (ZCD)
Ritmo de Aporte MensalR$6,940 Déficit de Reserva
Sprint de 3 Meses
R$2,313/mês
Meta de 6 Meses
R$1,157/mês
Plano de 12 Meses
R$578/mês
Plano Conservador de 24 Meses
R$289/mês
Divulgação de Responsabilidade Fiduciária e de Risco

Esta ferramenta foi desenvolvida para planejamento financeiro, modelagem de liquidez e análise de sensibilidade, não constituindo recomendação formal de investimentos ou assessoria contábil. Os cálculos consideram juros compostos com amortização decrescente ajustados por alíquota de IR e inflação. Verifique os limites de garantia do FGC (R$ 250 mil por CPF e por conglomerado financeiro).
Métrica Principal100% Determinístico
Eficiência / Capacidade0 ms Latência de Rede
Resultado Líquido100% Local
Referência técnica e guia de arquitetura

Guia da Calculadora de Reserva de Emergência e Runway Financeiro — Guia de referência

Calcule a meta ideal para sua reserva de emergência e sua autonomia financeira (runway) considerando gastos essenciais versus discricionários, cenários de imprevistos e cofres de liquidez em múltiplos níveis (conta corrente, liquidez diária/CDB/Tesouro Selic e títulos soberanos). Inclui simulações bidirecionais de cenários hipotéticos e visualizadores dinâmicos de alocação de reservas.

Guia da Calculadora de Reserva de Emergência e Runway Financeiro — Guia de referência — Arquitetura em memória do lado do cliente e fluxo de dados

Parâmetros-chave e controles

Taxa de Queima: Gastos Essenciais vs. Discricionáriosmoeda (mensal)

Despesas fixas e incompressíveis (moradia, alimentação básica, contas de consumo essenciais, serviço mínimo da dívida) em contraposição ao estilo de vida e gastos supérfluos.

Padrão: R$ 4.500 / mês
Duração Alvo da Autonomia (Runway)inteiro (3 a 12 meses)

Número de meses que a família ou indivíduo consegue sobreviver com receita zero, sem liquidar investimentos de longo prazo nem contrair dívidas com juros abusivos.

Padrão: 6 meses
Alocação Estratégica de Liquidez em Camadasdivisão percentual

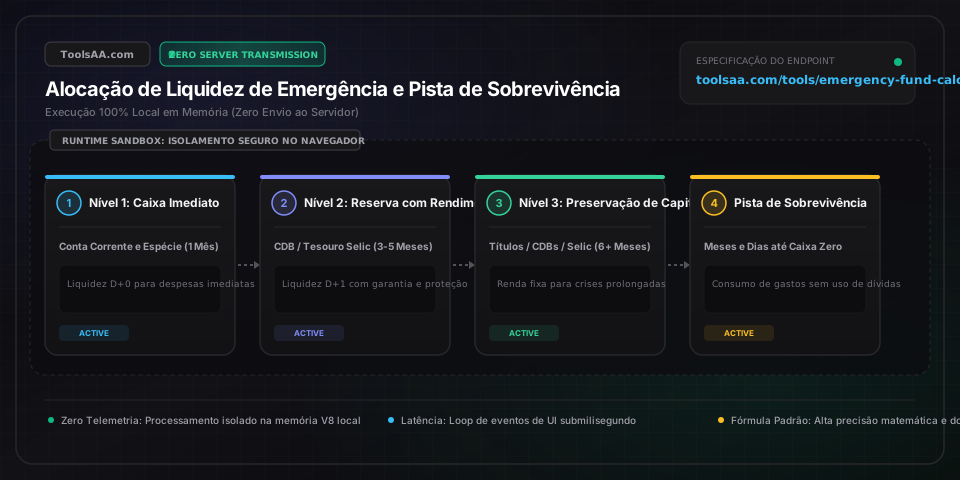
Distribuição tática entre liquidez imediata em conta corrente (1 mês), reserva de rendimento diário de alta liquidez (3 a 5 meses) e títulos públicos pós-fixados de curto prazo (6+ meses).

Padrão: 15% Caixa Imediato / 65% CDB/Selic Diária / 20% Títulos Públicos

Dicas profissionais e melhores práticas

O Erro Crítico de Dimensionar a Reserva pelo Salário Bruto

Nunca calcule sua reserva de emergência como 6 meses de remuneração bruta (ex.: salário de R$ 10.000/mês = reserva de R$ 60.000). Em um cenário de crise ou perda de renda, você não recolhe IRPF na fonte, não contribui com previdência privada/INSS excedente nem mantém gastos de luxo. Uma reserva técnica real deve cobrir apenas o custo de vida incompressível líquido (ex.: R$ 5.000/mês = reserva de R$ 30.000), evitando o custo de oportunidade e o arrasto de capital sobre R$ 30.000 imobilizados sem necessidade.

A Cascata de Liquidez em 3 Níveis Blinda seu Capital Contra a Inflação

Manter 6 meses de despesas parados na conta corrente ou na caderneta de poupança corrói seu patrimônio pela inflação real e pelo arrasto de rendimento. Mantenha apenas 1 mês na conta corrente para emergências operacionais via cartão de débito ou Pix imediato; aloje os outros 3 a 5 meses em instrumentos de liquidez diária garantidos (CDB com liquidez diária de grandes emissores, Tesouro Selic ou fundos DI simples taxa zero), remunerando a 100% do CDI ou taxa Selic.

A Regra de Ouro de 9 a 12 Meses para Renda Variável e Autônomos

Profissionais sob regime CLT com estabilidade ou casais com dupla fonte de renda demandam entre 3 e 6 meses de cobertura. Já profissionais liberais, prestadores de serviço PJ, autônomos e empreendedores devem mirar entre 9 e 12 meses de despesas incompressíveis, visto que a retração de contratos e a inadimplência de clientes costumam se concentrar simultaneamente em períodos de aperto macroeconômico.

Armadilhas comuns e solução de problemas

⚠️A Meta Calculada da Reserva Parece Inatingível no Curto Prazo

Não tente acumular 6 meses de custo de vida de uma só vez. Fragmente o objetivo em micrometas psicológicas: a Meta 1 é um colchão inicial de R$ 1.500 a R$ 2.500 para cessar a dependência do cheque especial e do rotativo; a Meta 2 é 1 mês de gastos incompressíveis; a Meta 3 corresponde a 3 meses. Automatize transferências de 10% a 15% de cada entrada líquida diretamente para uma conta ou custódia de reserva segregada.

⚠️O Saldo Acumulado Ultrapassa os Limites de Garantia Governamental

No Brasil, o Fundo Garantidor de Créditos (FGC) protege até R$ 250.000 por CPF por conglomerado financeiro (com teto global de R$ 1 milhão a cada 4 anos). Na União Europeia, o limite legal de garantia de depósitos é de 100.000 € (FGD/Fundo de Garantia de Depósitos). Nos Estados Unidos, o FDIC cobre até US$ 250.000. Se sua reserva superar essas barreiras, pulverize o excedente entre diferentes instituições financeiras independentes ou aloque diretamente em títulos da dívida pública soberana (como o Tesouro Selic), que contam com risco soberano direto.

Perguntas frequentes (FAQ)

Devo quitar dívidas de juros altos antes de constituir uma reserva de 6 meses?▼

Construa primeiro um colchão de resguardo inicial de 1 mês de despesas essenciais (R$ 1.500 a R$ 3.000) para absorver choques pontuais sem contrair novos empréstimos. Em seguida, direcione todo o fluxo de caixa livre para liquidar dívidas com juros elevados (como rotativo do cartão e cheque especial, que superam com facilidade 100% a 300% ao ano). Manter dinheiro rendendo 10% ou 12% ao ano enquanto se carrega dívidas de crédito rotativo representa prejuízo financeiro certo e acelerado.

Posso considerar o limite do cartão de crédito ou cheque especial como reserva de emergência?▼

Absolutamente não. Em cenários de crise econômica sistêmica ou após demissões, os bancos costumam restringir o risco de crédito e reduzir ou congelar limites pré-aprovados unilateralmente e sem aviso prévio. Tratar linhas de endividamento como reserva de emergência gera vulnerabilidade extrema e risco iminente de insolvência no momento em que o crédito for revogado.

O que qualifica um resgate legítimo de emergência versus gasto discricionário?▼

Uma emergência legítima atende cumulativamente a três critérios rígidos: imprevista, inadiável e indispensável à subsistência ou saúde (por exemplo: desemprego repentino, despesa médica de urgência não coberta pelo plano ou quebra do motor do carro de trabalho). Despesas periódicas e previsíveis — como IPVA, IPTU, matrícula escolar, manutenção preventiva e viagens — devem ser planejadas antecipadamente por meio de provisões específicas de orçamento, e não debitadas da reserva.

Algum dado bancário ou de gastos pessoais é enviado para os servidores do ToolsAA?▼

Aviso Legal: Esta ferramenta destina-se estritamente a fins educacionais e informativos, não constituindo recomendação formal de investimentos nem consultoria financeira regulamentada. Consulte um planejador financeiro qualificado (como um CFP® ou consultor CVM) antes de tomar decisões financeiras. Não. O ToolsAA opera com execução 100% local no navegador via JavaScript client-side. Todos os números de despesas, saldos patrimoniais e projeções de autonomia são processados na memória local do seu dispositivo e jamais transmitidos por rede para qualquer servidor.

Ferramentas e utilitários relacionados

Todas as ferramentas →