Calculateur Money Factor & TAEG

Badge captive finance•Tag standard2400

Calculateur Money Factor & TAEG

High-performance processing executed entirely in browser memory.

Lbl quick scenarios

Title taux synchronizer

Badge multiplier2400
Badge standard5 dec
Badge annuel taux
Lbl interactive taux slider0.00185 = 4.44% APR
0.00050 (1.20%)0.00200 (4.80%)0.00400 (9.60%)

Title capitalisé coût résiduel

Lbl term months: 36 Unit months short
Lbl gross base
$
6.4% Lbl off
$
$31,350.00
%
Hint zero down recommended
$
Badge untaxed direct
$
Title fees and taxes
Lbl tax mode
Kpi total mensuel paiement
$764.72
$711.37 Lbl pre tax
Kpi equivalent apr
4.44%
Lbl short mf prefix: 0.00185
Kpi total rent charge
$5,514.15
$153.17/Unit months short
Kpi drive off due
$764.72
Lbl first month plus fees
Lbl mensuel total$764.7236Unit months short
Title paiement composition
Lbl depreciation portion$558.19 (73.0%)
Lbl rent charge portion$153.17 (20.0%)
Lbl tax portion$53.35 (7.0%)
Title mathematical formula auditTag verified arbitrary precision
Math formula adj capitalisé$51,445.00
Math formula résiduel$31,350.00
Math formula deprec$558.19
Math formula rent$153.17
Title financial disclosures

Text disclosure1

Text disclosure2

Stat effective apr formulaAPR = MF × 2400
Stat total finance charge$5,514.15
Stat total lifecycle coût$27,924.83

Client-Side Processing

High-performance processing executed entirely in browser memory.

Zero Server Upload Privacy

All data payloads remain strictly local with zero external server communication.

Production Ready Export

Clean, optimized output formats ready for immediate deployment.
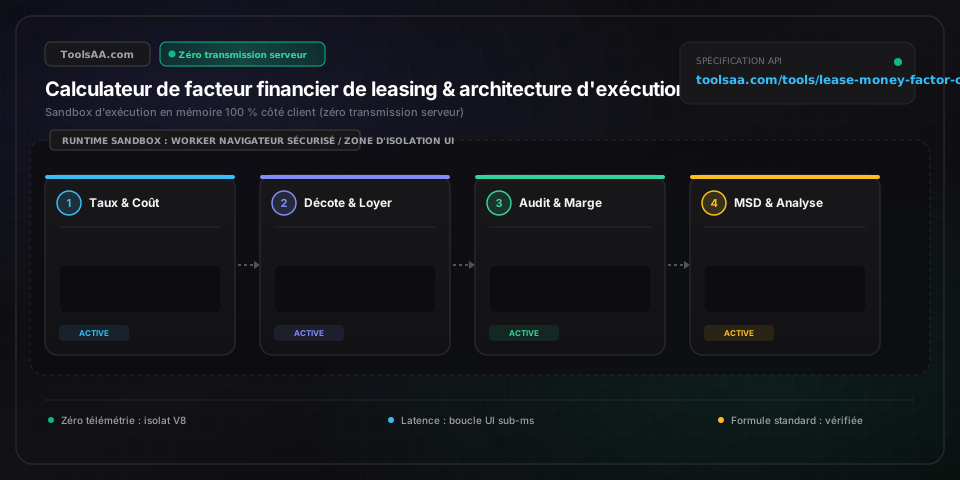
Référence technique et guide d'architecture

Calculateur Money Factor & TAEG — Guide de référence

Convertissez le coefficient financier (Money Factor) en TAEG équivalent, auditez les marges cachées des concessionnaires et calculez l'économie des dépôts de garantie multiples (MSD) avec précision.

Calculateur Money Factor & TAEG — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Coefficient financier (Money Factor) / Constante de loyerFraction décimale (0,00000 – 0,01000)

Constante financière fractionnaire appliquée par les captives financières automobiles. Multipliée par 2 400 pour obtenir le TAEG nominal équivalent (ex. : 0,00200 = 4,80 % de TAEG). Les profils d'emprunteur d'élite obtiennent 0,00140–0,00200, tandis que les profils standards ou dégradés dépassent 0,00280–0,00375.

Par défaut : 0,00200
Valeur résiduelle contractuelle (VR)Pourcentage du prix catalogue constructeur / €

Option d'achat contractuelle fixée par l'organisme de financement dès la signature, strictement indexée sur le prix catalogue constructeur d'origine (MSRP). Les valeurs de référence pour un contrat standard de 36 mois oscillent entre 50 % et 65 % du prix catalogue.

Par défaut : 58 %
Coût en capital net ajusté (Net Cap Cost)Devise (€ / Capital net financé)

Montant total du capital financé dans le cadre de la location (LOA/LLD), correspondant au prix d'achat négocié majoré des frais de dossier et d'acquisition capitalisés, déduction faite de l'apport initial et des remises commerciales constructeur.

Par défaut : 45 000 €
Tranches de dépôts de garantie multiples (MSD)Nombre entier (0 à 9 tranches remboursables)

Dépôts de garantie remboursables nantis auprès de la captive financière (comme BMW Financial Services ou Toyota Financial Services) permettant de réduire le coefficient financier de 0,00004 à 0,00008 par tranche, dégageant un taux de rentabilité interne (TRI) net d'impôt de 14 % à 22 % annualisé.

Par défaut : 7

Conseils de pro et bonnes pratiques

Règle absolue du zéro apport sur un leasing (Zéro Cap Cost Reduction)

Ne versez jamais d'apport initial en capital sur un contrat de leasing automobile. En cas de sinistre total ou de vol, l'indemnisation de l'assureur et l'assurance perte pécuniaire (garantie GAP) désintéressent directement la société de leasing sur la base de la valeur à dire d'expert ; votre apport initial non amorti est purement et simplement perdu. Conservez vos liquidités sur des placements rémunérés ou des livrets d'épargne liquides.

Audit du taux plancher constructeur face aux surcharges discrétionnaires

Exigez la fiche d'agrément de taux originale de la captive financière avant toute signature. Les concessionnaires majorent fréquemment le coefficient financier jusqu'à 0,00040 (soit environ 0,96 % de TAEG supplémentaire) sous forme de commission d'intermédiation discrétionnaire, ce qui alourdit les mensualités de 35 € à 50 € pour un capital de 55 000 € et génère 1 200 € à 1 800 € de marge commerciale occulte.

Arbitrage des MSD exonérés d'impôt face aux rendements obligataires taxables

Mobiliser 7 à 9 tranches de dépôts de garantie (MSD) génère une réduction contractuelle du loyer mensuel procurant un retour sur investissement (ROI) annualisé et garanti de 14 % à 22 %. Cette baisse de charge constituant une économie directe et non un revenu de capitaux mobiliers imposable (non soumis au prélèvement forfaitaire unique ou à l'impôt sur le revenu), son rendement net équivaut à un placement brut imposable de 20 % à 33 % pour les tranches marginales d'imposition élevées.

Vérification de l'ancrage de la valeur résiduelle sur le prix catalogue

Vérifiez minutieusement que la valeur résiduelle contractuelle en euros est calculée exclusivement sur le prix catalogue constructeur officiel (options d'usine et frais d'acheminement inclus), et jamais sur le prix de vente remisé. Si un responsable financier applique le pourcentage résiduel sur le montant négocié, la part de dépréciation imputée à vos mensualités se trouve artificiellement majorée.

Pièges courants et dépannage

⚠️Écart de mensualité de 30 € à 60 € entre l'offre du concessionnaire et le calculateur

Analysez la fiche de calcul du concessionnaire pour déceler une surprime de taux de 0,00040, l'intégration indue des frais de mise à la route dans le capital financé ou des accessoires surfacturés (gravage, traitement carrosserie). Utilisez la formule d'extraction inverse : Coefficient financier implicite = (Loyer mensuel hors taxes - Dépréciation mensuelle) / (Capital net financé + Valeur résiduelle) pour isoler le taux réel masqué.

⚠️Divergence de TAEG lors de l'utilisation du diviseur 1 200 au lieu de 2 400

Les frais financiers d'un leasing sont calculés sur la somme cumulée (Capital net financé + Valeur résiduelle) et non sur un capital restant dû amortissable classique. L'exposition moyenne de capital sur la durée équivalant à (Capital + Résiduel) / 2, la division du taux annuel par 12 mois puis par 2 donne Taux / 24 ; la conversion du pourcentage en valeur décimale impose mathématiquement le diviseur standardisé de 2 400.

⚠️Incohérence de réduction de loyer liée aux dépôts de garantie (MSD) sur le bon de commande

Vérifiez les règles d'arrondi propres à chaque captive financière : BMW Financial Services arrondit chaque dépôt à la tranche supérieure de 50 € en se basant sur le loyer mensuel TTC final, tandis que Toyota et Lexus Financial Services appliquent l'arrondi sur les montants hors taxes. Assurez-vous également que la décote unitaire par dépôt (0,00006 contre 0,00008) correspond bien au barème officiel en vigueur.

Foire aux questions (FAQ)

Comment convertir un coefficient financier (Money Factor) en TAEG ?▼

Pour convertir un coefficient financier (Money Factor) en TAEG équivalent, multipliez la valeur décimale par 2 400 (TAEG = Money Factor × 2 400). Par exemple, un coefficient de 0,00200 multiplié par 2 400 donne un TAEG de 4,80 %. Inversement, pour calculer le Money Factor à partir d'un TAEG affiché, divisez le taux par 2 400 (ex. : 6,00 % TAEG / 2 400 = 0,00250 MF).

Pourquoi multiplie-t-on le Money Factor par 2 400 et non par 1 200 ?▼

La constante de conversion 2 400 combine deux principes financiers distincts : la mensualisation d'un taux annuel (division par 12) et l'estimation du capital moyen immobilisé pendant le contrat ((Capital financé + Valeur résiduelle) / 2). Diviser le taux annuel par 12, puis par 2, revient à diviser par 24 ; en intégrant le passage de la notation en pourcentage à la notation décimale (× 100), on obtient le dénominateur standardisé de 2 400.

Quel est un bon coefficient financier pour un profil emprunteur de premier rang ?▼

Un coefficient financier compétitif pour un profil d'emprunteur de premier rang (score de crédit optimal) se situe entre 0,00140 et 0,00200 (soit 3,36 % à 4,80 % de TAEG) sur un marché standard sans bonification. Les aides et subventions directes des constructeurs sur certains modèles, les offres promotionnelles de lancement ou les incitations pour véhicules électriques peuvent abaisser ces taux planchers à 0,00030–0,00085 (0,72 % à 2,04 % de TAEG).

Comment les concessionnaires majorent-ils discrètement le Money Factor ?▼

Les captives financières accordent un taux de cession de gros (« buy rate ») selon le profil de solvabilité du client, tout en autorisant les concessionnaires à appliquer une marge discrétionnaire pouvant atteindre 0,00040 (environ 0,96 % de TAEG) pour gonfler leur marge d'intermédiation. Sur un capital financé de 60 000 € sur 36 mois, cette majoration occulte augmente la mensualité de près de 38 €, générant plus de 1 360 € de profit net sans obligation de ventilation préalable.

Comment les dépôts de garantie multiples (MSD) réduisent-ils le loyer ?▼

Les dépôts de garantie multiples (MSD) allègent les mensualités en diminuant le coefficient financier d'un montant fixe (généralement de 0,00004 à 0,00008) pour chaque dépôt remboursable versé à la souscription (jusqu'à 7 à 9 tranches). Déposer 7 tranches sur un véhicule haut de gamme peut abaisser le Money Factor de 0,00042 (environ 1,01 % de TAEG), diminuant la charge mensuelle tout en délivrant un rendement net d'impôt sans risque de 14 % à 22 % annualisé sur le capital consigné, restitué intégralement au terme du contrat.

Quelle est la formule de calcul du loyer financier mensuel d'un leasing ?▼

Avis de non-responsabilité: Cet outil est fourni à des fins éducatives et d'information uniquement et ne constitue pas un conseil financier. Consultez un conseiller qualifié. Avertissement : Cet outil est fourni exclusivement à des fins éducatives et d'information générale, et ne constitue en aucun cas un conseil financier formel ni une offre contractuelle de crédit. Veuillez consulter un conseiller financier qualifié avant toute décision. La formule du coût financier mensuel (rent charge) est : Frais financiers mensuels = (Coût en capital net ajusté + Valeur résiduelle) × Money Factor. Contrairement à un crédit automobile amortissable où la quote-part d'intérêts diminue à chaque échéance au fur et à mesure du remboursement du capital, la charge financière d'une location est linéarisée sur toute la durée du contrat en appliquant le coefficient à la somme du capital initial et final.

Outils et utilitaires connexes

Tous les outils →
Calculateur Polaire en Cartésienmath

Convertissez les coordonnées polaires (r, θ) en coordonnées cartésiennes (x, y) avec canevas vectoriel 2D en temps réel, formes exactes avec radicaux, modes sphériques 3D et résolution inverse instantanée.

Ouvrir l'outil→
Dévieur Premières Eaux & Tuyau PVCUtilitaire

Calculateur professionnel pour dévieur de premières eaux pluviales et dimensionnement de tube PVC, conforme aux normes ARCSA/ASCE 63-13, Texas TWDB et AS/NZS HB 230. Détermine avec précision le volume de déviation, la longueur de coupe du tube vertical, le temps de vidange par purge de Torricelli et le rendement annuel en eau propre.

Ouvrir l'outil→
Calculateur Transformée en Z & ROCmath

Calculez les transformées en Z bilatérales et unilatérales avec ROC. Identifiez pôles, zéros, conditions de stabilité et transformée inverse sur le plan complexe.

Ouvrir l'outil→
Produit Scalaire & Angle de Vecteursmath

Calculez instantanément le produit scalaire, la norme et l'angle entre vecteurs 2D, 3D et N-D. Projections vectorielles pas à pas et vérifications de Cauchy-Schwarz.

Ouvrir l'outil→
Calculateur Frais Stripe & Net Vendeurfinance

Calculez avec précision les commissions Stripe, vos virements nets et le montant brut à facturer (gross-up) selon les devises, frais transfrontaliers et options.

Ouvrir l'outil→
Calculateur de Simpson (1/3 & 3/8)math

Calculez des intégrales définies avec les formules de Simpson 1/3 et 3/8. Formules composites pas à pas, bornes d'erreur, subdivision et tracés de courbes.

Ouvrir l'outil→