Calculadora Money Factor & TAE (APR)

Financiera de marca•Estándar 2.400

Calculadora Money Factor & TAE (APR)

Convierte el money factor de leasing a TAE (APR) equivalente, audita sobreprecios ocultos en la oferta del concesionario y calcula el ahorro por depósitos de seguridad múltiples (MSD) con análisis preciso del coste financiero.

Escenarios rápidos

Sincronizador de factor y tipo TAE

Multiplicador 2400
Estándar 5 decimales
Tasa anual
Control interactivo de tasa de interés0.00185 = 4.44% APR
0.00050 (1.20%)0.00200 (4.80%)0.00400 (9.60%)

Coste capitalizado y valor residual

Plazo (meses): 36 meses
Coste capitalizado bruto
$
6.4% de descuento
$
$31,350.00
%
Se recomienda entrada de 0 €: protege tu capital ante un eventual siniestro total o robo del vehículo.
$
Directo sin impuestos
$
Comisiones, tasas e impuestos
Modalidad impositiva
Cuota mensual total
$764.72
$711.37 Antes de impuestos
TAE equivalente
4.44%
MF:: 0.00185
Coste financiero total
$5,514.15
$153.17/meses
Desembolso inicial al retiro
$764.72
Primera cuota más comisiones iniciales
Total mensual$764.7236meses
Estructura de la cuota de leasing
Cuota de depreciación$558.19 (73.0%)
Parte de cargo financiero$153.17 (20.0%)
Parte de impuestos$53.35 (7.0%)
Auditoría de fórmulas de cálculoPrecisión matemática verificada
Coste capitalizado neto = Precio acordado - Pagos iniciales/Incentivos + Gastos$51,445.00
Valor residual = MSRP × Porcentaje de valor residual (%)$31,350.00
Depreciación mensual = (Coste capitalizado neto - Valor residual) / Plazo en meses$558.19
Cargo financiero mensual = (Coste capitalizado neto + Valor residual) × Factor de arrendamiento (MF)$153.17
Desgloses financieros obligatorios

La equivalencia entre Money Factor (MF) y TAE / APR se calcula mediante la fórmula estándar de la industria (MF × 2.400). Los resultados reflejan cálculos analíticos basados en el coste capitalizado y el valor residual.

Las ofertas comerciales de concesionarios y financieras pueden incorporar comisiones de apertura, márgenes discrecionales (markup) o variaciones impositivas no contempladas en el tipo base.

Fórmula de TAE efectivaAPR = MF × 2400
Carga financiera total$5,514.15
Coste total del contrato$27,924.83

Procesamiento en el cliente

Cálculo de alto rendimiento ejecutado íntegramente en la memoria del navegador.

Sin envío de datos al servidor

Todos los datos permanecen estrictamente locales, sin comunicación con servidores externos.

Exportación lista para producción

Formatos de salida limpios y optimizados, listos para su uso inmediato.
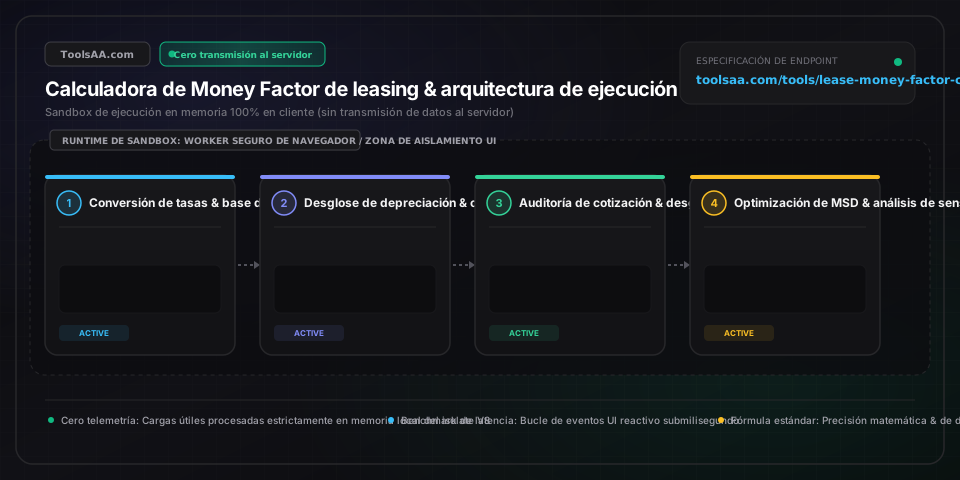
Referencia técnica y guía de arquitectura

Calculadora Money Factor & TAE Leasing — Guía de referencia

Convierta el Money Factor de su leasing a TAE equivalente, audite sobreprecios ocultos del concesionario y calcule el ahorro por depósitos de seguridad múltiples (MSD) con analítica financiera de precisión.

Calculadora Money Factor & TAE Leasing — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Factor de dinero (Money Factor / MF)Fracción decimal (0,00000 – 0,01000)

Constante financiera fraccionaria aplicada por las entidades de leasing cautivas. Se multiplica por 2400 para obtener la TAE nominal equivalente (p. ej., 0,00200 = 4,80 % TAE). Los perfiles de solvencia excelente (super-prime) obtienen entre 0,00140 y 0,00200, mientras que la financiación subprime supera 0,00280–0,00375.

Por defecto: 0,00200
Valor residual contractual (RV)Porcentaje del PVP de catálogo / Monroney

Precio contractual de opción de compra fijado por la entidad financiera cautiva al inicio del contrato, referenciado estrictamente al PVP oficial de fábrica (Monroney MSRP). Las referencias estándar del sector para plazos de 36 meses oscilan entre el 50 % y el 65 % del PVP.

Por defecto: 58%
Coste capitalizado ajustado (Cap Cost neto)Capital neto financiado (€ / USD)

Saldo principal total financiado en el contrato de leasing: equivale al precio pactado de venta del vehículo más comisiones de apertura y gastos de matriculación/gestión, deduciendo la entrada aportada por el cliente y las bonificaciones o descuentos del fabricante.

Por defecto: 45.000 €
Depósitos de seguridad múltiples (MSD)Número entero (0 – 9 tramos reembolsables)

Garantías líquidas reembolsables aportadas a financieras de marca (como BMW Bank o Toyota Financial Services) para reducir de 0,00004 a 0,00008 el money factor base por cada depósito, generando una tasa interna de retorno (TIR / IRR) anualizada del 14 % al 22 % libre de impuestos.

Por defecto: 7

Consejos profesionales y mejores prácticas

Regla de cero entrada en el coste capitalizado

Nunca aporte una entrada en efectivo para reducir el coste capitalizado de un contrato de leasing. En caso de siniestro total o robo cubierto por la garantía GAP de la financiera, la aseguradora indemniza a la compañía de leasing únicamente el valor venal real (ACV); cualquier capital aportado como entrada se pierde por completo. Es más eficiente conservar esa liquidez en activos monetarios o cuentas remuneradas con rentabilidades superiores al 4 % TAE.

Auditoría del tipo base frente al margen comercial del concesionario

Exija siempre la hoja de aprobación de tipo oficial (Buy Rate) emitida por la financiera de marca antes de estampar la firma. Los concesionarios suelen aplicar márgenes discrecionales de intermediación de hasta 0,00040 (aprox. 0,96 % TAE adicional), lo que encarece la cuota mensual entre 35 € y 50 € en un capital de 55.000 €, desviando entre 1.200 € y 1.800 € hacia el margen de beneficios del intermediario.

Arbitraje fiscal con MSD frente a renta fija tributable

Aportar de 7 a 9 depósitos de seguridad (MSD) reduce contractualmente la mensualidad, generando una rentabilidad anualizada garantizada del 14 % al 22 %. Dado que esta reducción de cuota no tributa como rendimiento del capital mobiliario (como sucedería con intereses bancarios sujetos a IRPF o Form 1099), su rendimiento económico neto equivale a un 20 %–33 % bruto antes de impuestos para contribuyentes en tramos marginales superiores.

Verificación del anclaje del residual al PVP de fábrica

Audite la cifra en euros o dólares del valor residual en contrato para confirmar que se calcula estrictamente sobre el PVP oficial de catálogo (MSRP de fábrica, incluidos paquetes de equipamiento y transporte), jamás sobre el precio de venta negociado con descuento. Si la gestoría financiera calcula erróneamente el residual sobre el precio bonificado, inflará de forma artificial la cuota de depreciación mensual.

Problemas comunes y soluciones

⚠️Discrepancia de 30 € a 60 € entre la cuota ofrecida por el concesionario y la calculadora

Revise el desglose de la oferta en busca de un incremento encubierto de 0,00040 en el factor de dinero, gastos de matriculación capitalizados en el coste bruto o extras no solicitados añadidos por el concesionario (tratamientos cerámicos, sellados). Extraiga el tipo real oculto con la fórmula inversa: Factor de dinero implícito = (Cuota mensual base - Depreciación mensual) / (Coste capitalizado ajustado + Valor residual).

⚠️Descuadre de la TAE al utilizar la constante estándar de 1200 en lugar de 2400

El cargo financiero de arrendamiento (rent charge) se liquida sobre el saldo agregado de (Coste capitalizado ajustado + Valor residual) y no sobre un saldo vivo decreciente ordinario. Como el capital medio expuesto durante el arrendamiento equivale a (Coste capitalizado + Residual) / 2, dividir el tipo anual entre 12 meses y entre 2 da como resultado Tipo / 24; al convertir el porcentaje a fracción decimal se obtiene la constante obligatoria de 2400.

⚠️Discrepancia en la reducción de cuota por depósitos MSD en el contrato del concesionario

Compruebe los criterios de redondeo de la entidad de crédito: firmas como BMW Financial Services redondean cada depósito al alza en múltiplos de 50 € según la cuota final con impuestos incluidos, mientras que Toyota y Lexus calculan dicho redondeo sobre la base imponible sin impuestos. Verifique además que la bonificación por depósito (0,00006 frente a 0,00008) coincide con las matrices del boletín comercial vigente de la financiera.

Preguntas frecuentes (FAQ)

¿Cómo convertir el Money Factor de un leasing a TAE?▼

Para convertir el factor de dinero (Money Factor) a una TAE equivalente, multiplique la cifra decimal por 2400 (TAE = Money Factor × 2400). Por ejemplo, un factor de 0,00200 multiplicado por 2400 equivale a un 4,80 % TAE. A la inversa, para calcular el Money Factor a partir de un tipo de interés nominal TAE, divida la TAE entre 2400 (p. ej., 6,00 % TAE / 2400 = 0,00250 MF).

¿Por qué el Money Factor de un leasing se multiplica por 2400 y no por 1200?▼

La constante 2400 combina dos operaciones de cálculo financiero: la conversión de un tipo de interés anual a mensual (división entre 12 meses) y la determinación del saldo medio de capital financiado durante el arrendamiento ((Coste capitalizado + Valor residual) / 2). Al dividir el tipo anual entre 12 y posteriormente entre 2, se obtiene Tipo / 24; incorporando el factor multiplicador de 100 para convertir el porcentaje a decimal se establece el denominador estándar de 2400.

¿Qué se considera un buen Money Factor para un perfil crediticio de primer nivel?▼

En un entorno de mercado estándar para clientes con solvencia excelente (Tier 1 / scoring superior), un Money Factor competitivo se sitúa entre 0,00140 y 0,00200 (equivalente a 3,36 %–4,80 % TAE). En modelos con campañas subvencionadas por el fabricante, promociones de lanzamiento o incentivos fiscales para vehículos eléctricos, el tipo bonificado puede reducirse a 0,00030–0,00085 (0,72 %–2,04 % TAE).

¿Cómo incrementan los concesionarios el Money Factor de forma encubierta?▼

Las financieras de marca asignan un tipo mayorista base (Buy Rate) según el nivel de solvencia del comprador, pero conceden a la red de concesionarios potestad discrecional para incrementar el tipo hasta en 0,00040 (aprox. 0,96 % TAE) en concepto de comisión de reserva comercial. En una financiación de 60.000 € a 36 meses, este recargo eleva la mensualidad en unos 38 €, generando más de 1.360 € de margen encubierto para el concesionario sin que la normativa de transparencia exija desglosarlo expresamente.

¿Cómo reducen la cuota del leasing los depósitos de seguridad múltiples (MSD)?▼

Los depósitos de seguridad múltiples reducen la cuota aplicando una bonificación fija al Money Factor (generalmente de 0,00004 a 0,00008) por cada depósito en garantía aportado al formalizar el contrato (hasta un límite de 7 a 9 depósitos). Aportar 7 depósitos MSD en un vehículo de alta gama reduce el factor en hasta 0,00042 (aprox. 1,01 % TAE), disminuyendo las mensualidades y generando un rendimiento anualizado sin riesgo y 100 % exento de tributación de entre el 14 % y el 22 % sobre el capital retenido en depósito y reembolsado íntegramente al expirar el contrato.

¿Cuál es la fórmula del cargo financiero mensual en un contrato de leasing?▼

Aviso legal: Esta herramienta se ofrece exclusivamente con fines didácticos e informativos y no constituye asesoramiento financiero vinculante ni una propuesta contractual de crédito. Consulte con un asesor financiero cualificado antes de contratar cualquier producto. La fórmula del coste financiero mensual es: Cargo Financiero Mensual = (Coste Capitalizado Ajustado + Valor Residual) × Money Factor. A diferencia de un préstamo con cuadro de amortización ordinario donde los intereses decrecen a medida que amortiza el principal, en el leasing el cargo financiero se reparte linealmente en cada mensualidad aplicando el factor al balance agregado de capital inicial y final.

Herramientas y utilidades relacionadas

Todas las herramientas →
Calculadora Polares a Cartesianasmath

Convierte coordenadas polares (r, θ) a cartesianas rectangulares (x, y) con gráfico vectorial 2D en tiempo real, formas exactas con radicales, modo esférico 3D y cálculo inverso instantáneo.

Abrir herramienta→
Calculadora de Primeras Aguas & TuberíaUtilidad

Calculadora profesional de desvío de primeras aguas pluviales y dimensionamiento de tuberías de PVC según las normas ARCSA/ASCE 63-13, Texas TWDB y AS/NZS HB 230. Calcula con precisión el volumen de desvío, la longitud de corte del tubo vertical, el tiempo de purga por drenaje de Torricelli y el rendimiento anual de agua limpia.

Abrir herramienta→
Calculadora Transformada Z & ROCmath

Calcula transformadas Z bilaterales y unilaterales con ROC. Obtén polos, ceros, condiciones de estabilidad y antitransformadas con gráficos interactivos en el plano complejo.

Abrir herramienta→
Producto Escalar & Ángulo de Vectoresmath

Calcula el producto escalar, magnitud y ángulo entre vectores 2D, 3D y N-D al instante. Incluye proyecciones vectoriales paso a paso y comprobación de Cauchy-Schwarz.

Abrir herramienta→
Calculadora de Comisiones Stripefinance

Calcula con precisión las comisiones de Stripe, la liquidación neta y el recargo inverso de facturación con tipos multidivisa, FX transfronterizo y costes adicionales.

Abrir herramienta→
Calculadora Regla de Simpson (1/3 & 3/8)math

Calcula integrales definidas con la regla de Simpson 1/3 y 3/8. Fórmulas compuestas paso a paso, cotas de error, malla de subintervalos y gráficas de curvas.

Abrir herramienta→