Calculadora de Money Factor & APR

Financiera de marca•Estándar 2.400

Calculadora de Money Factor & APR

High-performance processing executed entirely in browser memory.

Escenarios rápidos

Sincronizador de fator y tipo TAE

Multiplicador 2400
Estándar 5 decimales
Tasa anual
Control interactivo de tasa de interés0.00185 = 4.44% APR
0.00050 (1.20%)0.00200 (4.80%)0.00400 (9.60%)

Coste capitalizado y valor residual

Plazo (meses): 36 meses
Coste capitalizado bruto
$
6.4% de descuento
$
$31,350.00
%
Se recomienda entrada de 0 €: protege tu capital ante un eventual siniestro total o robo del vehículo.
$
Directo sin impuestos
$
Comisiones, tasas e impuestos
Modalidad impositiva
Cuota mensual total
$764.72
$711.37 Antes de impuestos
TAE equivalente
4.44%
MF:: 0.00185
Coste financiero total
$5,514.15
$153.17/meses
Desembolso inicial al retiro
$764.72
Primera cuota más comisiones iniciales
Total mensual$764.7236meses
Estructura de la cuota de leasing
Cuota de depreciación$558.19 (73.0%)
Parte de cargo financiero$153.17 (20.0%)
Parte de impuestos$53.35 (7.0%)
Auditoría de fórmulas de cálculoPrecisión matemática verificada
Coste capitalizado neto = Precio acordado - Pagos iniciales/Incentivos + Gastos$51,445.00
Valor residual = PREÇO SUGERIDO × Porcentaje de valor residual (%)$31,350.00
Depreciación mensual = (Coste capitalizado neto - Valor residual / Plazo en meses$558.19
Cargo financiero mensual = (Coste capitalizado neto + Valor residual × Fator de arrendamiento (MF)$153.17
Desgloses financieros obligatorios

La equivalencia entre Monetário Fator (MF) y TAE / APR se calcula mediante la fórmula estándar de la industria (MF × 2.400). Los resultados reflejan cálculos analíticos basados en el coste capitalizado y el valor residual

Las ofertas comerciales de concesionarios y financieras pueden incorporar comisiones de apertura, márgenes discrecionales margem o variaciones impositivas no contempladas en el tipo base.

Fórmula de TAE efectivaAPR = MF × 2400
Carga financiera total$5,514.15
Coste total del contrato$27,924.83

Client-Side Processing

High-performance processing executed entirely in browser memory.

Zero Server Upload Privacy

All data payloads remain strictly local with zero external server communication.

Production Ready Export

Clean, optimized output formats ready for immediate deployment.
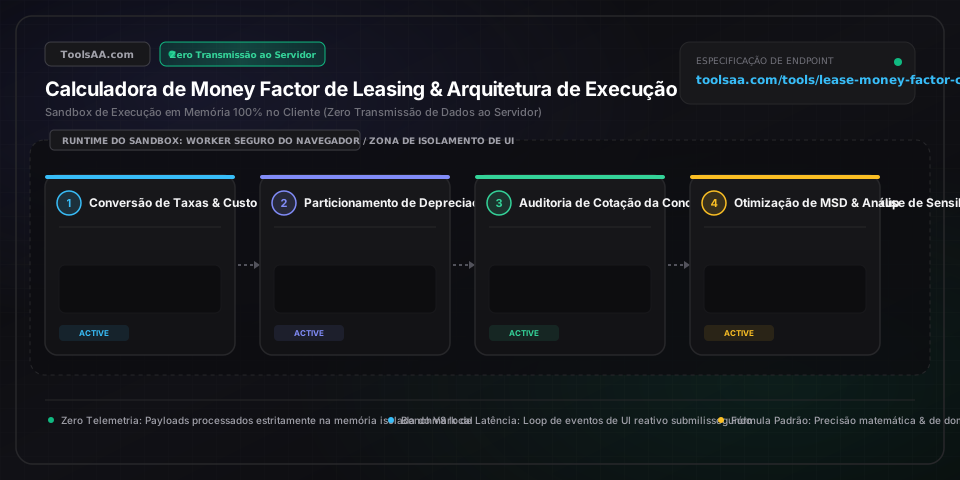
Referência técnica e guia de arquitetura

Calculadora de Money Factor & APR — Guia de referência

Converta o money factor do leasing na taxa anual equivalente (APR), audite planilhas de concessionárias para identificar sobretaxas ocultas e calcule a economia de Depósitos Múltiplos de Garantia (MSD) com análises precisas de encargos financeiros.

Calculadora de Money Factor & APR — Guia de referência — Arquitetura em memória do lado do cliente e fluxo de dados

Parâmetros-chave e controles

Money Factor (MF) / Constante de ArrendamentoFração Decimal (0,00000 – 0,01000)

Constante de taxa de juros fracionária utilizada pelas instituições financeiras das montadoras (bancos cativos). É multiplicada por 2.400 para obter a taxa anual equivalente nominal (APR) (ex.: 0,00200 = 4,80% a.a.). Perfis de crédito super-prime fecham entre 0,00140 e 0,00200, enquanto financiamentos near-prime e subprime superam 0,00280–0,00375.

Padrão: 0,00200
Valor Residual Contratual (VR)Percentual do Preço Sugerido (MSRP) / R$

Opção de compra contratual fixa estipulada pela instituição financeira cativa no início do leasing, rigorosamente atrelada ao preço de tabela oficial de fábrica (MSRP Monroney). Os intervalos de referência para contratos padrão de 36 meses variam de 50% a 65% do MSRP.

Padrão: 58%
Custo Capitalizado Ajustado (Cap Cost Líquido)Moeda (R$ / Saldo Líquido Financiado)

Saldo devedor principal total financiado no leasing, representando o preço de venda acordado do veículo acrescido de taxas de aquisição e documentação capitalizadas, deduzida a entrada inicial do cliente e os bônus promocionais da montadora.

Padrão: R$ 45.000
Unidades de Depósito Múltiplo de Garantia (MSD)Número Inteiro (0 – 9 Unidades Reembolsáveis)

Parcelas de garantia em caução reembolsável vinculadas a financeiras cativas (como BMW Financial Services ou Toyota Financial Services) para reduzir de 0,00004 a 0,00008 por depósito no money factor base, gerando uma taxa interna de retorno (TIR) anualizada e isenta de impostos de 14% a 22%.

Padrão: 7

Dicas profissionais e melhores práticas

Regra de Entrada Zero para Redução de Custo Capitalizado

Nunca utilize uma entrada em dinheiro para reduzir o custo capitalizado em um contrato de leasing automotivo. Em caso de perda total com cobertura de seguro de proteção financeira (seguro GAP), a seguradora indeniza à arrendadora apenas o valor de mercado atual do veículo (Tabela FIPE / ACV); qualquer valor de entrada antecipado não amortizado é integralmente perdido. Mantenha sua liquidez aplicada em ativos de alta liquidez rendendo 100%+ do CDI ou Tesouro Selic (ou 4,5%+ a.a. em moeda forte).

Auditoria da Taxa Base da Financeira contra Ágio da Concessionária

Exija a planilha de aprovação de crédito original da financeira da montadora (taxa base / buy rate) antes de assinar. As concessionárias frequentemente aplicam um ágio discricionário (markup) de até 0,00040 (cerca de 0,96% a.a. na APR), o que encarece as parcelas em R$ 35 a R$ 50 para cada R$ 55.000 financiados e desvia entre R$ 1.200 e R$ 1.800 para a margem de lucro de intermediação da concessionária.

Arbitragem de MSD Isenta de Impostos vs. Renda Fixa Tributável

Alocar de 7 a 9 Depósitos Múltiplos de Garantia (MSD) gera uma redução contratual na parcela mensal que proporciona um retorno sobre o investimento (ROI) anualizado garantido de 14% a 22%. Como a redução das parcelas de leasing é classificada como mitigação de despesa pessoal e não rendimento tributável de aplicação financeira (sem incidência de IRPF pela Receita Federal, diferentemente do Form 1099-INT), seu rendimento líquido equivale a um retorno pré-impostos de 20% a 33% para contribuintes nas faixas superiores de renda.

Verificação de Fixação do Valor Residual pelo Preço Sugerido (MSRP Monroney)

Audite o valor residual nominal do contrato para confirmar se ele foi calculado estritamente sobre o preço sugerido oficial de fábrica (MSRP Monroney, incluindo opcionais e frete), e nunca sobre o preço de venda final com desconto. Se o operador financeiro (F&I) calcular o percentual residual sobre o preço negociado menor, o encargo de depreciação mensal será artificialmente inflacionado contra você.

Armadilhas comuns e solução de problemas

⚠️Divergência de R$ 30 a R$ 60 a Mais na Parcela Mensal Cotada pela Concessionária

Audite a proposta da concessionária em busca de um acréscimo não autorizado de 0,00040 no money factor, inclusão indevida de despesas de entrega no custo capitalizado bruto ou itens agregados pela loja (vitrificação, película, nitrogênio). Utilize a fórmula de engenharia reversa: Money Factor Implícito = (Parcela Mensal Base - Depreciação Mensal) / (Custo Capitalizado Ajustado + Valor Residual) para isolar a taxa oculta.

⚠️Divergência na Taxa APR ao Utilizar a Constante Padrão de 1.200 em Vez de 2.400

Os encargos financeiros do leasing (rent charge) incidem sobre a soma combinada de (Custo Capitalizado Ajustado + Valor Residual), e não sobre um saldo devedor decrescente tradicional. Como a exposição média de capital ao longo do contrato equivale a (Custo Capitalizado + Valor Residual) / 2, ao dividir a taxa anual por 12 meses e novamente por 2, obtém-se Taxa / 24; aplicando a conversão da porcentagem para base decimal (fator 100), estabelece-se a constante matemática obrigatória de 2.400.

⚠️Incompatibilidade no Cálculo de Redução de Parcela por Depósitos MSD na Proposta

Verifique a regra de arredondamento de caução de cada financeira: a BMW Financial Services arredonda cada depósito de segurança para cima no múltiplo de R$ 50 (ou US$ 50) mais próximo com base na parcela mensal pós-impostos, enquanto a Toyota e a Lexus Financial Services calculam o arredondamento sobre valores pré-impostos. Assegure-se de que a taxa de desconto por depósito (ex.: 0,00006 vs. 0,00008) coincide com as tabelas vigentes do banco da montadora.

Perguntas frequentes (FAQ)

Como converter o money factor do leasing em taxa APR?▼

Para converter o money factor de um contrato de leasing na taxa anual nominal equivalente (APR), multiplique o valor decimal do money factor por 2.400 (APR = Money Factor × 2.400). Por exemplo, um money factor de 0,00200 multiplicado por 2.400 resulta em 4,80% ao ano de APR. De modo inverso, para encontrar o money factor a partir de uma taxa anual (APR) informada, divida a APR por 2.400 (ex.: 6,00% APR / 2.400 = 0,00250 MF).

Por que o money factor do leasing é multiplicado por 2.400 e não por 1.200?▼

A constante 2.400 combina dois princípios da matemática financeira: a conversão de uma taxa anual em mensal (12 meses) e o cálculo do saldo médio de capital imobilizado durante o arrendamento ((Custo Capitalizado + Valor Residual) / 2). Dividir os juros anuais por 12 e por 2 resulta em Taxa / 24; incorporando a conversão de porcentagem para fração decimal (multiplicador de 100), define-se o divisor universal de 2.400.

Qual é um bom money factor de leasing para clientes com crédito Tier 1?▼

Um money factor competitivo para clientes com excelente histórico de crédito Tier 1 (score FICO 740+ ou Serasa 750+) oscila entre 0,00140 e 0,00200 (equivalente a 3,36% até 4,80% a.a. na APR) em taxas de mercado sem subsídio. Em ações promocionais subsidiadas pelas montadoras para modelos estratégicos ou incentivos a veículos elétricos, as taxas base promocionais podem recuar para 0,00030–0,00085 (0,72% a 2,04% ao ano).

Como as concessionárias aumentam secretamente o money factor?▼

Os bancos das montadoras definem taxas base de atacado (buy rates) de acordo com o nível de crédito do cliente, mas concedem às concessionárias autorização discricionária para aplicar um ágio de até 0,00040 (cerca de 0,96% a.a. na APR) como comissão de intermediação (dealer reserve). Em um saldo financiado de R$ 60.000 por 36 meses, essa margem oculta de 0,00040 encarece a parcela em aproximadamente R$ 38 mensais, gerando mais de R$ 1.360 em receitas adicionais para a loja sem obrigatoriedade de discriminação em normas padrão de transparência.

Como os Depósitos Múltiplos de Garantia (MSD) reduzem as parcelas do leasing?▼

Os Depósitos Múltiplos de Garantia (MSD) reduzem as parcelas mensais ao subtrair um desconto predeterminado do money factor contratual (geralmente entre 0,00004 e 0,00008) para cada depósito reembolsável caucionado no início do leasing (até o limite de 7 a 9 depósitos). Alocar 7 MSDs em um veículo de luxo pode reduzir o money factor em até 0,00042 (cerca de 1,01% a.a. na APR), diminuindo as parcelas e gerando um retorno anualizado livre de risco e 100% isento de impostos de 14% a 22% sobre a garantia financeira devolvida ao término do contrato.

Qual é a fórmula do encargo financeiro mensal no leasing automotivo?▼

Aviso legal: Esta ferramenta é disponibilizada exclusivamente para fins educacionais e informativos, não constituindo consultoria financeira formal ou proposta vinculante de financiamento. Consulte um profissional financeiro qualificado antes de tomar decisões financeiras. A fórmula do encargo financeiro mensal (rent charge) é: Encargo Financeiro Mensal = (Custo Capitalizado Ajustado + Valor Residual) × Money Factor. Diferente de um financiamento tradicional parcelado com amortização de saldo devedor (onde a parcela de juros diminui a cada mês), os juros do leasing são nivelados linearmente ao longo do contrato mediante a aplicação da fração financeira à soma do capital inicial e final.

Ferramentas e utilitários relacionados

Todas as ferramentas →
Calculadora Polar para Cartesianamath

Converta coordenadas polares (r, θ) em cartesianas retangulares (x, y) com visualização vetorial 2D em tempo real, formas exatas com radicais, modo esférico 3D e cálculo inverso instantâneo.

Abrir ferramenta→
Desviador de Primeiras Águas & TubosUtilidade

Calculadora profissional de desvio de primeiras águas pluviais e dimensionamento de tubos PVC em conformidade com as normas ARCSA/ASCE 63-13, Texas TWDB e AS/NZS HB 230. Dimensiona com precisão o volume de descarte, comprimento de corte do tubo vertical, tempo de dreno por Torricelli e captação anual de água limpa.

Abrir ferramenta→
Calculadora de Transformada Z & ROCmath

Calcule a transformada Z bilateral e unilateral com ROC. Analise polos, zeros, estabilidade e transformada inversa com gráficos no plano complexo.

Abrir ferramenta→
Calculadora de Produto Escalar & Ângulomath

Calcule produto escalar, módulo e ângulo entre vetores 2D, 3D e N-D instantaneamente. Obtenha projeções vetoriais passo a passo e verificação de Cauchy-Schwarz.

Abrir ferramenta→
Calculadora de Taxas Stripe & Repassefinance

Calcule taxas de cartão do Stripe, repasse líquido e faturas com gross-up reverso considerando conversão cambial, pagamentos internacionais e custos adicionais.

Abrir ferramenta→
Calculadora Regra de Simpson (1/3 & 3/8)math

Calcule integrais definidas com a calculadora das regras de 1/3 e 3/8 de Simpson. Fórmulas compostas passo a passo, estimativa de erro, malha de subintervalos e gráficos da curva.

Abrir ferramenta→