Leasingfaktor & Effektivzins (APR)

Herstellerbank•Standardfaktor 2.400

Leasingfaktor & Effektivzins (APR)

Leasing-Geldfaktoren (Money Factor) in den effektiven Jahreszins (APR) umrechnen, Händlerangebote auf verdeckte Zinsaufschläge prüfen und Ersparnisse durch Mehrfachkautionen (MSD) präzise analysieren.

Schnellszenarien

Zinssatz- & Faktorenabgleich

Multiplikator 2.400
5 Dezimalstellen
Effektivzins
Interaktiver Zinsschieberegler0.00185 = 4.44% APR
0.00050 (1.20%)0.00200 (4.80%)0.00400 (9.60%)

Anschaffungskosten & Restwert

Laufzeit (Monate): 36 Mon.
Brutto-Leasingbasis
$
6.4% Rabatt
$
$31,350.00
%
Empfehlung: 0 € Sonderzahlung wählen, um Verlustrisiken bei Totalschaden oder Diebstahl auszuschließen.
$
Vor Steuern
$
Gebühren & Steueraufstellung
Besteuerungsart
Monatliche Gesamt-Leasingrate
$764.72
$711.37 Vor Steuern
Effektiver Jahreszins (APR)
4.44%
MF: 0.00185
Gesamte Finanzierungskosten
$5,514.15
$153.17/Mon.
Gesamtbetrag bei Übernahme
$764.72
1. Monatsrate zzgl. Nebenkosten
Monatliche Gesamtrate$764.7236Mon.
Zusammensetzung der Monatsrate
Monatlicher Wertverlustanteil$558.19 (73.0%)
Zins- & Finanzierungsanteil$153.17 (20.0%)
Steueranteil (MwSt.)$53.35 (7.0%)
Mathematische FormelprüfungGeprüfte Rechengenauigkeit
Netto-Anschaffungskosten = Verhandlungspreis − Anzahlung − Rabatte + Gebühren$51,445.00
Restwert = Listenpreis (UVP) × Restwertquote (%)$31,350.00
Monatlicher Wertverlust = (Netto-Anschaffungskosten − Restwert) / Laufzeit$558.19
Monatliche Zinskosten = (Netto-Anschaffungskosten + Restwert) × Money Factor$153.17
Finanzielle Pflichtangaben

Alle Berechnungen dienen ausschließlich Informations- und Vergleichszwecken und stellen kein verbindliches Finanzierungs- oder Leasingangebot dar.

Die Umrechnung zwischen Money Factor (Zinsfaktor) und effektivem Jahreszins (APR) basiert auf dem US-Branchenstandard (Faktor 2.400). Tatsächliche Konditionen der Herstellerbank können abweichen.

Effektiver Jahreszins (APR)APR = MF × 2400
Finanzierungskosten gesamt$5,514.15
Gesamtkosten über Vertragslaufzeit$27,924.83

Clientseitige Verarbeitung

Hochleistungsberechnung direkt im Arbeitsspeicher Ihres Browsers.

Kein Server-Upload

Alle Daten verbleiben lokal ohne externe Serverkommunikation.

Produktionsreifer Export

Optimierte und saubere Datenformate für die direkte Weiterverarbeitung.
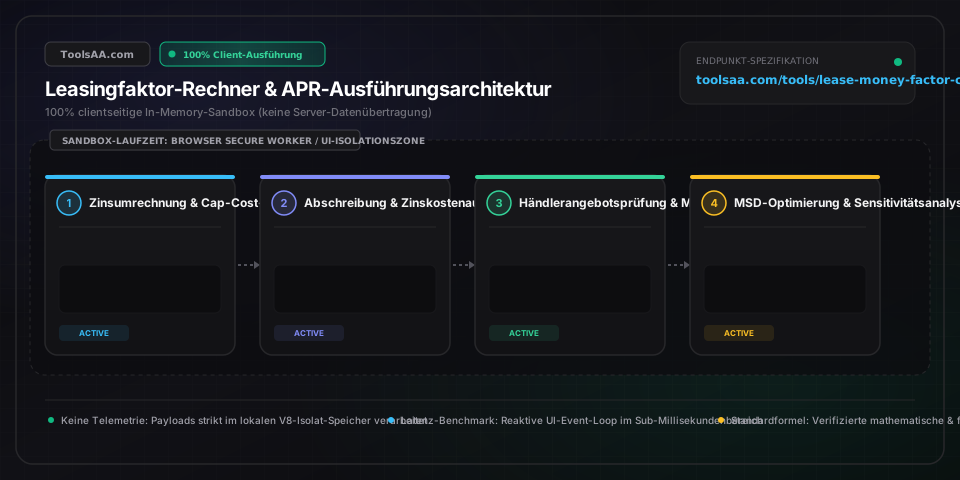
Technische Referenz & Architektur-Leitfaden

Money Factor & Effektivzins (APR) — Referenzhandbuch

Rechnen Sie den Leasing-Money-Factor präzise in den effektiven Jahreszins (APR) um, decken Sie versteckte Zinsaufschläge im Händlerangebot auf und berechnen Sie Zinseinsparungen durch Mehrfach-Kautionen (MSD) mit fundierter Finanzierungsanalyse.

Money Factor & Effektivzins (APR) — Referenzhandbuch — Client-seitige In-Memory-Architektur und Datenfluss

Wichtige Parameter & Einstellungen

Money Factor (MF) / ZinsfaktorDezimalbruch (0,00000 – 0,01000)

Die von herstellereigenen Leasingbanken (Captives) genutzte Zinskonstante. Multipliziert mit 2.400 ergibt sich der nominale Effektivzins (APR, z. B. 0,00200 = 4,80 % APR). Erstklassige Bonitätsstufen (Super-Prime) liegen bei 0,00140–0,00200, während schwächere Bonitäten 0,00280–0,00375 übersteigen.

Standard: 0,00200
Vertraglicher Restwert (RV)Prozentsatz des Bruttolistenpreises (UVP) / €

Vertraglich garantierter Restwert bei Leasingbeginn, der von der Leasinggesellschaft strikt an die unverbindliche Preisempfehlung (UVP / Bruttolistenpreis ab Werk) gekoppelt wird. Typische Referenzwerte für 36-monatige Leasingverträge bewegen sich zwischen 50 % und 65 % des Listenpreises.

Standard: 58 %
Bereinigte Anschaffungskosten (Net Cap Cost)Währung (€ / Nettodarlehensbetrag)

Der im Leasing finanzierte Gesamtbetrag: Entspricht dem vereinbarten Fahrzeugkaufpreis zuzüglich aktivierter Bereitstellungs- und Überführungskosten, abzüglich Leasingsonderzahlung (Anzahlung) und herstellerseitiger Aktionsprämien.

Standard: 45.000 €
Mehrfach-Kautionen (MSD-Einheiten)Ganzzahl (0 – 9 erstattungsfähige Kautionsstufen)

Erstattungsfähige Sicherheitsleistungen, die bei herstellereigenen Leasinggesellschaften (z. B. BMW Bank oder Toyota Financial Services) hinterlegt werden, um den Basis-Zinsfaktor um 0,00004 bis 0,00008 pro Kautionstranche zu senken. Dies erzielt eine steuerfreie interne Rendite (IRR) von 14 % bis 22 % p. a.

Standard: 7

Profi-Tipps & Best Practices

Keine Leasingsonderzahlung leisten (Zero-Down-Regel)

Leisten Sie beim Fahrzeugleasing niemals freiwillige Anzahlungen zur Reduzierung der Anschaffungskosten. Bei Totalschaden oder Diebstahl erstattet die Kaskoversicherung über die GAP-Deckung lediglich den Wiederbeschaffungswert an die Leasinggesellschaft; Ihre geleistete Einmalzahlung ist in diesem Fall unwiderruflich verloren. Halten Sie die Liquidität stattdessen auf einem Tagesgeldkonto oder in Geldmarktfonds mit 4,5 %+ p. a.

Zinsabgleich: Händleraufschläge auf die Captive-Bankrate aufdecken

Fordern Sie vor Vertragsunterzeichnung die ursprüngliche Zinsfreigabe der Leasingbank (Buy Rate) an. Autohäuser schlagen häufig eigenmächtige Margen von bis zu 0,00040 (ca. 0,96 % Effektivzins) auf, was die monatliche Rate bei einem Nettodarlehensbetrag von 55.000 € um 35 € bis 50 € verteuert und dem Händler 1.200 € bis 1.800 € verdeckte Provision einbringt.

Steuerfreie MSD-Zinsarbitrage versus steuerpflichtige Zinserträge

Die Hinterlegung von 7 bis 9 Kautionsstufen (MSDs) senkt die vertragliche Leasingrate und generiert eine garantierte Rendite von 14 % bis 22 % p. a. Da eine Ausgabenminderung steuerlich nicht als steuerpflichtiger Kapitalertrag (Abgeltungsteuer / § 20 EStG) gewertet wird, entspricht dieser Nettoertrag einer Vorsteuerrendite von 20 % bis 33 % bei gehobenem Einkommensteuersatz.

Prüfung der Restwertbasis: Unverbindliche Preisempfehlung (UVP)

Prüfen Sie den vertraglichen Restwert darauf, dass er strikt aus dem Bruttolistenpreis (UVP ab Werk inklusive Sonderausstattung und Werksüberführung) errechnet wurde und niemals aus dem verhandelten Kaufpreis. Berechnet der Vermittler den Restwert fälschlicherweise auf Basis des rabattierten Preises, steigt der monatlich zu zahlende Wertverlust unberechtigt an.

Häufige Fehlerquellen & Fehlerbehebung

⚠️Monatliche Händlerrate weicht um 30 € bis 60 € vom Rechnerergebnis ab

Überprüfen Sie das Händlerangebot auf einen unzulässigen Zinsaufschlag von 0,00040, hineingerechnete Bereitstellungsgebühren im Bruttobetrag oder aktivierte Zusatzleistungen (z. B. Lackschutz). Nutzen Sie die Rückrechnungsformel: Impliziter Zinsfaktor = (Monatliche Netto-Finanzierungsrate - Monatliche Wertminderung) / (Bereinigte Anschaffungskosten + Restwert), um den tatsächlichen Zinsfaktor zu isolieren.

⚠️Zinsabweichung bei Verwendung des Divisors 1.200 statt 2.400

Leasing-Finanzierungskosten werden auf die Summe aus (Bereinigte Anschaffungskosten + Restwert) berechnet, nicht auf eine linear sinkende Darlehensschuld. Da das durchschnittlich gebundene Kapital über die Laufzeit genau (Anschaffungskosten + Restwert) / 2 beträgt, ergibt das Teilen des Jahreszinses durch 12 Monate und durch 2 die Formel Zinssatz / 24. Unter Einbeziehung des Prozentsatzfaktors 100 resultiert die feste Konstante 2.400.

⚠️Diskrepanz bei der Ratenreduzierung durch Mehrfach-Kautionen (MSD)

Prüfen Sie die Rundungsvorschriften der jeweiligen Leasingbank: Die BMW Bank rundet jede Kautionstranche auf die nächsten 50 € auf Basis der Bruttomonatsrate auf, während Toyota und Lexus Financial Services Vorsteuerbeträge (Netto) runden. Stellen Sie sicher, dass der Zinsabschlag pro Kaution (z. B. 0,00006 gegenüber 0,00008) den aktuellen Konditionstabellen der Bank entspricht.

Häufig gestellte Fragen (FAQ)

Wie rechnet man den Leasing-Money-Factor in den effektiven Jahreszins (APR) um?▼

Um den Money Factor in den effektiven Jahreszins (APR) umzurechnen, multiplizieren Sie die Dezimalzahl mit 2.400 (APR = Money Factor × 2.400). Ein Money Factor von 0,00200 ergibt beispielsweise multipliziert mit 2.400 genau 4,80 % APR. Umgekehrt dividieren Sie einen angegebenen effektiven Jahreszins durch 2.400 (z. B. 6,00 % APR / 2.400 = 0,00250 MF).

Warum wird der Leasing-Money-Factor mit 2.400 statt mit 1.200 multipliziert?▼

Die Umrechnungskonstante 2.400 vereint zwei finanzmathematische Schritte: die Umrechnung des Jahreszinses in einen Monatszins (Division durch 12) und die Ermittlung des durchschnittlich gebundenen Kapitals während der Laufzeit ((Anschaffungskosten + Restwert) / 2). Die Division des Jahreszinses durch 12 und anschließend durch 2 ergibt Zinssatz / 24; unter Berücksichtigung der Prozentumrechnung (Faktor 100) entsteht der standardisierte Teiler 2.400.

Welcher Leasing-Money-Factor ist bei erstklassiger Bonität üblich?▼

Ein erstklassiger Zinsfaktor bei bester Bonitätsstufe liegt unter regulären Marktbedingungen zwischen 0,00140 und 0,00200 (entspricht 3,36 % bis 4,80 % effektivem Jahreszins). Durch herstellerseitige Subventionen (Zinsstützungen), Aktionsmodelle oder staatliche Förderungen für Elektrofahrzeuge können Aktionszinssätze sogar auf 0,00030 bis 0,00085 (0,72 % bis 2,04 % APR) sinken.

Wie schlagen Autohäuser heimlich Margen auf den Money Factor auf?▼

Leasingbanken legen bonitätsabhängige Großkundenkonditionen (Buy Rates) fest, räumen Vertragshändlern jedoch Verhandlungsspielräume ein, um den Zinssatz um bis zu 0,00040 (ca. 0,96 % APR) als Händlermarge aufzuschlagen. Bei einer Darlehenssumme von 60.000 € über 36 Monate erhöht ein solcher verdeckter Aufschlag die monatliche Rate um rund 38 € und verschafft dem Autohaus über 1.360 € zusätzliche Provision, ohne dass dies in vorvertraglichen Standardangaben transparent aufgeschlüsselt werden muss.

Wie senken Mehrfach-Kautionen (MSD) die monatliche Leasingrate?▼

Mehrfach-Kautionen (Multiple Security Deposits) senken die monatliche Rate, indem jede hinterlegte erstattungsfähige Kautionstranche den Zinsfaktor um einen festen Betrag (üblicherweise 0,00004 bis 0,00008) reduziert (maximal 7 bis 9 Kautionsstufen). Die Hinterlegung von 7 MSDs bei einem Oberklasse-Leasing senkt den Zinsfaktor um bis zu 0,00042 (ca. 1,01 % APR). Dies verringert die Monatsrate spürbar und erbringt eine risikofreie, steuerfreie Jahresrendite von 14 % bis 22 % auf das hinterlegte Kautionskapital, das bei Vertragsende vollständig zurückgezahlt wird.

Wie lautet die Berechnungsformel für die monatlichen Zinskosten im Leasing?▼

Haftungsausschluss: Dieses Tool dient ausschließlich zu Bildungs- und Informationszwecken und stellt keine formelle Finanzberatung oder verbindliche Kreditzusage dar. Bitte konsultieren Sie einen qualifizierten Finanzberater, bevor Sie finanzielle Entscheidungen treffen. Die Formel für die monatlichen Zinskosten lautet: Monatliche Zinskosten = (Bereinigte Anschaffungskosten + Restwert) × Money Factor. Anders als bei einem Ratenkredit mit abnehmender Zinslast durch kontinuierliche Tilgung bleiben die Zinskosten beim Leasing über die gesamte Laufzeit konstant, da der Zinsfaktor auf die kombinierte Summe aus Anfangs- und Endkapital angewendet wird.

Verwandte Tools & Hilfsprogramme

Alle Tools →