Taxes SaaS & TVA

Calculateur TVA & Sales Tax (SaaS)

Calculez instantanément la Sales Tax américaine, la TVA OSS européenne et les seuils de nexus économique SaaS. Estimez la charge fiscale de vos abonnements et vos marges nettes MRR/ARR.

Charger les données de démonstration
Revenus récurrents & Métriques d'activité
Revenus récurrents mensuels (MRR): $41,667
$
85% B2B / 15% B2C

Part des ventes réalisées auprès d'entreprises assujetties bénéficiant d'exonérations ou de l'autoliquidation (Reverse Charge).

$
Annual Contract Value moyenne par client ou abonnement entreprise.
417
Volume de transactions
65%
30%

Amortissement obligatoire des dépenses R&D logicielles sur 5 ans (US) ou 15 ans (hors US).

Exonérations B2B & Règles de territorialité85% Taux d'exonération certifiée (B2B)
Valeur du bouclier fiscal$32,241
Indice de protection documentaire d'audit98.5%
Charge fiscale totale exigible$8,1341.63% Taux d'imposition effectif
Revenu net conservé (Net ARR)$500,000100.0% Rendement net estimé
Statut de risque Nexus
1 - Seuil d'alerte (Nexus imminent)
New York (75%)
Exposition au Nexus économique75.0%
New YorkSeuil d'alerte (Nexus imminent)
Cascade financière : de l'ARR au cash-flow netProvision d'impôt sur les sociétés (IS): $105,800
Yield40%
Flux de trésorerie net (Free Cash-Flow)$202,200
Marge opérationnelle cible (%)$175,000
Taxes indirectes (TVA & Sales Tax)-$8,134
US Section 174 (R&D)-$31,050
Frais de paiement & passerelle-$17,000
10 / 10
Juridiction fiscaleType de taxeTaux nominal standardAssujettissement fiscal SaaSRevenu allouéPassif fiscal estiméRendement net effectif (%)
CaliforniaSales & Use Tax8.85%0%$140,000$0100.0%
New YorkState & Local Sales Tax8.52%100%$90,000$2,454100.0%
TexasSales Tax (Data Processing)8.20%80%$75,000$1,574100.0%
WashingtonRetail Sales Tax / B&O9.38%100%$40,000$1,201100.0%
PennsylvaniaSales Tax6.34%100%$35,000$710100.0%
MassachusettsSales Tax6.25%100%$30,000$600100.0%
Illinois / ChicagoSales & Lease Tax6.25%100%$30,000$600100.0%
ColoradoState & Home-Rule Tax7.81%100%$25,000$625100.0%
OhioSales & Use Tax7.24%80%$20,000$371100.0%
FloridaCommunications / Sales7.02%0%$15,000$0100.0%
Juridictions analysées (10)$500,000$8,134100.0%
Juridictions analysées10
Nexus franchis0
Rendement net estimé100.0%
Avertissement légal & Conformité fiscale

Ce simulateur fournit des estimations financières et fiscales à titre purement indicatif. Il ne se substitue pas aux conseils personnalisés d'un expert-comptable ou d'un fiscaliste accrédité.

Référence technique et guide d'architecture

Calculateur TVA SaaS & Sales Tax — Guide de référence

Calculez instantanément la sales tax américaine, la TVA UE (guichet OSS) et les seuils de nexus économique SaaS. Estimez vos obligations fiscales et vos marges nettes sur MRR/ARR.

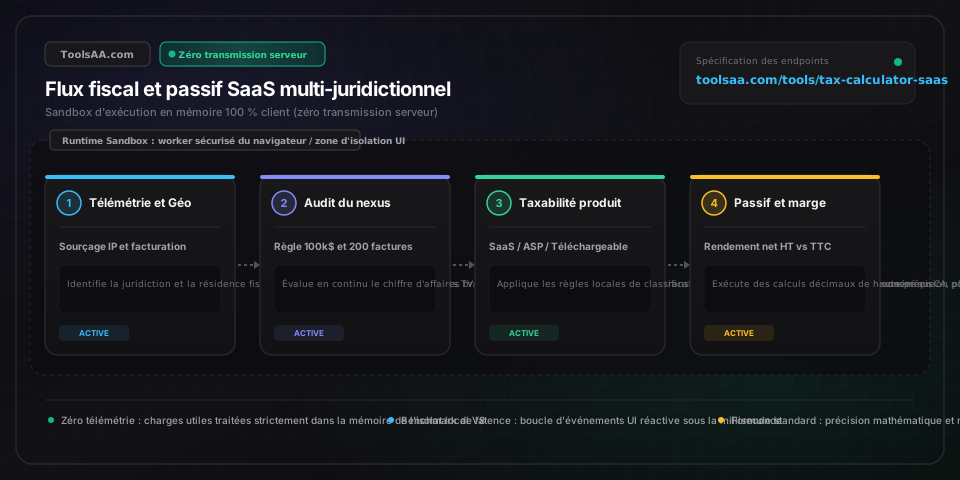
Calculateur TVA SaaS & Sales Tax — Guide de référence — Architecture en mémoire côté client et flux de données

Paramètres clés et contrôles

Revenu récurrent annuel (ARR)Chiffre d'affaires contractuel annualisé

Taux de rendement annualisé normalisé (run-rate) des revenus d'abonnements récurrents. Sert d'indicateur brut de référence pour évaluer les seuils légaux de nexus économique par État américain (généralement 100 000 $ dans plus de 40 États, ou 250 000 $ à 500 000 $ en Californie et au Texas).

Par défaut : 500 000 $
Part B2B en autoliquidationRatio de clientèle B2B exonérée

Pourcentage du chiffre d'affaires d'abonnement provenant d'entreprises immatriculées fournissant un identifiant fiscal vérifié (ex. numéro de TVA intracommunautaire VIES, EIN fédéral ou certificat de revente). Les transactions B2B éligibles activent le mécanisme d'autoliquidation, transférant l'obligation fiscale à l'acheteur.

Par défaut : 75 %
Seuil de transactions du nexus économiqueVolume annuel de factures

Nombre total de factures de vente distinctes émises dans une juridiction donnée. Une quinzaine d'États américains appliquent un seuil couperet de 200 factures distinctes, susceptible d'assujettir fiscalement les applications B2C à faible panier moyen bien avant d'atteindre 100 000 $ de chiffre d'affaires.

Par défaut : 416 transactions
Mode de structure tarifaireModèle d'imputation fiscale

Détermine si la taxe sur les ventes ou la TVA s'ajoute au prix catalogue (Hors Taxes / Tax-Exclusive, norme du SaaS B2B nord-américain) ou si elle est incluse dans le prix affiché (Toutes Taxes Comprises / Tax-Inclusive, obligatoire pour le B2C européen), impactant directement la marge brute réelle.

Par défaut : Hors taxes (HT)
Ratio de dépenses R&D Section 174Capitalisation des coûts logiciels R&D

Part des charges opérationnelles annuelles allouée à l'ingénierie logicielle et au développement produit direct. Sous le régime de la Section 174 de l'IRS, les dépenses de R&D nationales doivent obligatoirement être amorties sur 5 ans (15 ans pour la R&D offshore), augmentant artificiellement le bénéfice imposable.

Par défaut : 30 %

Conseils de pro et bonnes pratiques

Attention au seuil couperet des 200 transactions pour les faibles paniers (ACV)

Si votre SaaS vend un abonnement à 10 $/mois (120 $/an), seulement 17 abonnés annuels actifs dans des États comme l'Illinois, l'Utah ou la Caroline du Nord génèrent plus de 200 factures mensuelles distinctes. Cela déclenche l'obligation légale d'immatriculation à la sales tax locale pour moins de 2 500 $ de chiffre d'affaires annuel.

Disparités majeures d'imposition du SaaS entre États américains

Le SaaS n'est PAS universellement taxable aux États-Unis : la Californie exonère totalement les logiciels purement hébergés dans le cloud (sans client lourd à télécharger), alors que New York taxe le SaaS au titre de bien meuble corporel, et que le Texas le taxe à hauteur de 80 % de sa valeur (exonération légale obligatoire de 20 %).

La tarification TTC érode insidieusement les marges brutes jusqu'à 21 %

Vendre un abonnement forfaitaire mondial à 99 $/mois en tarification TTC signifie qu'un client en Hongrie (27 % de TVA) ne dégage que 77,95 $ de revenu récurrent net, tandis qu'un abonné au Delaware (0 % de sales tax) rapporte l'intégralité des 99,00 $. Isolez impérativement vos grilles tarifaires TTC par zone géographique.

Le défaut de validation VIES transforme le taux zéro B2B en rappel fiscal

Dans l'Union européenne, renseigner le simple nom de l'entreprise cliente ne valide pas l'exonération pour autoliquidation lors d'un contrôle fiscal. Sans enregistrement en temps réel du jeton d'authentification numérique VIES concordant avec l'adresse IP et de facturation, l'administration fiscale réclamera la TVA B2C locale rétroactivement au vendeur.

Pièges courants et dépannage

⚠️Alerte de nexus économique activée en Californie pour un ARR dépassant 500 000 $

Le seuil californien de 500 000 $ vise la vente de biens meubles corporels. Or, en vertu du règlement CDTFA 1502, un logiciel hébergé à distance sans téléchargement de composant local ni remise de support physique est considéré comme un service non imposable. Vérifiez l'absence totale d'exécutables téléchargeables avant d'entamer une immatriculation.

⚠️Impôt sur les bénéfices positif malgré un seuil de rentabilité en trésorerie

En application de la Section 174 du code fiscal américain (TCJA), les salaires des développeurs logiciels ne sont plus déductibles immédiatement l'année de leur engagement. Ils doivent être amortis sur 5 ans en linéaire (avec une convention semestrielle limitant la déduction à 10 % l'année 1), créant ainsi un résultat fiscal positif purement théorique.

⚠️Demandes de remboursement de TVA de clients B2B européens après facturation automatique

Implémentez la capture et la vérification automatisée de l'autoliquidation avant l'autorisation bancaire. Si un abonné existant fournit rétroactivement un numéro de TVA intracommunautaire valide, émettez une note de crédit officielle faisant référence à l'article 196 de la directive TVA européenne et recalculez la créance nette.

Foire aux questions (FAQ)

Comment calculer la sales tax et la TVA sur un abonnement logiciel SaaS ?▼

La taxe sur un abonnement SaaS est calculée selon le principe de destination : multipliez le montant imposable de l'abonnement par le taux combiné d'imposition (État, comté et municipalité ou taux national de TVA) applicable au lieu d'établissement de l'utilisateur (Montant facturé × Taux fiscal local combiné). Pour une tarification TTC, isolez le montant hors taxes via la formule : Chiffre d'affaires net SaaS = Total facturé TTC / (1 + Taux combiné).

Quand une entreprise SaaS déclenche-t-elle un nexus économique aux États-Unis ?▼

Une entreprise SaaS déclenche un nexus économique lorsque ses ventes dans un État franchissent les seuils légaux instaurés suite à l'arrêt South Dakota v. Wayfair, le plus souvent 100 000 $ de chiffre d'affaires brut annuel ou 200 transactions de facturation distinctes sur l'année civile en cours ou précédente, ces seuils atteignant jusqu'à 500 000 $ en Californie et au Texas.

Quelle est la différence entre l'autoliquidation B2B et la taxe B2C pour un SaaS ?▼

Pour les transactions B2B disposant d'un numéro fiscal vérifié, le régime de l'autoliquidation transfère la responsabilité déclarative et le paiement de la taxe indirecte à l'acheteur professionnel (taxe ajoutée à 0 % au paiement), tandis que les ventes B2C obligent l'éditeur SaaS à collecter, déclarer et reverser directement la TVA ou la sales tax de destination (de 5 % à 27 %) auprès de l'administration fiscale locale de l'acheteur.

La tarification toutes taxes comprises (TTC) réduit-elle les marges brutes d'un SaaS ?▼

Avertissement : Cet outil est fourni exclusivement à des fins éducatives et informatives et ne constitue en aucun cas un conseil financier formel ou un engagement de financement contractuel. Veuillez consulter un conseiller fiscal ou financier qualifié avant toute prise de décision. Oui, la tarification TTC réduit directement les marges brutes du SaaS car la taxe indirecte est soustraite du prix d'abonnement perçu ; par exemple, un abonnement fixe de 100 $ TTC vendu dans un pays avec 20 % de TVA ne génère que 83,33 $ de revenu net comptabilisé, réduisant la marge d'exploitation de 16,67 $ par utilisateur par rapport à une facturation hors taxes (HT).

Outils et utilitaires connexes

Tous les outils →