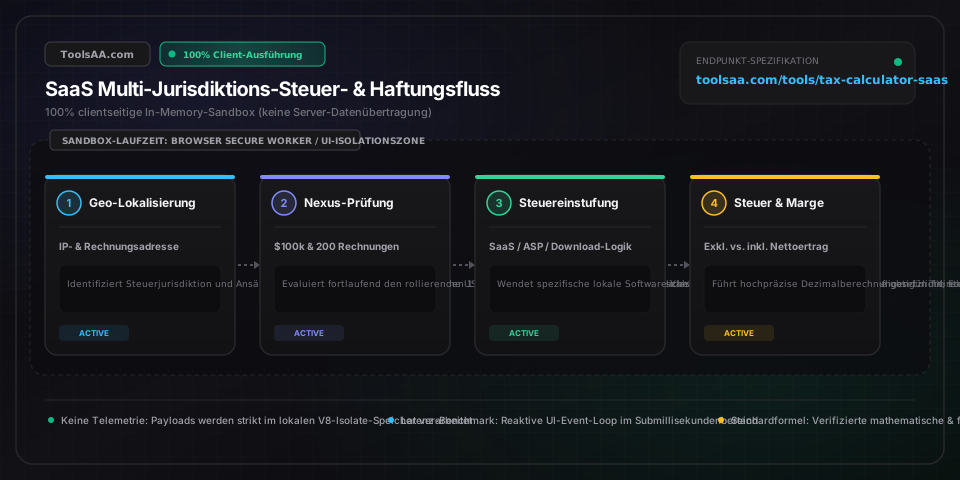
Berechnen Sie SaaS-Umsatzsteuer, EU-MwSt.-OSS und US-Economic-Nexus-Schwellenwerte in Echtzeit. Ermitteln Sie Steuerschulden für Software-Abos sowie Netto-MRR- und ARR-Margen.
Anteil der Unternehmenskunden mit gültiger USt-IdNr. bzw. Befreiungszertifikat (Reverse-Charge-Verfahren).
$
Durchschnittlicher Jahresumsatz pro Kundenvertrag (Annual Contract Value).
417
Transaktionsvolumen
65%
30%
Gemäß US IRC § 174 müssen Softwareentwicklungskosten über 5 Jahre (Inland) bzw. 15 Jahre (Ausland) amortisiert werden, was das steuerpflichtige Einkommen temporär erhöht.
Dieser Rechner dient ausschließlich Orientierungs- und Modellierungszwecken für SaaS-Finanzanalysen und stellt keine Steuer- oder Rechtsberatung dar. Steuergesetze, Schwellenwerte (Nexus) und SaaS-Steuerbarkeiten variieren je nach Rechtsraum. Konsultieren Sie einen qualifizierten Steuerberater oder Wirtschaftsprüfer.
Berechnen Sie SaaS-Sales-Tax, EU-OSS-Umsatzsteuer und US-Economic-Nexus-Schwellenwerte präzise. Ermitteln Sie Steuerschulden für Software-Abonnements und Netto-MRR/ARR-Margen.
Die normalisierte jährliche Run-Rate wiederkehrender Abonnementeinnahmen. Dient als primäre Bruttometrik zur Bewertung gesetzlicher US-Economic-Nexus-Schwellenwerte (üblicherweise 100.000 $ in über 40 US-Bundesstaaten bzw. 250.000 $ bis 500.000 $ in Kalifornien und Texas).
Prozentualer Anteil des Abonnementumsatzes mit registrierten Geschäftskunden mit verifizierter Steueridentifikation (z. B. EU-VIES-Validierung oder US-Resale-Zertifikate). Qualifizierte B2B-Umsätze lösen das Reverse-Charge-Verfahren (Steuerschuldumkehr) aus, wodurch die Steuerabführungsverpflichtung auf den Leistungsempfänger übergeht.
Standard: 75 %
Transaktionsvolumen für Economic NexusJährliches Rechnungsvolumen
Gesamtzahl separater Verkaufstransaktionen in eine spezifische Steuerjurisdiktion. Rund 15 US-Bundesstaaten setzen eine gesetzliche Grenze von 200 Rechnungen an, wodurch selbst bei Micro-Ticket-B2C-SaaS-Produkten weit vor Erreichen von 100.000 $ Umsatz eine steuerliche Registrierungspflicht ausgelöst werden kann.
Standard: 416 Transaktionen
PreisstrukturmodellSteuerallokationsmodell
Bestimmt, ob Umsatzsteuer bzw. Sales Tax zuzüglich zum Listenpreis berechnet wird (Netto-Preisauszeichnung / Tax-Exclusive, Standard im B2B-SaaS) oder im Endpreis enthalten ist (Brutto-Preisauszeichnung / Tax-Inclusive, gesetzliche Pflicht im europäischen B2C-Geschäft gemäß PAngV), was sich direkt auf die realisierte Bruttomarge auswirkt.
Standard: Netto (Tax-Exclusive)
F&E-Aufwandsquote nach Section 174Aktivierungsquote für Softwareentwicklung
Anteil der jährlichen operativen Gesamtaufwendungen (OpEx) für Softwareentwicklung und direkte Produktentwicklung. Nach US-IRS-Section-174-Vorschriften müssen inländische F&E-Kosten über 5 Jahre (ausländische über 15 Jahre) linear abgeschrieben werden, was den steuerlichen Gewinn künstlich aufbläht.
Standard: 30 %
Profi-Tipps & Best Practices
Vorsicht vor der 200-Transaktionen-Schwelle bei Low-ACV-Software
Verkauft Ihr SaaS ein Abonnement für 10 $ monatlich (120 $/Jahr), erzeugen bereits 17 aktive Jahreskunden in US-Bundesstaaten wie Illinois, Utah oder North Carolina über 200 monatliche Abrechnungsbelege. Dies löst eine vollständige US-Sales-Tax-Registrierungspflicht bei weniger als 2.500 $ Jahresumsatz aus.
Erhebliche Steuerbarkeitsunterschiede von SaaS in den US-Bundesstaaten
SaaS unterliegt in den USA keineswegs einheitlich der Sales Tax: Kalifornien befreit rein browserbasiertes Cloud-SaaS (ohne herunterladbaren Client/Agent) vollständig, während New York SaaS als steuerpflichtiges bewegliches Sachvermögen ('tangible personal property') einstuft und Texas SaaS mit 80 % der Bemessungsgrundlage besteuert (gesetzlicher 20-%-Freibetrag).
Bruttopreise schmälern die SaaS-Bruttomarge lautlos um bis zu 21 %
Werden Abonnements global für pauschal 99 € brutto (inkl. MwSt.) vertrieben, verbleiben bei einem Kunden in Ungarn (27 % MwSt.) lediglich 77,95 € Netto-MRR, während derselbe Kunde in Delaware (0 % Sales Tax) volle 99,00 € einbringt. Kalkulieren Sie Brutto-Preise stets dynamisch nach Steuerjurisdiktion.
Fehlgeschlagene VIES-Prüfung macht Nullsteuersatz zur Nachforderungshaftung
In der Europäischen Union genügt die bloße Angabe eines Firmennamens bei Weitem nicht den Anforderungen einer Betriebsprüfung. Sofern Sie nicht die qualifizierte elektronische VIES-Abfragebestätigung der USt-IdNr. samt passender IP- und Rechnungsadresse revisionssicher archivieren, haftet Ihr SaaS-Unternehmen rückwirkend für die lokale B2C-Mehrwertsteuer.
Häufige Fehlerquellen & Fehlerbehebung
⚠️Economic Nexus in Kalifornien trotz Überschreitung von 500.000 $ ARR fälschlich markiert
Der kalifornische Schwellenwert von 500.000 $ gilt für physisches Sachvermögen. Gemäß CDTFA Regulation 1502 gilt rein remote gehostete Software ohne lokale Downloads oder Hardwareüberlassung als nicht steuerbare Dienstleistung. Prüfen Sie vor einer Registrierung zwingend, ob Ihre Anwendung lokale Desktop-Clients oder Skripte ausliefert.
Nach den Bestimmungen von US-TCJA Section 174 dürfen Gehälter für Softwareentwicklung steuerlich nicht mehr sofort im Entstehungsjahr als Betriebsausgaben abgezogen werden. Sie müssen über 5 Jahre linear abgeschrieben werden (mit einer Mid-Year-Convention von nur 10 % im ersten Jahr), was zu rein fiktiven steuerlichen Phantomgewinnen führt.
⚠️Europäische B2B-Kunden fordern nach automatischer Abrechnung nachträgliche USt-Erstattung
Implementieren Sie die automatische Erfassung und VIES-Prüfung der USt-IdNr. vor Autorisierung des Bezahlvorgangs. Hinterlegt ein Bestandskunde seine gültige innergemeinschaftliche USt-IdNr. nachträglich, stellen Sie eine formelle Rechnungskorrektur (Gutschrift) unter Verweis auf Art. 196 der EU-Mehrwertsteuersystemrichtlinie aus und buchen die Forderung netto ein.
Häufig gestellte Fragen (FAQ)
Wie wird die SaaS-Umsatzsteuer auf Software-Abonnements berechnet?▼
Die Besteuerung von SaaS-Abonnements erfolgt nach dem Bestimmungsortprinzip (Destination Sourcing): Der steuerbare Rechnungsbetrag wird mit dem kombinierten Steuersatz aus Bundesstaat, County und Gemeinde am Nutzungsort des Kunden multipliziert (Rechnungsbetrag × kombinierter lokaler Steuersatz). Bei Bruttopreisen (Tax-Inclusive) lautet die Herausrechnung: Netto-SaaS-Umsatz = Bruttorechnungsbetrag / (1 + kombinierter Steuersatz).
Ab wann begründet ein SaaS-Unternehmen einen Economic Nexus in den USA?▼
Ein SaaS-Unternehmen begründet einen US-Economic-Nexus, wenn seine Verkäufe in einen einzelnen Bundesstaat die seit dem Präzedenzfall 'South Dakota v. Wayfair' geltenden gesetzlichen Schwellenwerte überschreiten. Meist liegt diese Grenze bei 100.000 $ Bruttojahresumsatz oder 200 separaten Transaktionen im vorherigen oder laufenden Kalenderjahr; in Staaten wie Kalifornien und Texas liegt der Schwellenwert bei bis zu 500.000 $.
Was unterscheidet das B2B-Reverse-Charge-Verfahren von der B2C-Besteuerung bei SaaS?▼
Bei verifizierten B2B-Geschäften verlagert das Reverse-Charge-Verfahren (Steuerschuldumkehr) die Verpflichtung zur Deklaration und Abführung der Umsatzsteuer auf den gewerblichen Abnehmer (0 % Steueraufschlag beim Checkout). Bei B2C-Umsätzen hingegen muss der SaaS-Anbieter die Mehrwertsteuer bzw. Sales Tax des Empfängerlandes (zwischen 5 % und 27 %) selbst berechnen, einbehalten und über Verfahren wie den EU-OSS oder lokale Finanzbehörden abführen.
Reduzieren Bruttopreise (Tax-Inclusive) die SaaS-Bruttomarge?▼
Haftungsausschluss: Dieses Tool dient ausschließlich Bildungs- und Informationszwecken und stellt keine formelle Finanz-, Rechts- oder Steuerberatung dar. Bitte konsultieren Sie einen qualifizierten Steuerberater oder Wirtschaftsprüfer, bevor Sie finanzielle Entscheidungen treffen. Ja, Bruttopreise verringern die Bruttomarge erheblich, da indirekte Steuern direkt vom erzielten Abopreis zehren: Wird beispielsweise ein fixes 100-€-Monatsabonnement in ein Land mit 20 % MwSt. verkauft, verbleiben exakt 83,33 € an verbuchbarem Nettoumsatz, was die operative Marge im Vergleich zu einer Netto-Preisauszeichnung um 16,67 € pro Abonnent schmälert.