Calculadora Fiscal SaaS

Calculadora Fiscal SaaS (IVA & Ventas)

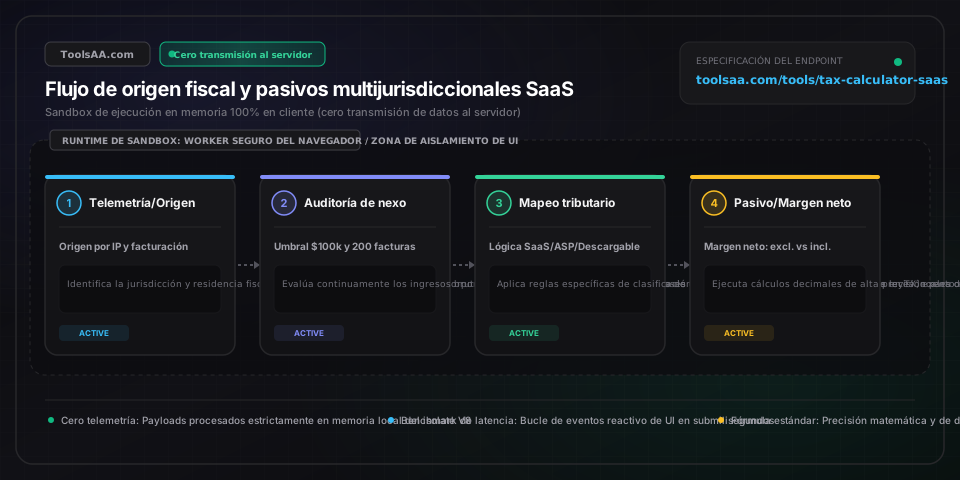
Calcule al instante el impuesto sobre ventas de SaaS, el IVA OSS de la UE y los umbrales de nexo económico. Estime pasivos fiscales y márgenes netos de MRR/ARR.

Cargar datos de prueba
Ingresos y métricas de suscripción
MRR (Ingresos recurrentes mensuales): $41,667
$
85% B2B (Empresas) / 15% B2C (Consumidores)

Porcentaje de facturación a empresas con NIF-IVA o certificados de exención válidos.

$
Ingreso medio anualizado por cliente o suscripción corporativa.
417
Volumen de transacciones anuales
65%
30%

Ajuste por capitalización obligatoria de gastos de desarrollo de software (US Sec. 174).

Exenciones fiscales y certificados B2B85% Tasa de exenciones documentadas
Valor del escudo fiscal generado$32,241
Índice de cobertura ante auditorías98.5%
Obligación fiscal indirecta total$8,1341.63% Tipo impositivo efectivo global
Ingresos netos retenidos$500,000100.0% Rendimiento neto estimado
Estado de riesgo de nexo económico
1 - Aviso preventivo (>80% del umbral)
New York (75%)
Nivel de exposición al umbral de nexo económico75.0%
New YorkAviso preventivo (>80% del umbral)
Desglose en cascada de ingresos y retenciónReserva para impuesto de sociedades: $105,800
Yield40%
Flujo de caja neto retenido$202,200
Margen operativo preliminar$175,000
Impuestos indirectos (IVA / Sales Tax)-$8,134
Impacto Sección 174 (IRS)-$31,050
Comisiones de procesamiento de cobro-$17,000
10 / 10
Jurisdicción fiscalTipo de impuestoTipo impositivo generalGravabilidad de SaaSIngresos asignadosObligación fiscal estimadaRendimiento neto efectivo (%)
CaliforniaSales & Use Tax8.85%0%$140,000$0100.0%
New YorkState & Local Sales Tax8.52%100%$90,000$2,454100.0%
TexasSales Tax (Data Processing)8.20%80%$75,000$1,574100.0%
WashingtonRetail Sales Tax / B&O9.38%100%$40,000$1,201100.0%
PennsylvaniaSales Tax6.34%100%$35,000$710100.0%
MassachusettsSales Tax6.25%100%$30,000$600100.0%
Illinois / ChicagoSales & Lease Tax6.25%100%$30,000$600100.0%
ColoradoState & Home-Rule Tax7.81%100%$25,000$625100.0%
OhioSales & Use Tax7.24%80%$20,000$371100.0%
FloridaCommunications / Sales7.02%0%$15,000$0100.0%
Total de jurisdicciones evaluadas (10)$500,000$8,134100.0%
Total de jurisdicciones evaluadas10
Jurisdicciones con nexo superado0
Rendimiento neto estimado100.0%
Aviso legal y de responsabilidad financiera

Esta calculadora ofrece simulaciones con fines analíticos y de planificación financiera basadas en principios CFA. No constituye asesoramiento fiscal ni legal formal. Consulte con un asesor tributario cualificado antes de presentar declaraciones oficiales.

Referencia técnica y guía de arquitectura

Calculadora de Impuestos SaaS & IVA — Guía de referencia

Calcule al instante el sales tax para SaaS, el IVA OSS de la UE y los umbrales de nexo económico estatal. Estime pasivos fiscales por suscripciones de software y márgenes netos de MRR y ARR.

Calculadora de Impuestos SaaS & IVA — Guía de referencia — Arquitectura en memoria del lado del cliente y flujo de datos

Parámetros clave y controles

Ingresos recurrentes anuales (ARR)Ingresos contractuales anualizados

Tasa de ejecución anualizada normalizada (run-rate) de los ingresos por suscripciones recurrentes. Constituye la principal métrica bruta para evaluar los límites legales de nexo económico por estado (habitualmente 100.000 $ en más de 40 estados, o entre 250.000 $ y 500.000 $ en California y Texas).

Por defecto: 500.000 $
Proporción de inversión del sujeto pasivo B2BRatio de asignación de clientes exentos

Porcentaje de los ingresos por suscripción derivados de personas jurídicas registradas que aportan un NIF o NIF-IVA válido (p. ej., VIES en la UE, EIN federal o certificados de reventa en EE. UU.). Las transacciones B2B cualificadas activan el mecanismo de inversión del sujeto pasivo, trasladando la obligación de liquidar el impuesto indirecto fuera del vendedor.

Por defecto: 75 %
Recuento de transacciones para nexo económicoVolumen anual de facturas

Número total de transacciones de venta individuales efectuadas en una jurisdicción específica. Aproximadamente 15 estados de EE. UU. imponen un umbral estricto de 200 facturas de venta independientes, lo que puede desencadenar el nexo impositivo en aplicaciones B2C de ticket bajo mucho antes de alcanzar los 100.000 $ de facturación.

Por defecto: 416 transacciones
Modalidad de estructura de preciosModelo de asignación fiscal

Determina si el impuesto sobre las ventas o el IVA se calcula sobre el precio de lista (precios sin impuestos, estándar en el SaaS B2B norteamericano) o si se incluye en el precio final de catálogo (precios con IVA incluido, preceptivo en el comercio B2C europeo), afectando directamente al margen bruto obtenido.

Por defecto: Precios sin impuestos
Ratio de gastos de I+D (Artículo 174)Capitalización de desarrollo de software

Porcentaje de los costes operativos anuales totales asignados a ingeniería de software nacional y desarrollo directo de producto. Según las directrices del Artículo 174 del IRS estadounidense, el I+D nacional debe amortizarse a 5 años (15 años si es extranjero), elevando artificialmente el beneficio neto imponible en el impuesto de sociedades.

Por defecto: 30 %

Consejos profesionales y mejores prácticas

Cuidado con el precipicio de las 200 transacciones en productos de ticket bajo

Si su SaaS comercializa una suscripción de 10 $/mes (120 $/año), únicamente 17 suscriptores anuales activos en estados como Illinois, Utah o Carolina del Norte generarán más de 200 facturas mensuales independientes, exigiendo el registro y la liquidación íntegra del sales tax estatal con menos de 2.500 $ de facturación anual.

Disparidad en la tributación de SaaS entre los principales estados de EE. UU.

El software como servicio (SaaS) NO tributa de manera uniforme en EE. UU.: California declara totalmente exento el SaaS puro en la nube (accedido mediante navegador sin agente instalable), mientras que Nueva York lo grava como bien mueble corporal tangible y Texas lo sujeta a gravamen sobre el 80 % de su importe (otorgando una exención legal obligatoria del 20 %).

Los precios con IVA incluido erosionan en silencio el margen bruto hasta un 21 %

Ofrecer una suscripción fija de 99 $/mes a nivel global con facturación de impuestos incluidos implica que un cliente en Hungría (27 % de IVA) reporte solo 77,95 $ netos de ingreso recurrente, frente a los 99,00 $ íntegros que aporta un suscriptor idéntico en Delaware (0 % de sales tax). Segregue siempre las tarifas con impuestos incluidos por jurisdicción soberana.

El fallo en la validación VIES convierte la exención B2B en pasivo fiscal directo

En la Unión Europea, registrar exclusivamente la razón social no satisface los requisitos legales en una auditoría de inversión del sujeto pasivo. Si no consulta y almacena el token digital de validación en tiempo real del VIES de la UE junto con la IP y la dirección de facturación coincidentes del cliente, la administración tributaria le exigirá el IVA B2C local con carácter retroactivo.

Problemas comunes y soluciones

⚠️Alerta de nexo económico activada erróneamente en California al superar 500.000 $ de ARR

El umbral de 500.000 $ de California es de aplicación a las ventas de bienes muebles corporales tangibles. Conforme al Reglamento 1502 del CDTFA de California, el software alojado exclusivamente en la nube sin descarga local de clientes ni entrega de soportes físicos está clasificado como servicio no sujeto. Verifique si su solución entrega ejecutables descargables antes de cursar el alta fiscal.

⚠️Cuota tributaria positiva en el impuesto sobre sociedades pese al punto de equilibrio en flujo de caja

En virtud del Artículo 174 de la Ley de Recortes y Empleos Fiscales (TCJA) de EE. UU., los gastos salariales en desarrollo de software ya no pueden deducirse de inmediato en el ejercicio en que se devengan. Es preceptivo amortizarlos linealmente a 5 años (con un convenio de medio año que solo permite deducir el 10 % el primer año), lo que crea un beneficio imponible ficticio que genera tributación real.

⚠️Clientes corporativos europeos exigen el reembolso del IVA tras emitirse el cobro automático

Configure la validación automática de la inversión del sujeto pasivo antes de autorizar el cobro en tarjeta. Si un suscriptor corporativo activo proporciona su NIF-IVA intracomunitario con carácter retroactivo, emita una factura rectificativa con mención expresa al artículo 196 de la Directiva del IVA de la UE y reajuste el saldo neto a cobrar.

Preguntas frecuentes (FAQ)

¿Cómo se calcula el impuesto sobre las ventas (sales tax) en suscripciones de SaaS?▼

El impuesto sobre las ventas en SaaS se determina mediante el principio de tributación en destino: multiplique la base imponible de la suscripción por el tipo tributario agregado (estatal, de condado y municipal) de la sede o ubicación de disfrute principal del cliente (Importe Facturado × Tipo Impositivo Local Combinado). Para precios con impuestos incluidos, deduzca la base imponible neta aplicando: Ingreso Neto de SaaS = Total Facturado / (1 + Tipo Impositivo Combinado).

¿Cuándo genera una empresa SaaS un nexo económico en los Estados Unidos?▼

Una empresa SaaS consolida nexo económico cuando su volumen de ventas en un determinado estado rebasa los umbrales legales fijados a raíz de la sentencia South Dakota v. Wayfair; con mayor frecuencia, 100.000 $ de ingresos brutos anuales o 200 transacciones de facturación independientes durante el año civil en curso o el inmediatamente anterior, elevándose este límite hasta los 500.000 $ en estados como California o Texas.

¿Qué diferencia existe entre la inversión del sujeto pasivo B2B y el sales tax o IVA B2C en SaaS?▼

En transacciones B2B con un número de operador intracomunitario o identificación fiscal validada, la regla de inversión del sujeto pasivo traslada la obligación formal y material de autoliquidar el impuesto indirecto al adquirente empresarial (facturándose con un 0 % en el checkout). Por el contrario, en las operaciones B2C el proveedor de SaaS asume la obligación de repercutir, recaudar y liquidar el IVA o sales tax local de destino (situado entre el 5 % y el 27 %) ante la administración tributaria del consumidor final.

¿La fijación de precios con impuestos incluidos reduce los márgenes brutos en un SaaS?▼

Aviso legal: Esta herramienta se proporciona exclusivamente con fines educativos e informativos y no constituye asesoramiento financiero formal ni un compromiso de préstamo vinculante. Consulte con un asesor financiero cualificado antes de tomar decisiones. Sí, los precios con impuestos incluidos minoran el margen bruto de un SaaS porque la carga impositiva indirecta se absorbe directamente del precio nominal cobrado. Por ejemplo, una suscripción facturada a 100 $ mensuales en un país con un tipo de IVA del 20 % arroja un ingreso neto reconocido de exactamente 83,33 $, reduciendo el margen operativo en 16,67 $ por suscriptor frente a un esquema de precios donde los impuestos se adicionan a la tarifa base.

Herramientas y utilidades relacionadas

Todas las herramientas →